
幣安理財(賺幣)教學:活期和定期怎麼選?收益、贖回規則與風險(2026)
本文目錄

幣安理財是什麼?一句話:把閒置的幣放進幣安官方「賺幣」,按天拿收益。
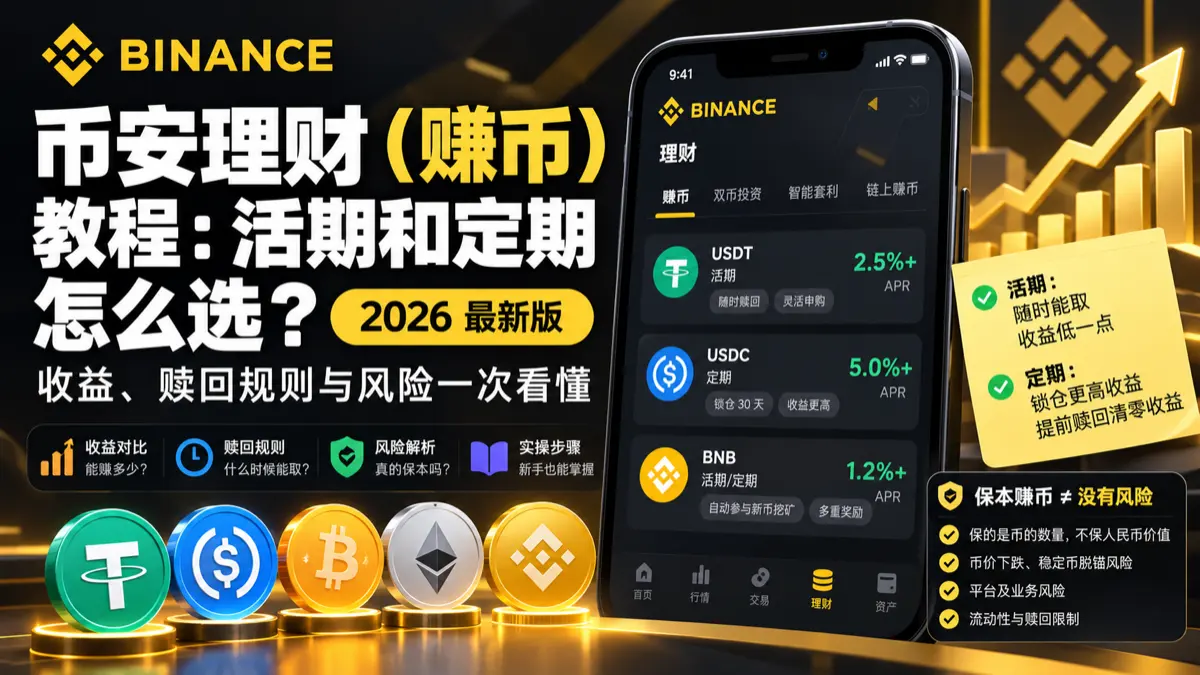
它主要分兩種:活期(隨時能取,收益低一點)和定期(鎖一段日子,收益通常更高)。兩者的核心差別不是年化數字,而是贖回規則——定期提前贖回會失去這一期已經累計的收益。
讀完約 10 分鐘,先記住兩件事:定期別把近期要用的幣鎖進去;「保本賺幣」保的是幣的數量,不保新台幣價值——幣價跌了照樣虧。
先判斷你屬於哪一種:
| 你的資金情況 | 選擇建議 |
|---|---|
| 這筆幣隨時可能交易或提幣 | 選活期,保留流動性 |
| 確定一段時間不用、想收益更高 | 比較定期的收益與鎖倉期限 |
| 只想領一筆短期加息 | 先確認加息適用的金額檔位和活動期限 |
| 持有 BNB、關注新幣獎勵 | 看 BNB 賺幣和當期活動規則 |
| 無法承擔本金損失 | 不應把賺幣當成無風險的銀行存款 |
判斷原則:先確定什麼時候要用這筆幣,再看實際能拿到多少收益,而不是直接選頁面上 APR 最高的那個。
一、幣安理財(賺幣)到底是什麼?
幣安理財在 App 裡叫「賺幣」,官方產品名是「保本賺幣」(Simple Earn)。你把手裡的幣申購進活期或定期產品,幣安把這些幣用於平台業務、出借獲利等,再把收益按天分給你。[1][2]
先分清產品層級,避免看教學看懵:
- 保本賺幣:就是活期 + 定期,本文講這兩個。
- 進階理財:雙幣投資、智能套利、鏈上賺幣這類,本金可能換成另一種幣、會虧,是另一條產品線,不在本文展開。
- BNB 特殊玩法:BNB 放進活期或定期,會自動參加 Launchpool 挖新幣,定期還能參加 Megadrop。
收益以「幣」計價:存 ETH 賺 ETH,存 USDT 賺 USDT。這一點很關鍵,後面講風險時會再展開。
二、活期和定期差在哪?一張表說清
定期產品還分「浮動利率」和「固定利率」兩種,先看整體區別:
| 對比項 | 活期 | 定期 |
|---|---|---|
| 利率 | 即時 APR,每分鐘更新 | 浮動或固定兩種 |
| 能否隨時取出 | 能,贖回不扣收益 | 到期才能無損取出 |
| 提前贖回 | 不損失已累計收益 | 失去這一期全部累計收益 |
| 鎖倉 | 無 | 有(常見 7/30/60/90 天等) |
| 贖回到帳 | 通常即時,但有每日贖回上限 | 提前贖回通常最長 72 小時退回 |
一句話概括:活期買的是「隨時能取」,定期買的是「更高收益」,代價是鎖倉 + 提前贖回清零收益。 不確定這筆幣會不會用,就選活期。
三、活期怎麼申購?收益怎麼發?
申購步驟
- 登入幣安 App,進入「理財」或「賺幣」頁面。[4]
- 搜尋要申購的幣種,例如 USDT、USDC。
- 找到該幣種的「活期」產品,點擊「申購」,輸入金額。
- 核對即時 APR、階梯 APR、申購限額和產品規則,再確認申購。
活期的收益分兩部分,到帳位置不一樣
這是新手最容易搞混的一點。活期有兩類獎勵:[2]
- 即時 APR 獎勵:按分鐘累計,直接加到理財帳戶的資產餘額裡。這個 APR 每分鐘都可能變,申購後不是固定值。
- 階梯 APR 獎勵:部分活期產品對符合條件的申購金額給額外獎勵,通常在申購後的第 2 天 08:00–16:00(台北時間)發到現貨帳戶。
所以今天申購,不一定今天就能在現貨錢包看見全部獎勵——即時收益在理財帳戶,階梯收益要晚一兩天才到現貨。
活期怎麼贖回
進入「資產 → 理財」,找到活期持倉,點「贖回」,輸入金額確認。正常情況下贖回成功後資產回現貨帳戶,但有三點要注意:[2]
- 每日贖回限額:每種活期產品可能有獨立的每日贖回上限。
- 流動性不足:集中贖回、市場劇烈波動或系統異常可能延遲到帳。
- 資產被用作抵押:如果活期資產已用於幣安活期借幣抵押,要先還清借款、解除抵押才能贖回。
所以「隨時贖回」是指隨時能發起符合條件的贖回申請,不是承諾任何金額都瞬間到帳。
四、定期怎麼鎖?提前贖回會怎樣?
鎖多久、收益怎麼發
定期要選一個鎖倉週期,常見 7 / 30 / 60 / 90 天,具體檔位因幣種而異。利率分兩種:[3]
- 固定 APR:申購成功後,當期利率按申購時確認的規則保持不變。
- 浮動 APR:即使已經申購,鎖倉期間的收益率仍可能調整。
申購前應打開「產品規則」,確認目前屬於哪一種。收益通常每天發到現貨帳戶;部分產品也可能累計到到期日一次性發放。
提前贖回的後果(全文最關鍵的坑)
定期沒到期也能贖回,但代價是這一期已經累計的收益全部清零,已經發到錢包的獎勵也可能從退回的本金裡扣回,本金通常最長 72 小時才退回現貨帳戶。[3]
舉一個例子:
| 做法 | 收益 | 本金 |
|---|---|---|
| 鎖 30 天、正常到期 | 拿到全部 30 天收益 | 到期回現貨 |
| 第 10 天提前贖回 | 前 10 天收益清零,已發的扣回 | 通常最長 72 小時退回 |
例如你申購 1,000 USDT 定期,提前贖回前已經收到 2 USDT 獎勵。如果適用「扣回全部獎勵」的規則,贖回時可能退回 998 USDT,加上此前已到帳的 2 USDT,合計還是 1,000——意味著這一期最後沒賺到淨收益。這不是額外收 2 USDT 手續費,而是收回已經發過的收益。
另外兩點:部分特殊定期產品不支援提前贖回;符合條件的提前贖回申請一旦確認,通常不可撤銷。
所以定期只適合放「這陣子肯定不碰」的幣。大額資金想保留部分流動性,可以拆成幾筆申購(例如 100 拆成 4 筆 25),以後只提前贖回其中一筆,不影響其餘三筆繼續計息。
五、收益怎麼算?APR 5% 能賺多少錢?
APR 和 APY 不是一回事
| 指標 | 含義 |
|---|---|
| APR(年化收益率) | 按年折算的收益率,單利,收益不滾入本金 |
| APY(年化複利收益率) | 考慮複利後的年化收益率 |
幣安頁面主要顯示 APR。部分活期即時收益會累積到理財餘額,但定期自動續投一般不會把已發獎勵自動加入下一期本金,所以別看到「自動申購」就以為一定在複利。
簡單收益公式
按天簡單計算:每日預計收益 = 申購金額 × APR ÷ 365。假設 1,000 USDT 全程保持 5% APR:
| 持有期限 | 理論收益(USDT) |
|---|---|
| 1 天 | 約 0.1370 |
| 7 天 | 約 0.9589 |
| 30 天 | 約 4.1096 |
| 90 天 | 約 12.3288 |
這只是固定 APR 的數學示例,不代表幣安目前有 5% 的對應產品,也沒算平台的小數位處理和具體獎勵規則。
六、階梯 APR 才是關鍵:頁面最高利率不是全部本金都享受
這是很多人沒講清楚的地方。活期的疊加年化不是簡單用頁面上最高的百分比乘以全部本金,階梯獎勵往往只覆蓋一小部分本金。
以 Binance 2026 年 10 月 21 日公告列出的活期收益結構為例:[5]
| 幣種 | 即時 APR | 階梯獎勵 APR | 階梯覆蓋檔位 |
|---|---|---|---|
| USDT | 約 2.5% | 4% | 0 – 500 USDT |
| USDC | 約 2.5% | 2% | 0 – 10,000 USDC |
| ETH | 約 1.2% | 0.1% | 0 – 0.2 ETH |
這是公告發佈時點的近似值與檔位,不是本文發佈時你登入帳戶的即時報價,實際以產品頁面為準。
舉例:10,000 USDT 活期,不是全部按 6.5% 算。
假設 USDT 活期即時 APR 維持在 2.5%,額外階梯 4% 只適用於前 500 USDT,那麼:
- 基礎部分:10,000 × 2.5% = 250 USDT / 年
- 階梯部分:500 × 4% = 20 USDT / 年
- 合計約 270 USDT / 年,折算到 10,000 本金上,實際簡單年化約 2.7%,而不是 6.5%。
這就是為什麼兩個人都申購 USDT 活期、投入金額不同,最終實際收益率可能不一樣。看收益時,先問「這個加息檔位覆蓋多少金額」。
七、安全嗎?「保本」到底保什麼?
幣安把這類產品叫「保本賺幣」,這裡的「保本」指的是幣的數量層面——存 1 個 ETH 到期還是 1 個 ETH,不是指新台幣價值不變,也不是銀行存款保險。幣安官方頁面也明確提示「虛擬資產價格可能劇烈波動」「您可能無法收回投資本金」。[1]
要分清四種風險:
1. 幣價下跌風險
假設你用新台幣 90,000 元買了 1 ETH,申購 ETH 活期後 ETH 跌到新台幣 60,000 元,哪怕你多賺了一點 ETH,按新台幣算還是虧。賺幣增加的是「幣的數量」,不替你抵消「幣價下跌」。
2. 穩定幣脫鉤風險
USDT、USDC 以錨定美元為目標,但它們不是美元存款。如果穩定幣嚴重脫鉤、發行方或贖回機制出問題,即使帳面數量沒少,實際兌換價值也可能下降。
3. 平台及業務風險
活期指南說明,部分賺幣資產會提供給平台業務、出借獲利。即使有抵押管理,仍可能遇到借款人違約、市場劇烈波動、安全事件等極端情況。[2]
4. 流動性與贖回風險
活期受每日限額和資金池流動性影響;定期提前贖回會失去全部當期收益、到帳可能延遲,部分產品還不支援提前贖回。
所以結論是:「保本型」「低風險」「隨時贖回」都不等於沒有本金損失或流動性風險。 只把你能承受幣價波動的閒置資金放進來,別拿生活要用的錢去賺那點利息。
八、自動申購和到期續投:設一次,一直滾
- 活期自動申購:系統每天 UTC 02:00 和 16:00 檢查現貨帳戶閒置餘額,自動申購符合條件的活期。注意開啟後現貨餘額可能被自動轉入理財帳戶,交易或提幣前要檢查可用餘額。
- 定期自動續投:到期後自動續購同期限產品,但一般只用原始本金續投,已發獎勵回到現貨、不自動加入下一期。如果原產品額度滿了,系統可能按規則把到期資產轉入同幣種活期。
所以自動續投不是永久鎖定某個 APR,也不保證每次都買到同一產品。
九、BNB 放進理財,能自動參加 Launchpool 嗎?
符合條件的 BNB 活期和定期持倉,可以在有活動時自動參與 Launchpool 新幣挖礦;BNB 定期還可能符合 Megadrop 積分條件,符合條件的持倉也可能獲得 HODLer 空投。[2][3]
但這不是「放進去就一定有」——實際資格取決於你所在地區、產品規則、活動是否開放和持倉計算條件。如果 BNB 活期被用作借幣抵押、或已贖回用於交易,也可能影響部分活動資格。
如果你的目的只是挖新幣,要先查當期活動資格,而不是因為某個產品給過額外獎勵就立刻買 BNB。 BNB 本身的價格風險,不會因為放進賺幣就消失(BNB 值不值得買,先算清)。
十、常見問題 FAQ
幣安理財活期和定期哪個收益高?
定期通常可能給更高 APR,但不保證始終高於活期。部分活期有額外階梯獎勵或限時活動,比較時必須用同一幣種、相近時間和實際申購金額對應的收益率,不能只比頁面上最大的那個數字。
幣安活期理財可以隨時贖回嗎?
可以隨時發起符合條件的贖回申請,正常贖回成功後回現貨帳戶。但每日贖回限額、流動性不足、系統異常或資產被用作抵押等情況,可能限制或延遲贖回。
幣安定期可以提前贖回嗎?
部分定期支援提前贖回,但通常要放棄這一期全部累計收益,已發放的獎勵也可能從退回本金中扣回。部分特殊定期不支援提前贖回,以申購前的產品規則為準。
幣安定期提前贖回多久到帳?
官方通常提示最長約 72 小時退回現貨帳戶,特殊情況可能延遲。不能把提前贖回當成和活期一樣的即時取回。
幣安理財收益是每天發嗎?
不完全一樣。活期即時收益按分鐘累計到理財帳戶,階梯獎勵通常申購後第 2 天發到現貨帳戶;普通定期通常按日發到現貨,部分產品可能到期一次性發放。
幣安理財 1,000 USDT 一天能賺多少?
要先看目前實際 APR 和獎勵檔位。假設全部金額按 5% 固定 APR 簡單計算,1,000 × 5% ÷ 365,每天約 0.137 USDT。實際收益必須結合目前利率和產品規則算。
幣安理財會虧本金嗎?
有可能。幣價下跌、穩定幣脫鉤、平台及借貸業務風險都可能導致損失。官方雖然用「保本賺幣」命名,但也明確提示「虛擬資產價格可能劇烈波動」「您可能無法收回投資本金」。
幣安理財自動申購會自動複利嗎?
部分活期即時收益會累積到理財餘額,但定期自動續投一般不會自動把已發獎勵加入下一期本金。要檢查實際獎勵發放方式,別憑「開啟自動申購」就認定在完整複利。
BNB 活期和定期都能拿到新幣空投嗎?
符合條件的 BNB 活期和定期可能參與 Launchpool 和 HODLer 空投,BNB 定期還可能參與 Megadrop。能否拿到取決於當期活動和資格規則,不能保證一直有空投。
十一、相關教學與資料
- 幣安新手教學 2026:註冊→KYC→買幣→出金完整路徑
- BNB 是什麼?值不值得買?手續費抵扣、質押收益與風險一次算清
- DeFi 賺錢嗎?收益來源+5 大風險
- 幣安出金教學 2026:如何把幣安的 USDT 換回新台幣?
- Binance 官方「幣安理財簡介及使用方法」
- Binance 官方「幣安保本賺幣活期產品入門指南」
- Binance 官方「幣安賺幣定期產品入門指南」
資料核查說明
本文關鍵事實均於 2026-10-22 核對自 Binance 官方理財 FAQ 與公告頁面,逐條如下:
- 產品分類與保本含義:幣安理財(賺幣 / 保本賺幣 Simple Earn)分活期與定期;「保本」指幣的數量層面,官方頁尾明確提示「虛擬資產價格可能劇烈波動」「您可能無法收回投資本金」。來源:Binance 官方「幣安理財簡介及使用方法」。
- 活期的計息與贖回:活期即時 APR 按分鐘累計進理財帳戶,階梯 APR 在申購後第 2 天 08:00–16:00(台北時間)發到現貨帳戶;活期有每日贖回限額,資產可能被用於平台業務、出借獲利。來源:Binance 官方「幣安保本賺幣活期產品入門指南」。
- 定期的利率、提前贖回與續投:定期分固定/浮動 APR;提前贖回會失去全部累計收益、已發獎勵可能扣回,本金通常最長 72 小時退回;自動續投一般只續原始本金。來源:Binance 官方「幣安賺幣定期產品入門指南」。
- App 操作路徑:透過「理財 / 賺幣」入口選擇產品、輸入金額申購,具體路徑以 App 目前版本為準。來源:Binance 官方「如何在幣安 App 中使用幣安理財」。
- 階梯 APR 檔位示例:2026-10-21 公告列出 USDT 約 2.5% + 4%(0–500 USDT)、USDC 約 2.5% + 2%(0–10,000 USDC)、ETH 約 1.2% + 0.1%(0–0.2 ETH),為公告時點近似值,非即時報價。來源:Binance 官方「幣安理財競技場」公告(2026-10-21)。
免責聲明
文中示例年化收益率為公告時點的近似值或數學示例,僅用於理解量級,不代表目前或未來的實際收益。產品檔位、利率、贖回上限與參與規則均以幣安官方最新頁面為準。本文為產品使用教學,不構成投資建議;加密資產價格可能大幅波動,部分地區可能無法使用相關產品,請遵守所在地法律法規。
- Binance 官方「幣安理財簡介及使用方法」產品分類、活期/定期的利率規則與收益發放、提前贖回失去累積收益的規則
- Binance 官方「幣安保本賺幣活期產品入門指南」活期即時 APR 與階梯 APR 的計息、發放位置、贖回限額與資金用途
- Binance 官方「幣安賺幣定期產品入門指南」定期的計息時間、固定/浮動 APR、提前贖回與到期續投規則
- Binance 官方「如何在幣安 App 中使用幣安理財」幣安 App 內理財(賺幣)的入口與申購操作路徑
- Binance 官方「幣安理財競技場」公告(2026-10-21)USDT/USDC/ETH 活期即時 APR 與階梯獎勵的檔位示例及活動期限
- 2026-10-22更新新建活期/定期對比教學;區分即時 APR 與階梯 APR;補充 2026-10-21 官方收益檔位實例;風險表述改用官方「可能無法收回投資本金」口徑。
CoinTrailHub 編輯團隊,專注加密貨幣新手教育、交易所安全與 P2P 交易風險研究。本文基於官方資料、公開鏈上資料與區塊瀏覽器資訊整理,內容經人工審核,力求準確但不構成投資建議。
最後更新:2026-10-22 · 內容經人工審核 · 了解更多
© 2026 CoinTrailHub · 本文為原創內容,未經授權禁止轉載、採集或改寫。