
USDT 怎麼提現到銀行帳戶:完整步驟、手續費、到帳時間與帳戶凍結風險(2026)
本文目錄

USDT 換成新台幣,常見方式包括交易平台 P2P、私下 OTC、持牌平台法幣提款和加密簽帳卡消費。對多數新手來說,真正難的不是找到「賣出」按鈕,而是判斷新台幣由誰支付、資金紀錄是否完整,以及銀行帳戶可能面臨什麼風險。
如果你還沒決定走哪條出金路徑——P2P 賣幣、鏈上提幣、法幣提現(SWIFT)還是 OTC,可先看《幣安怎麼出金?4 種方式手續費、到帳時間與帳戶凍結風險對比》,選定路徑後再回本文看具體操作與排查。
這 4 種方式看起來都能完成「把幣變成錢」,但資金路徑並不相同:
- P2P 收到的通常是陌生個人或商家的轉帳;
- 透過持牌平台賣出後,用戶通常將平台支援的法幣提到本人同名銀行帳戶;
- 加密簽帳卡主要解決消費,不等於直接兌換新台幣;
- 私下 OTC 缺少平台託管,交易對手和資金來源更難核實。
對台灣讀者尤其需要說明:幣安目前在台灣並非金管會登記的虛擬資產服務提供者(VASP),虛擬資產兌換、交易撮合及相關金融業務在不同地區受到不同程度的監管[1],同時可能涉及反洗錢和稅務申報義務。個人持有或偶發交易涉及的民事效力、資金處置和法律責任,需要結合具體行為與案件事實判斷,本文不對任何具體交易作合法性結論。
本文不會提供拆單、換卡或規避銀行監測的方法。操作部分僅用於解釋 P2P 訂單結構,相關服務是否可用,應以所在地規定和平台實際頁面為準。
平台託管可以降低買家付款後賣家不放幣等交易違約風險,但不能代替賣家核對真實到帳,也不能保證新台幣付款資金沒有問題,更不能保證銀行帳戶不會受到銀行或司法機關限制。[2]
提醒:本文僅用於解釋不同虛擬資產變現路徑及其風險,不構成投資、交易或法律建議。服務範圍、帳戶要求和相關規定因地區而異,請以所在地規定和平台實際頁面為準。
快速了解
如果只記住一句話:
先判斷所在地區和銀行帳戶條件,再考慮速度和成本;不存在一個適用於所有人的「安全出金金額」。
| 你的情況 | 應先考慮什麼 |
|---|---|
| 台灣用戶 | 幣安非台灣 VASP;想用新台幣出金,通常先走本地交易所(MAX/BitoPro/XREX)中轉,別把平台 P2P 當成普通銀行換匯 |
| 香港或其他允許地區用戶 | 核對持牌平台資格、支援法幣及本人同名銀行帳戶要求 |
| 只能透過陌生人收新台幣 | 重點考慮付款方上游資金無法完整核驗的風險 |
| 第一次了解出金路徑 | 先研究平台規則和當地要求,不要僅憑教學決定操作 |
| 已經出現銀行帳戶限制 | 先向銀行確認限制類型,保留紀錄,必要時諮詢律師 |
過去很多文章習慣按照「幾千元走 P2P、幾萬元拆單、大額走 OTC」來分類,但這種判斷並不可靠。銀行帳戶是否受到限制,不只取決於金額,還可能與付款方資金來源、交易頻率、帳戶歷史、司法協查和銀行風險模型有關。拆成小額也不能改變涉案資金的性質。
目錄
- 先分清:賣幣、提幣和法幣提款
- USDT 換成新台幣的 4 種路徑
- 選擇出金路徑前,先判斷 4 個條件
- P2P 賣幣的 7 個步驟:每一步核對什麼
- P2P 賣幣最容易出現的 4 個判斷錯誤
- 為什麼銀行帳戶可能受到限制
- 銀行帳戶受到限制後怎麼辦
- 常見出金方法核驗:分別解決什麼問題
- 常見問題 FAQ
- 相關推薦
順利的話 10 分鐘內走完 P2P 賣幣流程,最容易栽的是兩處:只看付款截圖就放幣,以及把商家說的「資金沉澱時間」當成安全保證。
一、先分清:賣幣、提幣和法幣提款
很多新手第一次出金,會卡在第一步——把幾個看起來相近的詞搞混。
這裡先把三件事說清。
P2P 賣幣:在平台撮合下把 USDT 賣給交易對手,新台幣通常由對方轉入你的實名收款帳戶。
提幣:把 USDT 從一個平台帳戶或錢包地址轉到另一個帳戶或地址,資產仍然是 USDT,沒有變成新台幣。
法幣提款:先在支援法幣交易的平台把虛擬資產賣成法幣(如 USD、HKD 等),再將法幣提到本人同名銀行帳戶。[3]
法幣提款和 P2P 賣幣的最大區別在於付款結構。P2P 通常由交易對手向你轉帳;持牌平台的法幣提款通常透過平台或合作銀行處理,並要求銀行帳戶與平台實名一致。
因此,用戶搜尋「USDT 換新台幣」時,實際需求通常分成四類:
- 在 P2P 市場賣出 USDT,收到交易對手支付的新台幣;
- 與私人承兌方進行場外 OTC 交易;
- 在持牌平台賣出 USDT,再將平台支援的法幣提到本人同名銀行帳戶;
- 使用加密簽帳卡消費,而不是把新台幣直接提到銀行帳戶。
如果你還沒搞懂 USDT 是什麼,先看這篇:
二、USDT 換成新台幣的 4 種路徑
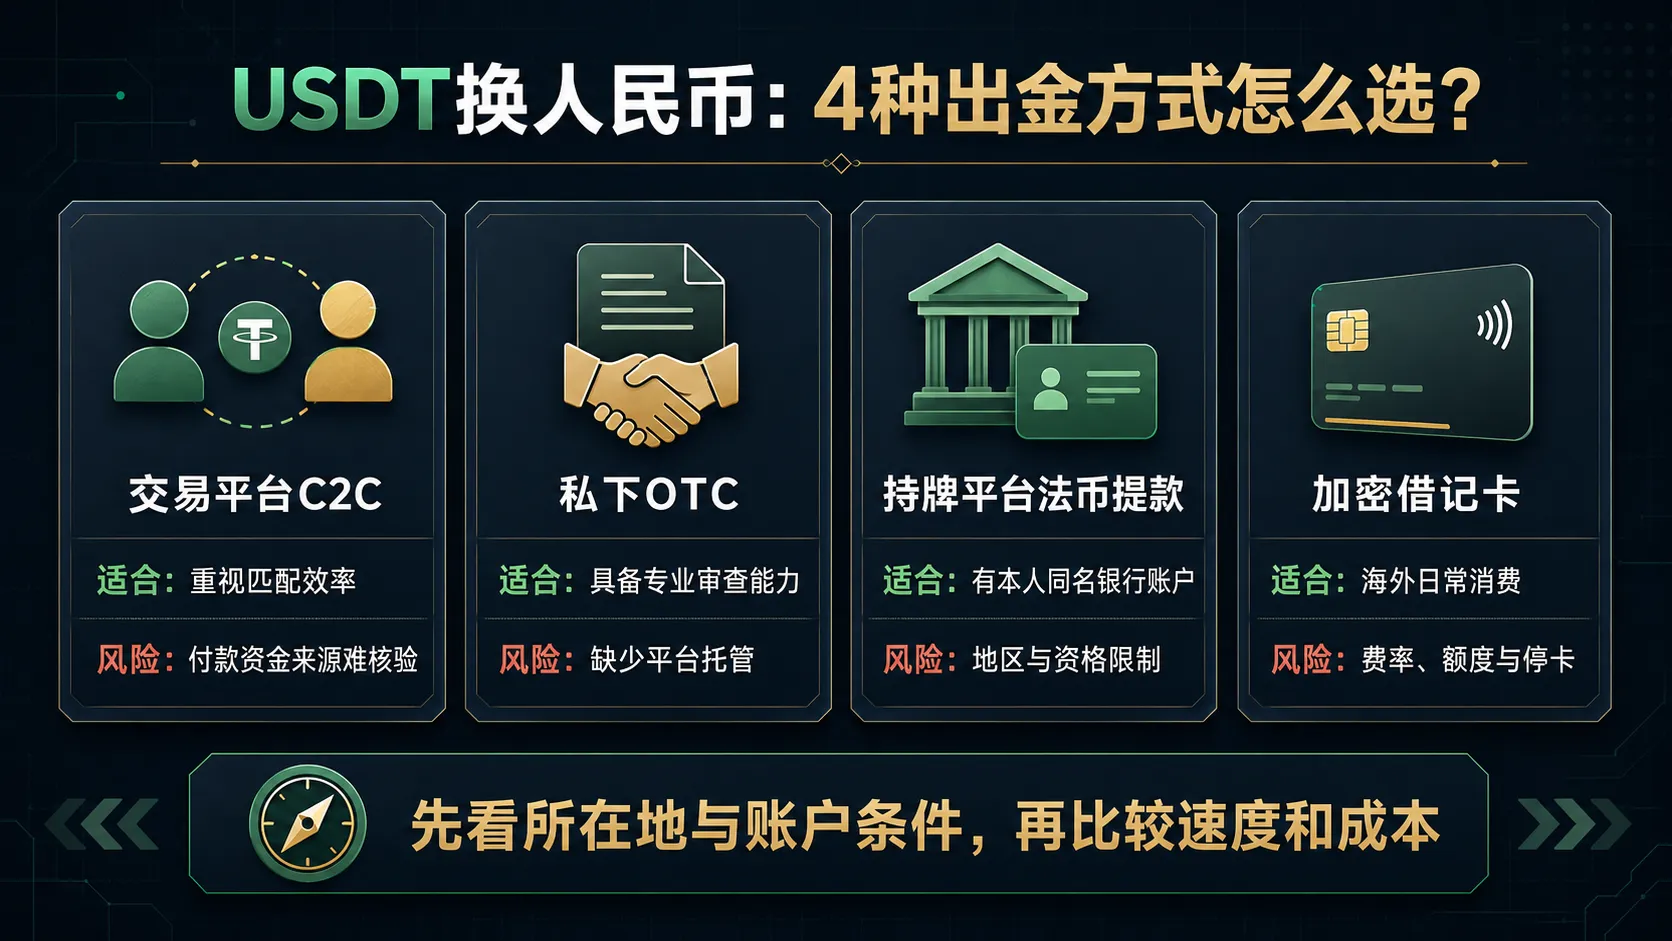
| 路徑 | 新台幣或法幣由誰支付 | 主要優勢 | 主要風險 | 更適合誰 |
|---|---|---|---|---|
| 交易平台 P2P | 陌生個人或認證商家 | 匹配方便、有平台託管 | 無法完整核驗付款資金的上游來源 | 所在地區允許且理解風險的用戶 |
| 私下 OTC | 私人承兌方 | 金額和匯率可以協商 | 缺少平台託管,詐騙和涉案資金風險較高 | 具備專業審查能力的用戶或機構 |
| 持牌平台法幣提款 | 平台或合作銀行 | 通常進入本人同名帳戶,紀錄相對完整 | 存在地區、資格、幣種和銀行限制 | 有合資格帳戶、重視資金紀錄的用戶 |
| 加密簽帳卡 | 發卡機構和支付網絡 | 可用於特定地區的日常消費 | 存在費率、額度、地區和停卡風險 | 有海外消費需求的用戶 |
交易平台 P2P:平台託管的是虛擬資產,降低交易雙方直接違約的風險。但新台幣通常仍由交易對手支付,平台認證不能證明每一筆付款的上游資金都不存在問題。
私下 OTC:缺少平台託管和訂單紀錄,對手方身份、匯率、付款帳戶和資金來源更難核實。對新手而言,如果無法核驗實際交易對手、付款帳戶和完整訂單紀錄,就不應該僅因為報價更高或到帳更快選擇私下 OTC。「承兌」只是市場中的常見稱呼。如果最終仍由陌生個人帳戶付款,並不會因此獲得額外的合規保障,資金來源也仍然需要判斷。
持牌平台法幣提款:適用範圍取決於用戶所在地、平台牌照、支援幣種和銀行帳戶。部分平台要求法幣只能提到本人同名帳戶。[4]它不能簡單等同於「台灣銀行帳戶直接收新台幣」。
加密簽帳卡:本質是消費工具。不同卡片的開卡費、儲值費、兌換價差、ATM 提現費用和地區限制差異很大,不能統一寫成 2%–3%,應以具體發卡機構費率表為準。
三、選擇出金路徑前,先判斷 4 個條件
選擇出金路徑時,很多人會先按金額分類:小額走 P2P,大額再尋找其他管道。但金額只是風險變數之一,不能單獨決定一條路徑是否適合。
在比較到帳速度、報價和手續費之前,建議先回答下面 4 個問題。
1. 你所在的地區是否允許使用這項服務?
同一個平台在不同地區開放的 P2P、法幣提款和支付方式可能不同。能在 App 中看到入口,只能說明當前帳戶可能顯示相關功能,不代表該服務符合所在地規定,也不代表銀行必須接受相關資金。
2. 新台幣或法幣是誰支付的?
這是 P2P 和持牌平台提款最重要的區別。
- P2P:通常由交易對手付款;
- 持牌平台提款:通常由平台或合作銀行處理;
- 私下 OTC:付款人和實際交易對手可能不一致;
- 加密簽帳卡:透過發卡機構和支付網絡結算。
3. 收款帳戶是不是本人同名帳戶?
正規平台通常要求平台實名與銀行帳戶姓名一致。第三方代付、借用家人銀行卡或者替別人代收代轉,都會顯著增加解釋資金關係的難度。
4. 這條路徑能不能留下完整紀錄?
至少應包括:
- 平台訂單編號;
- 交易對手頁面資訊;
- 訂單聊天紀錄;
- 實際付款人姓名;
- 銀行或支付平台流水;
- 幣的來源紀錄;
- 必要時的鏈上交易哈希。
金額不是唯一風險變數。不存在公開統一的「5 萬元以上一定觸發風控」或「低於某個金額就安全」。拆單、換帳戶或者更換幣種,也不能改變付款資金的真實來源。
四、P2P 賣幣的 7 個步驟:每一步核對什麼
下面以常見平台頁面為例,解釋 P2P 訂單的基本結構。不同平台的帳戶名稱、頁面入口、支援法幣和收款方式可能不同。
以下流程僅用於幫助理解 P2P 訂單如何運作,不代表相關服務在你的所在地可用或符合當地規定。操作前應核對平台服務範圍和所在地要求。
第一步:把 USDT 劃到資金帳戶
打開 App → 錢包 → 劃轉,把 USDT 從「現貨帳戶」劃到「資金帳戶」。
同一平台內部帳戶劃轉通常不涉及鏈上網路費用,到帳一般也比較快,但具體規則和到帳狀態以平台當前頁面為準。
不同平台的帳戶名稱可能不一樣,不能把幣安的「資金帳戶」規則套用到所有平台。
第二步:設定收款方式
進 P2P → 設定 → 收款方式,新增銀行帳戶或本地支付方式。
收款帳戶姓名通常需要與平台 KYC 姓名一致。姓名不一致可能導致訂單申訴、付款退回或帳戶審核;第三方代付還可能使平台的訂單保障失效。
第三步:進入賣出頁面
在平台向你的帳戶開放相關服務的情況下,進入 P2P 頁面後選擇「賣出」,再查看當前支援的虛擬資產、法幣和收款方式。部分地區或帳戶可能不會顯示新台幣及相關支付選項。
第四步:選商家——我的實際判斷順序
我實際使用 P2P 賣出 USDT 時,早期也會先比較金額和報價。後來操作次數增加後,我調整了順序:先看商家的帳戶歷史、累計訂單量、近期完成率和自己的歷史交易紀錄,最後才比較報價。
我一般重點查看:
- 帳戶建立時間和首次交易時間;
- 我個人通常優先查看使用超過 1 年的帳戶,但不會把「超過 1 年」當成安全標準;
- 30 天訂單量和完成率;
- 累計訂單量和交易對手數量;
- 是否屬於平台認證廣告方;
- 當前廣告支援的收款方式;
- 交易限額是否符合需求;
- 是否要求脫離平台溝通;
- 當前訂單是否適用平台保障。
我的實際選擇順序是:先排除要求脫離平台溝通或訂單資訊明顯異常的商家,再比較帳戶時間、訂單資料和自己的歷史交易紀錄,最後才看報價。如果熟悉商家和陌生商家的報價只差幾塊錢,我通常不會只為這點價差更換交易對手。
以我最近重複交易的一位商家為例,截圖時該帳戶已經建立 1772 天,首次交易距今 1541 天,累計訂單超過 7 萬筆,近 30 天完成 3418 筆,完成率顯示為 100%。在我保留的部分近期訂單紀錄中,與該商家完成的金額包括 650 元、1000 元、2000 元和 2500 元。
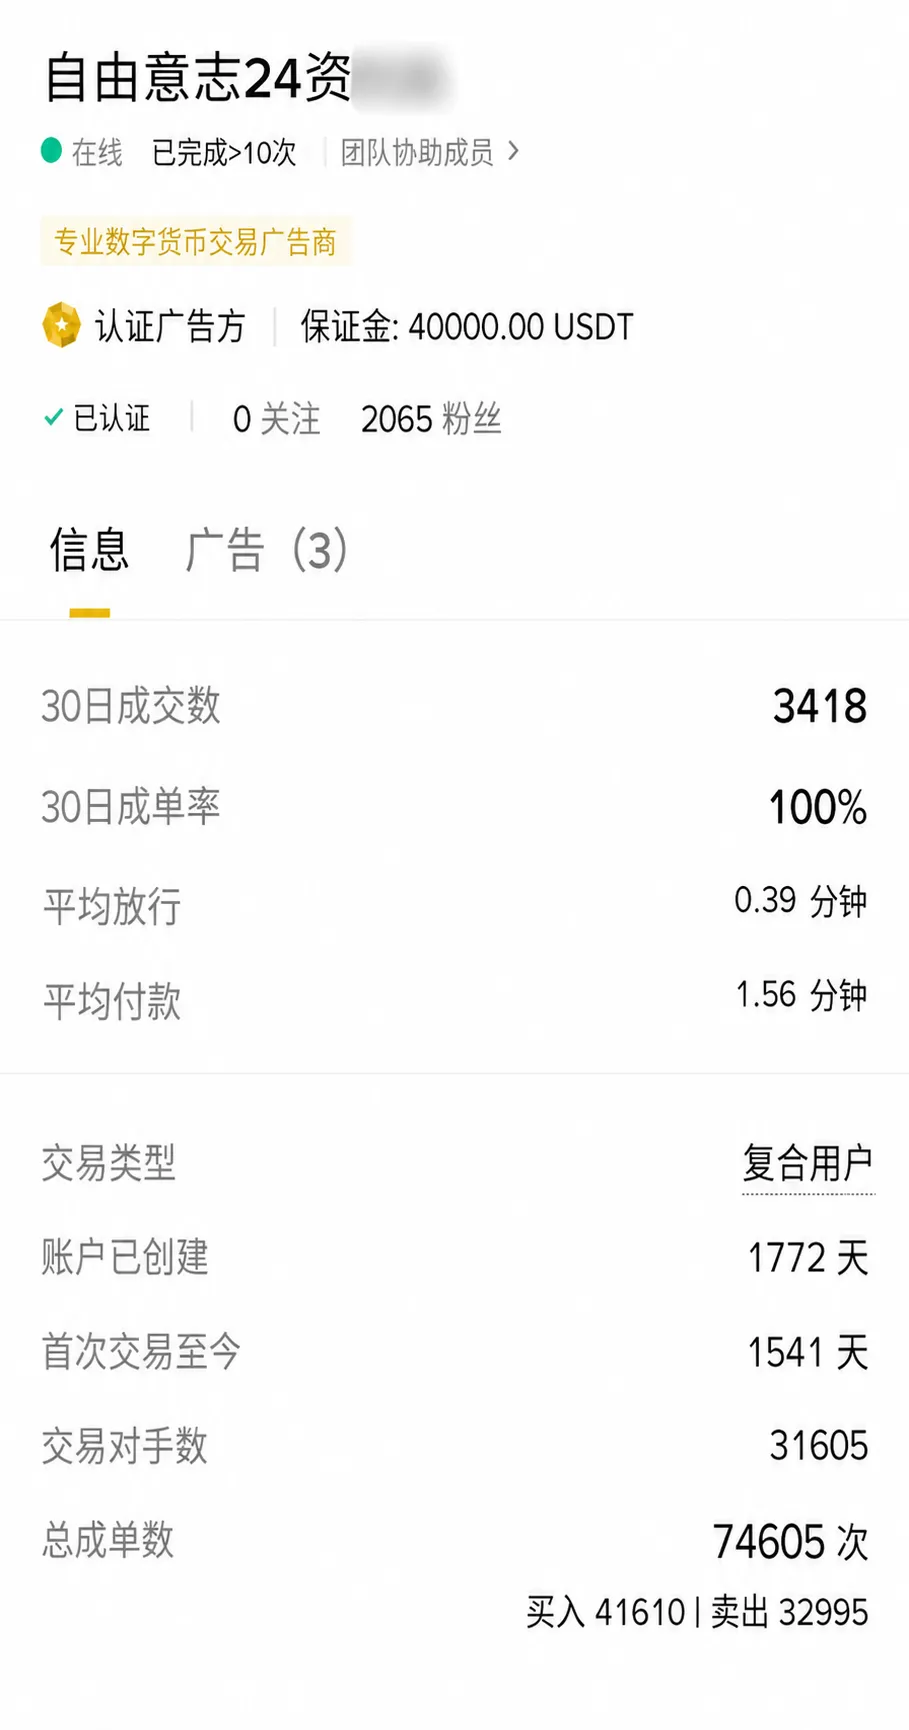
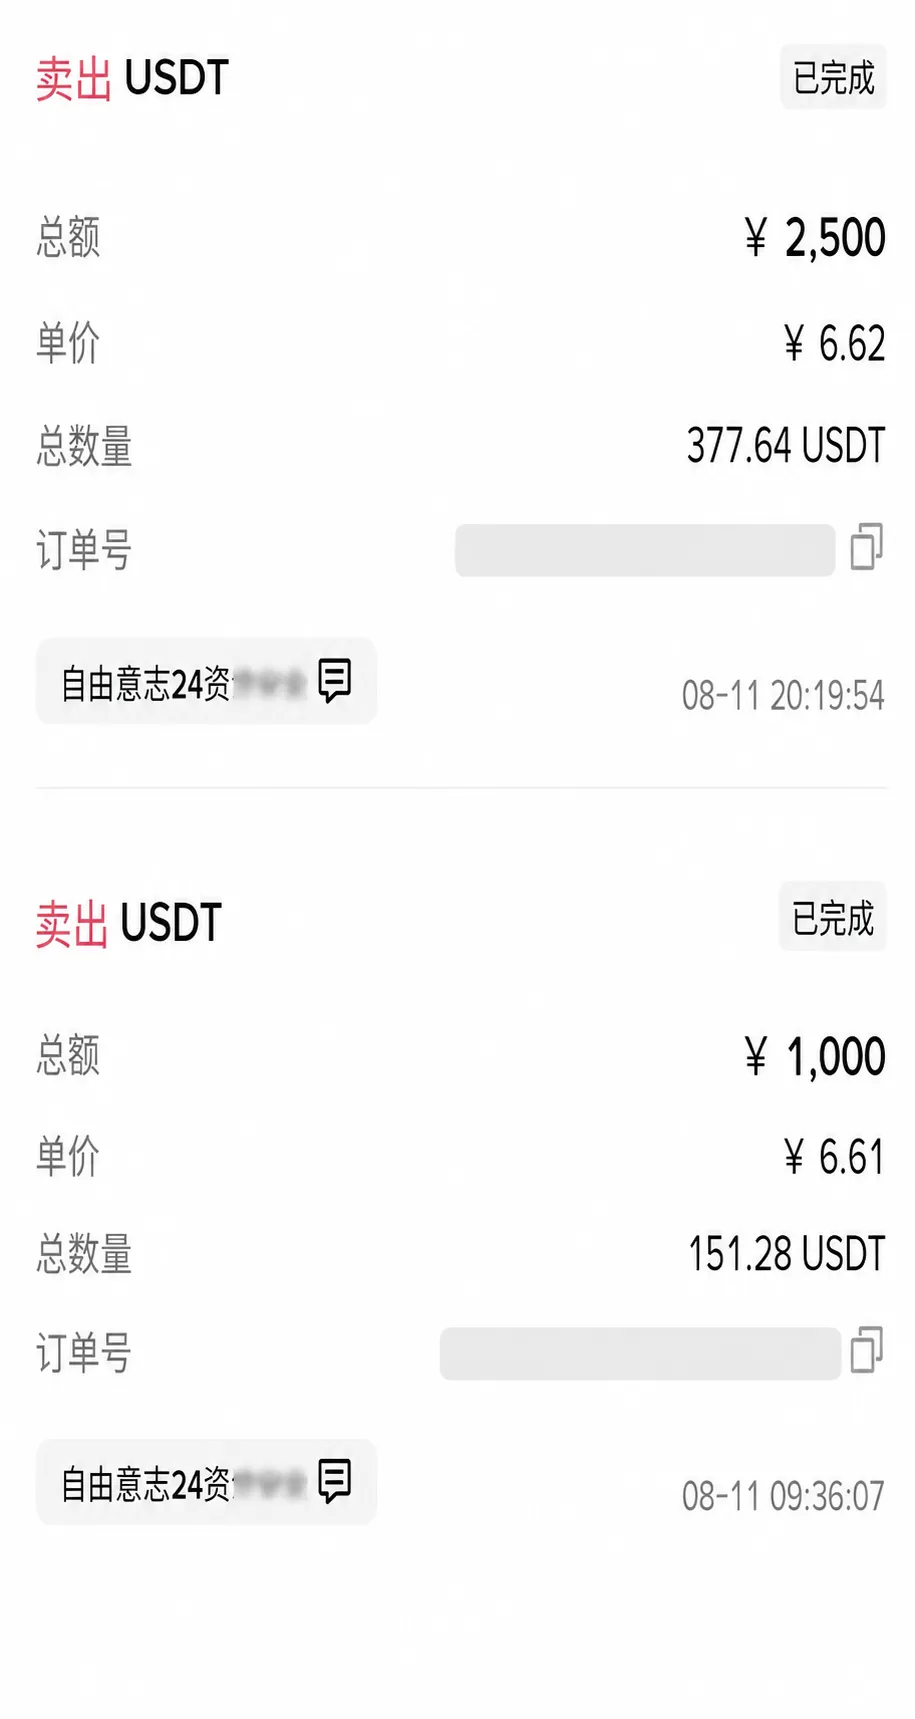
這些紀錄能說明該帳戶存在時間較長、歷史交易量較高,也與我保留的多筆歷史訂單紀錄相互印證。但這些指標反映的只是過去的交易表現,不能證明當前新台幣付款的上游來源沒有問題。即使面對交易過的商家,我仍會重新確認付款人、到帳金額和訂單資訊。
我個人目前主要使用支付 App 收款,因為查看到帳紀錄比較方便。這只是我的使用習慣,不代表支付 App 比銀行帳戶更安全。
經驗邊界:這些紀錄能夠說明我是怎麼篩選商家的,但不能證明「固定老商家+支付 App」可以消除帳戶凍結風險。
部分平台或特定 P2P 專區可能提供帳戶凍結補償機制,但補償比例、金額上限、適用訂單、排除情形和申請材料會變化。下單前應查看當前訂單實際適用的規則,並保存規則頁面。平台補償不等於銀行解除限制,也不代表所有凍結情況都能獲得補償。
如果無法找到適用於當前訂單的官方條款,就不要把「100% 賠付」或「最高 5 萬 USDT」當作確定結論。
第五步:下單,等買家付款
確認數量、單價、總價,下單。USDT 被平台託管凍結。
買家點了「已付款」後,別急著放幣。
第六步:確認自己帳戶真的到帳
這是整段流程裡最容易被騙的一步。
買家發來付款截圖,不等於你的帳戶真的到帳了。付款截圖可以偽造,簡訊通知也可能造假。你要打開自己的銀行 App 或支付 App,看真實餘額有沒有增加。
確認真到帳了,再點「確認收款並放幣」。
除了確認金額真實到帳,還要核對實際付款人姓名是否與訂單實名一致。如果收到多個不同姓名帳戶的付款、訂單金額與實際到帳不一致,或者對方要求退款到另一個帳戶,應暫停放幣,並透過平台訂單申訴處理。
如果訂單確實需要退款,應先由平台介入,確認原付款路徑和退款方式。不要根據聊天中臨時提供的新卡號退款,也不要把錢轉給與原付款人無關的第三人,否則可能產生二次損失。
在付款人、到帳金額或退款路徑存在異常時,不要因為對方催促而先放幣。應保持 USDT 處於平台託管狀態,等待申訴處理結果。
第七步:放幣,完成
確認到帳後點放幣,USDT 釋放給買家,新台幣留在你帳戶裡。
P2P 訂單付款時間由廣告條款、支付管道和對手方操作決定,不能統一承諾「一天內到帳」。應以當前訂單倒數計時和平台頁面為準。
官方資料:Binance P2P 安全提醒
五、P2P 賣幣最容易出現的 4 個判斷錯誤
錯誤 1:把現貨帳戶和資金帳戶混為一談
部分平台的 P2P 交易只能使用資金帳戶中的資產。如果頁面顯示餘額不足,應先查看資產所在帳戶和平台當前規則,不要反覆儲值或轉帳。
不同平台的帳戶名稱可能不一樣,不能把幣安的「資金帳戶」規則套用到所有平台。
錯誤 2:只看付款截圖,不核對真實到帳
付款截圖、簡訊通知和對方發送的銀行頁面都不能替代本人核實。
放幣前至少確認:
- 本人銀行 App 或支付帳戶已經真實入帳;
- 金額與訂單一致;
- 實際付款人與訂單資訊一致;
- 資金不是來自多人分筆付款;
- 對方沒有要求脫離平台處理。
錯誤 3:把所謂「資金沉澱時間」當成安全保證
網路上經常有人建議收到錢後放置 24 小時、48 小時甚至 3 天再轉出。但沒有公開統一的銀行規則能證明,只要等待一定時間就不會受到限制。
如果上游資金涉及案件,等待一段時間不會改變其性質。正確做法不是猜測「安全時間」,而是保存完整交易紀錄,避免代收代付,並在出現限制後配合銀行或相關機關核查。
錯誤 4:認為交易過的老商家以後一定安全
我個人會優先查看帳戶使用超過 1 年、累計訂單較多,並且與我完成過交易的商家。這可以減少面對完全陌生商家時的資訊不足,但不能保證以後的每一筆付款都沒有問題。
商家的收付款帳戶、實際付款人和資金路徑都可能變化。因此,即使是固定交易過的商家,每筆訂單仍然需要重新核對:
- 實際付款人是否與訂單實名一致;
- 是否由多個不同姓名的帳戶付款;
- 到帳金額是否與訂單一致;
- 是否要求脫離平台溝通;
- 當前訂單是否適用平台保障。
老商家和歷史訂單是篩選資訊,不是安全承諾。
六、為什麼銀行帳戶可能受到限制?
P2P 賣幣的核心問題是:你通常無法完整核驗新台幣付款方的上游資金來源。
一種典型情況是:
- 受害者受到欺騙並按照指示付款;
- 詐騙人員可能控制相關資金購買 USDT,也可能誘導受害者直接向 P2P 賣家的帳戶付款;
- 賣家看到新台幣到帳後釋放 USDT;
- 受害者報案後,相關機關沿新台幣資金鏈追查;
- 收到相關款項的帳戶可能被採取限制措施。
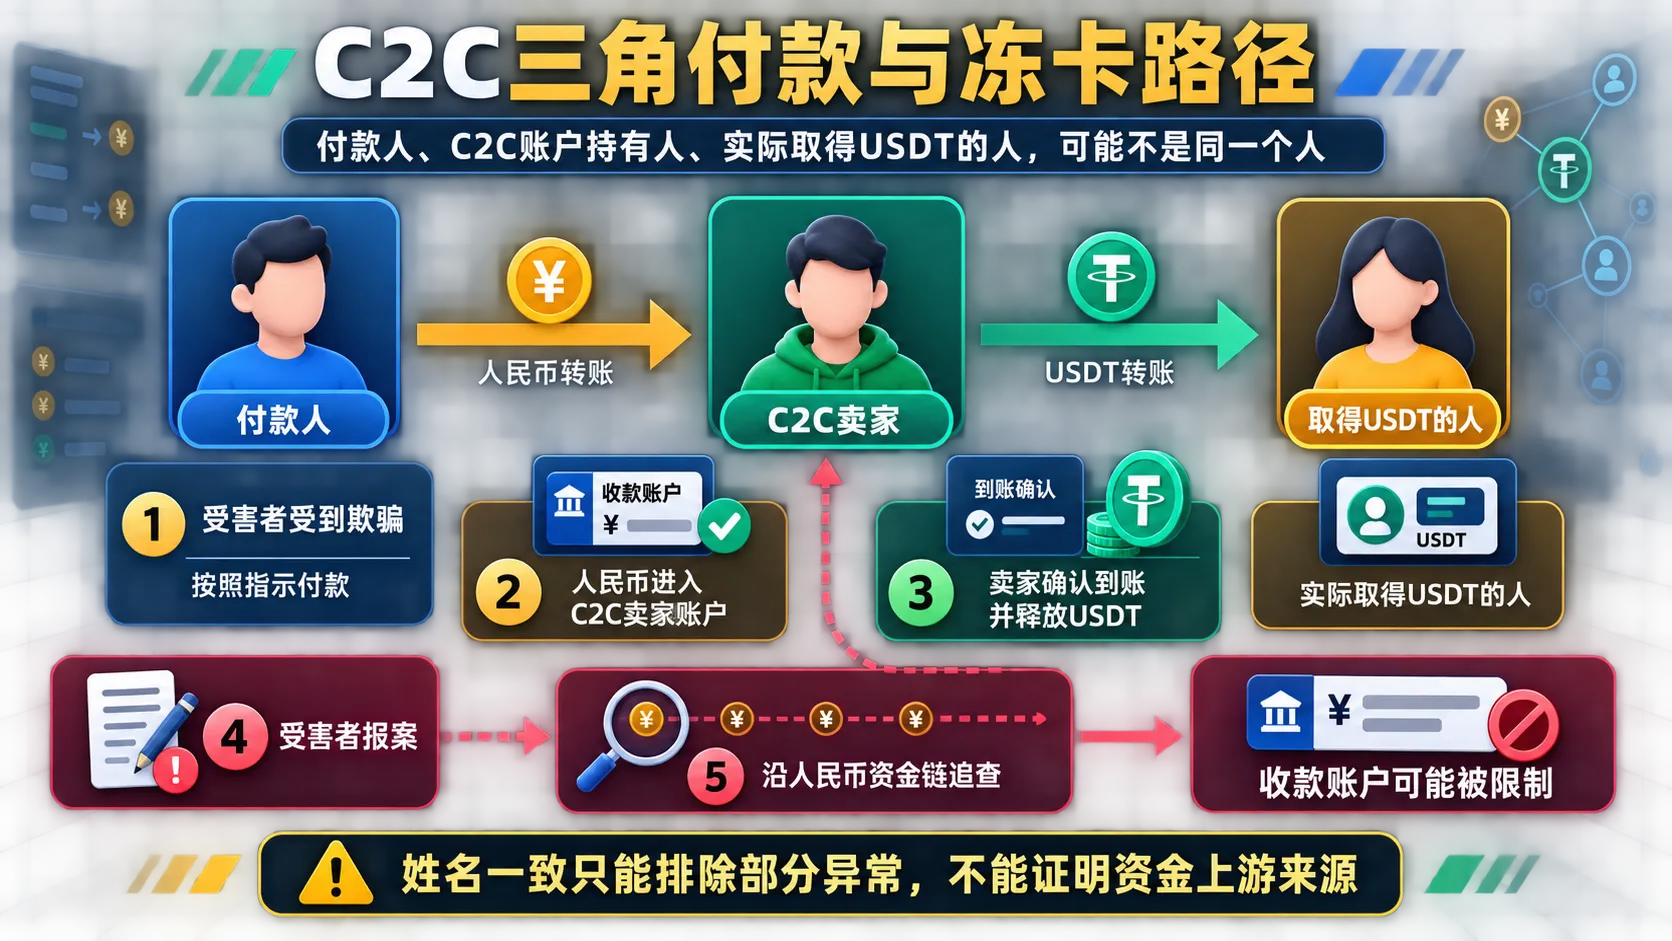
在這種「三角付款」中,付款人、P2P 帳戶持有人和實際取得 USDT 的人可能並不是同一個人。這也是為什麼需要核對實際付款人與訂單實名是否一致。姓名不一致是明顯異常信號,但姓名一致也只能排除部分第三方付款問題,不能證明資金的完整上游來源。
這並不意味著每次 P2P 交易都會出現問題,也不意味著認證商家的資金一定有問題。關鍵在於:普通用戶沒有能力僅憑平台帳號、成交量和完成率判斷每筆新台幣的完整來源。
可以降低部分操作風險、並幫助保留證據的做法
- 只使用本人實名帳戶
平台實名、銀行帳戶和收款帳戶應保持一致。不要借用家人朋友的帳戶,也不要替別人代收代轉。
- 拒絕第三方代付
如果實際付款人和訂單交易對手不一致,應暫停交易並聯繫平台。不要因為錢已經到帳就忽略姓名差異。
- 不脫離平台溝通
不要根據買家要求轉到 LINE、Telegram 或其他管道溝通。訂單聊天紀錄是發生爭議時的重要證明。
- 不參與代收、代轉和刷流水
所謂「幫忙收款」「包裝流水」「代買幣」「代出金」,可能使帳戶成為非法資金轉移鏈路的一部分。
- 保存完整證據
保存訂單、聊天、付款人姓名、銀行流水、資產來源和鏈上哈希。僅保存一張訂單截圖通常不夠。
- 不要相信固定的安全金額
不存在公開統一的「低於 5 萬元不會觸發風控」。金額、頻率、交易對象、資金來源和帳戶歷史都可能影響結果。
- 不要嘗試規避風控
拆單、換卡、更換付款人、隱瞞交易性質或編造資金用途,都不能改變資金真實來源,還可能增加後續解釋難度。
注意:這些做法只能幫助保留證據、降低部分操作和詐騙風險,不能保證銀行帳戶不會受到限制。任何平台認證、商家標籤或賠付計劃,都不能代替銀行和司法機關對新台幣資金鏈的判斷。
七、銀行帳戶受到限制後怎麼辦?
先向銀行確認「不能使用」的具體原因。用戶口中的「凍卡」可能對應不同情況:
- 銀行帳戶風險控制;
- 非櫃面交易受限;
- 支付管道限制;
- 司法機關止付或凍結;
- 其他司法機關採取的措施。
不同情況的處理機關、材料和期限都不相同,不能只憑 App 提示自行判斷。
第一步:聯繫銀行確認限制類型
向銀行詢問:
- 是銀行內部限制還是司法機關措施;
- 限制的是整張卡還是部分功能;
- 能否查詢採取措施的機關;
- 需要提交哪些身份和交易材料;
- 是否有案件編號、聯繫方式或書面通知。
第二步:整理完整材料
可以提前整理:
- 身份證件和銀行卡資訊;
- 平台實名資訊;
- P2P 訂單編號;
- 訂單聊天紀錄;
- 實際付款人姓名和金額;
- 銀行流水;
- USDT 來源和交易紀錄;
- 鏈上交易哈希;
- 平台申訴或客服紀錄。
第三步:如實說明交易過程
不要刪除聊天、偽造合約、編造借貸關係或者虛構商品交易。材料之間互相矛盾,可能使核查更加複雜。
第四步:不要透過其他人的銀行卡繞行
不要繼續借用家人朋友的帳戶收款,也不要幫助別人轉移相關資金。這不能解決原帳戶問題,還可能讓更多帳戶進入調查範圍。
第五步:不要未經核實私下退款
如果有人以「涉案資金」「幫助解凍」為由要求你把款項退到指定帳戶,不要僅憑電話、聊天紀錄或個人提供的材料直接轉帳。應先核實對方身份、凍結機關和案件資訊;涉及退款、退賠或資金返還時,按照銀行、辦案機關或專業律師確認的程序處理。
私下把錢轉給另一個帳戶,不一定能夠解除原有限制,還可能造成新的資金損失。
第六步:必要時諮詢律師
如果涉及司法機關、金額較大、異地處理或者被要求退賠,不要只依賴網路教學。建議諮詢熟悉刑事、反洗錢或虛擬資產案件的律師。
八、常見出金方法核驗:分別解決什麼問題?
圍繞 USDT 出金,網路上流傳著不少看起來很具體的方法,例如等待幾天、拆成小額、更換收款帳戶、先換成其他幣種,或者只與固定老商家交易。
這些方法解決的問題並不相同。有些可以減少部分操作風險,有些只是個人經驗,還有一些不能改變新台幣付款資金的來源。
| 常見方法 | 實際能解決什麼 | 不能解決什麼 |
|---|---|---|
| 選擇認證老商家 | 減少面對完全陌生商家的資訊不足 | 不能證明當前付款的上游來源 |
| 重複選擇交易過的商家 | 可以參考過去的付款速度和溝通紀錄 | 不能保證以後每筆付款的資金來源相同 |
| 使用平台託管 | 降低部分交易違約風險 | 不能阻止銀行或司法機關調查資金鏈 |
| 核對付款人姓名 | 發現第三方代付和多人付款異常 | 不能完整核驗付款人的上游資金 |
| 使用支付 App 收款 | 方便查看和保存到帳紀錄 | 不能改變資金來源,也不能保證帳戶不受限制 |
| 收款後等待 2–3 天 | 沒有可靠證據證明存在統一的保護作用 | 不能改變涉案資金性質 |
| 大額拆成多筆 | 只會改變單筆金額 | 不能形成「安全金額」,也不能改變資金來源 |
| 先把 USDT 換成 BTC 或 ETH | 改變賣出的虛擬資產種類 | 不能改變最終新台幣付款人及上游資金鏈 |
| 持牌平台法幣提款 | 資金路徑和帳戶關係通常更清晰 | 不能消除資格審查、資金來源核驗、稅務和銀行審核 |
這些方法之所以容易被相信,是因為用戶常把「這次操作後沒有出事」理解成「這個操作能夠防止出事」。但一次正常交易只能說明當次沒有出現可見異常,不能證明等待時間、金額、收款工具或幣種發揮了保護作用。
更有實際價值的是核對和留證
相對有價值的做法包括:
- 使用本人實名收款帳戶;
- 查看商家帳戶歷史和長期交易資料;
- 核對實際付款人與訂單實名是否一致;
- 拒絕第三方代付和多人付款;
- 不脫離平台溝通;
- 保存訂單、聊天、流水和資產來源紀錄;
- 發現異常時透過平台申訴處理。
這些做法不能保證銀行或支付帳戶不會受到限制,但可以減少部分操作和詐騙風險,並在發生問題後留下較完整的紀錄。
結論:固定老商家、支付 App 收款和歷史訂單可以作為個人篩選經驗,但不能作為「不會凍卡」的證明。每一筆訂單仍需重新核對。
九、常見問題 FAQ
Q1:USDT 換成新台幣手續費多少?
P2P 的實際成本可能包括平台成交費、買賣價差和商家報價差。部分訂單可能不單獨收取成交手續費,但不能統一理解為「全部免費」。
持牌平台還可能涉及現貨交易費、法幣提款費和銀行轉帳費;加密簽帳卡可能涉及儲值費、兌換價差、消費費和 ATM 提現費用。具體以當前帳戶、訂單頁面及服務商費率表為準。
Q2:第一次出金多少合適?
小額測試可以幫助熟悉訂單流程、核對到帳資訊和了解平台申訴入口,但不存在具有法律或銀行保證的「安全測試金額」。測試成功也不能證明同一商家下一筆付款的資金來源相同。
因此,第一次操作的重點不是尋找某個安全數字,而是確認所在地規則、平台服務範圍、實名關係和證據保存方式。
Q3:銀行帳戶和支付 App 哪個更安全?
我個人目前主要使用支付 App 收款,因為查看實際到帳資訊和歷史流水比較方便,這是我多次 P2P 交易形成的使用習慣。
但這不代表支付 App 比銀行帳戶更安全。兩種收款工具都可能根據交易行為、帳戶歷史、資金鏈和司法協查採取限制措施。收款方式只能改變到帳管道,不能改變新台幣付款方的上游資金來源。
我選擇收款方式時更看重三個條件:
- 必須是本人實名帳戶;
- 能清楚核對實際付款人和到帳金額;
- 能保存完整的交易流水。
不應把任何一種收款工具宣傳成「不會凍卡」。
Q4:銀行帳戶受到限制後能自己解嗎?
先聯繫銀行確認限制類型。銀行內部風險控制和非櫃面限制,可以按照銀行要求提交身份證明、帳戶流水和交易材料,但能否恢復、需要多久,應以審核結果為準。司法機關採取的措施則需要聯繫相關機關並配合核查。不要只憑 App 提示自行判斷,也不要透過他人帳戶繞行。
Q5:認證商家和老商家能避免收到涉案資金嗎?
不能保證。認證狀態、帳戶時間、成交量和完成率,主要反映商家在平台上的認證情況及歷史交易表現,不能證明當前付款的完整上游來源。它們可以作為篩選指標,但每筆訂單仍需核對實際付款人、到帳金額和異常付款情況。
Q6:把 USDT 換成 BTC 或 ETH 再出金,會不會更安全?
不會因為更換幣種就自動更安全。
銀行帳戶風險主要取決於最終新台幣付款方和上游資金鏈,而不是你賣出的是 USDT、BTC 還是 ETH。如果最後仍由陌生 P2P 交易對手支付新台幣,資金來源風險依舊存在。
先換成 BTC 或 ETH 還會增加交易費、價差、價格波動和紀錄複雜度,因此不應把它作為降低凍卡風險的方法。
Q7:出金和提幣到底有什麼區別?
出金通常指賣出虛擬資產並收到法幣;提幣是把 USDT 從一個帳戶或地址轉到另一個帳戶,資產仍然是 USDT。
此外還有持牌平台法幣提款,指賣出虛擬資產後,把平台支援的法幣提到本人同名銀行帳戶。
操作前先判斷自己需要的是 P2P 賣幣、持牌平台法幣提款,還是單純轉移 USDT,能夠避免選錯功能。
相關推薦
- 幣安買 USDT 教學 2026:P2P 購買流程、選商家與付款 —— 買入和賣出都涉及商家核對,但賣出時還要額外關注實際付款人及新台幣資金來源風險
- 歐易 OKX 怎麼買 USDT?P2P 流程與避坑(2026) —— 可用於了解另一平台的 P2P 帳戶結構與訂單流程,具體功能以所在地區實際頁面為準
- 轉錯鏈還能找回來嗎?提幣網路和錢包地址(2026) —— 賣幣前如果涉及提幣,先搞懂 TRC20/ERC20 區別
- BEP20 USDT 是什麼?Binance-Peg BSC-USD 與原生 USDT 的區別 —— 提現或提幣前,先分清 TRC20/ERC20/BEP20 三種網路和幣種
- 幣安/歐易買的 USDT 放哪?交易所還是提到錢包(2026) —— 出金之前,先想清楚幣放哪
- 什麼是 USDT?泰達幣的用途和風險(2026) —— 還不清楚 USDT 是什麼,先從這裡開始
- 幣安和歐易哪個好?新手怎麼選,5 個維度實測對比 —— 還在糾結用哪個平台,先看這個
- 新手交易避坑指南:別輕信帶單老師,遠離高槓桿 —— 補充了解假客服、私下交易和代收代付等風險
資料核查說明
本文關鍵事實均於 2026-10-16 核對自 FATF、Binance、HashKey 與 OSL 官方資料,逐條如下:
- 監管口徑:虛擬資產兌換、交易撮合及相關金融業務在不同地區受到不同程度的監管,同時可能涉及反洗錢和稅務申報義務。來源:FATF 虛擬資產資料。
- 平台託管的邊界:平台託管可降低交易違約風險,但不能保證新台幣付款資金沒問題,也不能保證銀行帳戶不受銀行或司法機關限制。來源:Binance P2P 安全提醒。
- 法幣提款路徑:先在支援法幣交易的平台把虛擬資產賣成法幣,再將法幣提到本人同名銀行帳戶。來源:OSL 虛擬資產兌換法幣說明。
- 同名帳戶要求:部分持牌平台要求法幣只能提到本人同名帳戶。來源:HashKey Exchange 法幣提款說明。
免責聲明
本文僅用於 USDT 變現路徑的風險科普,不構成任何投資建議、理財建議或交易建議,也不構成任何形式的合規或法律意見。
加密資產價格波動較大,出金還涉及反洗錢、稅務申報等法律法規風險。不同地區對虛擬貨幣交易的態度和規定不同,請務必以你所在地的法律法規為準,並在大額操作前諮詢專業人士。
本文不提供代賣幣、代出金、代操作服務,不收集用戶個人資訊。
- FATF 虛擬資產資料反洗錢與外匯管理風險
- Binance P2P 安全提醒平台託管不保證法幣資金安全
- OSL 虛擬資產兌換法幣說明持牌平台法幣提款路徑
- HashKey Exchange 法幣提款說明法幣提款本人同名帳戶要求
- 2026-10-16更新補上證據鏈引用與「資料核查說明」,更新關鍵事實核驗日期。
CoinTrailHub 編輯團隊,專注加密貨幣新手教育、交易所安全與 P2P 交易風險研究。本文基於官方資料、公開鏈上資料與區塊瀏覽器資訊整理,內容經人工審核,力求準確但不構成投資建議。
最後更新:2026-09-15 · 內容經人工審核 · 了解更多
© 2026 CoinTrailHub · 本文為原創內容,未經授權禁止轉載、採集或改寫。