
XRP Ledger 是什麼?Ripple 與跨境支付
本文目錄

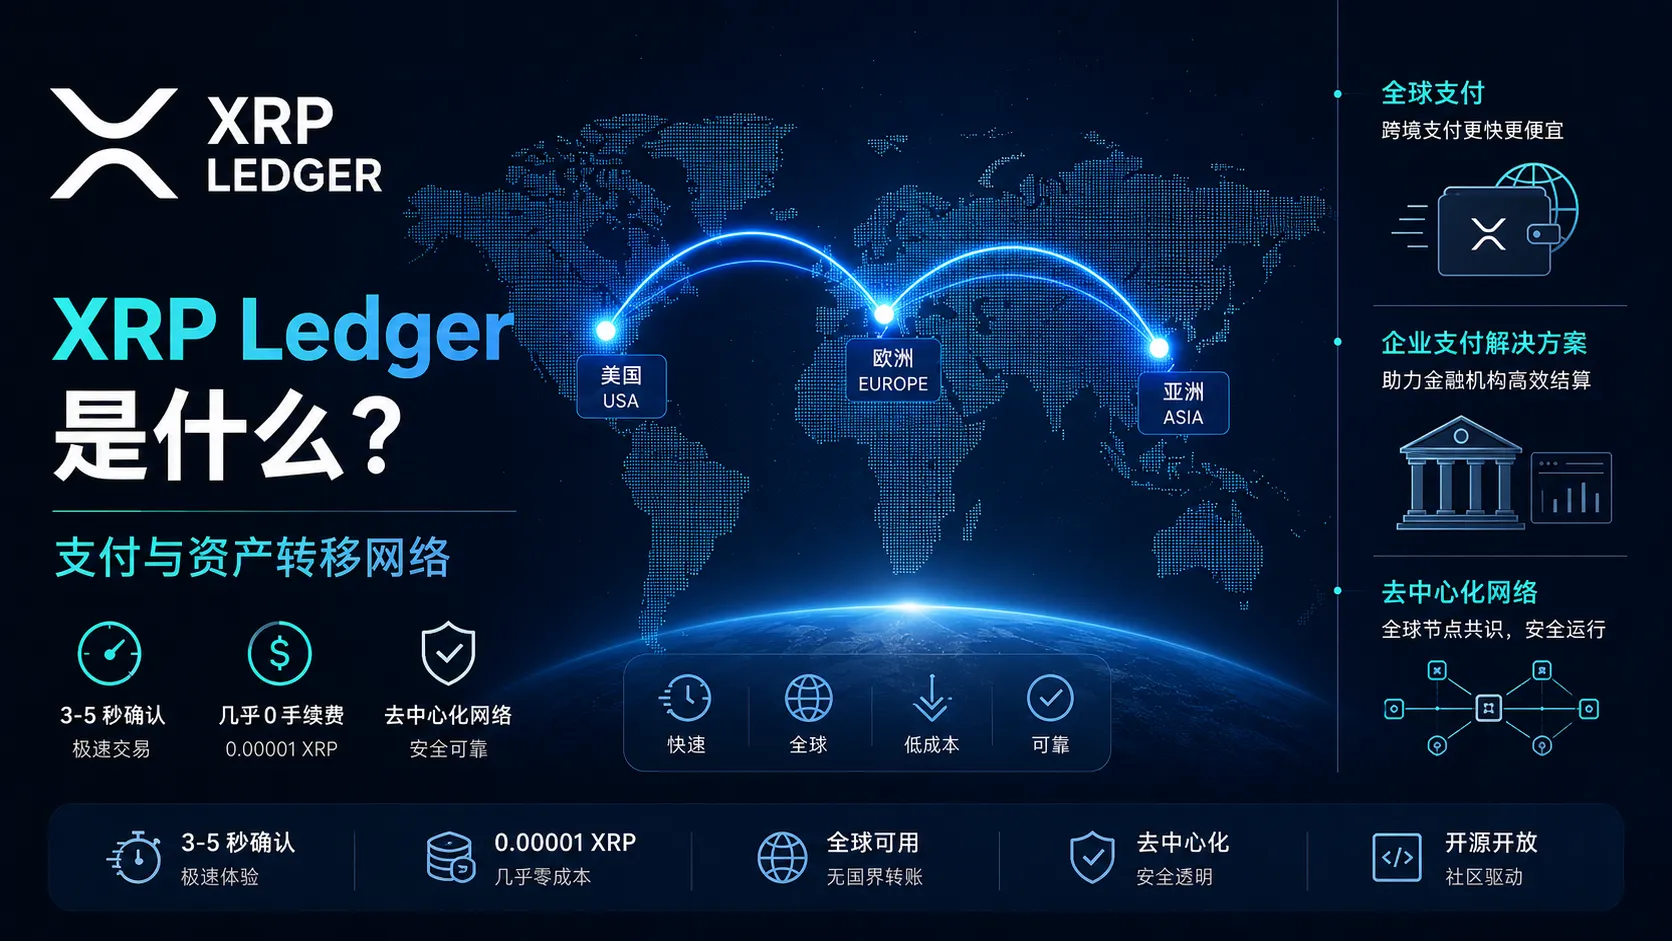
不同區塊鏈解決的問題不一樣:比特幣更偏向價值儲存,以太坊更偏向智慧合約,而 XRP Ledger 從設計上更強調快速、低成本的支付和資產轉移。
同樣是轉帳,體驗差別很大:比特幣的確認通常以分鐘計算、手續費隨網路擁堵波動;以太坊的 Gas 也隨使用情況起伏;而 XRP 的交易通常幾秒內就能確認,手續費不到 0.00001 XRP——按 2026 年 8 月 XRP 約 1 美元的幣價算,約等於 0.00001 美元。
提醒:本文是個人學習與使用經驗分享,不構成投資建議。數字會隨網路狀態和驗證者投票變化,請以官方資料為準。
先記住這三件事
XRP Ledger(簡稱 XRPL)是一條面向支付和資產轉移優化的公鏈。它跟比特幣、以太坊最根本的差別,在於它早期設計的重點並不是通用智慧合約,而是支付、結算和資產發行。
三個關鍵點先記住:
- 它不挖礦、不質押。比特幣靠挖礦、以太坊靠質押來確認交易,XRPL 靠的是一組驗證節點投票,叫「共識」,所以沒有礦工費、沒有質押收益。
- 轉帳幾乎免費、幾秒內確認。單筆手續費 0.00001 XRP(按 2026 年 8 月約 1 美元幣價,約 0.00001 美元),交易通常在 3–5 秒內確認。
- Ripple 公司 ≠ XRP Ledger ≠ XRP。這是絕大多數人搞混的地方,下面專門拆開講。
你只需要知道一件事:XRPL 是一條「面向支付和資產轉移優化」的公鏈,它的存在意義和比特幣(數位黃金)、以太坊(智慧合約平台)是兩條不同的路。
我第一次是怎麼搞懂的
我第一次認真研究 XRP,是因為一個很樸素的疑問:它天天出現在市值榜前幾名,但身邊幾乎沒人「用」它,只聽說它是「銀行幣」。
後來我把它拆成三個問題,才慢慢搞明白:
- 它是什麼? 一條轉帳公鏈。
- 它憑什麼排市值前幾? 因為 XRP 總量固定 1000 億、又有「跨境支付」這個大敘事撐著,市值是靠「預期」堆起來的,不是靠鏈上活躍度。
- 我要不要碰它? 看你要不要用它轉帳。單純囤著等漲,和囤比特幣、以太坊是兩回事。
下面我一個個講。
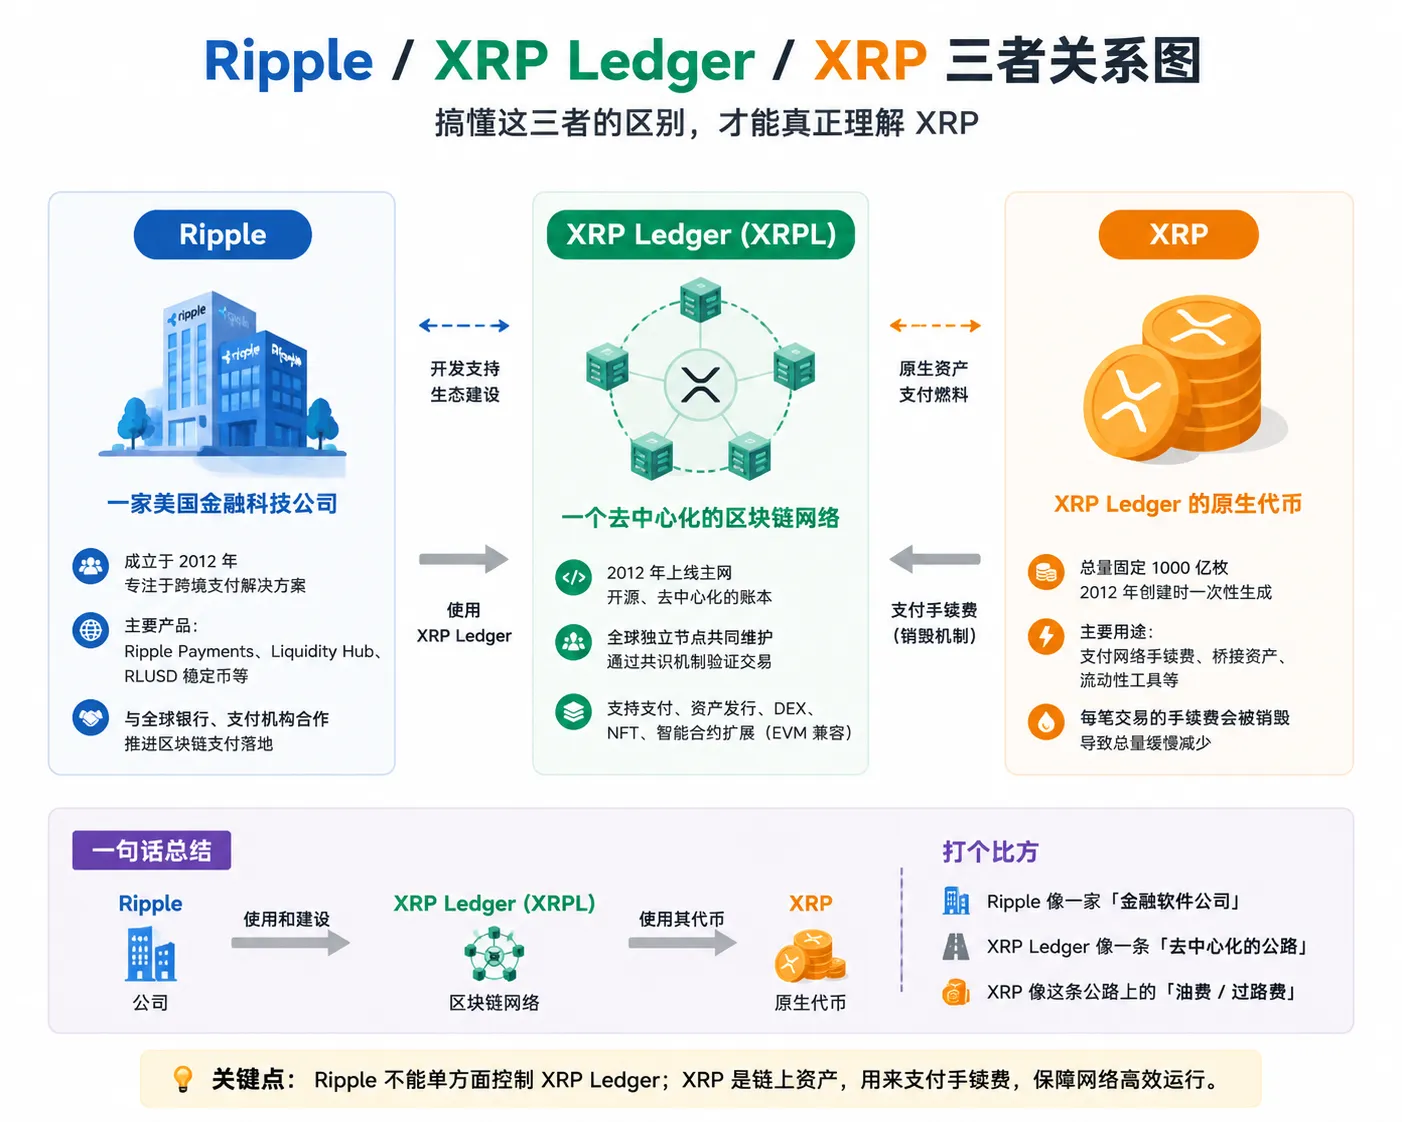
Ripple 公司、XRP Ledger、XRP,三個東西分清楚
這是本文最重要的一節。90% 的誤解,都來自把這三個概念當成同一個東西。
| 概念 | 是什麼 | 打個比方 |
|---|---|---|
| Ripple | 一家美國公司,做跨境支付軟體 | 像一家「金融軟體公司」 |
| XRP Ledger | 一條去中心化的公鏈,任何人都能跑節點 | 像一條「公路」 |
| XRP | 這條鏈上的原生代幣,用來付手續費 | 像這條公路上的「油費/過路費」 |
重點說清楚一件事:Ripple 公司無法單方面控制 XRP Ledger 網路。
- XRP Ledger 是一條開源、去中心化的帳本,節點分佈在全球,驗證交易靠的是節點之間的共識,不是 Ripple 公司點頭。
- Ripple 公司只是這條鏈上最大的生態參與者之一:XRP Ledger 在 2012 年上線時創建了 1000 億枚 XRP,早期創始團隊成員後來成立了 Ripple 公司;如今 Ripple 手裡持有大量 XRP(透過 escrow 託管慢慢釋放),並拿 XRP 來做它的跨境支付產品。
- 所以「Ripple = XRP」這個說法是錯的,就像「中本聰 = 比特幣」一樣,人不等於鏈。
- 不過話說回來,Ripple 作為長期參與生態建設的公司,對 XRP 生態的發展方向仍然有重要影響。「無法單方面控制網路」和「影響力很大」是兩回事,這也是很多人覺得「Ripple 就是 XRP」的原因之一。
很多新人第一次聽說「Ripple 和 SEC 打官司」,就以為 XRP 是「違法公司發的幣」。其實官司打的是一家公司和監管的關係,XRP Ledger 這條鏈本身一直是照常運行的。
XRPL 的來龍去脈:它這十幾年怎麼走過來的
搞懂它為什麼長成現在這樣,得看它走過的時間線。四段,很快:
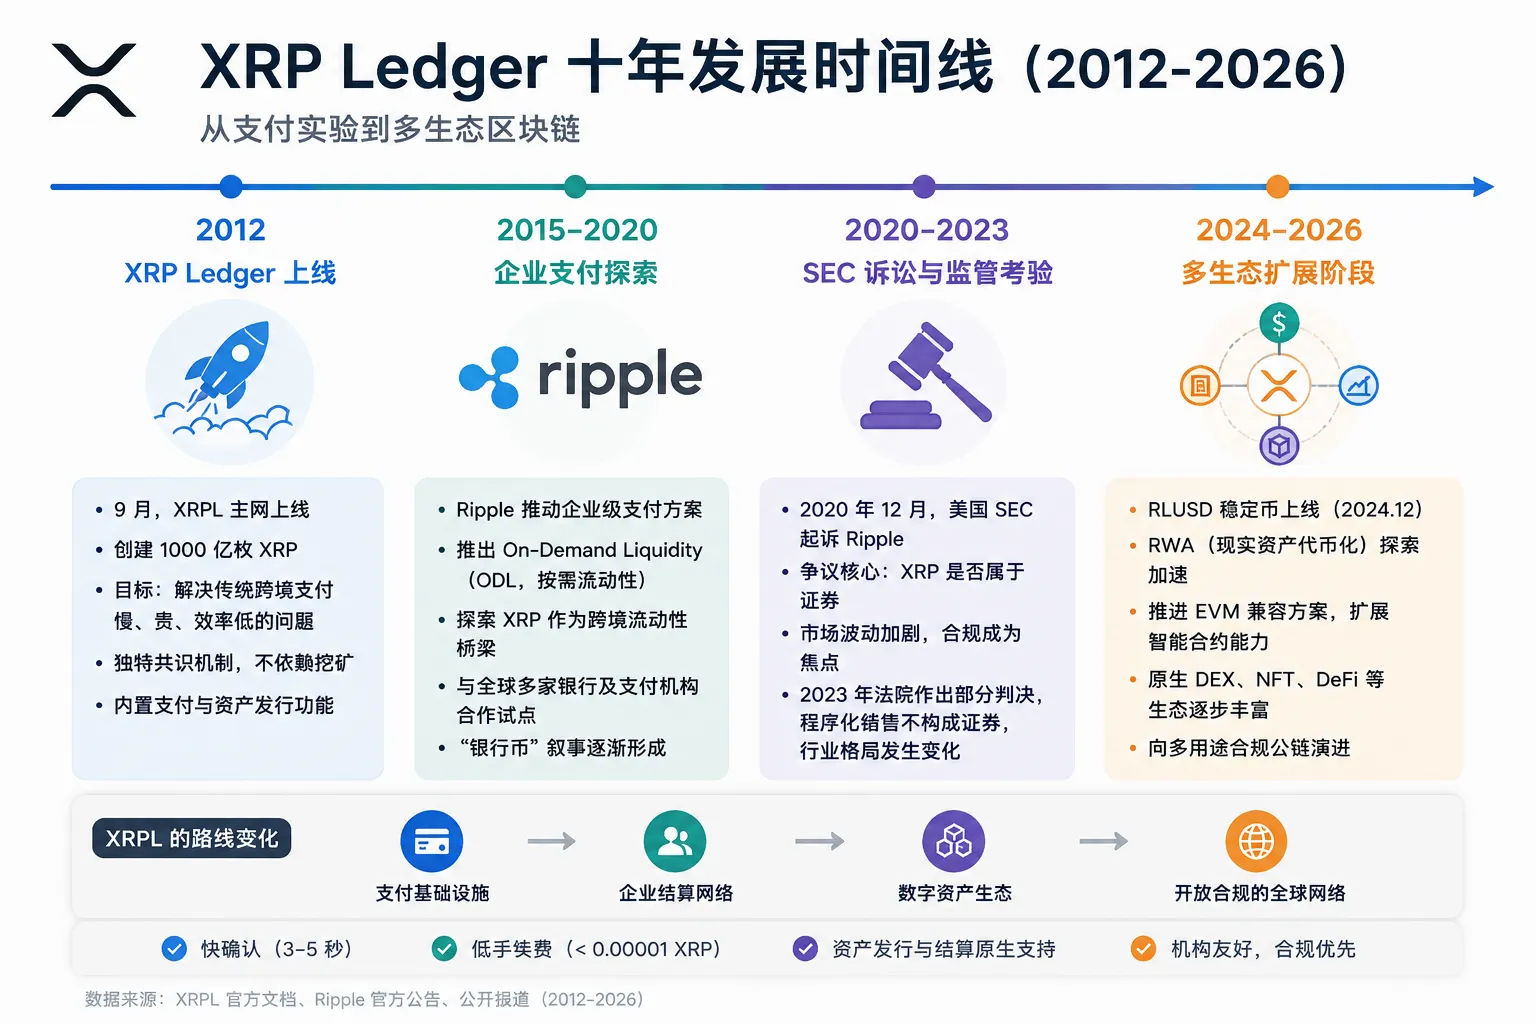
2012 年:主網上線。 XRP Ledger 上線,1000 億 XRP 一次性創建,目標很明確——解決傳統跨境支付「又慢又貴」的問題。注意,它誕生時比特幣才 3 歲,是幣圈最早一批「支付方向」的嘗試。
2015–2020 年:Ripple 推動企業支付方案,落地節奏與早期預期有差距。 Ripple 公司主推面向銀行的支付方案——後來的 On-Demand Liquidity(按需流動性,簡稱 ODL),簽了一批銀行合作。但現實是——傳統金融機構採用區塊鏈支付的速度,遠低於當年的預期。這段時期也是 XRP 被稱為「銀行幣」的由來。
2020–2023 年:SEC 訴訟成了最大變數。 2020 年 12 月,美國 SEC 起訴 Ripple,爭議核心是「XRP 算不算證券」。2023 年法院作出部分判決(程式化銷售不算證券),市場對 XRP 的合規性預期發生反轉。這段官司讓很多新人把「Ripple」和「XRP」綁在了一起。
2024–2026 年:從單純支付,轉向「支付 + 穩定幣 + RWA + DeFi」。 RLUSD 穩定幣上線、EVM 相容方案推進、RWA 代幣化探索……XRPL 明顯在從「支付為主」往「多用途公鏈」擴。
看完這條線你就明白:XRPL 是「起了個大早」的支付鏈,中間被監管和落地速度拖了節奏,2026 年正在補「生態」這一課。
它和比特幣、以太坊到底哪裡不一樣
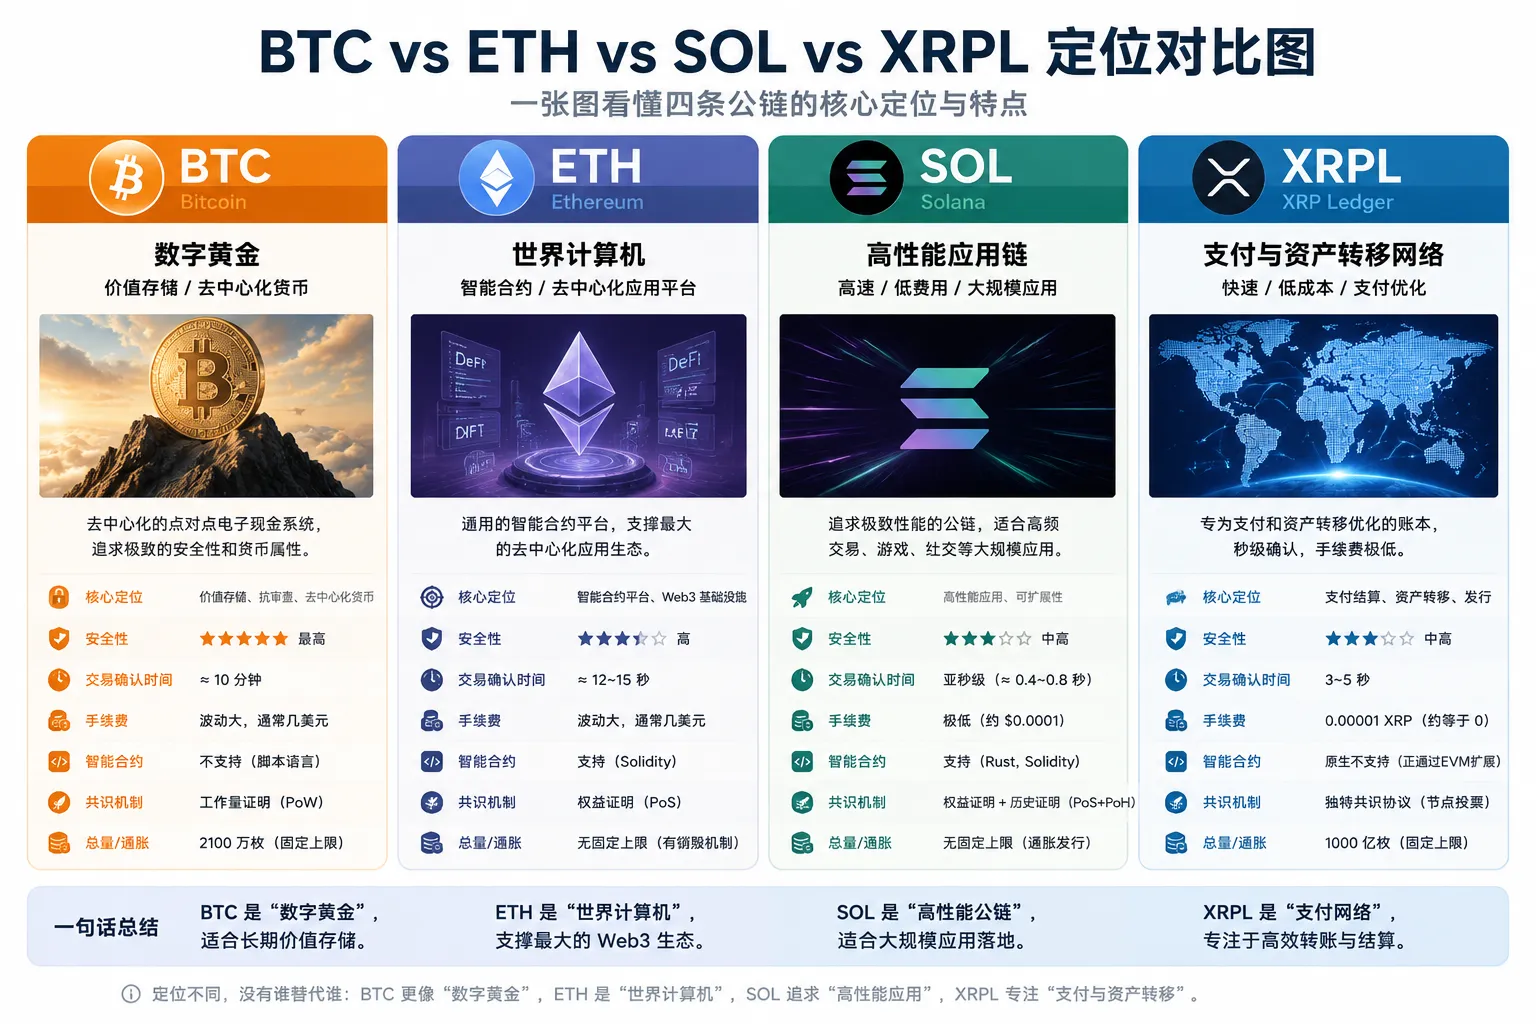
一張表說清楚:
| 維度 | 比特幣 BTC | 以太坊 ETH | Solana SOL | XRP Ledger |
|---|---|---|---|---|
| 設計目標 | 數位黃金、價值儲存 | 智慧合約平台、Web3 底座 | 高性能應用/DApp | 支付、資產轉移 |
| 確認機制 | 挖礦(PoW) | 質押(PoS) | 質押(PoS) | 驗證節點共識 |
| 確認時間 | 約 10 分鐘 | 約 12 秒 | 亞秒級 | 3–5 秒 |
| 單筆手續費 | 幾美元(波動大) | 幾美元(波動大) | 極低 | 0.00001 XRP,約等於 0 |
| 手續費去向 | 給礦工 | 給驗證者 | 給驗證者 | 直接銷毀 |
| 能不能跑智慧合約 | 幾乎不能 | 能,生態最大 | 能,生態活躍 | 原生不能,正透過 EVM 相容方案擴展 |
| 總量 | 2100 萬 | 無上限(燃燒對沖) | 無上限(通膨) | 1000 億,固定 |
看完這張表,你應該能 get 到一個核心點:比特幣和以太坊是「資產」和「應用」的鏈,XRP Ledger 是「支付」的鏈。 它倆解決的問題不一樣,沒有誰替代誰。
如果你想搞懂比特幣和以太坊本身,可以看這兩篇:比特幣是什麼、以太坊是什麼。
XRP 和 Stellar(XLM)是一回事嗎
很多新手會懵:XRP 是跨境支付,XLM(Stellar)也是跨境支付,這倆到底什麼關係?
答案是:同源,但走了完全不同的路。
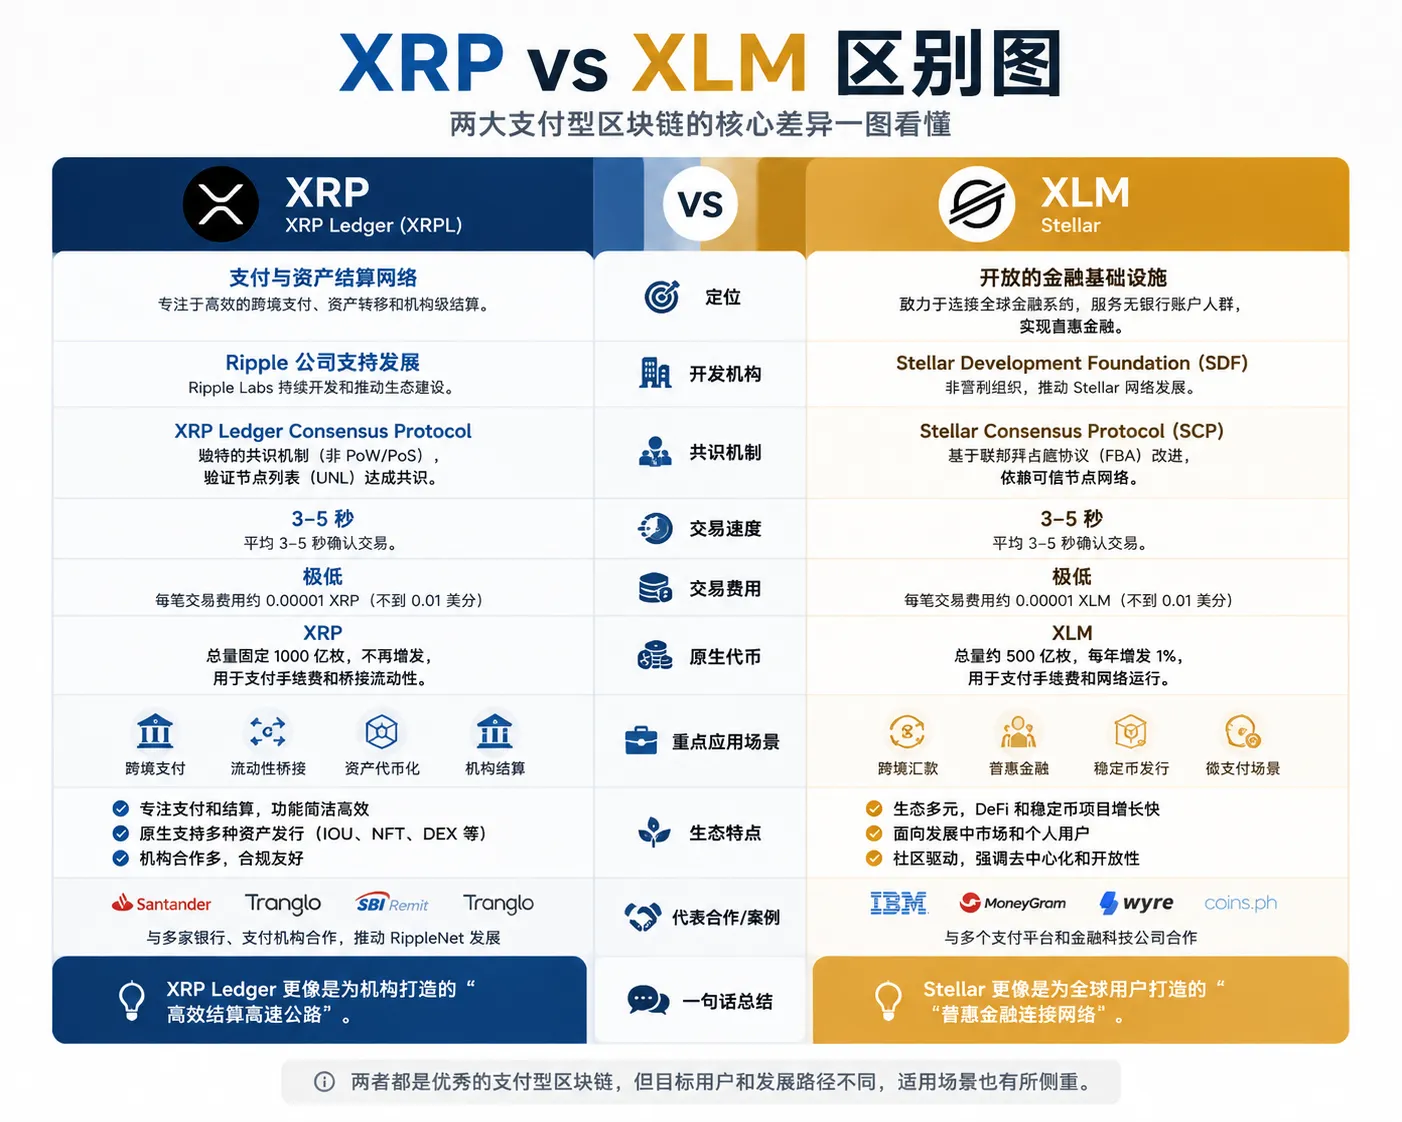
Stellar 的創始人 Jed McCaleb,正是 XRP Ledger 早期創始團隊成員之一。2013 年他因對方向有分歧離開,2014 年又做了 Stellar。所以兩條鏈的技術底子很像,但定位分叉了:
| 維度 | XRP Ledger | Stellar(XLM) |
|---|---|---|
| 生態參與方 | Ripple 及其他 XRPL 參與者 | 恆星發展基金會 SDF(非營利) |
| 目標客戶 | 機構支付、企業結算場景 | 個人、無銀行帳戶人群、小額匯款 |
| 一句話定位 | 給機構做「結算層」 | 給個人做「金融普惠」 |
| 穩定幣 | RLUSD | 原生支援 USDC / EURC |
| 智慧合約 | EVM 相容方案 | Soroban |
簡單說:XRP 是「自上而下」打機構,XLM 是「自下而上」打個人。 它倆不是誰替代誰,而是解決了跨境支付這個問題的不同側面。更多細節可以看 Stellar 官網。
所以搜尋「XRP 和 XLM 差別」的人,真正想知道的其實是「我要不要因為 XRP 而順便買 XLM」——答案是沒必要,它倆的目標市場和敘事差很遠,別因為「都是支付鏈」就混為一談。
為什麼它不用挖礦也不用質押
這是新手最困惑、也最容易被誤導的地方。很多人以為「所有幣要嘛挖礦要嘛質押」,其實 XRP 兩者都不是。
- 比特幣靠挖礦:礦工拼算力搶記帳權,手續費和區塊獎勵給礦工。
- 以太坊靠質押:驗證者鎖 32 個 ETH 參與記帳,手續費給驗證者,還能拿質押收益。
- XRP Ledger 靠共識:一組驗證節點(validator)互相投票,只要大多數節點對「這筆交易有效」達成一致,就把它寫進帳本。不拼算力、不鎖幣,所以沒有礦工、沒有質押。
你可能會問:為什麼不乾脆用比特幣的挖礦、或以太坊的質押?因為這兩種都不適合「秒級支付」這個目標:
- PoW(挖礦):去中心化程度高,但出塊慢、能耗高,天生不適合「秒級確認」。
- PoS(質押):安全和經濟激勵更成熟,但要鎖資本,而且結算速度仍到不了秒級、手續費也不夠低。
XRPL 早期設計更強調支付效率,因此沒有採用以太坊式的通用智慧合約路線。
它用的是「聯邦拜占庭容錯」那一套共識機制,具體叫 XRP Ledger Consensus Protocol。你不用記名字,只要記住一句話:節點投票確認,3–5 秒出一個「區塊」(它叫 ledger)。
還有一個特別反直覺的點:XRP 的手續費是直接銷毀的,不發給任何人。你轉一筆 XRP,那 0.00001 XRP 就永久消失了。這意味著 XRP 的總供應量理論上會逐漸減少,但速度非常緩慢——別把它當成「通縮資產」。跟以太坊的「燃燒」是類似邏輯,只是 XRPL 從第一天就這樣,不是後來加的。
因為不質押,所以「XRP 能質押生息嗎」這個問題的答案是:鏈上不能,市面上的「XRP 質押」都是交易所理財或借貸產品包裝出來的,要單獨甄別風險。
轉帳幾乎免費,但有兩個新手容易懵的點
點一:帳戶儲備金(Reserve)
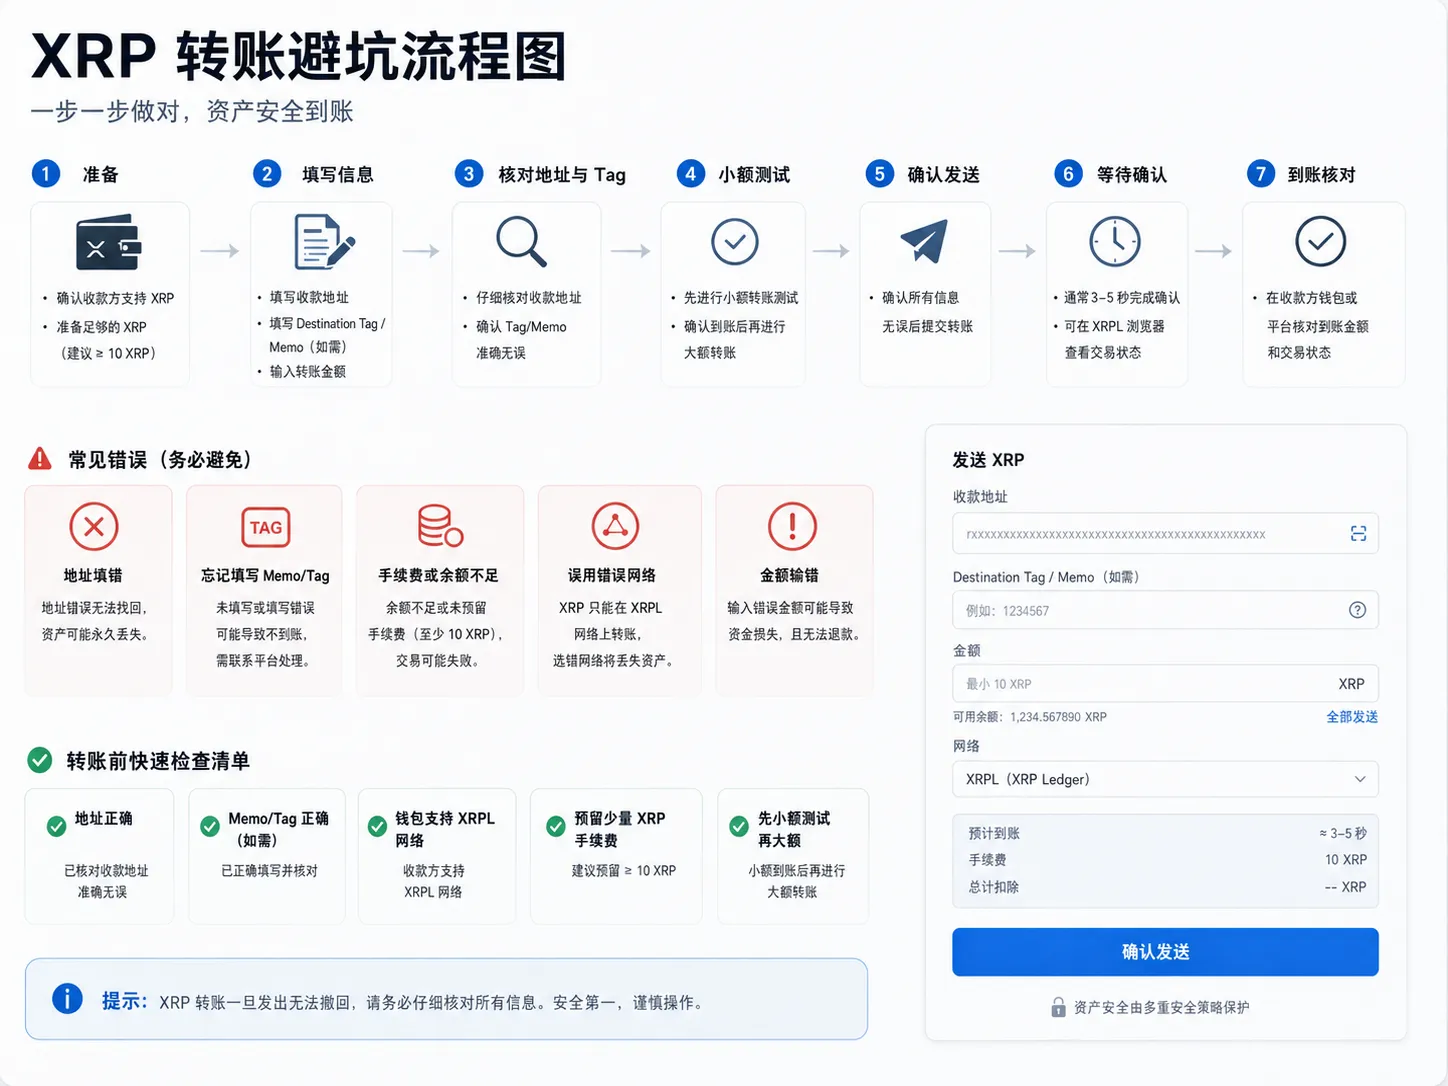
前面說轉帳「約等於免費」,但很多新手第一次用 XRP 錢包時會被一個東西嚇到——啟動帳戶要先鎖 1 個 XRP。
- 這個叫帳戶儲備金(base reserve),現在(2026 年)的標準是 1 XRP——最早是 10 XRP,2024 年 12 月經驗證者投票下調到 1 XRP(資料來自 XRPL 官方文件)。
- 它不是手續費,是「押金」:這 1 個 XRP 被鎖在帳戶裡,等你將來關掉帳戶、刪掉多餘的物件,還能拿回來。
- 每多開一個信託線(trust line)、掛一筆單,還會額外鎖 0.2 XRP(owner reserve)。
我第一次給一個全新地址轉 XRP 的時候,看到金額對不上,以為是手續費黑了。後來才知道是對方帳戶還沒啟動,需要先鎖 1 個 XRP 把它「開」出來。這個坑,新手幾乎必踩一次。
點二:Destination Tag(目的地標籤)
這是 XRP 最要命的坑,比儲備金嚴重得多。
很多交易所、機構的 XRP 收款地址是共用一個的,靠一個叫 Destination Tag(目標標籤) 的數字來區分「這筆錢是哪個用戶的」。
- 如果你從交易所提現 XRP 到別的交易所,對方一定會讓你填 Tag。
- 如果忘了填或者填錯了,錢會打進對方的「總帳戶」,但系統不知道是給你的——錢可能就找不回來了。
這跟轉帳時選錯網路是同一個級別的坑,我之前專門寫過一篇轉錯網路、填錯地址怎麼辦,思路是通用的。
記住一條鐵律:轉 XRP 出去,看到要填 Tag 的,一定一個字一個字核對。
它到底被用來幹什麼
知道了它是什麼、怎麼運作,最後聊它「有什麼用」。這是判斷「該不該關注它」的關鍵。
1. 跨境支付(它最初的敘事)
XRP 最早想解決的問題是:跨國轉帳又慢又貴。 傳統銀行跨境匯款要幾天、手續費幾十美元;用 XRP 做「橋」,幾分鐘、幾乎零成本。
Ripple 公司的產品(早年的 ODL,現在的各種企業級方案)就是拿 XRP 當「中間媒介」做銀行間的即時結算。
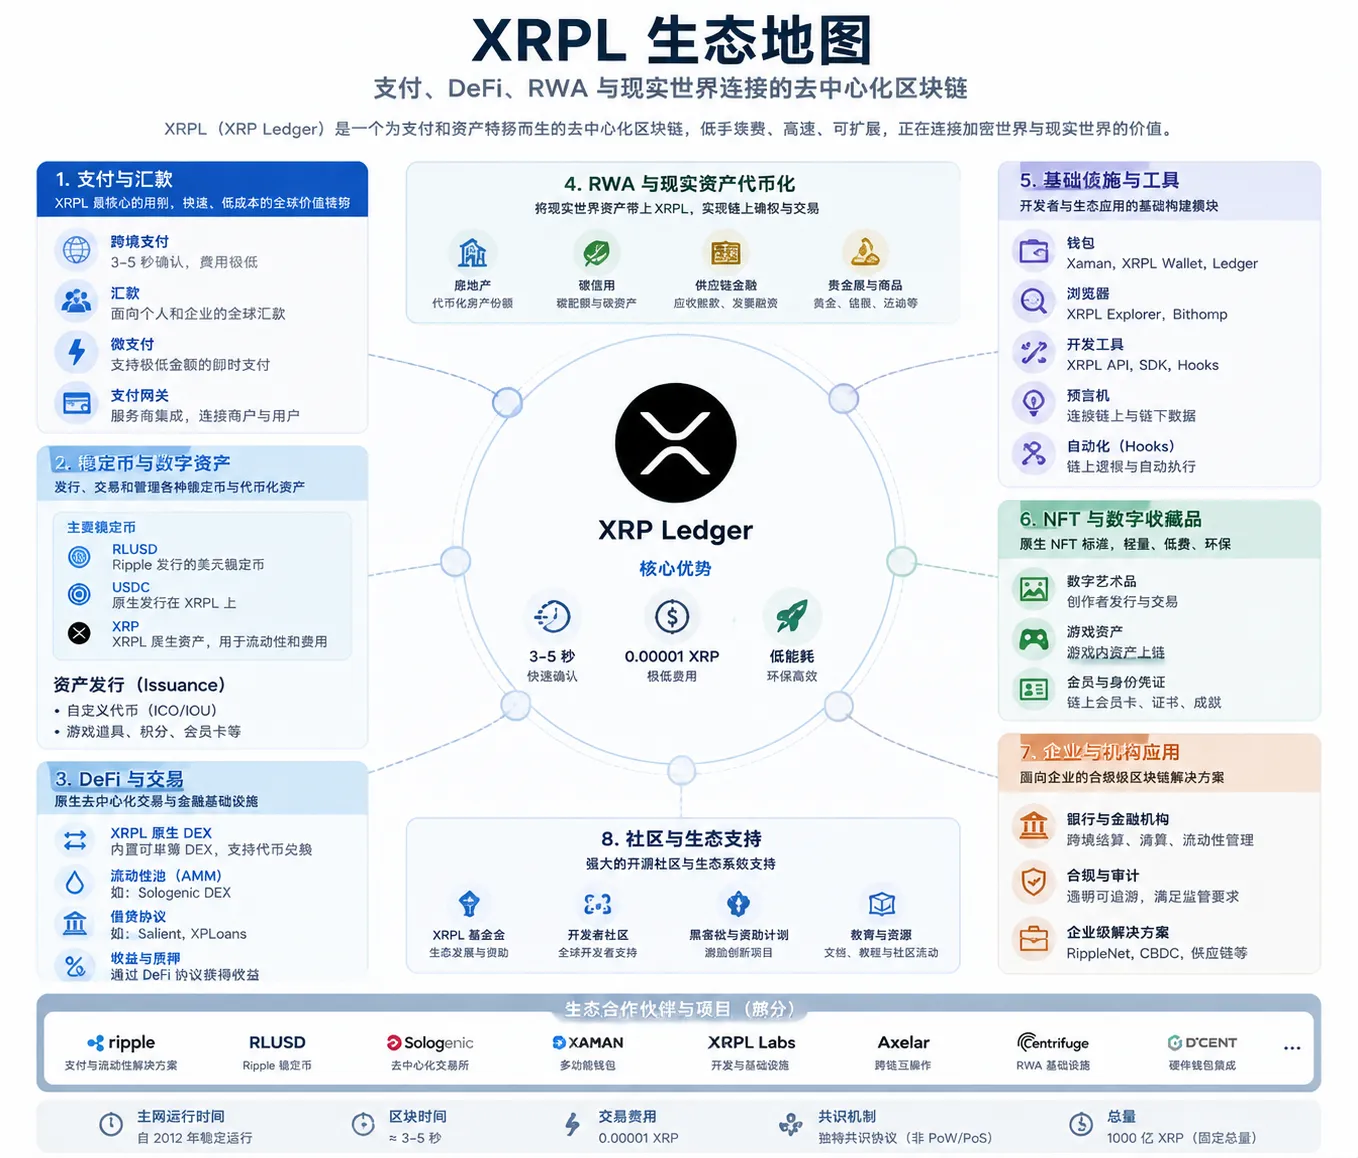
2. 穩定幣 RLUSD
RLUSD 是 Ripple 推出的美元穩定幣,跑在 XRPL 上(2024 年 12 月上線),目前主要用於支付、結算和生態應用探索。更多資訊見 RLUSD 官方頁面。
穩定幣是「合規優先」路線,跟我們常說的 USDT 走的是不同打法。RLUSD 和 XRP 是兩樣東西,別混。
3. EVM 相容擴展
XRPL 生態正在透過 EVM 相容方案擴展智慧合約能力,讓熟悉 Ethereum 開發環境的開發者更容易參與,用戶也能用 MetaMask 互動。相當於給原本聚焦支付轉帳的 XRPL 補上了「跑以太坊應用」的能力。
意義在於:以前 XRP 生態幾乎玩不了 DeFi,現在開始往這個方向補課了。如果你對 DeFi 完全沒概念,可以先看這篇DeFi 入門。
4. 現實資產代幣化(RWA)
XRPL 生態也開始探索 RWA(現實資產代幣化),方向包括房地產、證券類資產等。雖然整體還處於早期,但說明 XRPL 在「合規代幣化」這條路上是有動作的。
5. 它從第一天就有的「原生能力」
很多人以為 XRPL 只能轉帳,其實它鏈上一直有幾個「原生」功能,只是生態沒做大:
- 原生 DEX:XRPL 從 2012 年起就有內建的訂單簿交易功能,可以直接在鏈上掛單買賣。跟以太坊「用智慧合約搭一個 Uniswap」不同,XRPL 的交易是「協議級」的,更底、更快。
- Token 發行:任何項目方都能在 XRPL 上發行自己的代幣(叫 Issued Currencies),穩定幣、企業資產走的都是這條路。RLUSD 本質也是一種 Issued Currency。
- NFT:XRPL 有原生的 NFT 標準(XLS-20),能鑄造、交易 NFT,只是生態遠不如以太坊、Solana 熱鬧。
理解這些,你就不會再以為「XRPL 只是轉帳」。它的底子其實是個「內建了交易和發行功能的帳本」,只是主攻方向一直是支付。
它主力還是「轉帳 + 跨境結算」,2026 年正往「穩定幣 + DeFi + RWA」多線擴展,但生態成熟度離以太坊、Solana 還有距離。
容易誤解的幾個地方
把最常見的幾個誤區集中講一次,你大概率也踩過其中一個。
誤解一:Ripple 就是 XRP,XRP 是公司的幣
前面拆過了:公司是公司,鏈是鏈,幣是幣。XRP Ledger 是去中心化的,Ripple 只是最大的參與者。
誤解二:XRP 是「銀行幣」,所以是中心化的
「銀行用」不等於「中心化」。XRPL 的節點是獨立驗證的,Ripple 公司無法單方面控制網路。真正的問題是「生態夠不夠開放」,而不是「有沒有銀行參與」。
誤解三:XRP 像比特幣一樣挖礦
不挖礦,也沒有礦工。它是節點投票共識。所以也別指望「買礦機挖 XRP」,不存在的。
誤解四:轉帳被扣的 1 個 XRP 是手續費
那個是儲備金(押金),不是手續費,關帳戶能退。真正的手續費是 0.00001 XRP,小到可以忽略。
誤解五:XRP 總量可以無限增發
總量固定 1000 億,手續費銷毀雖然會讓供應量理論上緩慢減少,但幅度極小,別當成「通縮」。增發的說法是錯的。
XRPL 最大的挑戰:它憑什麼繼續成長
風險是「對你」的,挑戰是「對它」的。XRPL 要往前走,得先過這三關:
挑戰一:支付賽道的競爭比想像激烈。 它的對手不只是傳統 SWIFT(也在升級),還有穩定幣結算(很多人直接 USDC/USDT 跨境了)、Solana 這類高速公鏈、以及以太坊 Layer2。跨境支付這塊蛋糕,盯著的人太多了。
挑戰二:生態規模是硬短板。 以太坊開發者最多、Solana 用戶最活躍,而 XRPL 的定位雖然清晰,鏈上的應用數量、用戶活躍度都不在同一量級。定位再準,沒人用也是空的。
挑戰三:去中心化的爭議一直在。 這是最敏感、也最值得你了解的一點。批評者(比如 Cyber Capital 的 Justin Bons)認為 XRPL 靠 UNL(唯一節點列表)機制,Ripple 和基金會事實上對網路有「軟控制」,甚至把它歸為「許可鏈」。Ripple 的 CTO David Schwartz 則反駁:UNL 是每個節點自己選的,Ripple 沒法強制,而且這個設計初衷就是「讓 Ripple 自己也控制不了網路」。這場爭論的雙方觀點,可以參考 Cointelegraph 的報導。
兩邊誰對,社群沒有定論。但對普通用戶來說,記住一點就夠:XRPL 的去中心化程度是有爭議的,這既是它的技術特點,也是它一直甩不掉的質疑。
XRP 有哪些風險
- 價格波動風險:XRP 的市值很大一部分靠「預期」支撐,漲跌都猛,跟所有加密貨幣一樣。比特幣都如此,XRP 只多不少。
- Destination Tag 轉錯風險:漏填/錯填 Tag,錢可能追不回,這是 XRP 特有的操作風險。
- 「XRP 質押/高收益」騙局:鏈上不能質押,凡是用「XRP 高年化理財」當誘餌、承諾離譜收益的,多半是騙局,參考我們寫的騙局避坑。
- 生態成熟度風險:它的 DeFi、應用生態遠不如以太坊和 Solana,別指望它鏈上能玩的東西有多豐富。
- 監管敘事風險:Ripple 和監管的關係、各國對跨境支付的態度,都可能影響 XRP 的敘事。
接觸 XRP 前,先做這 5 件事
分清三概念 → 搞懂儲備金和 Tag → 別信「質押理財」→ 小額測試 → 自己保管私鑰(錢包基礎、助記詞安全)。
FAQ:XRP Ledger 常見問題
Q1:XRP Ledger 和 Ripple 是什麼關係? XRPL 是去中心化公鏈,Ripple 是最早也最大的生態參與公司。Ripple 無法單方面控制網路,但對生態方向有重要影響。
Q2:XRP 和比特幣、以太坊有什麼區別? 定位不同:BTC 偏價值儲存,ETH 偏智慧合約平台,XRP 偏支付和資產轉移。三者解決的問題不一樣,沒有誰替代誰。
Q3:XRP 轉帳為什麼需要填 Tag? 很多平台共用一個收款地址,靠 Destination Tag 區分是哪個用戶的錢。漏填或填錯,錢可能追不回。
Q4:XRP 能不能質押? 鏈上不能,它靠驗證節點共識、不鎖幣。市面上「XRP 質押」都是理財或借貸產品包裝,要單獨甄別。
Q5:XRP 值得買嗎 / 適合長期持有嗎? 取決於你的目的。它主力價值在「跨境支付敘事 + 轉帳效率」,但生態成熟度和應用豐富度不如以太坊、Solana。本文不薦幣,只講它是什麼。
Q6:XRP 的風險大嗎? 不小,主要是四類:市場風險(價格波動劇烈)、監管風險、生態競爭風險、操作風險(漏填 Destination Tag)。具體見上文「XRP 有哪些風險」一節。
下一步學什麼
免責聲明
本文為個人學習與使用經驗分享,不構成任何投資建議。加密貨幣波動劇烈、風險極高,請在充分理解風險後自行決策。
- XRPL 官方文件 - Transaction Cost單筆手續費 0.00001 XRP 與銷毀機制
- XRPL 官方文件 - Fee Voting帳戶儲備金標準與費率驗證者投票
- XRPSCANXRPL 區塊瀏覽器與鏈上交易查詢
- CoinGecko - RLUSDRLUSD 穩定幣公開資料
CoinTrailHub 編輯團隊,專注加密貨幣新手教育、交易所安全與 P2P 交易風險研究。本文基於官方資料、公開鏈上資料與區塊瀏覽器資訊整理,內容經人工審核,力求準確但不構成投資建議。
最後更新:2026-08-18 · 內容經人工審核 · 了解更多
© 2026 CoinTrailHub · 本文為原創內容,未經授權禁止轉載、採集或改寫。