
¿ETF de Bitcoin o comprar BTC directamente? Elige por monto y plazo (2026)
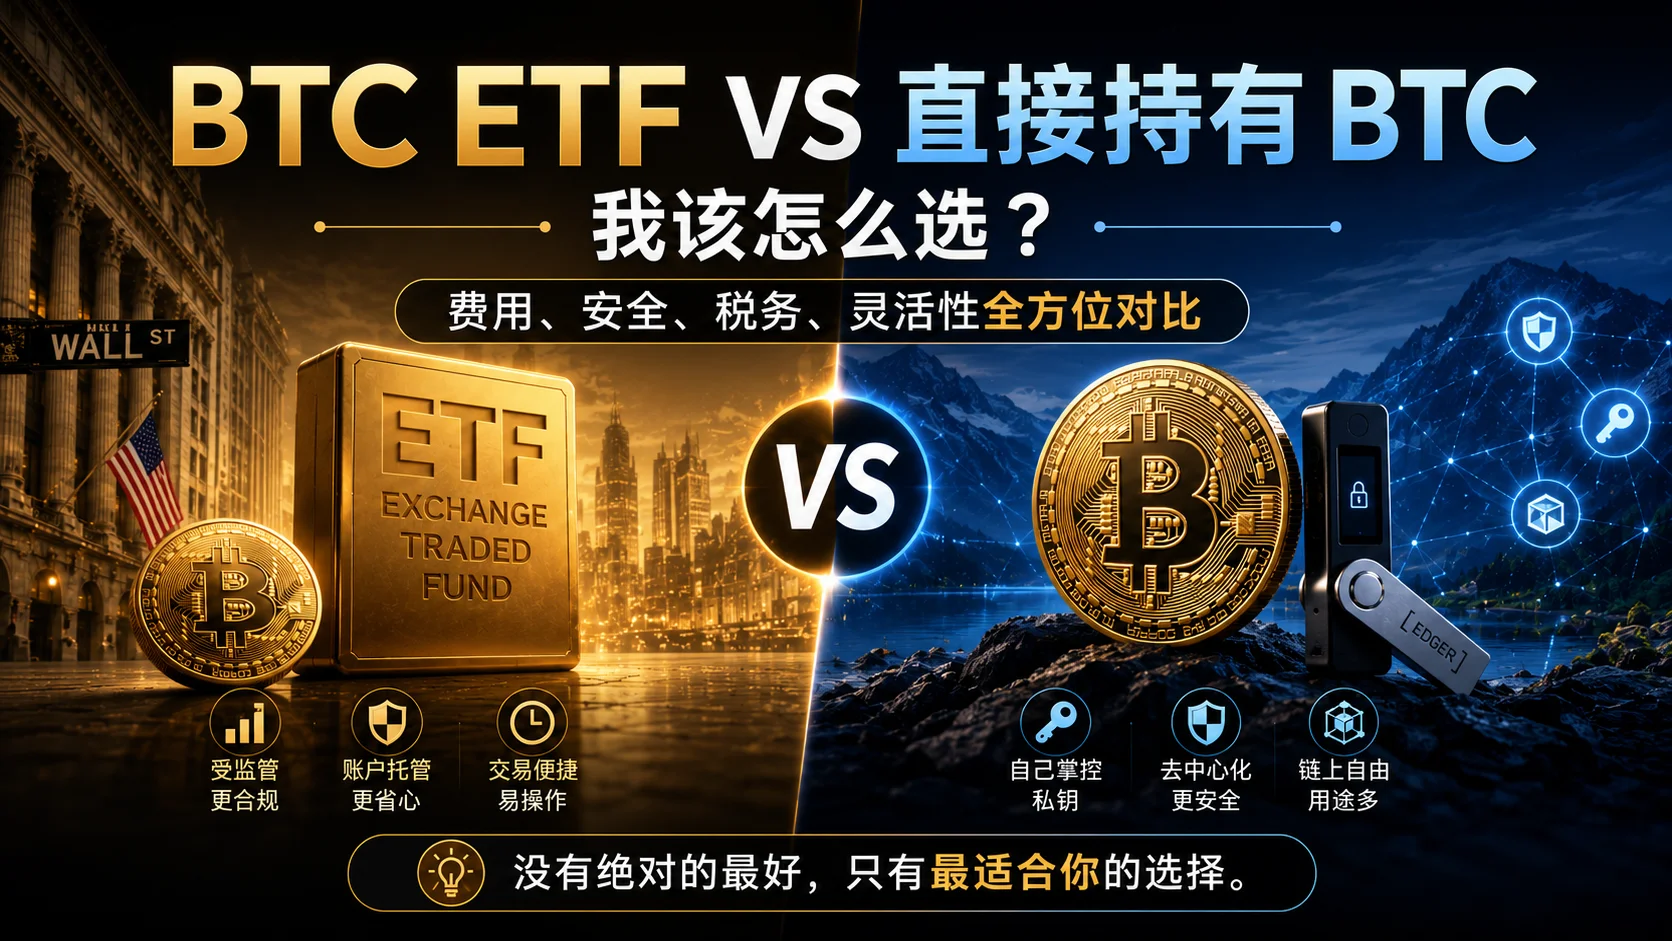
Tabla de contenido

Beneficios para nuevos en Binance
20% de reembolso en comisiones
Registro oficial de Binance. Completa la verificación de identidad (KYC) para operar y retirar.
Compré IBIT el primer día que el ETF de Bitcoin al contado cotizó en enero de 2024, y también he mantenido BTC en una billetera de hardware todo este tiempo. Dos años de usar ambos lados me dejaron la lección más profunda: no es una cuestión de «cuál es mejor» — son fundamentalmente dos cosas distintas.
Una analogía simple pero útil: comprar un ETF de BTC es como comprar un ETF de oro (GLD), mientras que comprar BTC real es como comprar oro físico. Un ETF de oro te deja seguir el precio cómodamente, pero no puedes fundir las participaciones para hacer un anillo. Un ETF de BTC es igual — compras exposición al precio, no el activo en sí.
Tras leer este artículo, aprenderás:
- Si elegir un ETF o comprar BTC directamente según tu monto (US$500–US$500.000)
- La estrategia óptima bajo tres identidades fiscales (EE. UU. / Hong Kong / Singapur)
- Cuánto te come realmente la comisión de gestión del ETF en cinco años
- Los tres momentos en que es más probable perder BTC en autocustodia (los que yo he vivido)
- Un plan intermedio que mantiene ambos, para no tener que elegir
Nota: Este artículo comparte mi experiencia personal usando ETF y BTC en autocustodia, y no constituye asesoramiento de inversión. Tanto los ETF como el BTC son activos de alto riesgo con oscilaciones bruscas. En materia fiscal, consulta a un profesional local.
Si aún no tienes claro qué es un ETF de Bitcoin, lee primero esto: ¿Cómo comprar un ETF de Bitcoin? Comparativa IBIT vs FBTC y comisiones (2026), y luego vuelve a la comparación.
Se lee en unos 10 minutos. Recuerda dos cosas desde el inicio: un ETF compra exposición al precio y la autocustodia compra control — no son lo mismo; y el costo de cambiar a mitad de camino (impuestos, comisiones, diferencial) suele ser más alto de lo que crees, así que decidir pronto ahorra dinero.
Lo esencial: una forma de decidir en 30 segundos
| Si eres | Considera primero |
|---|---|
| Inversor con cuenta de retiro de EE. UU. (Roth IRA / 401k) | ETF de BTC — la ventaja fiscal es decisiva |
| Solo quieres seguir el precio de BTC sin complicarte | ETF de BTC — camino más corto |
| US$50.000+ y planeas mantener 5+ años | Comprar BTC directamente — la comisión empieza a acumularse |
| US$1.000–US$10.000 guardados sin más | Poca diferencia — elige por conveniencia |
| Quieres transferir / pagos Lightning / usar la red | Comprar BTC directamente — un ETF es exposición de papel |
| No quieres aprender billeteras ni frases semilla | ETF de BTC — no te fuerces |
En una frase: un ETF compra exposición al precio de Bitcoin; el BTC compra control del activo. Cuanto mayor tu monto, más tiempo mantengas y más quieras usar el ecosistema en cadena, más gana la tenencia directa.
¿Quién necesita un ETF? ¿Quién necesita comprar BTC directamente?
La tabla de 30 segundos probablemente ya te dio una idea. Aquí amplío quién encaja mejor con cada opción:
Un ETF te conviene si:
- Tienes una cuenta de retiro de EE. UU. (IRA/401k). Es la ventaja más indiscutible del ETF — en una Roth IRA, un BTC que se multiplica por 10 puede retirarse sin impuestos. Esa ventaja aplasta la comisión anual del 0,2%.
- Te incomoda por completo lo técnico. Sinceramente, no todo el mundo sirve para gestionar claves privadas. Si ni siquiera te molestas en hacer copia de seguridad del teléfono, obligarte a aprender autocustodia es cavarte un hoyo.
- Necesitas vender y sacar efectivo en cualquier momento. Un ETF es un toque en el teléfono, liquidado en T+2. El BTC en autocustodia exige «billetera de hardware → exchange → poner orden → retirar», y cuando necesitas efectivo con urgencia vas a maldecir.
- Quieres gestionar todos tus activos en un solo lugar. El ETF está junto a tus acciones y bonos en una cuenta, lo que facilita estados de cuenta e impuestos.
Comprar BTC directamente te conviene si:
- Mantienes US$50.000+ y planeas a largo plazo. Al 0,2% anual, cinco años de comisión son US$500+ — mejor en tu bolsillo que regalado a la gestora.
- Estás en Hong Kong o Singapur. Sin impuesto a las ganancias de capital, la ventaja fiscal del ETF no existe, y mantener directamente ahorra la comisión.
- Quieres usar el ecosistema en cadena. Pagos Lightning, Ordinals, DeFi — todo esto necesita BTC real en cadena. Las participaciones del ETF no pueden hacer nada de eso.
- Valoras la sensación de «poseer de verdad». No es misticismo — mover BTC de un exchange a tu propia billetera de hardware y ver ese UTXO aparecer en tu dirección en un explorador de bloques te da una sensación de «este activo no depende de nadie» completamente distinta a mirar un estado de cuenta.[1]
En los siguientes casos, reconsidera:
| Tu situación | Por qué no vale la pena forzarlo | Alternativa |
|---|---|---|
| Mantienes < US$1.000 pero quieres billetera de hardware | Una billetera de hardware cuesta US$80+ más 2 horas de aprendizaje — demasiada proporción del costo | Déjalo primero en un exchange grande; retira cuando crezca el monto |
| Cuenta IRA de EE. UU. pero todo en autocustodia | Renuncias al crecimiento libre de impuestos de la Roth IRA — el mayor costo oculto | Compra el ETF en la IRA; autocustodia el dinero fuera de la IRA |
| Primera compra de BTC y quieres retirarlo todo a una billetera | Los errores son más probables cuando no estás familiarizado | Envía US$10 de prueba primero; confirma el flujo y luego manda el resto |
Dos años con ambos: las 5 mayores diferencias que sentí
Una tabla comparativa puede listar datos, pero algunas diferencias solo se notan usando ambos de verdad. Esto es lo que he sentido desde enero de 2024:
1. La sensación psicológica es completamente distinta
Comprar IBIT se siente como añadir otra acción a tu cuenta de bróker de EE. UU. — igual que comprar Apple o Tesla. Estoy «invirtiendo en un activo».
El momento en que moví BTC de Binance a mi billetera de hardware Ledger y confirmé ese UTXO en mi dirección en el explorador de bloques de Blockstream: estaba poseyendo un activo que no depende de nadie.
No hay bueno ni malo entre los dos — pero debes saber qué valoras más: «conveniencia de inversión» o «posesión verdadera».
2. La comisión del ETF es una olla que hierve despacio
Sinceramente, una comisión anual del 0,2% es imperceptible en una cuenta. Sin aviso de cargo, sin línea en el estado de cuenta. Revisé a propósito mis registros de IBIT en la Roth IRA — la comisión se descuenta a diario del valor liquidativo, y de verdad nunca lo notas.
Pero haz cuentas: US$100.000 mantenidos diez años son US$2.000 perdidos. No es una fortuna, pero alcanza para una billetera de hardware de gama alta y varias cenas con amigos.
Desglosaré los números en la sección de comisiones.
3. La ansiedad de la autocustodia es real, y no se va
La primera vez que retiré 0,05 BTC (unos US$2.000 entonces) de Binance a mi billetera de hardware como prueba, revisé la dirección cinco veces. Tras copiar la frase semilla en papel, la revisé tres veces más, y luego empecé a angustiarme: ¿el papel es ignífugo? ¿Alguien la vio? ¿Debería comprar una placa de acero?
Ese nerviosismo se ha calmado mucho ahora, pero vuelve cada vez que hago una transferencia grande.
No es alarmismo — si no confías nada en lo técnico, temes equivocarte al escribir una dirección o temes que vean tu frase semilla, entonces «dárselo a un custodio profesional» puede ser mucho más racional que «perderlo tú mismo».
Para cómo guardar una frase semilla, escribí una guía aparte: ¿Qué es una billetera fría? Las formas más seguras de guardar una frase semilla (2026, 5 métodos comparados).
4. La experiencia de soporte es de día y noche
Problema con el ETF — digamos que un día no puedes entrar a Fidelity o tus posiciones se ven mal — una llamada a soporte y alguien te da seguimiento.
Problema con BTC en cadena — digamos que un retiro queda en pendiente o el gas quedó bajo y la transacción nunca se confirma — tienes que revisar la congestión en mempool.space tú mismo, preguntar en grupos de la comunidad o simplemente esperar.[2] Este es el «costo de fricción oculto» que casi ningún artículo comparativo menciona.
5. El camino para vender está en una escala totalmente distinta
Una historia real: el mes pasado necesitaba efectivo rápido, así que probé ambos lados para comparar velocidad.
- ETF: toco «vender» en el teléfono, se liquida en T+2 a la cuenta del bróker, otro día al banco. Unos 3 días hábiles en total.
- BTC en autocustodia: billetera de hardware → conectar a la computadora → firmar y transmitir → esperar confirmación en cadena (esa vez, por suerte ~30 minutos) → el exchange recibe → poner orden limitada → ejecutar → retirar fiat → esperar al banco. Unos 3 días hábiles en total, pero si la cadena está congestionada, quedarse atascado medio día o un día no es raro.
Si eres de los que necesita sacar efectivo con poco aviso, el camino de liquidez del ETF es muchísimo más corto.
Prueba real de comisiones: revisé mis estados de cuenta — cuánto costó cada lado
El costo real de un ETF de Bitcoin
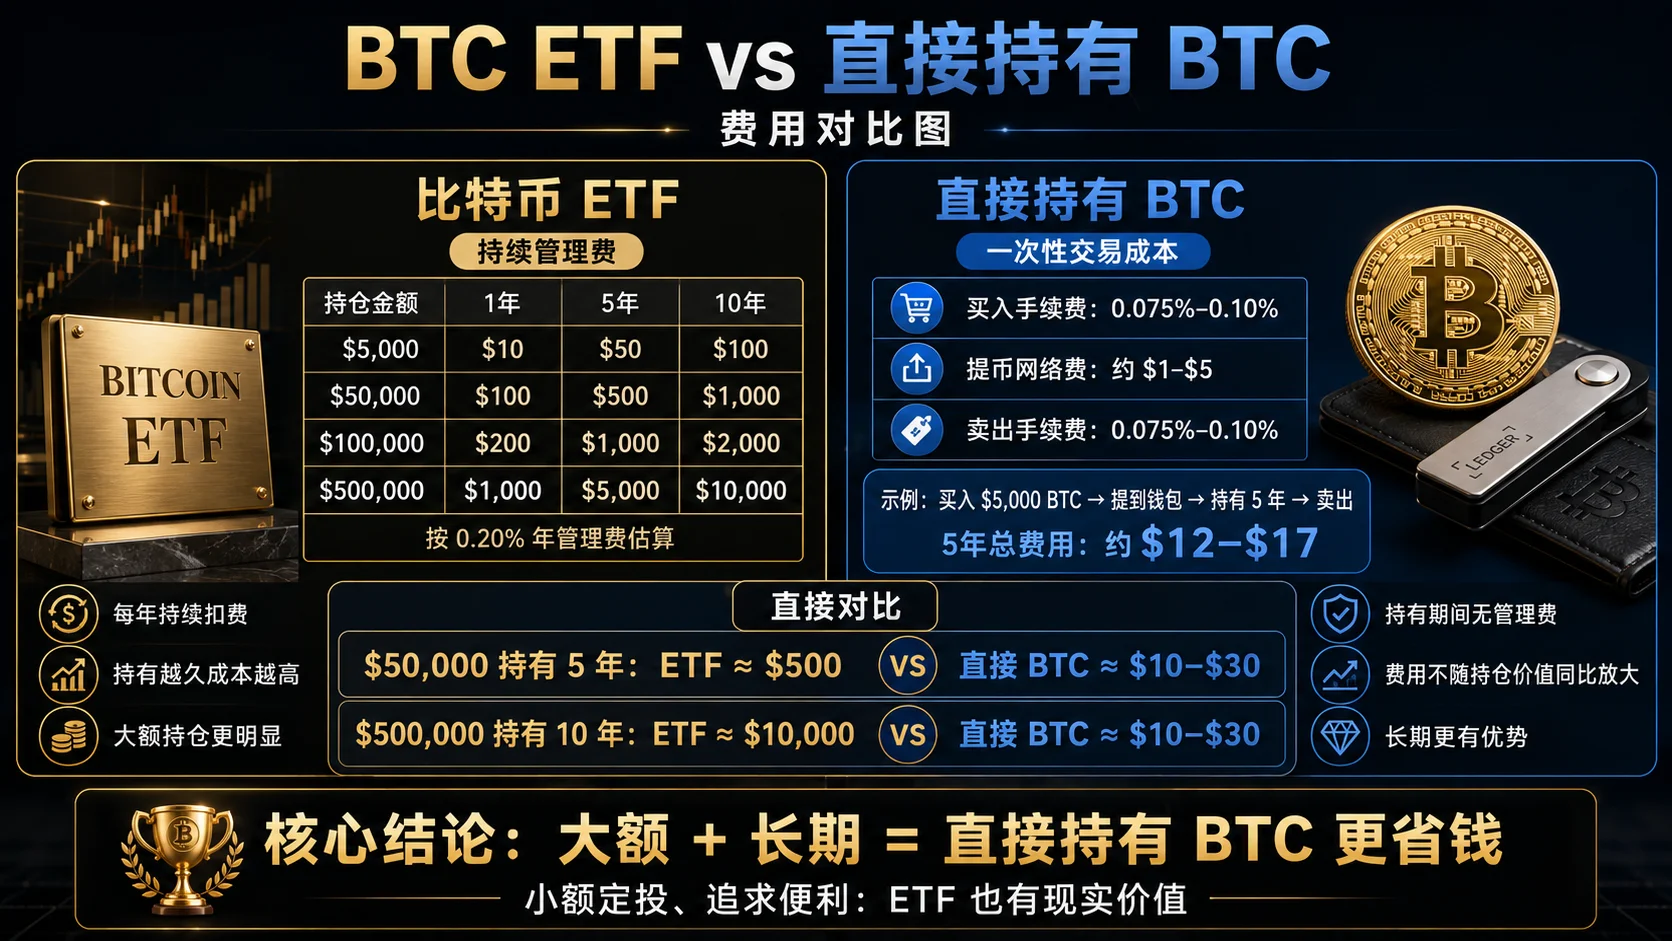
Los ETF de Bitcoin al contado mainstream cobran una comisión anual de gestión del 0,15%–0,25%. Mi IBIT está actualmente en un período promocional del 0,12% (luego vuelve al 0,25%, según el anuncio oficial de BlackRock); FBTC es 0,25%.
Revisé los registros de mi Roth IRA de los últimos 12 meses — la comisión se descuenta a diario del valor liquidativo y nunca recibes un aviso de cargo. Así se acumula en distintos montos:
| Monto mantenido | Un año (al 0,20%) | Cinco años | Diez años |
|---|---|---|---|
| US$5.000 | US$10 | US$50 | US$100 |
| US$50.000 | US$100 | US$500 | US$1.000 |
| US$100.000 | US$200 | US$1.000 | US$2.000 |
| US$500.000 | US$1.000 | US$5.000 | US$10.000 |
US$5.000 mantenidos diez años cuestan US$100 — sinceramente, no es mucho. Pero US$100.000 mantenidos diez años cuestan US$2.000 — eso da para tres billeteras de hardware de gama alta y sobra.
El costo real de mantener BTC directamente
Las comisiones solo ocurren al comprar, vender y retirar. Mientras mantienes, no se descuenta nada:
- Comisión de trading del exchange: 0,075%–0,1%. Pagar con BNB la baja aún más — ver Cómo ahorrar en comisiones de Binance: descuento BNB + código de referido BN522 (2026)
- Gas de retiro en cadena: la red principal de BTC suele ser US$1–US$5, y la Lightning Network puede bajar a unos centavos[3]
- Billetera de hardware: un pago único de US$50–US$150, amortizado en 5+ años a US$10–US$30 al año
Toma una de mis propias operaciones como ejemplo: comprar US$5.000 de BTC → retirar a una billetera Ledger → mantener hasta hoy. Las comisiones reales:
| Concepto | Monto |
|---|---|
| Comisión de compra (0,075%, pagada con BNB) | US$3,75 |
| Gas de retiro (mempool sin congestión) | US$2,30 |
| Total de comisiones hasta hoy | US$6,05 |
Si fuera un ETF, los mismos US$5.000 mantenidos dos años al 0,20% ya habrían descontado unos US$20.
Comparación de comisiones, vista a cinco años
| Concepto | ETF de Bitcoin (0,20%) | Mantener BTC directamente |
|---|---|---|
| Costo inicial de compra | Comisión del bróker (mayormente cero) | Comisión de exchange 0,075%–0,1% |
| Comisiones mientras mantienes | 0,15%–0,25% anual (continuo) | US$0 |
| Costo de hardware | US$0 | Pago único US$50–US$150 |
| US$50k, 5 años, total | ~ US$500 | ~ US$10–US$30 |
| US$500k, 10 años, total | ~ US$10.000 | ~ US$10–US$30 |
Conclusión central: cuanto mayor el monto y más tiempo mantengas, más ahorra la tenencia directa. Las comisiones en cadena son fijas y no crecen en proporción al valor de tu posición — esa es la ventaja de costo fundamental de la tenencia directa.
Pero si solo haces aportes de US$200 al mes, la conveniencia de compra a comisión cero del ETF puede superar la comisión de gestión. Para cómo hacer una estrategia DCA, ver: Cómo hacer DCA en cripto: una forma tranquila de acumular BTC/ETH (2026).
Seguridad: el riesgo que me preocupa no es el que te preocupa a ti
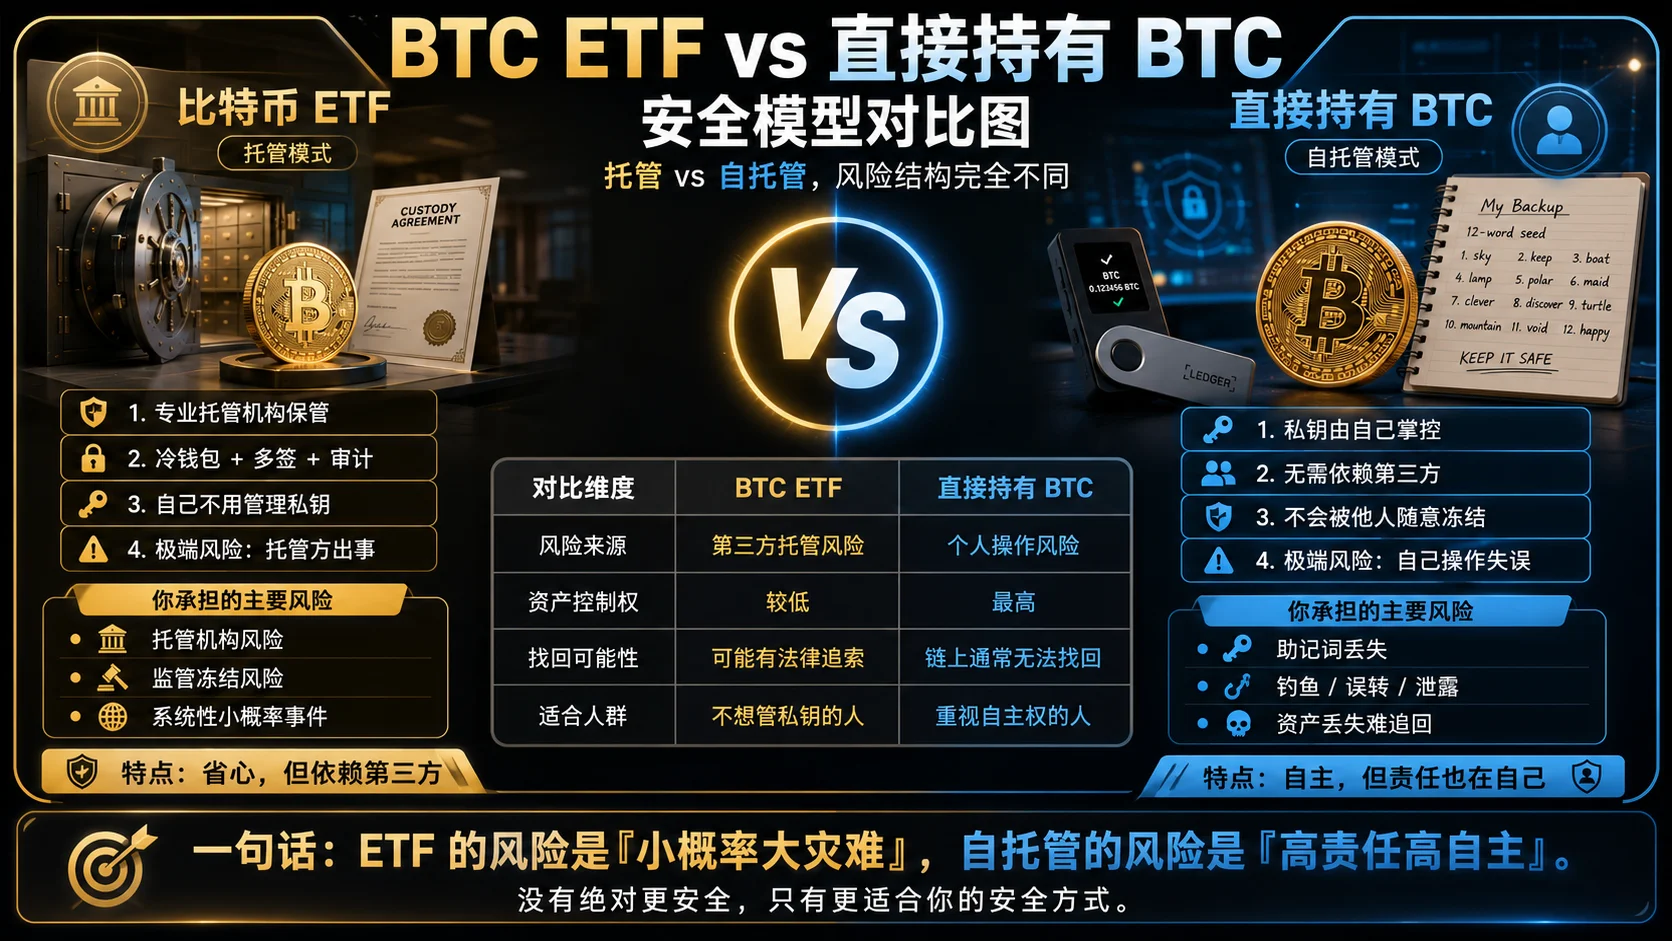
Los modelos de seguridad del ETF y de la tenencia directa son imágenes especulares. No eliges «cuál es más seguro» — eliges «qué riesgo temes más».
El modelo de seguridad del ETF de Bitcoin
El BTC lo guarda un custodio profesional (el BTC subyacente de IBIT y FBTC está custodiado por Coinbase Custody), con billeteras frías + multifirma, cobertura de seguro comercial y auditorías periódicas de cumplimiento.
El riesgo que asumes: el custodio falla. Mala conducta interna, una brecha del sistema, congelamiento regulatorio — todo de probabilidad muy baja, pero Mt.Gox y FTX en la historia demuestran que el «riesgo de custodia» no es teórico.
Sinceramente, yo juzgo que la probabilidad de que un custodio del tamaño de BlackRock o Fidelity falle es extremadamente baja — pero «extremadamente baja» no es cero. Esa es la esencia del modelo de seguridad del ETF: baja probabilidad, gran desastre.
El modelo de seguridad de mantener BTC directamente
La seguridad depende enteramente de ti. Billetera de hardware + frase semilla bien guardada = no necesitas confiar en ningún tercero, y nadie puede congelar tu BTC.
El riesgo que asumes: tú mismo. Frase semilla perdida = BTC desaparecido para siempre. Frase semilla robada = BTC movido e irrecuperable.
Comparado con el «baja probabilidad, gran desastre» del ETF, la estructura de riesgo de la autocustodia es la inversa: alta probabilidad, pequeño desastre. Cada año, mucha gente pierde activos por frases semilla mal guardadas, phishing y errores operativos — pero cada pérdida individual suele ser pequeña (porque los principiantes generalmente no compran cientos de miles de dólares en BTC de una vez).
Comparación de seguridad
| Dimensión | ETF de Bitcoin (custodia) | BTC directo (autocustodia) |
|---|---|---|
| Riesgo principal de pérdida | El custodio falla (muy bajo, no cero) | Tu propio error (no bajo, ocurre de verdad) |
| ¿Se puede recuperar el activo? | Posiblemente por vía legal | No recuperable en cadena |
| ¿Se puede congelar? | Riesgo regulatorio en teoría | No (las claves privadas están en tus manos) |
| Requisito técnico | Cero, solo una cuenta de bróker | Aprender a guardar frases semilla y usar billeteras de hardware |
| Para quién | Quien no quiere el riesgo de «perderlo yo» | Quien no quiere el riesgo de «que falle un tercero» |
En una frase: ¿te da más miedo perder monedas por tu propio descuido, o que BlackRock colapse? Mi miedo a esas dos cosas es completamente distinto.
Para billeteras y planes de seguridad, ver: Billeteras de Bitcoin comparadas: frías, calientes y de hardware (2026) y Seguridad de claves privadas de Bitcoin: 6 decisiones que determinan si pierdes BTC (2026).
Impuestos: mi mayor arrepentimiento — no usar una Roth IRA antes
Las diferencias fiscales son la dimensión que la mayoría de los artículos comparativos pasan por alto, pero su impacto real puede superar con creces la comisión de gestión. Un arrepentimiento real mío:
Cuando el ETF cotizó a principios de 2024, compré IBIT solo en una cuenta de bróker normal y no lo puse en una Roth IRA. Solo me di cuenta del error después de hacer las cuentas —
EE. UU.: el ETF tiene una ventaja decisiva en cuentas de retiro
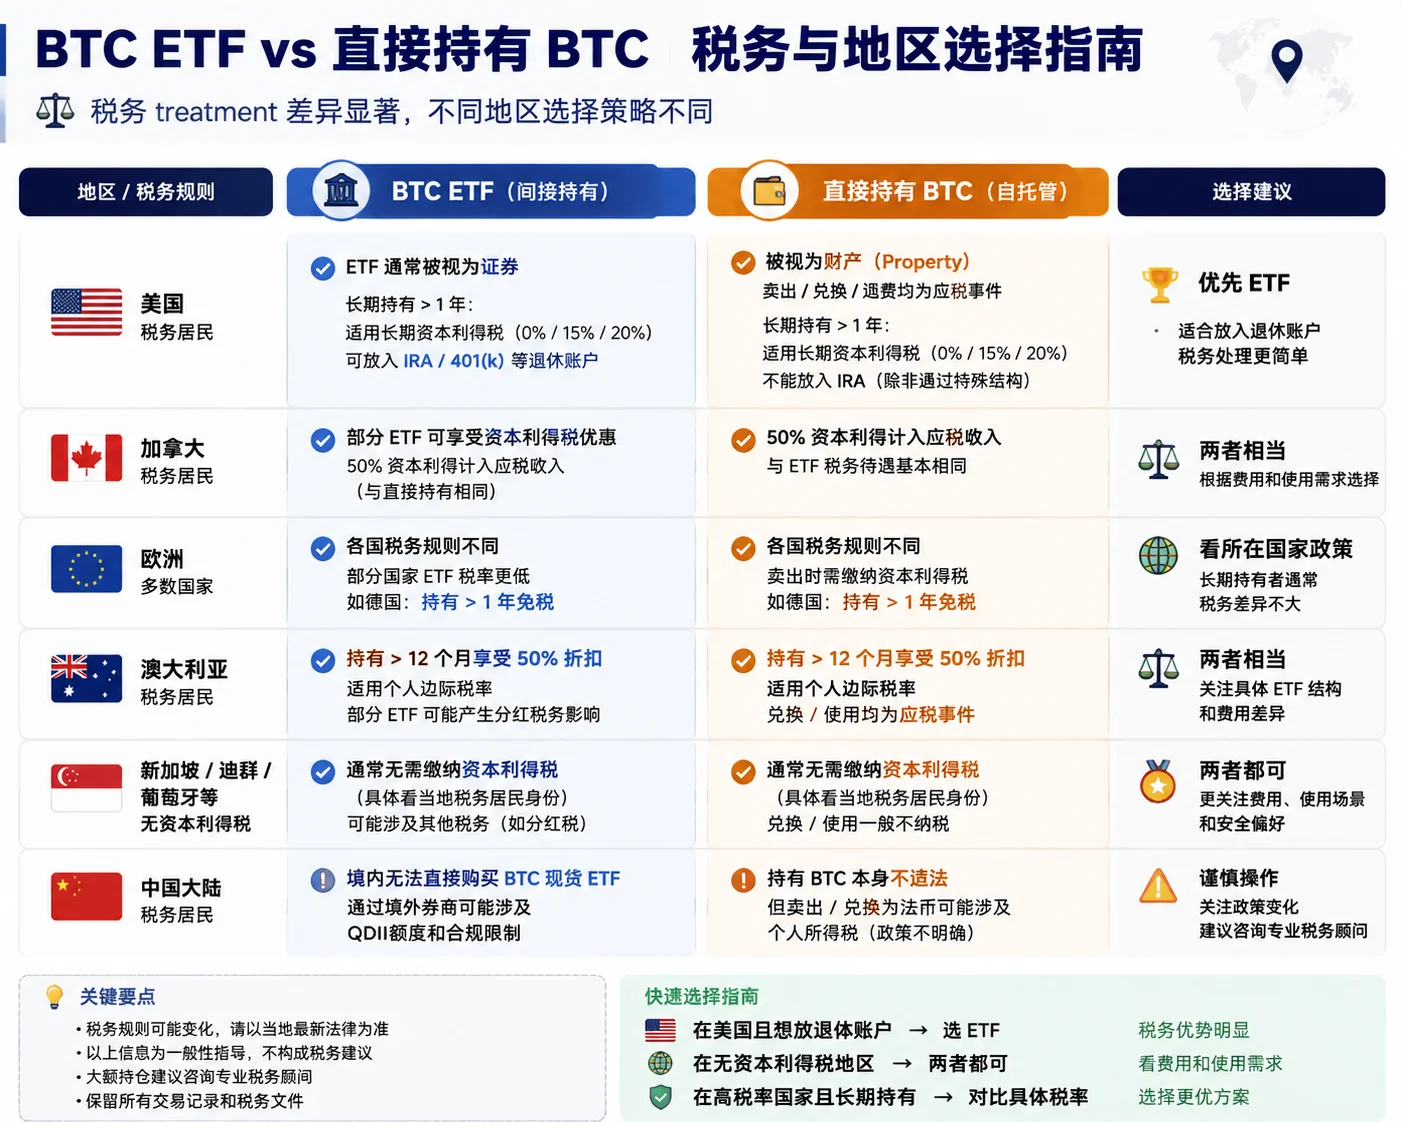
Un ETF de Bitcoin al contado puede ir en una IRA (cuenta de retiro individual) y en un 401k:
- IRA tradicional: sin impuestos al comprar; se tributa como ingreso ordinario al retirar en la jubilación (diferimiento fiscal)
- Roth IRA: se tributa al comprar; en la jubilación puedes retirar sin pagar ni un dólar de impuestos — incluida toda la ganancia del BTC (ver reglas en IRS Publication 590-B)
Toma US$10.000 como ejemplo: compra un ETF de BTC en una Roth IRA y supón que crece a US$500.000 en 20 años. Esa ganancia de US$490.000, si estuviera en una cuenta normal al 15%–20% de impuesto a ganancias de capital a largo plazo, debería unos US$73.500–US$98.000. En una Roth IRA, los US$500.000 completos se retiran sin impuestos.
Una comisión anual del 0,2% vs ahorrar US$73.500+ en impuestos — esos dos números ni siquiera están en la misma escala.
Por eso mi punto anterior de que «los usuarios de cuentas de retiro de EE. UU. deberían priorizar el ETF» no es casual — es calculado.
Mientras tanto, mantener BTC directamente significa que cada venta, cambio a USDT, rendimiento DeFi y recompensa de staking dispara un evento imponible. Si tienes mucha actividad en cadena, la complejidad de la declaración supera con creces al ETF.
Mercados fuera de EE. UU.
- Hong Kong, Singapur: sin impuesto a las ganancias de capital → la ventaja fiscal del ETF no existe → la ventaja de comisión de la tenencia directa destaca más
- Otras regiones (incluida América Latina): las reglas varían mucho; consulta a un profesional fiscal o legal local
Decisiones en una línea por identidad fiscal
| Tu identidad fiscal | ETF vs tenencia directa |
|---|---|
| EE. UU. + tienes IRA/401k | La ventaja fiscal del ETF gana a todo — no te angusties |
| EE. UU. + sin cuenta de retiro disponible | La diferencia fiscal es pequeña; ve por comisión y preferencia de seguridad |
| Hong Kong / Singapur | La tenencia directa es más rentable (ahorra comisiones + sin impuesto a ganancias de capital) |
| Otras regiones | Consulta a un profesional fiscal local |
Este artículo no ofrece asesoramiento fiscal. Las leyes fiscales varían por país y cambian con el tiempo; consulta a un profesional fiscal o legal habilitado local.
Mi marco de decisión: haz coincidir monto y región
Tras las cinco dimensiones anteriores, quizá sientas «cada una tiene lo suyo, sigo sin saber cuál elegir». Este es el camino que uso al asesorar a amigos:
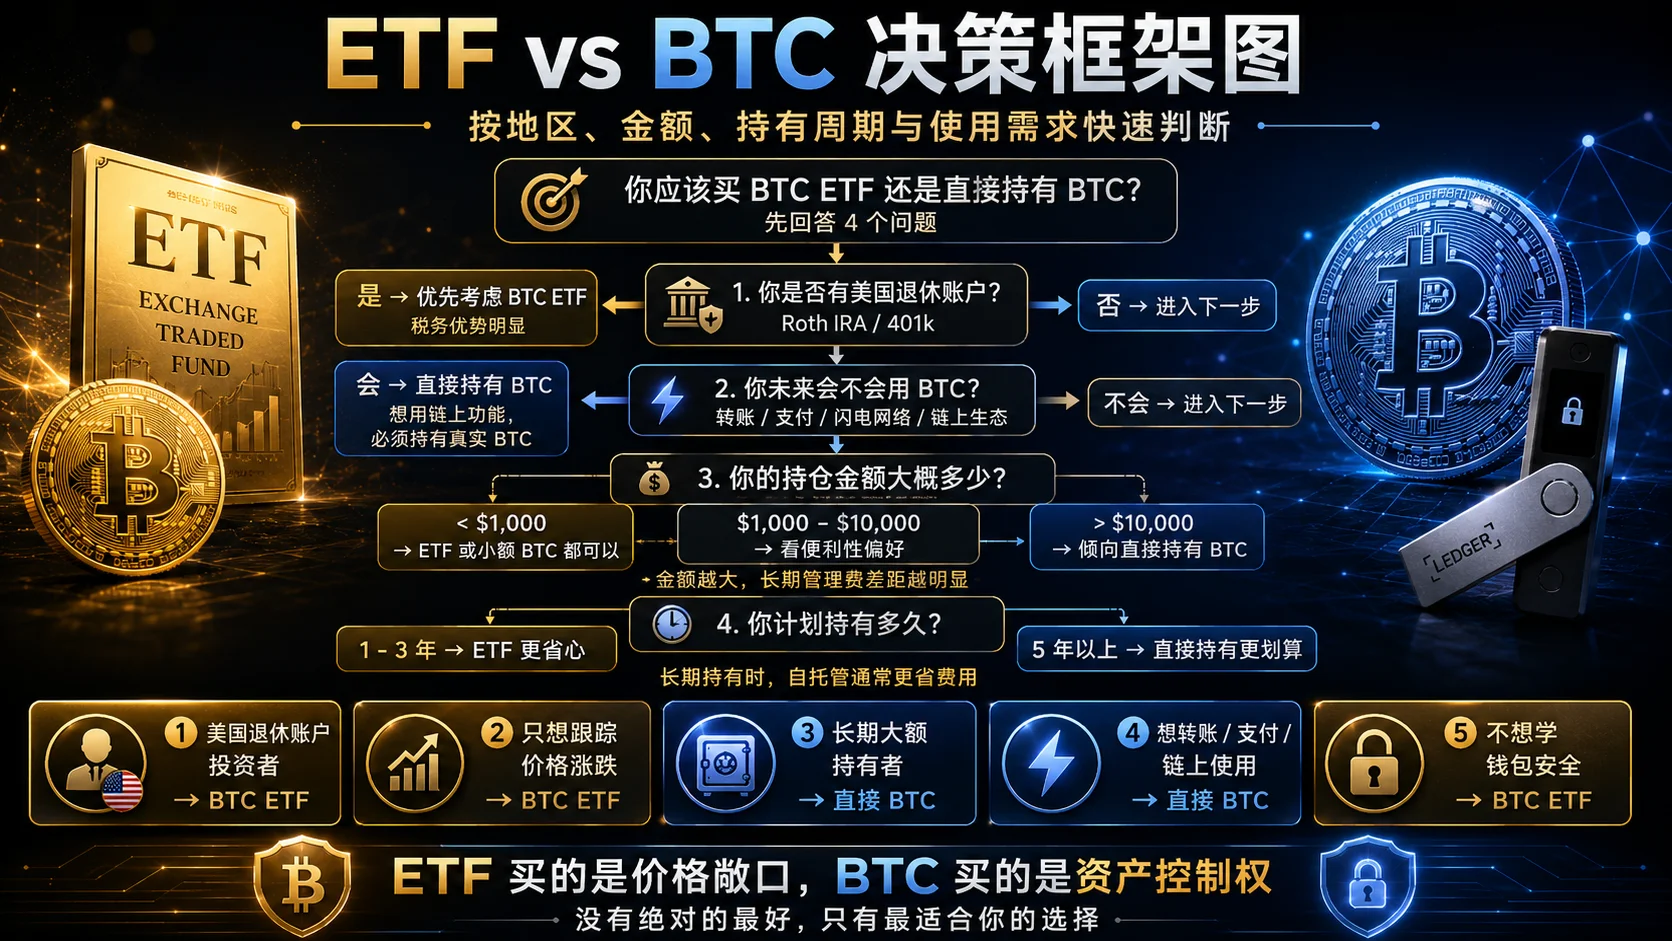
Tres pasos para decidir
Paso 1: revisa tu identidad fiscal
- Puedes usar una Roth IRA / 401k de EE. UU. → ETF. La ventaja fiscal es decisiva; deja de angustiarte.
- Estás en Hong Kong / Singapur → sigue leyendo.
Paso 2: revisa tu monto y tu plazo
- Mantienes US$50k+ y planeas 5+ años → comprar BTC directamente
- Mantienes menos de US$1k y quizá vendas pronto → ETF es más conveniente
Paso 3: revisa tu disposición técnica
- Dispuesto a dedicar 2 horas a aprender frases semilla y billeteras de hardware → comprar BTC directamente; aprende una vez, beneficio de por vida
- No quieres tocar la tecnología en absoluto → ETF, no te fuerces
Recomendaciones por tramo de monto
| Tu monto | Plazo | Recomendación | Por qué en una frase |
|---|---|---|---|
| < US$1.000 | Quizá venda pronto | ETF (recomendado) | El costo operativo es demasiada proporción; no vale la pena aprender autocustodia |
| US$1.000–US$10.000 | 1–3 años | Poca diferencia | Elige por conveniencia |
| US$10.000–US$50.000 | 3–5 años | Comprar BTC directamente (recomendado) | La comisión empieza a acumularse; vale la pena aprender |
| > US$50.000 | 5+ años | Comprar BTC directamente (recomendado) | Ahorra US$500–US$10.000+ en cinco años |
| Cuenta de retiro (cualquier monto) | Largo plazo | ETF (recomendado) | La ventaja fiscal aplasta la brecha de comisiones |
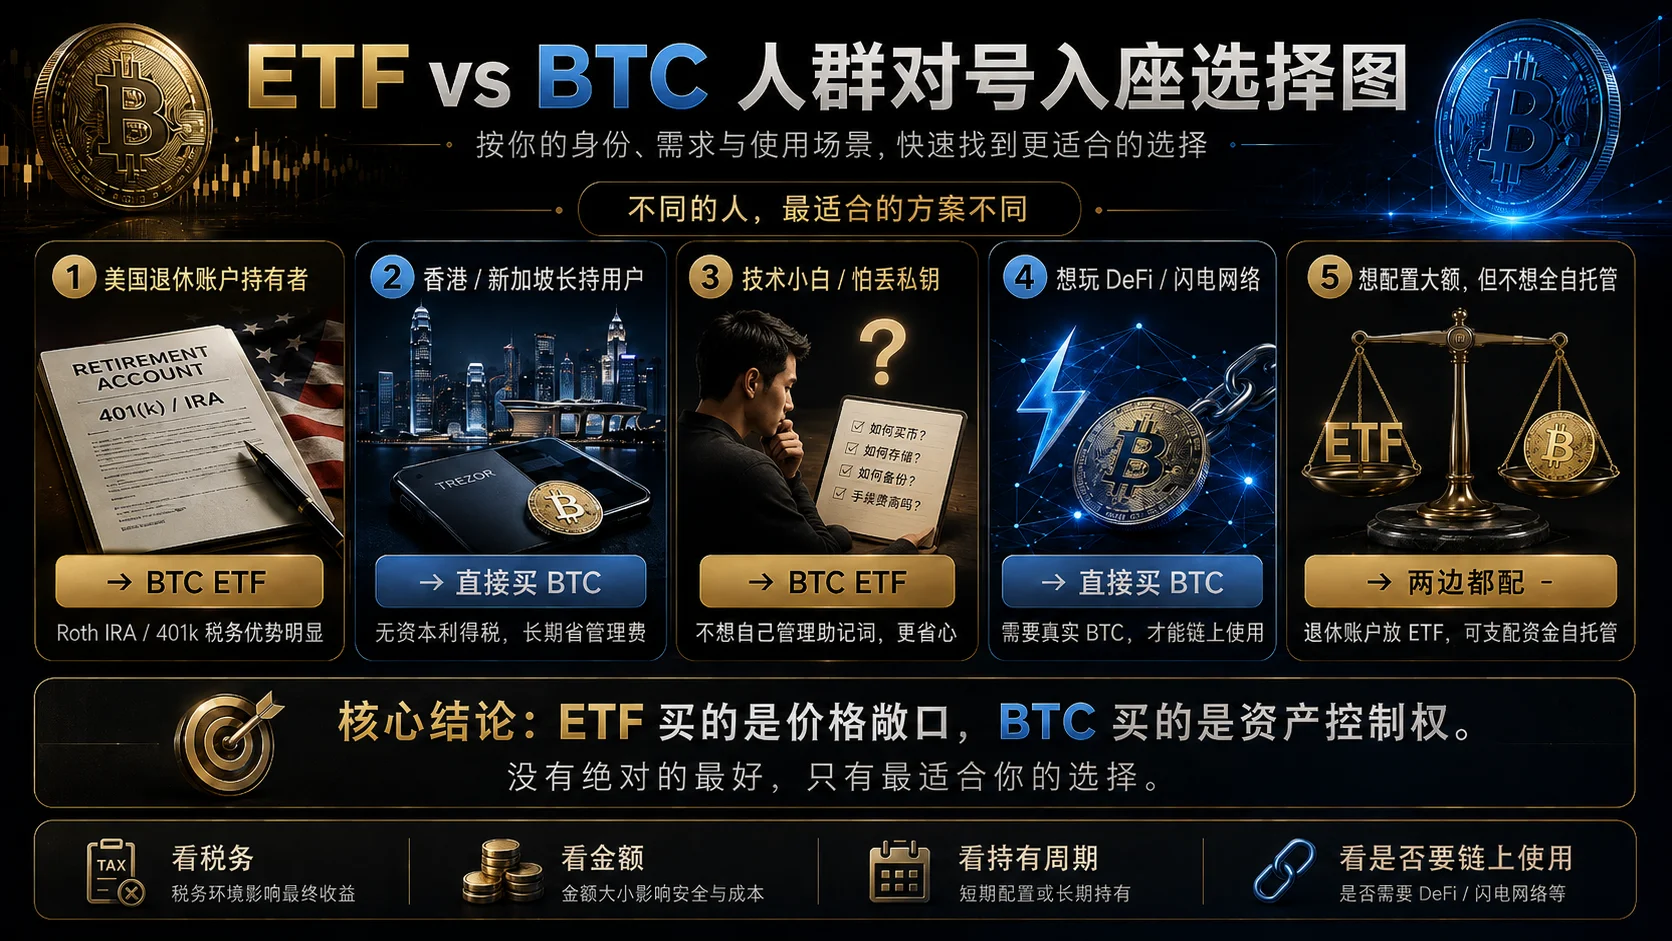
La tabla de selección para 5 perfiles
| Tu situación | Recomendación | Por qué |
|---|---|---|
| Titular de cuenta de retiro de EE. UU. | ETF | Retiro sin impuestos en Roth IRA; el ahorro fiscal supera con creces la comisión |
| Titular de largo plazo en Hong Kong/Singapur | Comprar BTC directamente | Sin impuesto a ganancias de capital; ahorra la comisión anual |
| Novato técnico / miedo a perder claves | ETF | El riesgo de error en autocustodia es real; el riesgo de custodia del ETF es institucional |
| Quiere DeFi / Lightning | Comprar BTC directamente | Un ETF es exposición de papel; no puede hacer actividad en cadena |
| Quiere una asignación grande sin autocustodia total | Mantener ambos | ETF en cuenta de retiro + autocustodia con efectivo disponible |
Mantener ambos: lo que hago ahora
Mucha gente trata el ETF y la tenencia directa como un uno-o-el-otro, pero no son excluyentes en absoluto. Esta es mi lógica de asignación real:
Mi enfoque: el dinero en la Roth IRA compra IBIT para crecimiento libre de impuestos; el efectivo disponible fuera de la IRA compra BTC y lo muevo a una billetera de hardware Ledger para autocustodia.
Así obtengo a la vez:
- La ventaja fiscal del ETF (crecimiento libre de impuestos en Roth IRA)
- La ventaja de comisión de la tenencia directa (sin comisión en la parte autocustodiada)
- La soberanía del BTC en cadena (un activo que de verdad no depende de nadie)
- La conveniencia de liquidez del ETF (para efectivo urgente, el ETF es mucho más rápido que la autocustodia)
¿Cómo dividir la proporción? Sinceramente no hay una «respuesta óptima». Mi enfoque: maximiza primero el ETF en la cuenta de retiro (por el techo fiscal), y luego decide con el dinero sobrante si comprar ETF o BTC real — según si te apetece tocar cosas en cadena en ese período.
Si quieres ir por la ruta de «mantener ambos», el siguiente paso es aprender compras en exchange, retiros y seguridad de billeteras:
- Comprar BTC por primera vez en 2026: piensa antes de hacer la orden
- Billeteras de Bitcoin comparadas: frías, calientes y de hardware (2026)
- ¿Qué es una billetera fría? Las formas más seguras de guardar una frase semilla (2026, 5 métodos comparados)
Tres trampas en las que caí
Esta parte es, para mí, el contenido más valioso del artículo. Los datos comparativos están por todas partes en internet, pero estas son lecciones compradas con dinero real:
Trampa 1: pensar que «una comisión del 0,2% no es nada» — calculé mal una variable
Escenario: cuando IBIT cotizó a principios de 2024, pensé que una comisión del 0,2% era insignificante, así que compré una buena cantidad de IBIT en una cuenta de bróker normal. Mi lógica entonces: «solo es 0,2% al año, 2% en diez años, nada».
Causa: mi error fue — solo calculé el porcentaje, no el monto absoluto, ni el costo de oportunidad. El 0,2% se cobra cada año; capitalizar al revés es capitalización inversa. US$100.000 en diez años cuestan US$2.000, y no es solo dinero — si esos US$2.000 también hubieran estado en exposición a BTC, habrían crecido con el BTC. La comisión del ETF no solo te hace perder US$2.000; te hace perder el valor futuro de US$2.000.
Lección: si el monto es grande (US$50k+) y el plazo largo (5+ años), la comisión no vale la pena ignorarla. O cambias a autocustodia para ahorrar, o al menos la pones en una Roth IRA y usas la ventaja fiscal para compensar la comisión.
Trampa 2: querer vender el ETF para ahorrar la comisión — lo que disparó un evento fiscal
Escenario: tras darme cuenta del problema de la comisión, una vez quise vender todo el IBIT de mi cuenta normal, sacar el dinero y comprar BTC real en un exchange. A mitad de camino me di cuenta: vender el ETF en EE. UU. es un evento imponible, y mi IBIT ya estaba en ganancia, así que vender implicaría impuesto a ganancias de capital.
Causa: solo pensaba en ahorrar la comisión e ignoré el costo del cambio. Vender el ETF → transferir al banco → depositar en el exchange → comprar BTC → retirar, cada paso puede generar costo y fricción, y el clave es que vender dispara impuestos.
Lección: decide desde el principio. El costo total del cambio (impuestos + comisiones + diferencial) probablemente sea mayor que la comisión de seguir manteniendo el ETF. Si ya tienes un ETF con ganancias no realizadas, no fuerces el cambio para ahorrar comisión — compra BTC real con dinero incremental futuro.
Trampa 3: primera autocustodia, casi pierdo US$50 de prueba — por suerte solo US$50
Escenario: mi primer retiro de BTC de Binance a Ledger; los tutoriales decían «envía una pequeña cantidad de prueba primero». Envié US$50 de prueba y casi los mando a una dirección equivocada por no revisar bien los últimos dígitos al pegar (la pantalla del Ledger es muy pequeña). Por suerte lo detecté en la página de confirmación de retiro de Binance.
Causa: los tutoriales te enseñan los pasos pero no «dónde es más probable que te equivoques». Para mí, el mayor punto de riesgo no fue la copia de la frase semilla (eso lo revisaba una y otra vez) — fue copiar y pegar la dirección. La dirección mostrada en la computadora y la mostrada en el Ledger pueden ser manipuladas por malware durante el copiar-pegar.
Lección:
- El primer monto de transferencia debe ser algo que puedas permitirte perder (sugiero US$10–US$50; no hace falta más)
- No revises solo los primeros 4 y últimos 4 dígitos de la dirección — revisa al menos los 8 del medio
- La dirección en la pantalla del Ledger y la de la computadora deben compararse carácter por carácter — nunca confíes en copiar-pegar
La lección combinada de estas tres trampas: el costo de cambiar entre ETF y autocustodia es mucho más alto de lo que la mayoría imagina. Una vez elegido un camino, no cambies a la ligera solo porque «hice cuentas y el otro parece más barato».
Recordatorios de riesgo de seguridad
Elijas ETF o autocustodia, ten presentes estos riesgos:
Si eliges el ETF:
Riesgo de concentración de custodia — actualmente la mayoría de los ETF de BTC tienen su BTC subyacente custodiado por Coinbase Custody. Si Coinbase falla, no afecta a un ETF sino a un lote grande. No digo que Coinbase sea inseguro, pero la concentración en sí es una dimensión de riesgo.
Riesgo de prima/descuento — el precio de mercado del ETF puede no igualar exactamente el valor liquidativo del BTC. En condiciones extremas puede haber descuento (ETF más barato que el NAV) o prima (más caro). Mira la tasa de prima/descuento antes de comprar.
Límite de horario de trading — los ETF solo se compran y venden en el horario de EE. UU. El BTC opera 24/7. Si pasa algo grande un fin de semana, solo puedes mirar el precio del BTC y esperar a la apertura del lunes para actuar sobre el ETF.
Si eliges la autocustodia:
La frase semilla es el único método de recuperación — frase semilla perdida o vista = BTC desaparecido. Sin soporte, sin «restablecer contraseña», sin remedio. La responsabilidad es enteramente tuya.
El phishing es más real de lo que crees — apps falsas de Ledger Live, sitios falsos de billeteras, mensajes falsos de soporte — ocurren todos los días. El primer principio de la autocustodia: nunca ingreses tu frase semilla en ningún sitio web, y nunca se la des a nadie.
La herencia necesita planificación anticipada — si te pasa algo, ¿cómo accede tu familia a tu BTC? No es tema tabú; es algo que debes considerar. Escribe una nota clara (que NO contenga la frase semilla) indicando a una persona de confianza cómo encontrar tus activos.
Preguntas frecuentes
P1: Tengo US$5.000 de sobra que pienso dejar 3 años. ¿Cuál elijo?
US$5.000 por 3 años: la comisión del ETF es de unos US$30, mientras que la tenencia directa (compra/venta + retiro) cuesta unos US$15. La brecha es mínima. A este monto y plazo, decidiría por disposición técnica — si dedicarás 1–2 horas a aprender billeteras, compra BTC real; si no, compra el ETF. No hay opción equivocada.
P2: Me da miedo perder mi frase semilla, pero no quiero pagar la comisión anual. ¿Hay término medio?
Sí. Puedes comprar BTC en Binance u OKX y dejarlo en el saldo del exchange. No es tan soberano como una billetera de hardware, pero está más cerca de «tener BTC real» que un ETF, y no tienes que gestionar claves privadas tú. El riesgo es el propio exchange — así que elige solo plataformas grandes, no exchanges pequeños. Retira a una billetera de hardware cuando estés listo.
Usé este enfoque yo mismo unos 3 meses, y cuando retiré a la billetera de hardware ya estaba muy familiarizado con el flujo.
P3: Estoy en Hong Kong y no pago impuesto a ganancias de capital. ¿Un ETF sigue teniendo sentido?
La ventaja fiscal desaparece, pero el ETF tiene dos valores: ① puedes comprarlo directamente con una cuenta de bróker de EE. UU., sin registrar un exchange ni hacer KYC; ② es simple, se compra y vende desde el teléfono. Si nada de eso te importa, comprar BTC directamente es más rentable — ahorras la comisión y de verdad posees el activo.
P4: ¿BlackRock IBIT o Fidelity FBTC, cómo elijo?
Sus comisiones son cercanas (IBIT está en período promocional del 0,12%, luego 0,25%; FBTC 0,25%), y el BTC subyacente de ambos está custodiado por Coinbase Custody. Las diferencias centrales: IBIT tiene mayor AUM (mejor liquidez), mientras que FBTC usa el sistema de custodia propio de Fidelity (no depende de terceros). Mi lógica: si la liquidez importa más, IBIT; si la diversificación del custodio importa, FBTC. Pero sinceramente la brecha es pequeña — no gastes demasiada energía en esto.
P5: ¿Cómo paso del ETF a BTC real y cuánto impuesto pago?
Mira la segunda trampa arriba — vender el ETF → retirar al banco → depositar en exchange → comprar BTC → retirar. En EE. UU., vender el ETF es un evento imponible, y la ganancia paga impuesto a ganancias de capital. También hay diferencial y comisiones de transferencia. Así que sugiero decidir desde el principio — el costo de cambiar a mitad de camino no es bajo.
P6: US$50.000 todos en ETF vs todos en autocustodia, ¿cuánta diferencia real hay?
En cinco años: la comisión del ETF es de unos US$500, el costo total de autocustodia unos US$20 — una brecha de US$480. Pero la diferencia mayor es la sensación — el ETF se vende en cualquier momento desde el teléfono, mientras que la autocustodia exige «billetera de hardware → exchange → vender → retirar». Si no lo tocarás en cinco años, la autocustodia ahorra dinero; si quizá necesites efectivo pronto, la liquidez del ETF tiene valor.
P7: ¿Puedo comprar el ETF primero y cambiar a BTC real después?
Técnicamente sí, pero sopesa varios costos: ① vender el ETF puede disparar un evento imponible; ② recomprar BTC genera comisiones y diferencial; ③ puedes perder movimientos de precio durante el cambio. Otra vez — decidir desde el principio es mucho mejor que cambiar a mitad de camino.
P8: ¿El ETF reparte dividendos? ¿Puedo usar las participaciones para staking o DeFi?
Los ETF de BTC no reparten dividendos — el Bitcoin en sí no produce flujo de caja, y el ETF solo sigue el precio, sin fuente de dividendos. Las participaciones tampoco pueden participar en ninguna actividad en cadena — sin staking, sin DeFi, sin pagos Lightning. Compras exposición al precio, no exposición funcional.
Si quieres actividad en cadena + buy-and-hold + ahorro de comisión, el BTC real es la única opción.
P9: Aportando US$200 al mes, ¿ETF o comprar BTC directamente?
A este monto, la ventaja del ETF es el aporte automático a comisión cero, la menor molestia. La ventaja del BTC directo es que tras acumular un tiempo puedes retirar a una billetera y poseer de verdad. Mi consejo: si es DCA puro y no quieres molestias, el ETF basta. Si quieres «invertir y poseer a la vez», retira a la billetera cada vez que acumules US$1.000–US$2.000 — pero el gas de retiro come una pequeña porción de tus retornos.
P10: ¿Pueden los inversores fuera de EE. UU. comprar ETFs de BTC, o solo comprar BTC directamente?
Distintos inversores tienen situaciones de cuenta y caminos de cumplimiento muy diferentes. Los inversores fuera de EE. UU. deben juzgar según la regulación local y las condiciones de su cuenta; este artículo no ofrece asesoramiento legal, así que consulta a un profesional local.
Verificación de datos
Los hechos clave de este artículo se verificaron el 2026-10-16 contra datos públicos de exploradores de bloques, punto por punto:
- Las tenencias en cadena son verificables: las direcciones y UTXOs de BTC en autocustodia se pueden comprobar públicamente en un explorador de bloques, sin depender del estado de cuenta de una plataforma. Fuente: Blockstream Explorer.
- Las transferencias necesitan confirmación de bloque: una transacción en cadena debe incluirse en un bloque antes de confirmarse, y durante la congestión de la red puede quedar sin confirmar mucho tiempo. Fuente: Blockstream Explorer.
- Comisiones de retiro en cadena: las comisiones de transferencia de la red principal de BTC fluctúan con la demanda de espacio de bloque; los valores de referencia aquí son US$1–US$5 en la red principal, y el monto real depende de las condiciones en cadena del momento. Fuente: Blockstream Explorer.
Lectura relacionada
Cadena de decisión de inversión en BTC (en orden de lectura):
- ¿Cómo comprar un ETF de Bitcoin? Comparativa IBIT vs FBTC y comisiones (2026) ← Aguas arriba: aprende lo básico del ETF
- ¿ETF de Bitcoin o comprar BTC directamente? Comparativa completa 2026 (este artículo) ← Estás aquí
- Comprar BTC por primera vez en 2026: piensa antes de hacer la orden ← Aguas abajo: una vez elegida la tenencia directa, empieza aquí
- Billeteras de Bitcoin comparadas: frías, calientes y de hardware (2026) ← Aguas abajo: elige una billetera adecuada
- ¿Qué es una billetera fría? Las formas más seguras de guardar una frase semilla (2026, 5 métodos comparados) ← Aguas abajo: manual de seguridad obligatorio para autocustodia
- Cómo comprar USDT en Binance 2026: proceso P2P, elegir vendedor y pago ← Práctico: el primer paso para comprar en un exchange
- ¿Vale la pena la Lightning Network? Comisiones, velocidad y trampas comunes (2026) ← Avanzado: usa Lightning para pagos diarios tras retirar a una billetera
Descargo de responsabilidad
Este artículo es solo para educación comparativa sobre herramientas de inversión en cripto y para compartir experiencia personal, y no constituye asesoramiento de inversión, financiero, fiscal ni de trading.
Los precios de los criptoactivos son volátiles, y tanto los ETF de Bitcoin como el propio Bitcoin son activos de alto riesgo. Las reglas fiscales difieren mucho entre países y regiones y cambian con el tiempo; en materia fiscal, consulta siempre a un profesional fiscal habilitado local.
Las comisiones de gestión, el gas y las tasas impositivas mencionados reflejan la situación del mercado a agosto de 2026 y pueden cambiar. Se recomienda a los principiantes no tomar decisiones de compra o venta basadas en un solo artículo, y no usar apalancamiento en activos de alta volatilidad.
- Blockstream ExplorerVerificación pública en cadena de tenencias y transacciones
- 2026-10-17ActualizaciónSe añadieron superíndices de cadena de evidencia y la sección de verificación de datos.
Consulta laPolítica editorial y el proceso de corrección en laPolítica de correcciones.
El equipo editorial de CoinTrailHub se centra en educación cripto para principiantes, seguridad en exchanges y riesgos del trading P2P. Este artículo se elabora a partir de fuentes oficiales y datos públicos, con revisión humana; busca precisión pero no es asesoramiento de inversión.
Última actualización:2026-08-09 · Contenido revisado por humanos · Saber más
© 2026 CoinTrailHub · Contenido original. Prohibida su reproducción o reescritura sin autorización.