
ETF de Bitcoin ou comprar BTC diretamente? Escolha por valor e prazo (2026)
Índice

Benefícios para novos usuários Binance
20% de reembolso em taxas
Registro oficial da Binance. Complete a verificação de identidade (KYC) para negociar e sacar.
Comprei IBIT no primeiro dia em que o ETF de Bitcoin à vista listou, em janeiro de 2024, e também mantive BTC em uma carteira de hardware o tempo todo. Dois anos usando os dois lados me deixaram a lição mais profunda: não é uma questão de «qual é melhor» — são fundamentalmente duas coisas diferentes.
Uma analogia simples mas útil: comprar um ETF de BTC é como comprar um ETF de ouro (GLD), enquanto comprar BTC real é como comprar ouro físico. Um ETF de ouro deixa você seguir o preço com comodidade, mas você não pode derreter as cotas para fazer um anel. Um ETF de BTC é igual — você compra exposição ao preço, não o ativo em si.
Após ler este artigo, você vai aprender:
- Se escolhe um ETF ou compra BTC diretamente conforme seu valor (US$ 500–US$ 500.000)
- A estratégia ótima sob três identidades fiscais (EUA / Hong Kong / Singapura)
- Quanto a taxa de gestão do ETF realmente consome em cinco anos
- Os três momentos em que é mais provável perder BTC em autocustódia (que eu já vivi)
- Um plano intermediário que mantém os dois, para você não precisar escolher
Nota: Este artigo compartilha minha experiência pessoal usando ETF e BTC em autocustódia, e não constitui recomendação de investimento. Tanto ETFs quanto BTC são ativos de alto risco com oscilações bruscas. Em matéria tributária, consulte um profissional local.
Se você ainda não tem claro o que é um ETF de Bitcoin, leia primeiro: Como comprar um ETF de Bitcoin? Comparativo IBIT vs FBTC e taxas (2026), e depois volte à comparação.
Leitura de cerca de 10 minutos. Lembre-se de duas coisas desde o início: um ETF compra exposição ao preço, e a autocustódia compra controle — não são a mesma coisa; e o custo de trocar no meio do caminho (impostos, taxas, spread) costuma ser mais alto do que você imagina, então decidir cedo economiza dinheiro.
O essencial: uma forma de decidir em 30 segundos
| Se você é | Considere primeiro |
|---|---|
| Investidor com conta de aposentadoria dos EUA (Roth IRA / 401k) | ETF de BTC — a vantagem tributária é decisiva |
| Só quer seguir o preço do BTC sem complicação | ETF de BTC — caminho mais curto |
| US$ 50.000+ e planeja manter 5+ anos | Comprar BTC diretamente — a taxa começa a acumular |
| US$ 1.000–US$ 10.000 guardados sem pretensão | Pouca diferença — escolha por conveniência |
| Quer transferir / pagamentos Lightning / usar a rede | Comprar BTC diretamente — um ETF é exposição de papel |
| Não quer aprender carteiras nem frases-semente | ETF de BTC — não se force |
Em uma frase: um ETF compra exposição ao preço do Bitcoin; o BTC compra controle do ativo. Quanto maior seu valor, mais tempo mantiver e mais quiser usar o ecossistema em cadeia, mais a posse direta ganha.
Quem precisa de um ETF? Quem precisa comprar BTC diretamente?
A tabela de 30 segundos provavelmente já deu uma ideia. Aqui amplio quem combina melhor com cada opção:
Um ETF combina com você se:
- Você tem uma conta de aposentadoria dos EUA (IRA/401k). É a vantagem mais indiscutível do ETF — numa Roth IRA, um BTC que multiplica por 10 pode ser sacado sem imposto. Essa vantagem esmaga a taxa anual de 0,2%.
- Você se sente totalmente desconfortável com o técnico. Sinceramente, nem todo mundo serve para gerenciar chaves privadas. Se você nem se dá ao trabalho de fazer backup do celular, se forçar a aprender autocustódia é cavar um buraco para si.
- Você precisa vender e sacar a qualquer momento. Um ETF é um toque no celular, liquidado em T+2. O BTC em autocustódia exige «carteira de hardware → exchange → colocar ordem → sacar», e quando você precisa de dinheiro com urgência vai xingar.
- Você quer gerenciar todos os seus ativos em um só lugar. O ETF fica junto com suas ações e títulos numa conta, o que facilita extratos e impostos.
Comprar BTC diretamente combina com você se:
- Você mantém US$ 50.000+ e planeja a longo prazo. A 0,2% ao ano, cinco anos de taxa são US$ 500+ — melhor no seu bolso que dado à gestora.
- Você está em Hong Kong ou Singapura. Sem imposto sobre ganho de capital, a vantagem tributária do ETF não existe, e manter diretamente economiza a taxa.
- Você quer usar o ecossistema em cadeia. Pagamentos Lightning, Ordinals, DeFi — tudo isso precisa de BTC real em cadeia. As cotas do ETF não fazem nada disso.
- Você valoriza a sensação de «possuir de verdade». Não é misticismo — mover BTC de uma exchange para sua própria carteira de hardware e ver aquele UTXO aparecer no seu endereço num explorador de blocos dá uma sensação de «este ativo não depende de ninguém» completamente diferente de olhar um extrato.[1]
Nos seguintes casos, reconsidere:
| Sua situação | Por que não vale forçar | Alternativa |
|---|---|---|
| Mantém < US$ 1.000 mas quer carteira de hardware | Uma carteira de hardware custa US$ 80+ mais 2 horas de aprendizado — proporção alta demais do custo | Deixe primeiro numa exchange grande; saque quando o valor crescer |
| Conta IRA dos EUA mas tudo em autocustódia | Você abre mão do crescimento livre de imposto da Roth IRA — o maior custo oculto | Compre o ETF na IRA; faça autocustódia do dinheiro fora da IRA |
| Primeira compra de BTC e quer sacar tudo para uma carteira | Erros são mais prováveis quando você não está familiarizado | Envie US$ 10 de teste primeiro; confirme o fluxo e depois mande o resto |
Dois anos com os dois: as 5 maiores diferenças que senti
Uma tabela comparativa pode listar dados, mas algumas diferenças só se notam usando os dois de verdade. Isto é o que sinto desde janeiro de 2024:
1. A sensação psicológica é completamente diferente
Comprar IBIT parece adicionar mais uma ação à sua conta de corretora dos EUA — igual a comprar Apple ou Tesla. Estou «investindo num ativo».
O momento em que movi BTC da Binance para minha carteira de hardware Ledger e confirmei aquele UTXO no meu endereço no explorador de blocos da Blockstream: eu estava possuindo um ativo que não depende de ninguém.
Não há certo ou errado entre os dois — mas você deve saber o que valoriza mais: «conveniência de investimento» ou «posse verdadeira».
2. A taxa do ETF é uma panela que ferve devagar
Sinceramente, uma taxa anual de 0,2% é imperceptível numa conta. Sem aviso de cobrança, sem linha no extrato. Revisei de propósito meus registros de IBIT na Roth IRA — a taxa é descontada diariamente do valor patrimonial, e você genuinamente nunca nota.
Mas faça as contas: US$ 100.000 mantidos por dez anos são US$ 2.000 perdidos. Não é uma fortuna, mas dá para uma carteira de hardware topo de linha e vários jantares com amigos.
Vou detalhar os números na seção de taxas.
3. A ansiedade da autocustódia é real, e não vai embora
A primeira vez que saquei 0,05 BTC (cerca de US$ 2.000 na época) da Binance para minha carteira de hardware como teste, conferi o endereço cinco vezes. Depois de copiar a frase-semente no papel, conferi mais três vezes, e então comecei a me angustiar: o papel é à prova de fogo? Alguém viu? Devo comprar uma placa de aço?
Esse nervosismo diminuiu bastante agora, mas volta toda vez que faço uma transferência grande.
Não é alarmismo — se você não confia nada no técnico, tem medo de errar um endereço ou de sua frase-semente ser vista, então «entregar a um custodiano profissional» pode ser muito mais racional que «perder você mesmo».
Para como guardar uma frase-semente, escrevi um guia à parte: O que é uma carteira fria? As formas mais seguras de guardar uma frase-semente (2026, 5 métodos comparados).
4. A experiência de suporte é dia e noite
Problema com o ETF — digamos que um dia você não consegue entrar na Fidelity, ou suas posições aparecem erradas — uma ligação para o suporte e alguém acompanha.
Problema com BTC em cadeia — digamos que um saque fica pendente, ou o gas ficou baixo e a transação nunca confirma — você tem que checar o congestionamento no mempool.space sozinho, perguntar em grupos da comunidade ou simplesmente esperar.[2] Este é o «custo de fricção oculto» que quase nenhum artigo comparativo menciona.
5. O caminho para vender está numa escala totalmente diferente
Uma história real: mês passado precisei de dinheiro rápido, então testei os dois lados para comparar velocidade.
- ETF: toco em «vender» no celular, liquida em T+2 na conta da corretora, mais um dia para o banco. Cerca de 3 dias úteis no total.
- BTC em autocustódia: carteira de hardware → conectar ao computador → assinar e transmitir → esperar confirmação em cadeia (dessa vez, por sorte ~30 minutos) → a exchange recebe → colocar ordem limitada → executar → sacar fiat → esperar o banco. Cerca de 3 dias úteis no total, mas se a cadeia estiver congestionada, ficar travado meio dia ou um dia não é raro.
Se você é do tipo que precisa sacar com pouco aviso, o caminho de liquidez do ETF é muito mais curto.
Teste real de taxas: revisei meus extratos — quanto cada lado custou
O custo real de um ETF de Bitcoin
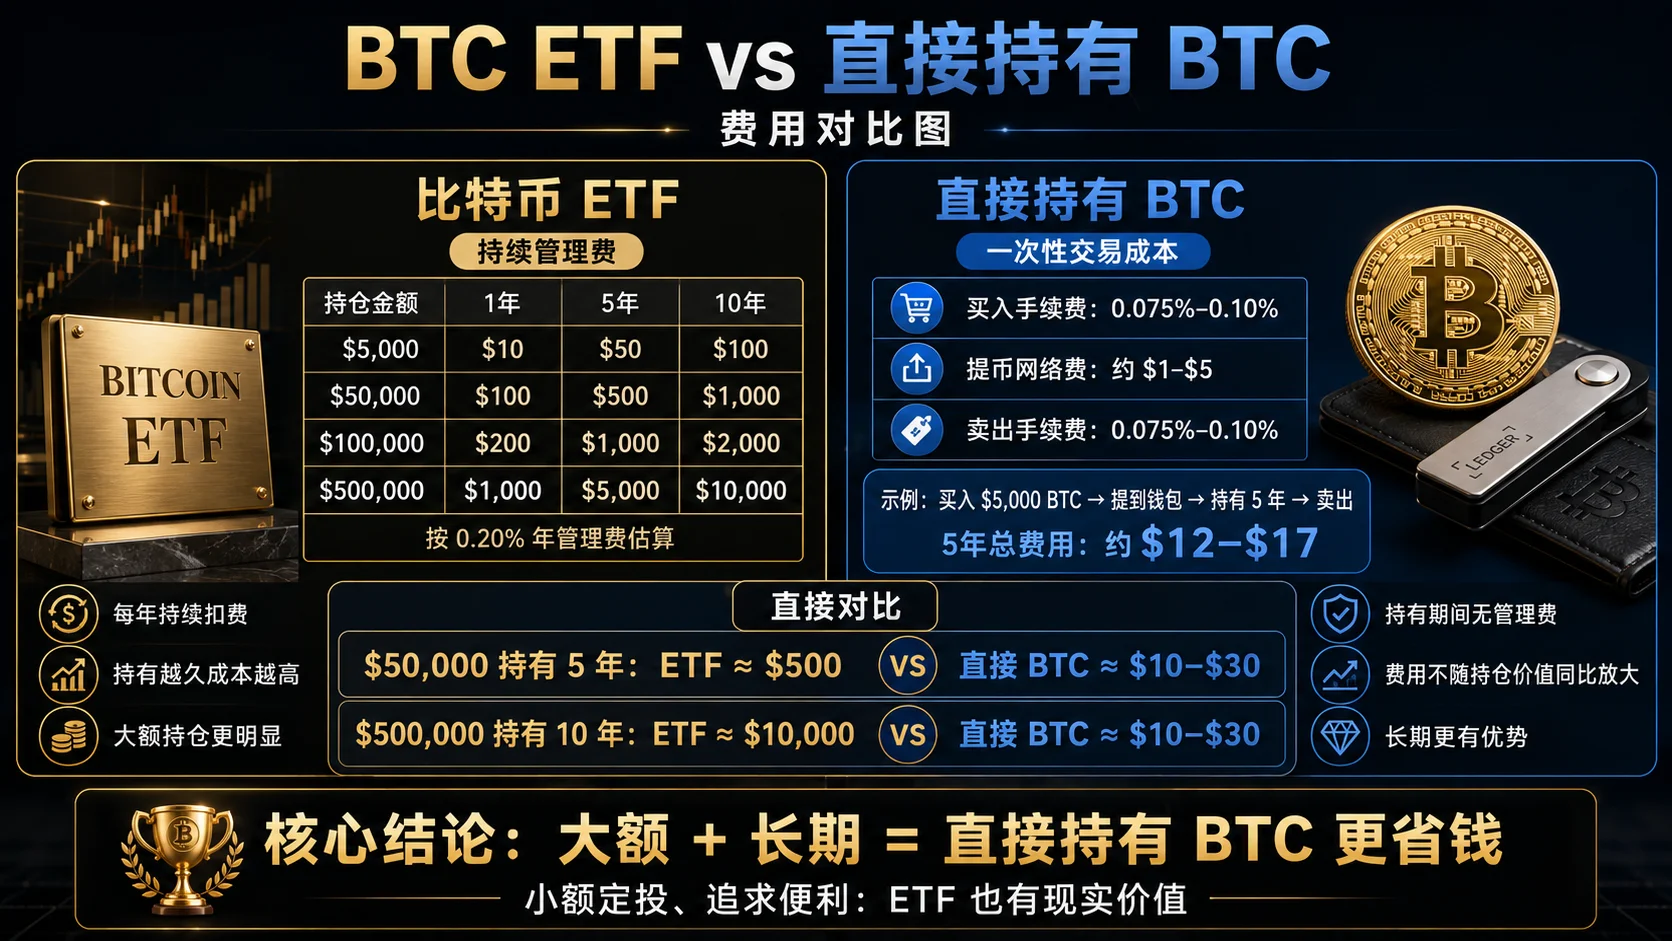
Os ETFs de Bitcoin à vista mainstream cobram uma taxa anual de gestão de 0,15%–0,25%. Meu IBIT está atualmente num período promocional de 0,12% (depois volta a 0,25%, segundo o anúncio oficial da BlackRock); o FBTC é 0,25%.
Revisei os registros da minha Roth IRA dos últimos 12 meses — a taxa é descontada diariamente do valor patrimonial e você nunca recebe aviso de cobrança. Veja como acumula em diferentes valores:
| Valor mantido | Um ano (a 0,20%) | Cinco anos | Dez anos |
|---|---|---|---|
| US$ 5.000 | US$ 10 | US$ 50 | US$ 100 |
| US$ 50.000 | US$ 100 | US$ 500 | US$ 1.000 |
| US$ 100.000 | US$ 200 | US$ 1.000 | US$ 2.000 |
| US$ 500.000 | US$ 1.000 | US$ 5.000 | US$ 10.000 |
US$ 5.000 mantidos por dez anos custam US$ 100 — sinceramente, não é muito. Mas US$ 100.000 mantidos por dez anos custam US$ 2.000 — isso dá para três carteiras de hardware topo de linha e ainda sobra.
O custo real de manter BTC diretamente
As taxas só ocorrem ao comprar, vender e sacar. Enquanto mantém, nada é descontado:
- Taxa de negociação da exchange: 0,075%–0,1%. Pagar com BNB baixa ainda mais — ver Como economizar nas taxas da Binance: desconto BNB + código de indicação BN522 (2026)
- Gas de saque em cadeia: a rede principal do BTC costuma ser US$ 1–US$ 5, e a Lightning Network pode cair para alguns centavos[3]
- Carteira de hardware: um pagamento único de US$ 50–US$ 150, amortizado em 5+ anos para US$ 10–US$ 30 por ano
Tome uma das minhas próprias operações como exemplo: comprar US$ 5.000 de BTC → sacar para uma carteira Ledger → manter até hoje. As taxas reais:
| Item de taxa | Valor |
|---|---|
| Taxa de compra (0,075%, paga com BNB) | US$ 3,75 |
| Gas de saque (mempool sem congestionamento) | US$ 2,30 |
| Total de taxas até hoje | US$ 6,05 |
Se fosse um ETF, os mesmos US$ 5.000 mantidos por dois anos a 0,20% já teriam descontado cerca de US$ 20.
Comparação de taxas, visão de cinco anos
| Item | ETF de Bitcoin (0,20%) | Manter BTC diretamente |
|---|---|---|
| Custo inicial de compra | Comissão da corretora (na maioria zero) | Taxa de exchange 0,075%–0,1% |
| Taxas enquanto mantém | 0,15%–0,25% ao ano (contínuo) | US$ 0 |
| Custo de hardware | US$ 0 | Pagamento único US$ 50–US$ 150 |
| US$ 50k, 5 anos, total | ~ US$ 500 | ~ US$ 10–US$ 30 |
| US$ 500k, 10 anos, total | ~ US$ 10.000 | ~ US$ 10–US$ 30 |
Conclusão central: quanto maior o valor e mais tempo mantiver, mais a posse direta economiza. As taxas em cadeia são fixas e não crescem proporcionalmente ao valor da sua posição — essa é a vantagem de custo fundamental da posse direta.
Mas se você só faz aportes de US$ 200 por mês, a conveniência de compra a comissão zero do ETF pode superar a taxa de gestão. Para como fazer uma estratégia DCA, ver: Como fazer DCA em cripto: uma forma tranquila de acumular BTC/ETH (2026).
Segurança: o risco que me preocupa não é o que preocupa você
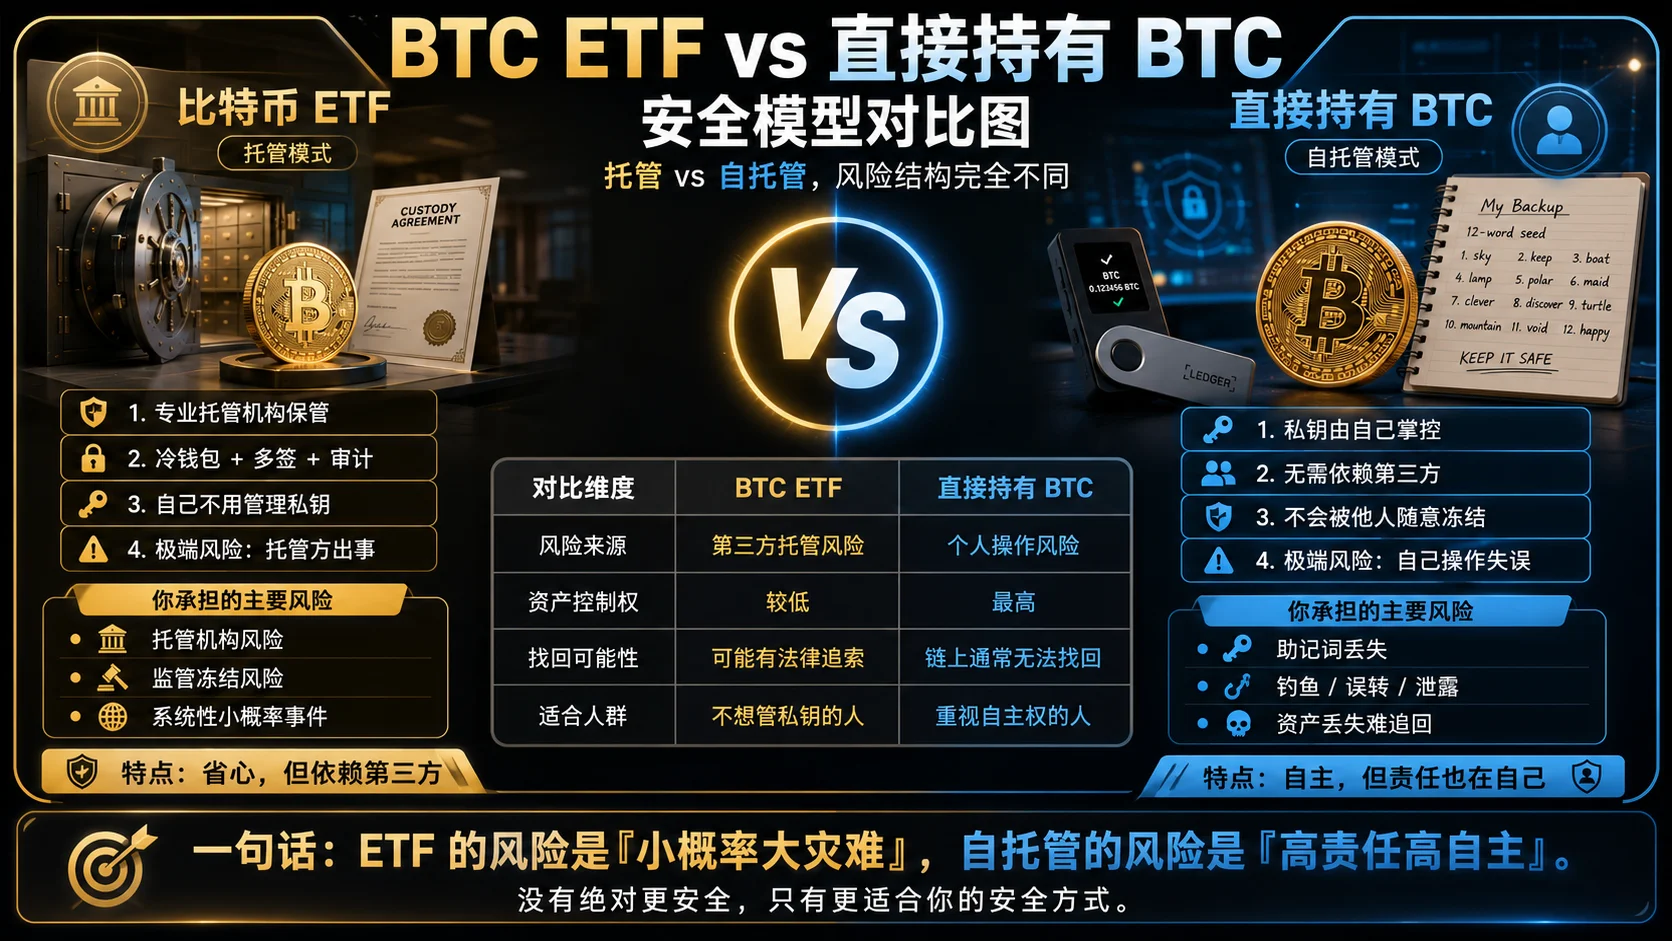
Os modelos de segurança do ETF e da posse direta são imagens especulares. Você não escolhe «qual é mais seguro» — escolhe «qual risco teme mais».
O modelo de segurança do ETF de Bitcoin
O BTC é guardado por um custodiano profissional (o BTC subjacente de IBIT e FBTC é custodiado pela Coinbase Custody), com carteiras frias + multiassinatura, cobertura de seguro comercial e auditorias periódicas de conformidade.
O risco que você assume: o custodiano falha. Má conduta interna, uma brecha no sistema, congelamento regulatório — tudo de probabilidade muito baixa, mas Mt.Gox e FTX na história mostram que o «risco de custódia» não é teórico.
Sinceramente, eu julgo que a probabilidade de um custodiano do porte da BlackRock ou da Fidelity falhar é extremamente baixa — mas «extremamente baixa» não é zero. Essa é a essência do modelo de segurança do ETF: baixa probabilidade, grande desastre.
O modelo de segurança de manter BTC diretamente
A segurança depende inteiramente de você. Carteira de hardware + frase-semente bem guardada = sem necessidade de confiar em terceiros, e ninguém pode congelar seu BTC.
O risco que você assume: você mesmo. Frase-semente perdida = BTC sumiu para sempre. Frase-semente roubada = BTC movido e irrecuperável.
Comparado ao «baixa probabilidade, grande desastre» do ETF, a estrutura de risco da autocustódia é a inversa: alta probabilidade, pequeno desastre. Todo ano, muita gente perde ativos por frases-semente mal guardadas, phishing e erros operacionais — mas cada perda individual costuma ser pequena (porque iniciantes geralmente não compram centenas de milhares de dólares em BTC de uma vez).
Comparação de segurança
| Dimensão | ETF de Bitcoin (custódia) | BTC direto (autocustódia) |
|---|---|---|
| Risco principal de perda | O custodiano falha (muito baixo, não zero) | Seu próprio erro (não baixo, acontece de verdade) |
| Dá para recuperar o ativo? | Possivelmente por via legal | Não recuperável em cadeia |
| Dá para congelar? | Risco regulatório em teoria | Não (chaves privadas em suas mãos) |
| Requisito técnico | Zero, só uma conta de corretora | Aprender a guardar frases-semente e usar carteiras de hardware |
| Para quem | Quem não quer o risco de «perder eu mesmo» | Quem não quer o risco de «um terceiro falhar» |
Em uma frase: você tem mais medo de perder moedas por descuido seu, ou da BlackRock quebrar? Meu medo dessas duas coisas é completamente diferente.
Para carteiras e planos de segurança, ver: Carteiras de Bitcoin comparadas: frias, quentes e de hardware (2026) e Segurança de chaves privadas de Bitcoin: 6 decisões que determinam se você perde BTC (2026).
Impostos: meu maior arrependimento — não usar uma Roth IRA antes
As diferenças tributárias são a dimensão que a maioria dos artigos comparativos passa por cima, mas seu impacto real pode superar com folga a taxa de gestão. Um arrependimento real meu:
Quando o ETF listou no início de 2024, comprei IBIT só numa conta de corretora normal e não coloquei numa Roth IRA. Só percebi o erro depois de fazer as contas —
EUA: o ETF tem vantagem decisiva em contas de aposentadoria
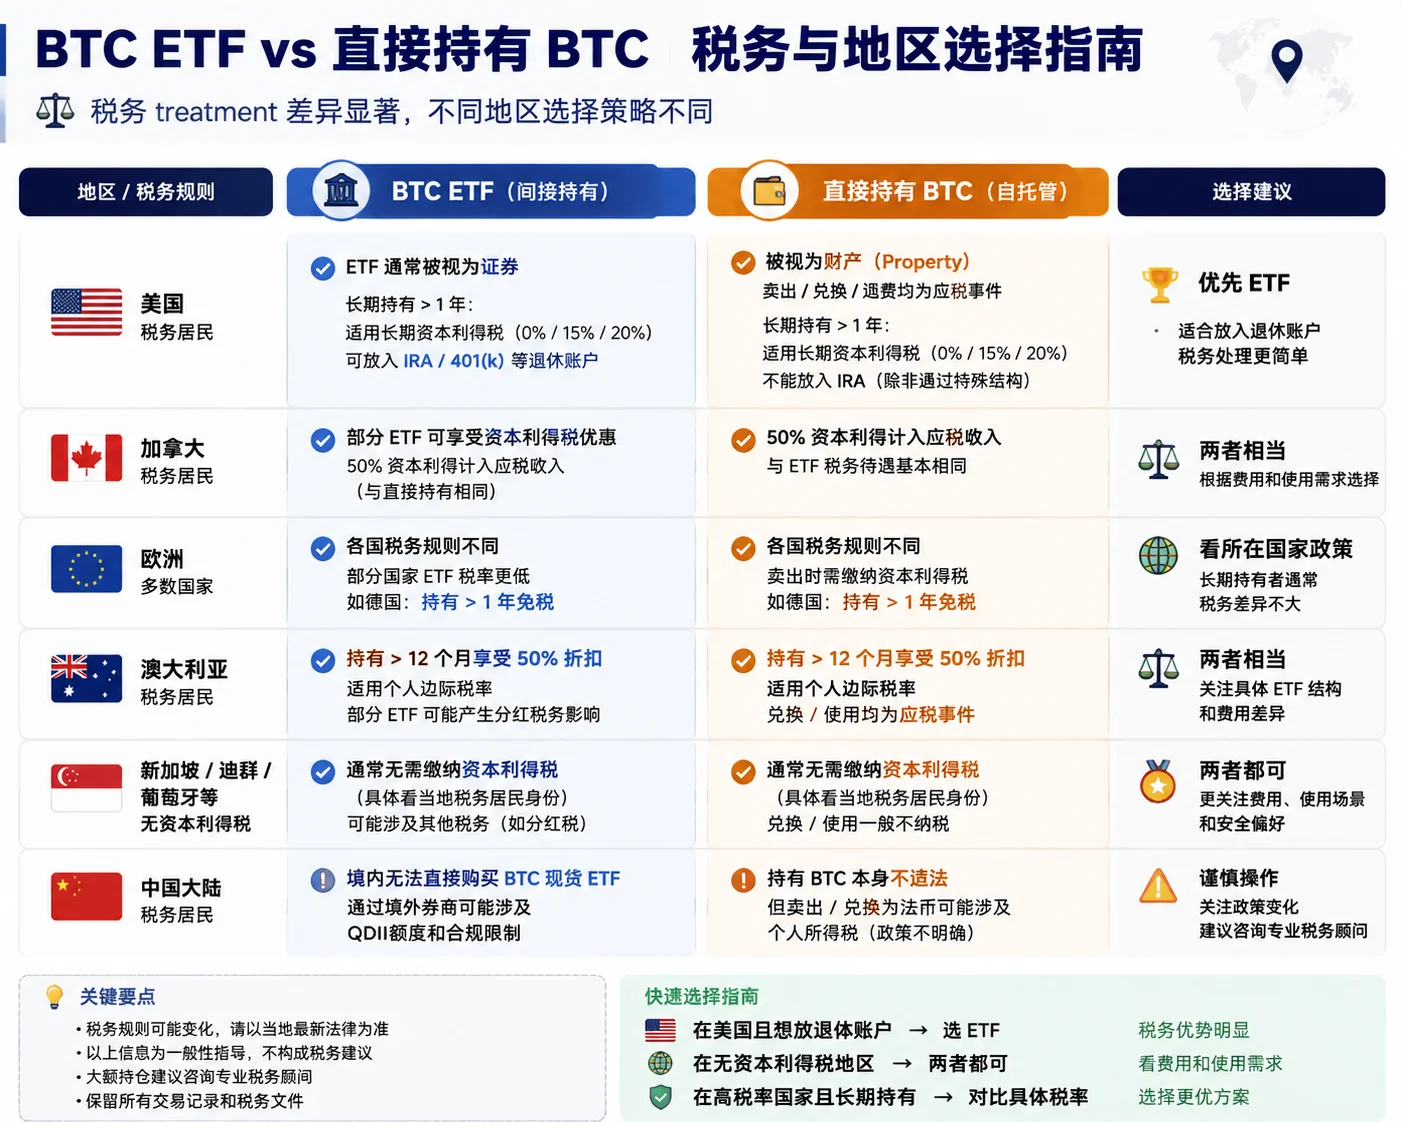
Um ETF de Bitcoin à vista pode ir numa IRA (conta de aposentadoria individual) e num 401k:
- IRA tradicional: sem imposto ao comprar; tributado como renda comum ao sacar na aposentadoria (diferimento fiscal)
- Roth IRA: tributado ao comprar; na aposentadoria você pode sacar sem pagar um centavo de imposto — incluindo todo o ganho do BTC (ver regras em IRS Publication 590-B)
Tome US$ 10.000 como exemplo: compre um ETF de BTC numa Roth IRA e suponha que cresça para US$ 500.000 em 20 anos. Esse lucro de US$ 490.000, se estivesse numa conta normal a 15%–20% de imposto sobre ganho de capital de longo prazo, deveria uns US$ 73.500–US$ 98.000. Numa Roth IRA, os US$ 500.000 completos são sacados sem imposto.
Uma taxa anual de 0,2% vs economizar US$ 73.500+ em imposto — esses dois números nem estão na mesma escala.
Por isso meu ponto anterior de que «usuários de contas de aposentadoria dos EUA deveriam priorizar o ETF» não é casual — é calculado.
Enquanto isso, manter BTC diretamente significa que cada venda, troca para USDT, rendimento DeFi e recompensa de staking dispara um evento tributável. Se você tem muita atividade em cadeia, a complexidade da declaração supera com folga o ETF.
Mercados fora dos EUA
- Hong Kong, Singapura: sem imposto sobre ganho de capital → a vantagem tributária do ETF não existe → a vantagem de taxa da posse direta se destaca mais
- Brasil e outras regiões: as regras fiscais variam e mudam; no Brasil, ganhos com criptoativos podem estar sujeitos a imposto sobre ganho de capital — consulte um contador local
Decisões em uma linha por identidade fiscal
| Sua identidade fiscal | ETF vs posse direta |
|---|---|
| EUA + tem IRA/401k | A vantagem tributária do ETF vence tudo — não se angustie |
| EUA + sem conta de aposentadoria disponível | A diferença tributária é pequena; vá por taxa e preferência de segurança |
| Hong Kong / Singapura | A posse direta é mais rentável (economiza taxas + sem imposto sobre ganho de capital) |
| Outras regiões | Consulte um profissional fiscal local |
Este artigo não oferece aconselhamento tributário. As leis fiscais variam por país e mudam com o tempo; consulte um profissional fiscal ou jurídico habilitado local.
Meu quadro de decisão: faça coincidir valor e região
Após as cinco dimensões acima, talvez você sinta «cada uma tem seu valor, sigo sem saber qual escolher». Este é o caminho que uso ao aconselhar amigos:
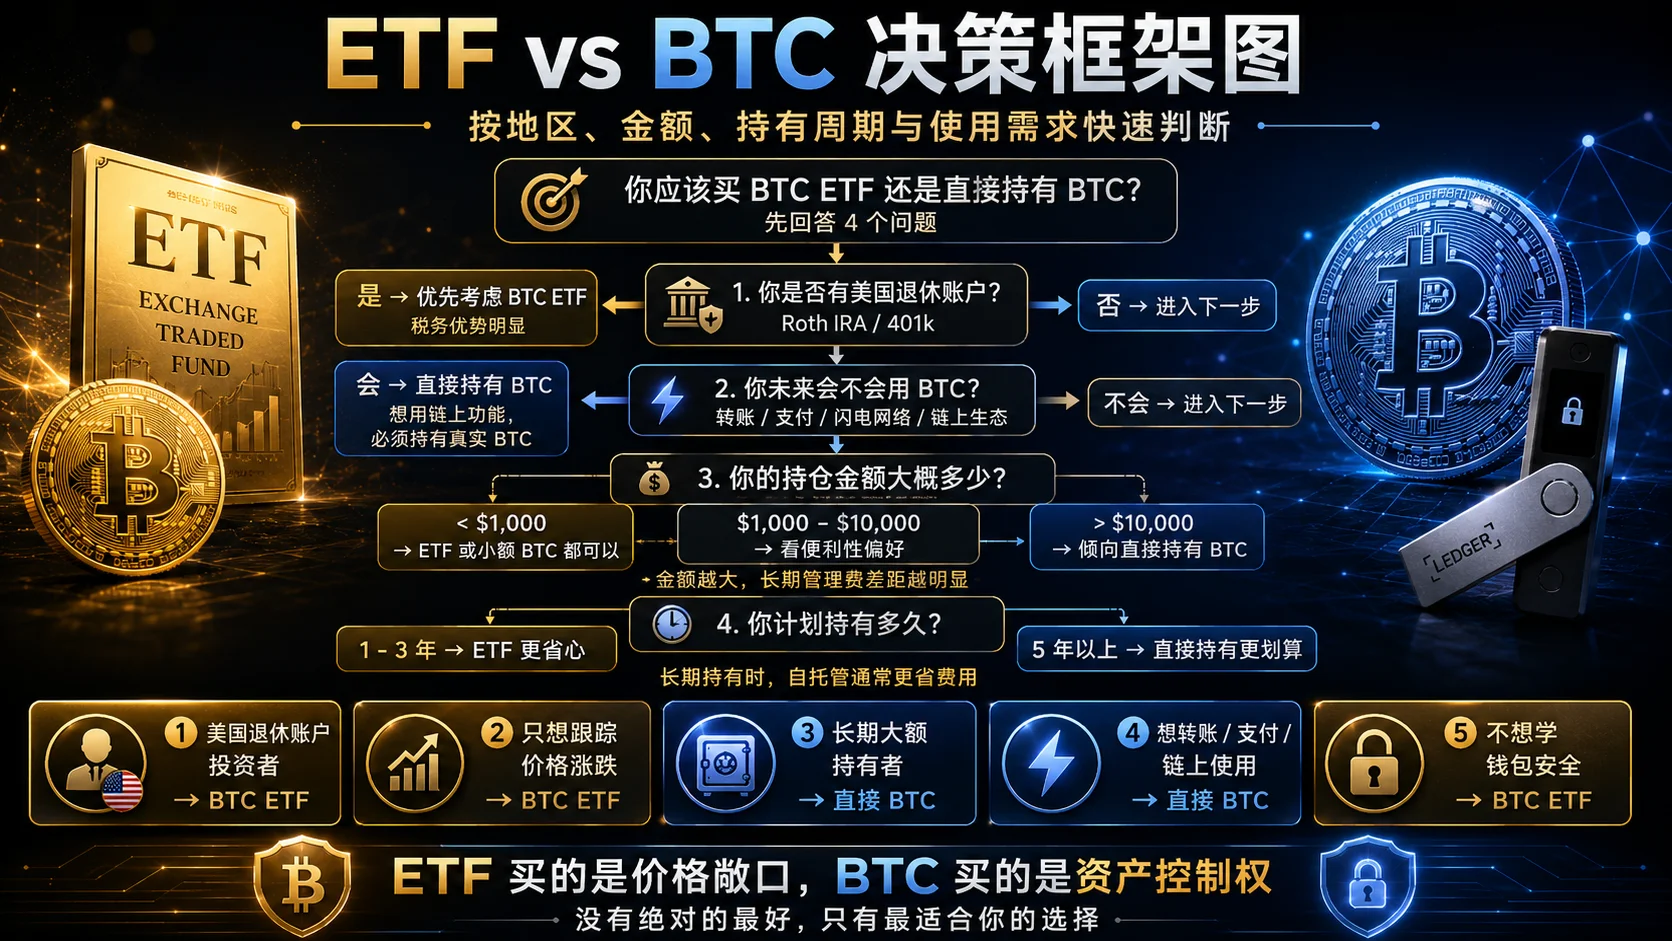
Três passos para decidir
Passo 1: confira sua identidade fiscal
- Você pode usar uma Roth IRA / 401k dos EUA → ETF. A vantagem tributária é decisiva; pare de se angustiar.
- Você está em Hong Kong / Singapura → continue lendo.
Passo 2: confira seu valor e seu prazo
- Mantém US$ 50k+ e planeja 5+ anos → comprar BTC diretamente
- Mantém menos de US$ 1k e talvez venda logo → ETF é mais conveniente
Passo 3: confira sua disposição técnica
- Disposto a dedicar 2 horas a aprender frases-semente e carteiras de hardware → comprar BTC diretamente; aprenda uma vez, benefício para a vida
- Não quer tocar em tecnologia de jeito nenhum → ETF, não se force
Recomendações por faixa de valor
| Seu valor | Prazo | Recomendação | Por quê em uma frase |
|---|---|---|---|
| < US$ 1.000 | Talvez venda logo | ETF (recomendado) | O custo operacional é proporção alta demais; não vale aprender autocustódia |
| US$ 1.000–US$ 10.000 | 1–3 anos | Pouca diferença | Escolha por conveniência |
| US$ 10.000–US$ 50.000 | 3–5 anos | Comprar BTC diretamente (recomendado) | A taxa começa a acumular; vale aprender |
| > US$ 50.000 | 5+ anos | Comprar BTC diretamente (recomendado) | Economiza US$ 500–US$ 10.000+ em cinco anos |
| Conta de aposentadoria (qualquer valor) | Longo prazo | ETF (recomendado) | A vantagem tributária esmaga a diferença de taxas |
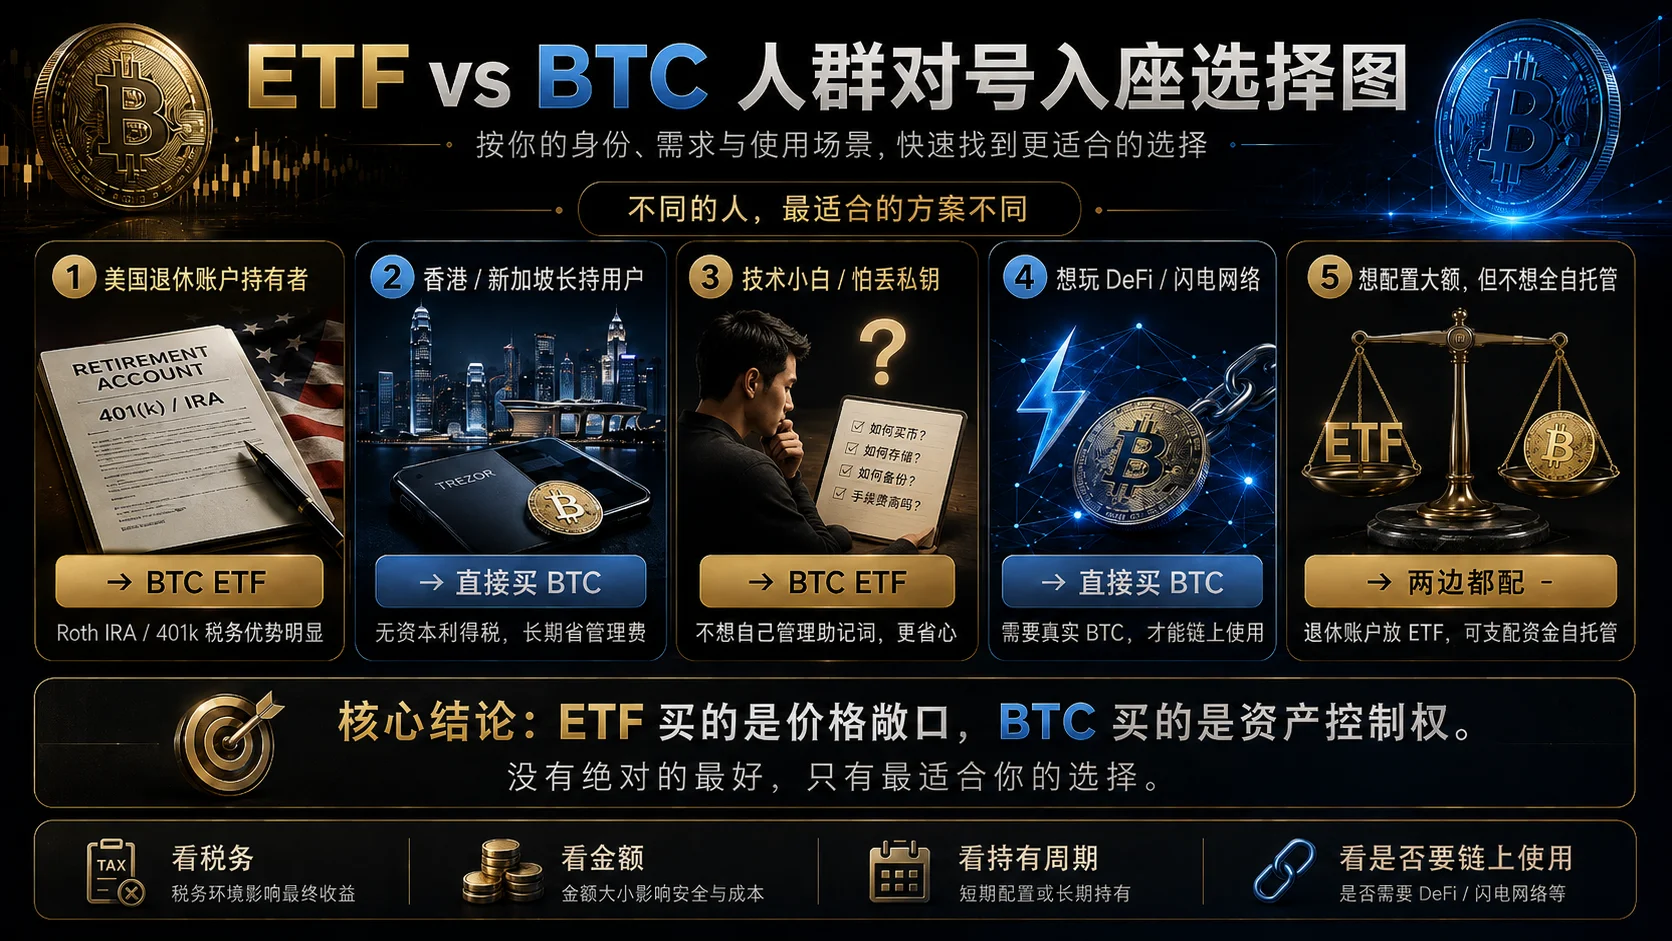
A tabela de seleção para 5 perfis
| Sua situação | Recomendação | Por quê |
|---|---|---|
| Titular de conta de aposentadoria dos EUA | ETF | Saque sem imposto na Roth IRA; a economia tributária supera com folga a taxa |
| Titular de longo prazo em Hong Kong/Singapura | Comprar BTC diretamente | Sem imposto sobre ganho de capital; economiza a taxa anual |
| Novato técnico / medo de perder chaves | ETF | O risco de erro na autocustódia é real; o risco de custódia do ETF é institucional |
| Quer DeFi / Lightning | Comprar BTC diretamente | Um ETF é exposição de papel; não faz atividade em cadeia |
| Quer uma alocação grande sem autocustódia total | Manter os dois | ETF na conta de aposentadoria + autocustódia com dinheiro disponível |
Manter os dois: o que eu faço agora
Muita gente trata o ETF e a posse direta como um ou outro, mas eles não são excludentes de jeito nenhum. Esta é minha lógica real de alocação:
Meu enfoque: o dinheiro na Roth IRA compra IBIT para crescimento livre de imposto; o dinheiro disponível fora da IRA compra BTC e vai para uma carteira de hardware Ledger para autocustódia.
Assim eu tenho ao mesmo tempo:
- A vantagem tributária do ETF (crescimento livre de imposto na Roth IRA)
- A vantagem de taxa da posse direta (sem taxa na parte autocustodiada)
- A soberania do BTC em cadeia (um ativo que de verdade não depende de ninguém)
- A conveniência de liquidez do ETF (para dinheiro urgente, o ETF é muito mais rápido que a autocustódia)
Como dividir a proporção? Sinceramente não há «resposta ótima». Meu enfoque: maximize primeiro o ETF na conta de aposentadoria (por causa do teto tributário), e depois decida com o dinheiro sobrando se compra ETF ou BTC real — conforme você esteja a fim de mexer em coisas em cadeia naquele período.
Se você quer ir pela rota de «manter os dois», o próximo passo é aprender compras em exchange, saques e segurança de carteiras:
- Comprando BTC pela primeira vez em 2026: pense antes de fazer a ordem
- Carteiras de Bitcoin comparadas: frias, quentes e de hardware (2026)
- O que é uma carteira fria? As formas mais seguras de guardar uma frase-semente (2026, 5 métodos comparados)
Três armadilhas em que caí
Esta parte é, para mim, o conteúdo mais valioso do artigo. Dados comparativos estão por toda parte na internet, mas estas são lições compradas com dinheiro real:
Armadilha 1: pensar que «uma taxa de 0,2% não é nada» — calculei mal uma variável
Cenário: quando o IBIT listou no início de 2024, achei que uma taxa de 0,2% era insignificante, então comprei uma boa quantidade de IBIT numa conta de corretora normal. Minha lógica então: «é só 0,2% ao ano, 2% em dez anos, nada».
Causa: meu erro foi — só calculei a porcentagem, não o valor absoluto, nem o custo de oportunidade. O 0,2% é cobrado todo ano; capitalizar ao contrário é capitalização inversa. US$ 100.000 em dez anos custam US$ 2.000, e não é só dinheiro — se esses US$ 2.000 também estivessem em exposição a BTC, teriam crescido junto. A taxa do ETF não só faz você perder US$ 2.000; faz você perder o valor futuro de US$ 2.000.
Lição: se o valor é grande (US$ 50k+) e o prazo longo (5+ anos), a taxa não vale ser ignorada. Ou troque para autocustódia para economizar, ou ao menos coloque numa Roth IRA e use a vantagem tributária para compensar a taxa.
Armadilha 2: querer vender o ETF para economizar a taxa — o que disparou um evento tributável
Cenário: após perceber o problema da taxa, uma vez quis vender todo o IBIT da minha conta normal, sacar o dinheiro e comprar BTC real numa exchange. No meio do caminho percebi: vender o ETF nos EUA é um evento tributável, e meu IBIT já estava no lucro, então vender implicaria imposto sobre ganho de capital.
Causa: só pensava em economizar a taxa e ignorei o custo da troca. Vender o ETF → transferir para o banco → depositar na exchange → comprar BTC → sacar, cada passo pode gerar custo e fricção, e o principal é que vender dispara imposto.
Lição: decida desde o início. O custo total da troca (impostos + taxas + spread) provavelmente é maior que a taxa de continuar mantendo o ETF. Se você já tem um ETF com ganhos não realizados, não force a troca para economizar a taxa — compre BTC real com dinheiro incremental futuro.
Armadilha 3: primeira autocustódia, quase perdi US$ 50 de teste — por sorte só US$ 50
Cenário: meu primeiro saque de BTC da Binance para a Ledger; os tutoriais diziam «envie uma pequena quantia de teste primeiro». Enviei US$ 50 de teste e quase mandei para um endereço errado por não conferir bem os últimos dígitos ao colar (a tela da Ledger é muito pequena). Por sorte detectei na página de confirmação de saque da Binance.
Causa: tutoriais ensinam os passos mas não «onde é mais provável você errar». Para mim, o maior ponto de risco não foi o backup da frase-semente (isso eu conferia repetidamente) — foi copiar e colar o endereço. O endereço mostrado no computador e o mostrado na Ledger podem ser adulterados por malware durante o copiar-colar.
Lição:
- O primeiro valor de transferência deve ser algo que você possa se dar ao luxo de perder (sugiro US$ 10–US$ 50; não precisa mais)
- Não confira só os primeiros 4 e últimos 4 dígitos do endereço — confira ao menos os 8 do meio
- O endereço na tela da Ledger e o do computador devem ser comparados caractere por caractere — nunca confie em copiar-colar
A lição combinada dessas três armadilhas: o custo de trocar entre ETF e autocustódia é muito mais alto do que a maioria imagina. Uma vez escolhido um caminho, não troque por leviandade só porque «fiz as contas e o outro parece mais barato».
Lembretes de risco de segurança
Escolha ETF ou autocustódia, tenha estes riscos em mente:
Se você escolher o ETF:
Risco de concentração de custódia — atualmente a maioria dos ETFs de BTC tem seu BTC subjacente custodiado pela Coinbase Custody. Se a Coinbase falhar, não afeta um ETF, mas um lote grande. Não digo que a Coinbase seja insegura, mas a concentração em si é uma dimensão de risco.
Risco de prêmio/desconto — o preço de mercado do ETF pode não igualar exatamente o valor patrimonial do BTC. Em condições extremas pode haver desconto (ETF mais barato que o NAV) ou prêmio (mais caro). Olhe a taxa de prêmio/desconto antes de comprar.
Limite de horário de negociação — os ETFs só são comprados e vendidos no horário dos EUA. O BTC opera 24/7. Se algo grande acontecer no fim de semana, você só pode olhar o preço do BTC e esperar a abertura de segunda para agir sobre o ETF.
Se você escolher a autocustódia:
A frase-semente é o único método de recuperação — frase-semente perdida ou vista = BTC sumiu. Sem suporte, sem «redefinir senha», sem remédio. A responsabilidade é inteiramente sua.
O phishing é mais real do que você pensa — apps falsos da Ledger Live, sites falsos de carteiras, mensagens falsas de suporte — acontecem todos os dias. O primeiro princípio da autocustódia: nunca digite sua frase-semente em site nenhum, e nunca a dê a ninguém.
A herança precisa de planejamento antecipado — se algo acontecer com você, como sua família acessa seu BTC? Não é assunto tabu; é algo que você deve considerar. Escreva uma nota clara (que NÃO contenha a frase-semente) indicando a uma pessoa de confiança como encontrar seus ativos.
Perguntas frequentes
P1: Tenho US$ 5.000 sobrando que pretendo deixar 3 anos. Qual escolho?
US$ 5.000 por 3 anos: a taxa do ETF é de cerca de US$ 30, enquanto a posse direta (compra/venda + saque) custa cerca de US$ 15. A diferença é mínima. A esse valor e prazo, eu decidiria por disposição técnica — se você dedicar 1–2 horas a aprender carteiras, compre BTC real; se não, compre o ETF. Não há escolha errada.
P2: Tenho medo de perder minha frase-semente, mas não quero pagar a taxa anual. Existe meio-termo?
Sim. Você pode comprar BTC na Binance ou na OKX e deixar no saldo da exchange. Não é tão soberano quanto uma carteira de hardware, mas está mais perto de «ter BTC real» que um ETF, e você não precisa gerenciar chaves privadas. O risco é a própria exchange — então escolha só plataformas grandes, não exchanges pequenas. Saque para uma carteira de hardware quando estiver pronto.
Usei esse enfoque eu mesmo por uns 3 meses, e quando saquei para a carteira de hardware já estava muito familiarizado com o fluxo.
P3: Estou em Hong Kong e não pago imposto sobre ganho de capital. Um ETF ainda faz sentido?
A vantagem tributária desaparece, mas o ETF tem dois valores: ① você pode comprá-lo direto com uma conta de corretora dos EUA, sem registrar uma exchange nem fazer KYC; ② é simples, compra e vende pelo celular. Se nada disso importa para você, comprar BTC diretamente é mais rentável — você economiza a taxa e de verdade possui o ativo.
P4: BlackRock IBIT ou Fidelity FBTC, como escolho?
Suas taxas são próximas (IBIT está em período promocional de 0,12%, depois 0,25%; FBTC 0,25%), e o BTC subjacente de ambos é custodiado pela Coinbase Custody. As diferenças centrais: IBIT tem maior AUM (melhor liquidez), enquanto FBTC usa o sistema de custódia próprio da Fidelity (não depende de terceiros). Minha lógica: se liquidez importa mais, IBIT; se diversificação do custodiante importa, FBTC. Mas sinceramente a diferença é pequena — não gaste muita energia nisso.
P5: Como troco do ETF para BTC real, e quanto imposto pago?
Veja a segunda armadilha acima — vender o ETF → sacar para o banco → depositar na exchange → comprar BTC → sacar. Nos EUA, vender o ETF é um evento tributável, e o lucro paga imposto sobre ganho de capital. Também há spread e comissões de transferência. Então sugiro decidir desde o início — o custo de trocar no meio do caminho não é baixo.
P6: US$ 50.000 todos em ETF vs todos em autocustódia, qual a diferença real?
Em cinco anos: a taxa do ETF é de cerca de US$ 500, o custo total de autocustódia cerca de US$ 20 — uma diferença de US$ 480. Mas a diferença maior é a sensação — o ETF se vende a qualquer momento pelo celular, enquanto a autocustódia exige «carteira de hardware → exchange → vender → sacar». Se você não mexer por cinco anos, a autocustódia economiza; se talvez precise de dinheiro logo, a liquidez do ETF tem valor.
P7: Posso comprar o ETF primeiro e trocar para BTC real depois?
Tecnicamente sim, mas sopese vários custos: ① vender o ETF pode disparar um evento tributável; ② recomprar BTC gera taxas e spread; ③ você pode perder movimentos de preço durante a troca. De novo — decidir desde o início é muito melhor que trocar no meio do caminho.
P8: O ETF paga dividendos? Posso usar as cotas para staking ou DeFi?
Os ETFs de BTC não pagam dividendos — o Bitcoin em si não produz fluxo de caixa, e o ETF só segue o preço, sem fonte de dividendos. As cotas também não podem participar de nenhuma atividade em cadeia — sem staking, sem DeFi, sem pagamentos Lightning. Você compra exposição ao preço, não exposição funcional.
Se você quer atividade em cadeia + buy-and-hold + economia de taxa, o BTC real é a única opção.
P9: Aportando US$ 200 por mês, ETF ou comprar BTC diretamente?
A esse valor, a vantagem do ETF é o aporte automático a comissão zero, o menor incômodo. A vantagem do BTC direto é que após acumular um tempo você pode sacar para uma carteira e possuir de verdade. Meu conselho: se é DCA puro e você não quer incômodo, o ETF basta. Se quer «investir e possuir ao mesmo tempo», saque para a carteira toda vez que acumular US$ 1.000–US$ 2.000 — mas o gas de saque come uma pequena fatia dos seus retornos.
P10: Investidores fora dos EUA podem comprar ETFs de BTC, ou só comprar BTC diretamente?
Investidores diferentes têm situações de conta e caminhos de conformidade muito diferentes. Investidores fora dos EUA devem julgar conforme a regulamentação local e as condições da sua conta; este artigo não oferece aconselhamento jurídico, então consulte um profissional local.
Verificação de dados
Os fatos-chave deste artigo foram verificados em 2026-10-16 contra dados públicos de exploradores de blocos, ponto por ponto:
- As posições em cadeia são verificáveis: endereços e UTXOs de BTC em autocustódia podem ser conferidos publicamente num explorador de blocos, sem depender do extrato de uma plataforma. Fonte: Blockstream Explorer.
- Transferências precisam de confirmação de bloco: uma transação em cadeia deve ser incluída num bloco antes de ser confirmada, e durante o congestionamento da rede pode ficar sem confirmação por muito tempo. Fonte: Blockstream Explorer.
- Taxas de saque em cadeia: as taxas de transferência da rede principal do BTC flutuam com a demanda por espaço de bloco; os valores de referência aqui são US$ 1–US$ 5 na rede principal, e o valor real depende das condições em cadeia do momento. Fonte: Blockstream Explorer.
Leitura relacionada
Cadeia de decisão de investimento em BTC (em ordem de leitura):
- Como comprar um ETF de Bitcoin? Comparativo IBIT vs FBTC e taxas (2026) ← A montante: aprenda o básico do ETF
- ETF de Bitcoin ou comprar BTC diretamente? Comparativo completo 2026 (este artigo) ← Você está aqui
- Comprando BTC pela primeira vez em 2026: pense antes de fazer a ordem ← A jusante: uma vez escolhida a posse direta, comece aqui
- Carteiras de Bitcoin comparadas: frias, quentes e de hardware (2026) ← A jusante: escolha uma carteira adequada
- O que é uma carteira fria? As formas mais seguras de guardar uma frase-semente (2026, 5 métodos comparados) ← A jusante: manual de segurança obrigatório para autocustódia
- Como comprar USDT na Binance 2026: processo P2P, escolher vendedor e pagamento ← Na prática: o primeiro passo para comprar numa exchange
- Vale a pena a Lightning Network? Taxas, velocidade e armadilhas comuns (2026) ← Avançado: use Lightning para pagamentos diários após sacar para uma carteira
Aviso legal
Este artigo é apenas para educação comparativa sobre ferramentas de investimento em cripto e para compartilhar experiência pessoal, e não constitui recomendação de investimento, financeira, tributária ou de negociação.
Os preços dos criptoativos são voláteis, e tanto os ETFs de Bitcoin quanto o próprio Bitcoin são ativos de alto risco. As regras tributárias diferem muito entre países e regiões e mudam com o tempo; em matéria tributária, consulte sempre um profissional fiscal habilitado local.
As taxas de gestão, o gas e as alíquotas mencionados refletem a situação do mercado em agosto de 2026 e podem mudar. Recomenda-se aos iniciantes não tomar decisões de compra ou venda baseadas num único artigo, e não usar alavancagem em ativos de alta volatilidade.
- Blockstream ExplorerVerificação pública em cadeia de posições e transações
- 2026-10-17AtualizaçãoAdicionados sobrescritos de cadeia de evidência e a seção de verificação de dados.
Veja aPolítica editorial e o processo de correção naPolítica de correções.
A equipe editorial da CoinTrailHub foca em educação cripto para iniciantes, segurança em exchanges e riscos do trading P2P. Este artigo é compilado a partir de fontes oficiais e dados públicos, com revisão humana; busca precisão, mas não é recomendação de investimento.
Última atualização:2026-08-09 · Conteúdo revisado por humanos · Saiba mais
© 2026 CoinTrailHub · Conteúdo original. É proibida a reprodução ou reescrita sem autorização.