
¿Qué es una stablecoin? Diferencias con el dólar y el depósito bancario + ¿USDT o USDC para principiantes? (2026)
Tabla de contenido

Beneficios para nuevos en Binance
20% de reembolso en comisiones
Registro oficial de Binance. Completa la verificación de identidad (KYC) para operar y retirar.
Una stablecoin es un tipo de criptoactivo anclado a activos como el dólar estadounidense, diseñado para mantener su precio lo más estable posible. Las más comunes son USDT y USDC, que suelen tener como objetivo 1 moneda ≈ 1 dólar. No son dólar en efectivo ni un depósito bancario.
¿Cuál debería elegir primero un principiante? Para operar, comprar/vender por P2P y transferir entre plataformas, la mayoría mira primero USDT; si te importa más la transparencia de las reservas y la divulgación pública, vale la pena conocer USDC.
Este artículo responde principalmente tres preguntas:
- ¿En qué se diferencian exactamente las stablecoins del dólar y de los depósitos bancarios?
- ¿Por qué una stablecoin puede mantenerse cerca de 1 dólar?
- En el primer uso, ¿conviene elegir USDT o USDC?
Recuerda primero lo más importante: un precio cerca de 1 dólar no significa que sea tan seguro como 1 dólar en un banco.
Aviso de riesgo: este artículo es de educación sobre fundamentos y uso práctico de stablecoins y no constituye asesoramiento de inversión. Una stablecoin no es un depósito bancario, y no existe garantía de que "ha estado cerca de 1 dólar por mucho tiempo, así que tu capital está seguro".
Información clave: entiende las stablecoins en 30 segundos
| Pregunta de principiante | Respuesta directa |
|---|---|
| ¿Qué es una stablecoin? | Un tipo de criptoactivo cuyo precio busca mantenerse relativamente estable; las más comunes son stablecoins en dólares |
| ¿USDT y USDC son dólares? | No, son criptoactivos anclados al dólar estadounidense |
| ¿Una stablecoin es un depósito bancario? | No, tener una stablecoin no es lo mismo que tener un saldo bancario protegido por seguro de depósito |
| ¿1 USDT siempre vale 1 dólar? | No, normalmente se mantiene cerca de 1 dólar, pero puede perder la paridad bajo presión de mercado |
| ¿Puede fallar una stablecoin? | Sí — riesgos de emisor, reservas, desanclaje, congelamiento, exchange y billetera |
| ¿USDT o USDC para principiantes? | Para operar, P2P y transferencias, mira primero USDT; si te importa la divulgación de reservas, investiga USDC |
| ¿Sirve como sustituto de un depósito bancario? | No — la relación legal y la protección de riesgos son completamente diferentes |
Recuerda en una línea
Una stablecoin resuelve "estabilidad de precio en lo posible", no "fondos absolutamente seguros".
¿USDT o USDC? Primero la conclusión
Respuesta directa: si la usas principalmente para comprar/vender por P2P, operar BTC/ETH o transferir entre exchanges, mira primero USDT; si te importa más la divulgación de reservas, la auditoría de terceros y la verificación pública, vale la pena conocer USDC.
Ninguna es un depósito bancario, y ninguna es un activo de riesgo cero.
| Uso principal | Conocer primero | Por qué |
|---|---|---|
| Compra/venta P2P | USDT | La mayoría de los escenarios de fiat en las plataformas giran en torno a USDT |
| Comprar/vender BTC, ETH | USDT | La cobertura de pares y la liquidez del mercado suelen ser más amplias |
| Transferencias entre exchanges | USDT | El soporte de plataformas y redes suele ser más amplio |
| DeFi on-chain | USDT / USDC | Depende de la cadena y el protocolo específicos |
| Te importa más la información pública de reservas | USDC | Circle publica divulgación de reservas y auditoría de terceros con relativa frecuencia |
| No aceptas para nada el congelamiento del emisor | Ninguna sirve | USDT y USDC son stablecoins de emisión centralizada |
Índice
- ¿Qué es exactamente una stablecoin?
- ¿Por qué una stablecoin puede mantenerse cerca de 1 dólar?
- ¿En qué se diferencian las stablecoins del dólar y del depósito bancario?
- ¿Qué tipos de stablecoins existen?
- ¿Cuáles son las principales stablecoins?
- ¿Cómo se relacionan USDT, USDC, RLUSD y USDS?
- ¿USDT o USDC para principiantes?
- ¿Por qué se desanclan las stablecoins?
- ¿Cuáles son los riesgos de las stablecoins?
- ¿Qué cambió en la regulación de stablecoins en 2026?
- ¿Cómo están ahora las reservas de USDT y USDC?
- Los dos errores más comunes de los principiantes
- ¿Cuándo conviene usar una stablecoin?
- ¿Qué más aprender antes del primer uso?
- Preguntas frecuentes (FAQ)
¿Qué es exactamente una stablecoin?
Una stablecoin es un tipo de criptoactivo anclado a activos como el dólar estadounidense, que mantiene su precio lo más estable posible mediante reservas, garantías, redención u otros mecanismos.
Las más comunes en el mercado hoy son las stablecoins en dólares.
Por ejemplo, 1 USDT ≈ 1 dólar, 1 USDC ≈ 1 dólar. El símbolo más importante aquí es "≈" y no "=", porque el objetivo de una stablecoin es estar cerca de 1 dólar, pero el precio de mercado aún puede fluctuar.
USDT y USDC se pueden usar para:
- Transferir en una blockchain;
- Depositar en un exchange;
- Retirar a una billetera personal;
- Comprar BTC y ETH;
- Hacer algunos pagos on-chain;
- Usarse en protocolos DeFi.
Por ejemplo, si compras 1.000 USDT por P2P en Binance, luego puedes:
- Comprar BTC con USDT;
- Comprar ETH con USDT;
- Enviarlo a otro exchange;
- Retirarlo a tu propia billetera;
- Usarlo en aplicaciones on-chain que acepten USDT.
Así que, desde la experiencia de uso, una stablecoin se parece mucho a una "herramienta de dólar digital" en el mercado cripto; pero desde la perspectiva legal y de riesgo, no es lo mismo que dólares en una cuenta bancaria.
¿Por qué una stablecoin puede mantenerse cerca de 1 dólar?
Las stablecoins respaldadas por fiat como USDT y USDC mantienen su precio cerca de 1 dólar principalmente mediante activos de reserva, un mecanismo de emisión y redención, y el arbitraje de mercado trabajando juntos.
Se puede entender como tres capas.
1. Activos de reserva
El emisor mantiene activos de reserva para respaldar las stablecoins ya emitidas.
Distintas stablecoins tienen distintas estructuras de reserva, que pueden incluir:
- Efectivo;
- Letras del Tesoro de EE. UU. a corto plazo;
- Repos a un día;
- Otros activos que cumplan la política de reservas del emisor.
Así que, al juzgar el riesgo de una stablecoin, no solo debes mirar "¿está a 1 dólar ahora mismo?", sino también "¿qué activos la respaldan realmente?".
2. Emisión y redención
Los clientes institucionales que cumplen los requisitos normalmente pueden, según las reglas, dólares → acuñar stablecoins, o stablecoins → redimir dólares. Mientras este sistema de emisión y redención funcione con normalidad, pueden surgir oportunidades de arbitraje cuando el precio de la stablecoin se desvía claramente de 1 dólar.
3. Arbitraje de mercado
Un ejemplo simplificado: supón que una stablecoin en dólares cae a 1 moneda = 0,98 dólares. Si los participantes del mercado siguen creyendo que al final podrá redimirse cerca de 1 dólar, pueden comprarla barata.
A la inversa, si una stablecoin está claramente por encima de 1 dólar, puede que alguien aumente la oferta emitiendo o vendiendo.
Así que la estabilidad de precio de las stablecoins respaldadas por fiat suele venir de activos de reserva + emisión/redención + arbitraje de mercado trabajando juntos.
Imagen 1 del cuerpo: por qué una stablecoin se mantiene cerca de 1 dólar — las tres capas de activos de reserva, emisión/redención y arbitraje de mercado
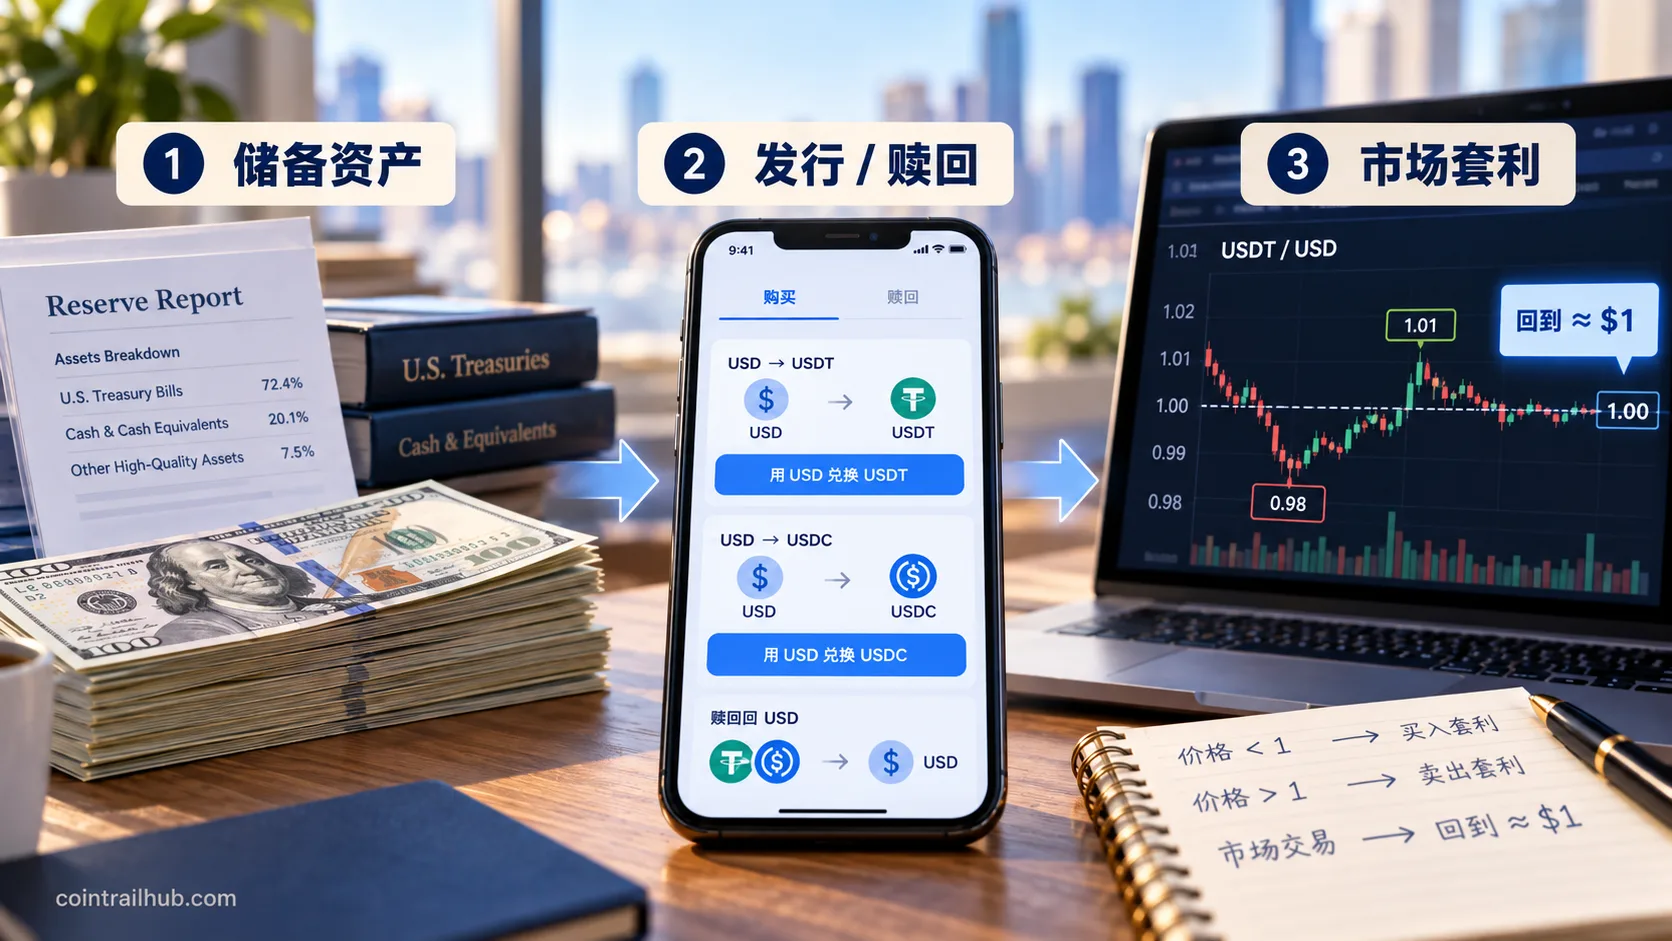
Figura: el mecanismo básico por el cual una stablecoin respaldada por fiat mantiene su paridad. Los activos de reserva dan el soporte base, la emisión y redención forman el canal de conversión, y el arbitraje de mercado ayuda a que el precio vuelva a acercarse a 1 dólar tras una desviación.
Esto también explica por qué, cuando el mercado empieza a dudar de repente de:
- Si las reservas alcanzan;
- Si las reservas son reales;
- Si los bancos están sanos;
- Si la redención aún puede hacerse sin problemas;
la stablecoin puede desanclarse.
¿En qué se diferencian las stablecoins del dólar y del depósito bancario?
La mayor diferencia está en la naturaleza legal y los mecanismos de protección: una stablecoin es un criptoactivo, el dólar es moneda de curso legal y un depósito bancario es un pasivo que el banco tiene con el depositante.
Los tres no pueden tratarse como iguales.
| Dimensión | Stablecoins como USDT / USDC | Dólar en efectivo | Depósito bancario en dólares |
|---|---|---|---|
| Naturaleza | Un criptoactivo en una blockchain | Moneda de curso legal de EE. UU. | Un pasivo que el banco tiene con el depositante |
| Base de valor | Activos de reserva, mecanismo de redención y confianza del mercado | El sistema monetario de EE. UU. | El sistema bancario y protecciones legales relacionadas |
| Precio objetivo | Normalmente anclado a 1 dólar | Es en sí mismo un dólar | Denominado en dólares |
| ¿Puede desanclarse? | Sí | Un dólar no puede desanclarse de sí mismo | Un saldo normalmente no se desancla por el trading en el mercado secundario |
| Seguro de depósito | Una stablecoin en sí no es un depósito asegurado | No aplica | Los depósitos elegibles pueden estar cubiertos por el seguro de depósito local |
| Transferencias on-chain | Sí | No se puede transferir directamente on-chain | Normalmente por redes de pago bancarias |
| ¿Puede congelarse? | Algunas stablecoins centralizadas pueden restringir direcciones específicas | No aplica | Una cuenta puede restringirse por acción judicial, sanciones o control de riesgo del banco |
Imagen 2 del cuerpo: las diferencias centrales entre stablecoins, dólar en efectivo y depósitos bancarios
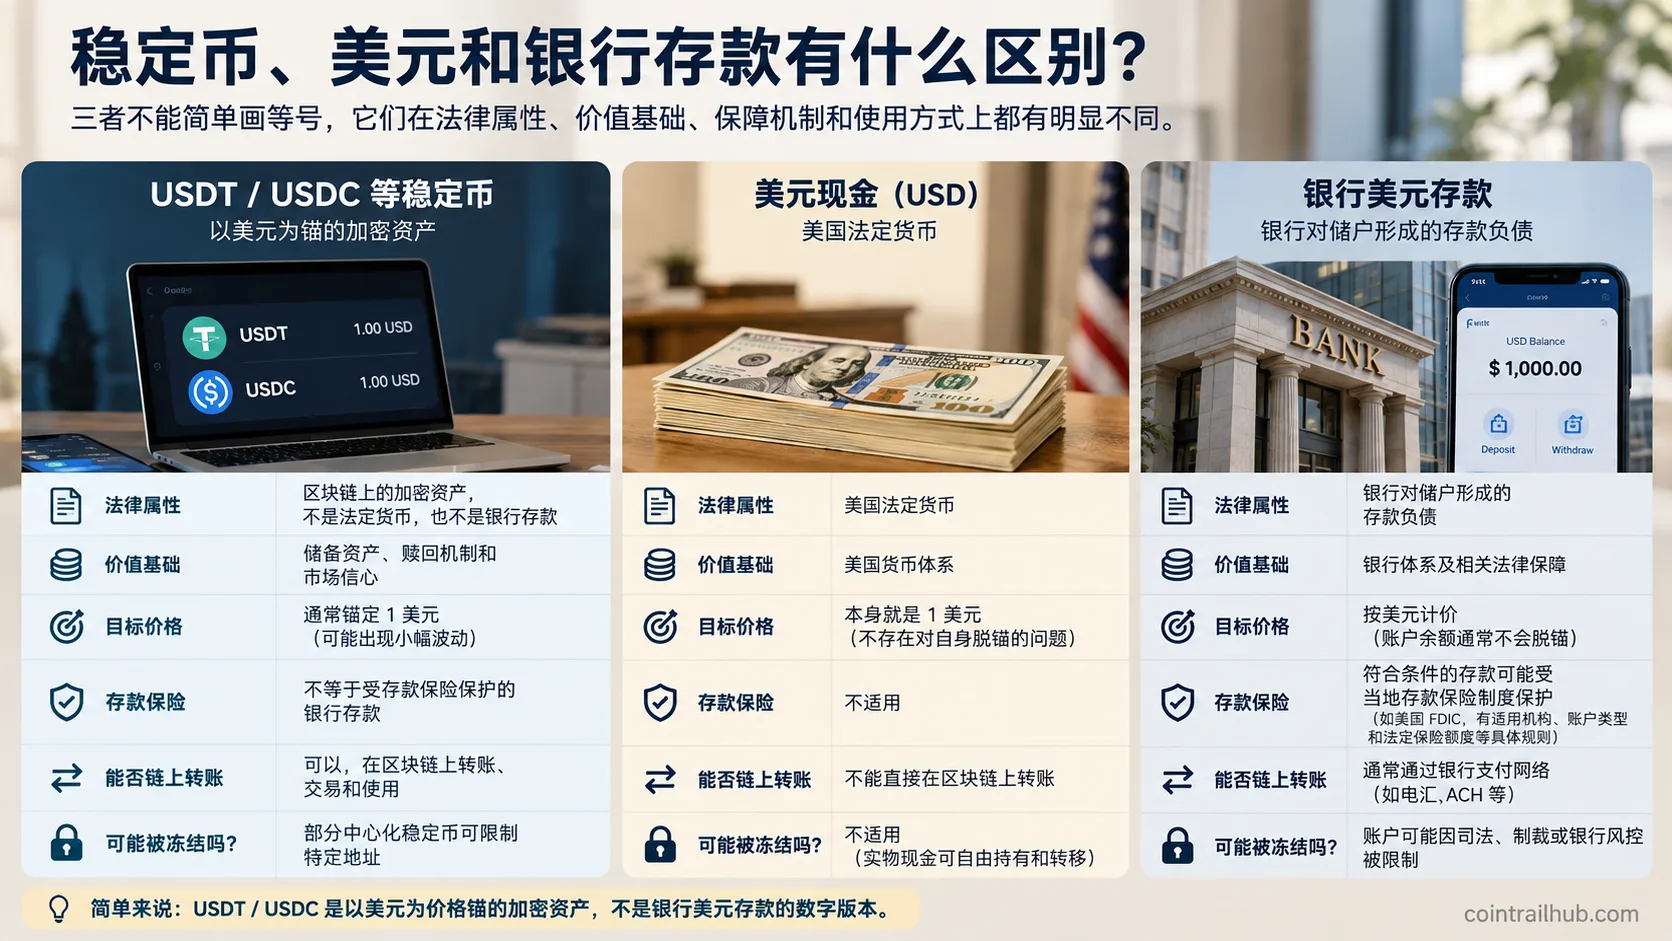
Figura: USDT y USDC están anclados al dólar estadounidense, pero siguen siendo criptoactivos — no dólar en efectivo ni depósito bancario. Los tres difieren claramente en naturaleza legal, seguro de depósito, método de transferencia y mecanismos de restricción de cuentas.
El malentendido más fácil aquí es: "los depósitos bancarios tienen seguro de depósito" no significa "todos los bancos de todos los países, todos los tipos de cuenta y cualquier monto están protegidos sin límite". Por ejemplo, el seguro de depósito de la FDIC de EE. UU. tiene reglas específicas sobre instituciones elegibles, tipos de cuenta y límites legales de cobertura; y una stablecoin no se convierte automáticamente en un depósito bancario solo por tener USD en el nombre.
Así que la afirmación más precisa es:
USDT y USDC son criptoactivos anclados al dólar estadounidense, no una versión digital de un depósito bancario en dólares.
¿Qué tipos de stablecoins existen?
Las stablecoins se pueden clasificar según "qué mantiene estable su precio". Las que más encuentra un principiante son las respaldadas por fiat, como USDT y USDC.
Hay principalmente tres tipos.
Tipo 1: stablecoins respaldadas por fiat
Ejemplos comunes:
- USDT
- USDC
- RLUSD
Suelen ser emitidas por instituciones centralizadas y mantienen reservas como efectivo y letras del Tesoro de EE. UU.
Las ventajas suelen incluir:
- El mecanismo es relativamente fácil de entender;
- Amplio soporte de exchanges;
- Buena liquidez de mercado;
- Un mecanismo de emisión y redención relativamente claro.
Los principales riesgos incluyen:
- Riesgo del emisor;
- Riesgo de activos de reserva;
- Riesgo del custodio;
- Riesgo bancario;
- Riesgo regulatorio;
- Riesgo de congelamiento de direcciones.
Para la gran mayoría de los principiantes, este es el primer tipo que encuentran.
Tipo 2: stablecoins con garantía en cripto u on-chain
Sistemas representativos comunes:
- DAI
- USDS
Estas stablecoins suelen mantener su precio mediante:
- Garantía en cripto;
- Sobrecolateralización;
- Mecanismos de liquidación;
- Gobernanza on-chain;
- Una combinación de múltiples activos de reserva.
Para juzgar el riesgo de estas stablecoins, además debes mirar:
- Qué es la garantía;
- Cuál es la tasa de colateralización;
- Quién puede cambiar los parámetros del protocolo;
- Cómo funciona la liquidación en mercados extremos;
- Si las reservas también contienen otras stablecoins centralizadas o activos del mundo real.
Así que no puedes leer simplemente "stablecoin descentralizada" como "sin ningún riesgo centralizado".
Tipo 3: stablecoins algorítmicas o basadas en incentivos
Estas stablecoins pueden depender principalmente de:
- Algoritmos;
- Arbitraje;
- Mecanismos de doble token;
- Incentivos de mercado;
para mantener su precio, en lugar de depender directamente de reservas completas en dólares.
Uno de los casos de riesgo más famosos es TerraUSD (UST): en mayo de 2022, UST se desancló severamente y su mecanismo terminó en una espiral de muerte.
La lección más importante para los principiantes de este caso es:
Que el nombre tenga Stable, USD o Dollar no significa que sea un activo de bajo riesgo.
¿Cuáles son las principales stablecoins?
USDT (Tether) es una stablecoin centralizada respaldada por fiat, emitida por Tether, anclada a 1 dólar; USDC es una stablecoin centralizada respaldada por fiat, emitida por Circle, anclada a 1 dólar. Un principiante no necesita estudiar decenas de stablecoins al inicio — entender estas dos suele cubrir la mayoría de los usos reales.
| Stablecoin | Emisor / sistema | Características principales |
|---|---|---|
| USDT | Tether | Gran escala; amplia cobertura en exchanges, P2P y transferencias |
| USDC | Circle | Divulgación de reservas relativamente frecuente; amplio uso institucional y on-chain |
| RLUSD | Ripple | Stablecoin en dólares lanzada por Ripple |
| DAI / USDS | Ecosistema Maker / Sky | Mecanismo distinto de las stablecoins centralizadas respaldadas por fiat |
Al juzgar una stablecoin, no mires solo el nombre. Al menos revisa:
- ¿Quién la emite?
- ¿Qué activos la respaldan?
- ¿Se puede redimir?
- ¿Las reservas están divulgadas públicamente?
- ¿El emisor tiene poder de congelamiento?
¿Cómo se relacionan USDT, USDC, RLUSD y USDS?
Para que a un principiante le sea más fácil, se pueden poner varias stablecoins comunes en una tabla de relación de entidades.
| Stablecoin | Tipo | Emisor / sistema | Objetivo de anclaje principal | ¿Emisión centralizada? |
|---|---|---|---|---|
| USDT | Respaldada por fiat | Tether | 1 dólar | Sí |
| USDC | Respaldada por fiat | Circle | 1 dólar | Sí |
| RLUSD | Respaldada por fiat | Ripple | 1 dólar | Sí |
| USDS | Sistema de stablecoin on-chain | Sky | 1 dólar | Mecanismo distinto de USDT / USDC |
Así que USDT, USDC y RLUSD son todas stablecoins en dólares, pero con distintos emisores, estructuras de reserva, regulación y casos de uso — nombres parecidos no significan riesgo idéntico.
¿USDT o USDC para principiantes?
Si la usas principalmente para operar, P2P, comprar/vender BTC/ETH y transferir entre exchanges, mira primero USDT; si te importa más la transparencia de reservas y la verificación pública, vale la pena conocer USDC.
No es una cuestión de "cuál es definitivamente más segura" sino de "cuál se ajusta a tu uso". Para una comparación directa punto por punto, consulta USDT vs USDC: cuál es más segura y cómo elegir.
Imagen 3 del cuerpo: ¿USDT o USDC para principiantes? Decide por caso de uso
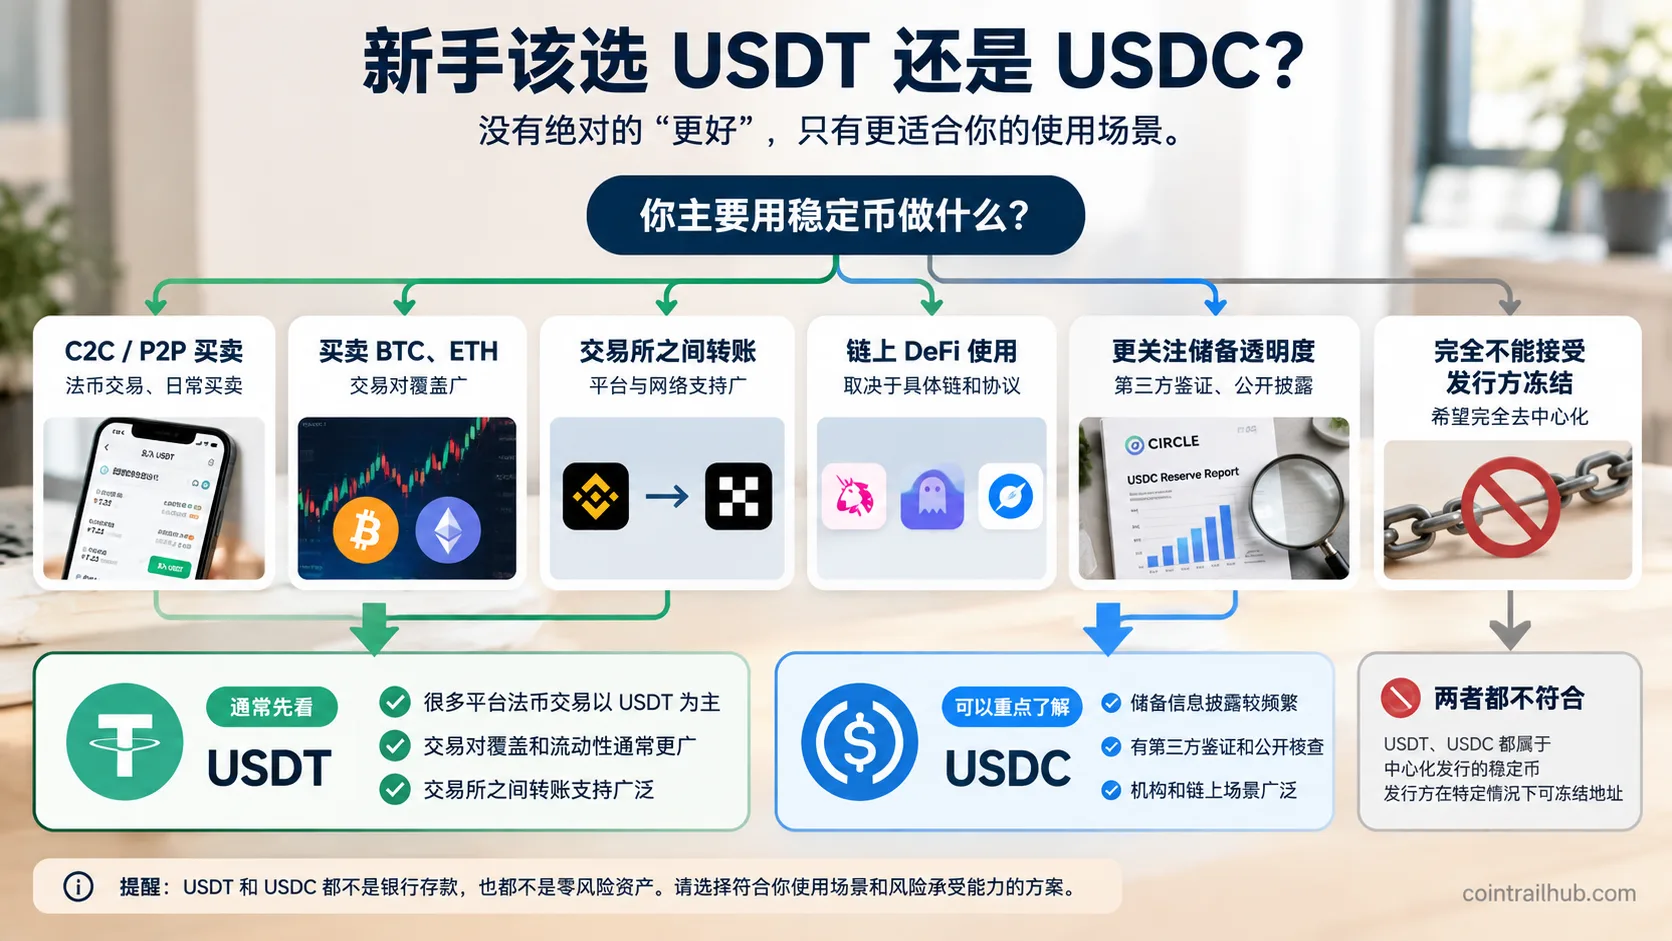
Figura: no hay un absoluto de "cuál es mejor" entre USDT y USDC. Para P2P, trading y transferencias entre plataformas, USDT suele ser más común; si te importa la transparencia de reservas y la verificación pública, investiga USDC; si no aceptas para nada que un emisor centralizado congele una dirección, ninguna cumple ese requisito.
¿Para quién es mejor USDT?
Si principalmente:
- Operas en exchanges como Binance u OKX;
- Compras y vendes stablecoins por P2P;
- La usas como puente de fondos antes de comprar BTC o ETH;
- Transfieres entre varias plataformas;
normalmente te encontrarás con USDT antes.
Las principales fortalezas de USDT son liquidez, profundidad de trading, cobertura de plataformas y amplitud de uso. Pero para ser claros: que USDT se use más no significa que sea definitivamente más segura que USDC. Para entender USDT por separado, empieza con ¿Qué es USDT? Usos y riesgos de Tether.
¿Para quién es mejor USDC?
Si te importa especialmente:
- La composición de las reservas;
- La divulgación de reservas;
- La auditoría de terceros;
- Las aplicaciones on-chain de grado institucional;
vale la pena conocer USDC.
Circle publica continuamente la información de reservas de USDC, y su sistema de reservas incluye principalmente:
- Efectivo;
- Letras del Tesoro de EE. UU. a corto plazo;
- Repos a un día de bonos del Tesoro de EE. UU. y otros activos de alta liquidez.
Así que una de las principales fortalezas de USDC es que la información de reservas es relativamente fácil de verificar públicamente de forma continua, pero aun así no puedes concluir USDC = sin riesgo. Para saber más sobre los riesgos de USDC, consulta ¿Es segura USDC? Reservas de Circle, mecanismo de congelamiento y diferencias con USDT.
La diferencia más central entre USDT y USDC
Una forma simple de recordarlo: USDT tiene amplia cobertura, gran profundidad de trading y muchos escenarios P2P/trading; USDC tiene relativamente mayor transparencia en la divulgación de reservas y verificación pública más directa. No es la dicotomía de USDT = insegura, USDC = segura.
¿Por qué se desanclan las stablecoins?
Una stablecoin normalmente se desancla cuando el mercado empieza a dudar del emisor, de los activos de reserva, de la capacidad de redención, de los canales bancarios o del mecanismo de estabilidad.
Un desanclaje (depeg) es cuando el precio de mercado de una stablecoin se desvía claramente de su precio objetivo. Por ejemplo, si el objetivo era 1 moneda = 1 dólar, bajo presión de mercado podría pasar a 0,99 dólares, 0,98 dólares o incluso menos.
Las causas comunes son las siguientes.
1. Reservas cuestionadas
El mercado puede empezar a dudar de repente de:
- Si las reservas son reales;
- Si las reservas son suficientes;
- La calidad de los activos de reserva;
- Si se pueden liquidar rápidamente.
Una vez que cae la confianza, la presión de venta puede subir.
2. Canal de redención bloqueado
Aunque las reservas en papel sean suficientes, si en poco tiempo ocurren muchas redenciones y hay problemas con:
- Los canales bancarios;
- Los procesos del emisor;
- La liquidación de fondos;
- La liquidez;
también puede causar volatilidad de precio en el mercado secundario.
3. Riesgo del banco o custodio
Las stablecoins respaldadas por fiat no funcionan completamente fuera del sistema financiero tradicional.
Sus reservas aún pueden involucrar:
- Bancos;
- Custodios;
- El mercado de letras del Tesoro de EE. UU.;
- El mercado de repos.
Si algún eslabón clave tiene problemas, también puede afectar la confianza del mercado.
4. Pánico extremo del mercado
Las stablecoins también se negocian libremente en exchanges y mercados on-chain. En casos extremos, cuando muchos usuarios venden a la vez, el precio puede desviarse de 1 dólar en poco tiempo.
Así que:
La "estabilidad" de una stablecoin es el resultado de un mecanismo que sigue funcionando — no es código que garantice que siempre vale 1 dólar.
¿Cuáles son los riesgos de las stablecoins?
El mayor malentendido sobre las stablecoins es tratar la "estabilidad de precio" como "sin riesgo para los fondos". En realidad, las stablecoins aún conllevan riesgos de emisor, reservas, desanclaje, congelamiento, exchange, billetera y contrato inteligente, entre otros.
| Riesgo | Qué significa |
|---|---|
| Riesgo del emisor | Una stablecoin centralizada depende de que la institución emisora siga operando con normalidad |
| Riesgo de reservas | La calidad, liquidez y custodia de los activos de reserva afectan la capacidad de redención |
| Riesgo de desanclaje | El precio de mercado puede desviarse del objetivo temporal o incluso prolongadamente |
| Riesgo de congelamiento | Algunos emisores centralizados pueden restringir direcciones específicas |
| Riesgo de exchange | Dejar una stablecoin en un exchange implica asumir riesgo de custodia de la plataforma |
| Riesgo de billetera | La autocustodia implica asumir el riesgo de perder o filtrar claves privadas y frases semilla |
| Riesgo de contrato inteligente | Usar DeFi implica asumir riesgo de vulnerabilidad de protocolo y contrato inteligente |
| Riesgo de red | Enviar por la cadena equivocada o a una dirección equivocada puede dificultar la recuperación de los activos |
Una nota clave: retirar USDT o USDC a tu propia billetera no hace desaparecer los poderes de contrato del emisor. La autocustodia resuelve principalmente "los activos ya no están en custodia del exchange", pero no resuelve automáticamente:
- El riesgo del emisor de la stablecoin;
- El riesgo de reservas;
- El riesgo de desanclaje;
- El riesgo de congelamiento a nivel de contrato.
Así que autocustodia ≠ eliminar todos los riesgos propios de la stablecoin.
¿Qué cambió en la regulación de stablecoins en 2026?
A 2026, la regulación de stablecoins se está institucionalizando claramente. La GENIUS Act de EE. UU. ya se firmó como ley, pero no debe leerse como que todo el marco regulatorio ya está plenamente implementado.
La GENIUS Act ya es ley
La GENIUS Act de EE. UU. se firmó oficialmente como ley el 18 de julio de 2025.
Establece un marco regulatorio a nivel federal para las stablecoins de pago e involucra:
- Requisitos de activos de reserva;
- Divulgación de información;
- Elegibilidad de emisores;
- Requisitos de cumplimiento;
- Gestión de riesgos;
- Mecanismos de redención.
Una de sus direcciones centrales es institucionalizar más los estándares de reservas, emisión y divulgación de las stablecoins de pago.
Pero "ya es ley" no significa "todas las reglas ya están implementadas"
A 4 de octubre de 2026, la afirmación más precisa es: la GENIUS Act ya fue aprobada, y los reguladores siguen avanzando las reglas de implementación específicas y el marco regulatorio. Así que no es recomendable escribir simplemente "la ley de stablecoins de EE. UU. está plenamente implementada".
Un principiante común no necesita memorizar todos los detalles legales — solo entender una tendencia:
Las principales stablecoins en dólares enfrentarán requisitos más claros de reservas, elegibilidad de emisión, divulgación y regulación en el futuro.
Pero incluso con una regulación más clara, no puedes concluir "desde ahora las stablecoins no tendrán riesgo" — la regulación solo puede reducir algunos riesgos, no eliminar todos.
¿Cómo están ahora las reservas de USDT y USDC?
Los activos de reserva son uno de los indicadores más importantes para juzgar si una stablecoin respaldada por fiat es sólida, pero las estructuras de reserva cambian, así que debes guiarte por la divulgación oficial más reciente del emisor.
USDT
En su divulgación del segundo trimestre de 2026 en la página oficial de reservas, Tether indicó que al 30 de junio de 2026, había aproximadamente US$184.600 millones de USDT en circulación, con reservas que siguen muy concentradas en activos de corta duración, alta calidad y alta liquidez.
El punto para un principiante no es memorizar un porcentaje específico, sino mirar:
- Reservas totales;
- Participación de bonos del Tesoro de EE. UU.;
- Efectivo y equivalentes de efectivo;
- Participación de otros activos;
- El informe de reservas más reciente;
- Documentos de auditoría de terceros.
Porque estos números cambian con el tiempo.
USDC
Circle publica continuamente la información de reservas de USDC en su página oficial de transparencia.
Las reservas de USDC incluyen principalmente:
- Efectivo;
- Letras del Tesoro de EE. UU. a corto plazo;
- Repos a un día de bonos del Tesoro de EE. UU. y otros activos de alta liquidez.
Circle también divulga continuamente la composición de reservas, la circulación de USDC, los cambios de acuñación y redención, y la auditoría de terceros. Así que si te importa mucho "poder seguir verificando las reservas por ti mismo", los materiales públicos de USDC suelen ser más fáciles de consultar; aun así, divulgación suficiente de reservas ≠ sin riesgo.
Los dos errores más comunes de los principiantes
Error 1: ver US$1,00 y pensar que es lo mismo que un depósito bancario
Este es el malentendido más común sobre las stablecoins. Un exchange puede mostrar USDT US$1,00 por mucho tiempo, pero ese precio solo te dice que el mercado está dispuesto a comprar y vender 1 USDT por aproximadamente 1 dólar ahora mismo. No te dice automáticamente:
- Quién la emite;
- Dónde están las reservas;
- Qué tan buenas son las reservas;
- Si hay seguro de depósito;
- Si la redención funciona con normalidad;
- Quién tiene poder de congelamiento;
- Qué pasa si la plataforma quiebra.
Así que no derives estabilidad de precio directamente en capital absolutamente seguro.
Error 2: asumir que es segura porque "USD" está en el nombre
El mercado tiene muchos tokens llamados XXXUSD, USDXXX, XXX Dollar o XXX Stable. Pero USD no es una certificación de seguridad, y Stable no es una certificación regulatoria.
Para juzgar una stablecoin, al menos revisa:
- ¿Quién la emite?
- ¿Qué activos la respaldan?
- ¿Se puede redimir?
- ¿Hay divulgación pública?
- ¿Hay poderes de congelamiento o administración?
Si no puedes responder estas cinco preguntas en absoluto, no asumas que es de bajo riesgo solo porque el nombre parece dólares.
¿Cuándo conviene usar una stablecoin?
Una stablecoin conviene más como herramienta de trading, transferencias, liquidación on-chain y puente de fondos a corto plazo — no como simple sustituto de un depósito bancario.
| Tu situación | La elección más práctica |
|---|---|
| Planeas comprar BTC, ETH | USDT suele ser más común |
| Compra/venta P2P | Revisa primero el mercado de USDT en la plataforma |
| Fondos de trading a corto plazo | USDT / USDC sirven; elige según el par |
| Transferencias entre billeteras | Confirma primero la moneda y la red blockchain que ambos lados admiten |
| DeFi | Elige USDT o USDC según el protocolo específico |
| Te importa especialmente la divulgación de reservas | Investiga USDC |
| Ahorro grande a largo plazo | No trates una stablecoin como un simple sustituto de depósito bancario |
| No aceptas para nada el congelamiento del emisor | Ni USDT ni USDC cumplen este requisito |
Un orden de decisión simple es:
Paso 1: ¿qué quiero hacer con la stablecoin?
↓
Paso 2: ¿qué admiten la plataforma, la billetera y la red?
↓
Paso 3: luego compara la conveniencia y los riesgos de USDT y USDC.
Esto es más práctico que preguntar primero "¿cuál stablecoin es la mejor?".
¿Qué más aprender antes del primer uso?
Al encontrarte por primera vez con stablecoins, más allá de entender la diferencia entre USDT y USDC, lo más importante es aprender cómo comprarlas, cómo elegir una red y dónde guardarlas después de comprar.
1. ¿Cómo comprar stablecoins?
El primer paso suele ser fiat → USDT / USDC. Si usas principalmente Binance u OKX, continúa con: Cómo comprar USDT por primera vez: tutorial completo desde el registro hasta la llegada (sirve para Binance/OKX).
Este tipo de tutorial debe enfocarse en:
- Registro;
- KYC;
- Compra;
- P2P;
- Confirmación de llegada;
- La primera transferencia.
2. ¿Qué red elegir para las transferencias?
Aquí es donde los principiantes suelen sufrir pérdidas reales de fondos. El mismo USDT puede existir en distintas redes blockchain, como:
- Ethereum
- Tron
- BNB Smart Chain
- Arbitrum
- Solana
- Otras redes admitidas
Así que la misma moneda no significa que puedas elegir cualquier red — al transferir, debes confirmar que la red que admite la plataforma emisora y la red que admite la plataforma receptora coincidan. Por ejemplo, USDT-TRC20 → el receptor debe admitir USDT-TRC20; no puedes elegir otra cadena solo porque todo sea USDT.
3. ¿Dejarlas en el exchange o en una billetera después de comprar?
Después de comprar stablecoins, debes decidir si dejarlas en el exchange o retirarlas a tu propia billetera — los riesgos difieren.
Dejarlas en un exchange
Ventajas:
- Operación simple;
- Trading conveniente;
- No necesitas gestionar una frase semilla tú mismo.
Riesgos:
- Asumes riesgo de custodia de la plataforma;
- La cuenta puede estar sujeta a control de riesgo o restricciones.
Guardarlas en una billetera personal
Ventajas:
- Controlas la clave privada;
- Ya no dependes por completo de la custodia del exchange.
Riesgos:
- Perder la clave privada;
- Filtrar la frase semilla;
- Enviar por la cadena equivocada;
- Enviar a la dirección equivocada;
- Aprobaciones de phishing.
Continúa con: ¿Dónde guardar el USDT comprado en Binance/OKX? Exchange o billetera (2026).
Preguntas frecuentes (FAQ)
¿Qué es una stablecoin?
Una stablecoin es un tipo de criptoactivo cuyo precio objetivo se mantiene relativamente estable. Las más comunes son stablecoins en dólares como USDT y USDC, que suelen tener como objetivo 1 moneda cerca de 1 dólar, pero eso no significa que el precio nunca cambie.
¿Una stablecoin es lo mismo que el dólar estadounidense?
No. El dólar es moneda de curso legal; USDT y USDC son criptoactivos anclados al dólar. Así que 1 USDT ≈ 1 dólar no equivale a 1 USDT es 1 dólar en una cuenta bancaria.
¿Una stablecoin es un depósito bancario?
No. Una stablecoin no es un depósito bancario, y no obtiene automáticamente seguro de depósito solo porque su precio esté cerca de 1 dólar. La relación legal, la protección de activos y la estructura de riesgo de un depósito bancario y de una stablecoin son completamente diferentes.
¿USDT es una stablecoin?
Sí. USDT (Tether) es una de las stablecoins en dólares más comunes, que normalmente apunta a 1 USDT ≈ 1 USD, y se usa ampliamente para trading en exchanges, P2P, transferencias entre plataformas y pagos on-chain.
¿USDC es una stablecoin?
Sí. USDC es una stablecoin en dólares emitida por Circle, que también apunta a 1 USDC cerca de 1 dólar. Una de sus principales características es una divulgación de reservas relativamente frecuente, lo que facilita la verificación pública.
¿Puede una stablecoin desanclarse?
Sí. Si el mercado duda del emisor, de los activos de reserva, de los canales bancarios o de la capacidad de redención, el precio de una stablecoin puede desviarse de 1 dólar. Esta desviación se llama desanclaje (depeg).
¿Puede una stablecoin llegar a cero?
Ninguna stablecoin puede prometer que nunca fallará. El riesgo depende de:
- El mecanismo de estabilidad;
- Los activos de reserva;
- El emisor;
- La capacidad de redención;
- La liquidez del mercado;
- El entorno regulatorio.
La historia ya ha visto casos como UST donde el mecanismo de estabilidad falló, así que no puedes asumir que, solo porque una moneda se llama "stablecoin", no tiene riesgo extremo.
¿Cuál es más segura, USDT o USDC?
No puedes decir simplemente que una es absolutamente más segura. Las principales fortalezas de USDT son:
- Liquidez fuerte;
- Amplia cobertura de exchanges;
- Muchos escenarios P2P y de transferencias.
Una de las principales fortalezas de USDC es:
- Divulgación de reservas relativamente frecuente;
- Verificación pública más fácil;
- Un mecanismo de auditoría de terceros relativamente claro.
Ambas son stablecoins de emisión centralizada, y ambas conllevan riesgos de emisor, regulatorios y de restricción de direcciones.
¿Cuál es mejor para un principiante, USDT o USDC?
Para trading, P2P y transferencias entre plataformas, los principiantes normalmente se encuentran antes con USDT; si te importa más la transparencia de reservas, investiga USDC. La elección final debe depender del uso, no solo de preguntar qué moneda es "mejor".
¿USDT y USDC pueden congelarse?
Es posible. USDT y USDC son stablecoins de emisión centralizada, y los emisores tienen ciertos poderes de administración de contrato inteligente. En casos de sanciones, solicitudes judiciales, investigaciones de actividades ilegales o requisitos de cumplimiento, direcciones específicas pueden verse restringidas. Aunque una stablecoin ya se haya retirado a una billetera personal, los poderes de contrato del emisor no desaparecen.
¿Las stablecoins sirven para ahorrar a largo plazo?
No es recomendable tratar una stablecoin como un simple sustituto de un depósito bancario. Una stablecoin aún conlleva:
- Riesgo del emisor;
- Riesgo de reservas;
- Riesgo de desanclaje;
- Riesgo de congelamiento;
- Riesgo de billetera;
- Riesgo de exchange.
Para fondos grandes a largo plazo, debes entender estos riesgos primero.
¿A qué prestar más atención en el primer uso de una stablecoin?
Primero confirma la moneda, la red y la dirección. En el primer uso, recuerda especialmente:
- Confirmar que compras la stablecoin correcta;
- Confirmar que las redes de envío y recepción coinciden;
- Revisar la dirección de recepción;
- Hacer una transferencia de prueba pequeña antes de una grande.
Para los principiantes, estos pasos prácticos suelen importar más que angustiarse por unos centavos de diferencia de precio entre USDT y USDC.
Lecturas relacionadas
¿Qué es USDT? Usos y riesgos de Tether (2026) — para entender USDT por separado, empieza aquí.
USDT vs USDC: cuál es más segura y cómo elegir (2026) — una comparación directa de las dos stablecoins principales.
¿Es confiable USDT? Reservas de Tether, riesgo de desanclaje y mecanismo de congelamiento (2026) — enfócate en las reservas, desanclaje y riesgos de congelamiento de Tether.
¿Es segura USDC? Reservas de Circle, mecanismo de congelamiento y diferencias con USDT (2026) — enfócate en las reservas de Circle y los riesgos de USDC.
Cómo comprar USDT por primera vez: tutorial completo desde el registro hasta la llegada (sirve para Binance/OKX) — los pasos completos desde el registro hasta la compra y la llegada.
¿Dónde guardar el USDT comprado en Binance/OKX? Exchange o billetera (2026) — cómo almacenar stablecoins después de comprar.
Aviso legal
Este artículo es de educación sobre fundamentos y uso práctico de stablecoins, y no constituye asesoramiento de inversión, financiero ni de trading.
Las stablecoins pueden involucrar:
- Riesgo del emisor;
- Riesgo de reservas;
- Riesgo de desanclaje;
- Riesgo de congelamiento de direcciones;
- Riesgo regulatorio;
- Riesgo de exchange;
- Riesgo de seguridad de billetera;
- Riesgo de contrato inteligente;
- Riesgo de red blockchain.
Una stablecoin no es un depósito bancario, y que su precio haya estado cerca de 1 dólar por mucho tiempo no significa que tenga el mismo perfil de riesgo que dólares en una cuenta bancaria.
Al comprar, depositar, retirar, transferir o autorizar on-chain, por favor confirma:
- Que usas canales oficiales;
- Que la moneda es correcta;
- Que la red blockchain coincide;
- Que la dirección de recepción es correcta;
- Hacer una transferencia de prueba pequeña antes de una grande.
Opera solo después de entender los riesgos relevantes.
Consulta laPolítica editorial y el proceso de corrección en laPolítica de correcciones.
El equipo editorial de CoinTrailHub se centra en educación cripto para principiantes, seguridad en exchanges y riesgos del trading P2P. Este artículo se elabora a partir de fuentes oficiales y datos públicos, con revisión humana; busca precisión pero no es asesoramiento de inversión.
Última actualización:2026-10-04 · Contenido revisado por humanos · Saber más
© 2026 CoinTrailHub · Contenido original. Prohibida su reproducción o reescritura sin autorización.