
什麼是穩定幣?和美元、銀行存款的差別+新手該選 USDT 還是 USDC(2026)
本文目錄

穩定幣是一類以美元等資產為錨定目標、盡量保持價格穩定的加密資產。最常見的是 USDT 和 USDC,通常以 1 枚 ≈ 1 美元為目標。它們不是美元現金,也不是銀行存款。
新手第一次用怎麼選?交易、C2C 買賣和跨平台轉帳通常先看 USDT;更關注儲備透明度和公開披露,可以重點了解 USDC。
下面主要解決三個問題:
- 穩定幣和美元、銀行存款到底有什麼區別?
- 穩定幣為什麼能接近 1 美元?
- 第一次用,該選 USDT 還是 USDC?
先記住最關鍵的一句:價格接近 1 美元 ≠ 和銀行裡的 1 美元一樣安全。
風險提醒:本文用於穩定幣基礎知識和實際使用說明,不構成投資建議。穩定幣不是銀行存款,也不存在「長期接近 1 美元,所以本金一定安全」這種保證。
核心資訊:30 秒看懂穩定幣
| 新手問題 | 直接答案 |
|---|---|
| 穩定幣是什麼? | 目標價格保持相對穩定的一類加密資產,最常見的是美元穩定幣 |
| USDT、USDC 是美元嗎? | 不是,它們是以美元為錨定目標的加密資產 |
| 穩定幣是銀行存款嗎? | 不是,持有穩定幣不等於持有受存款保險保護的銀行存款 |
| 1 USDT 永遠等於 1 美元嗎? | 不是,正常情況下接近 1 美元,但市場壓力下可能脫錨 |
| 穩定幣會出問題嗎? | 會,主要包括發行方、儲備、脫錨、凍結、交易所和錢包風險 |
| 新手先用 USDT 還是 USDC? | 交易、C2C、轉帳通常先看 USDT;更關注儲備披露可重點了解 USDC |
| 穩定幣適合當銀行存款替代品嗎? | 不適合簡單等同,二者法律關係和風險保障完全不同 |
一句話記住
穩定幣解決的是「價格盡量穩定」,不是「資金絕對安全」。
USDT 還是 USDC?先看結論
直接答案:如果你主要用於 C2C 買賣、交易 BTC/ETH、交易所之間轉帳,通常先看 USDT;如果你更關注儲備披露、第三方鑑證和公開核查,可以重點了解 USDC。
兩者都不是銀行存款,也都不是零風險資產。
| 主要用途 | 優先了解 | 原因 |
|---|---|---|
| C2C / P2P 買賣 | USDT | 很多平台的法幣交易場景以 USDT 為主 |
| 買賣 BTC、ETH | USDT | 交易對覆蓋和市場流動性通常更廣 |
| 交易所之間轉帳 | USDT | 平台與網路支援通常更廣 |
| 鏈上 DeFi | USDT / USDC | 取決於具體鏈和協議支援情況 |
| 更關注儲備公開資訊 | USDC | Circle 提供較高頻率的儲備披露和第三方鑑證 |
| 完全不能接受發行方凍結 | 兩者都不符合 | USDT、USDC 都屬於中心化發行穩定幣 |
文章目錄
- 穩定幣到底是什麼?
- 穩定幣為什麼能保持在 1 美元附近?
- 穩定幣和美元、銀行存款有什麼區別?
- 穩定幣有哪幾種類型?
- 主流穩定幣有哪些?
- USDT、USDC、RLUSD、USDS 是什麼關係?
- 新手該選 USDT 還是 USDC?
- 穩定幣為什麼會脫錨?
- 穩定幣有哪些風險?
- 2026 年穩定幣監管發生了什麼變化?
- USDT、USDC 的儲備現在是什麼情況?
- 新手最容易踩的兩個坑
- 什麼情況下適合使用穩定幣?
- 第一次使用穩定幣還要學什麼?
- 常見問題 FAQ
穩定幣到底是什麼?
穩定幣(Stablecoin)是一類以美元等資產為錨定目標,透過儲備、抵押、贖回或其他機制盡量保持價格穩定的加密資產。
目前市場上最常見的是美元穩定幣。
例如 1 USDT ≈ 1 美元、1 USDC ≈ 1 美元。這裡最重要的符號是「≈」而不是「=」,因為穩定幣的目標是接近 1 美元,但市場交易價格仍然可能出現波動。
USDT 和 USDC 可以:
- 在區塊鏈上轉帳;
- 充值到交易所;
- 提到個人錢包;
- 用於購買 BTC、ETH;
- 用於部分鏈上支付;
- 在 DeFi 協議中使用。
例如你透過幣安 C2C 買入 1,000 USDT,之後可以:
- 用 USDT 買 BTC;
- 用 USDT 買 ETH;
- 轉到另一家交易所;
- 提到自己的錢包;
- 在支援 USDT 的鏈上應用使用。
因此,從使用體驗來看,穩定幣很像加密市場中的「數位美元工具」;但從法律關係和風險屬性來看,它並不等於銀行帳戶裡的美元。
穩定幣為什麼能保持在 1 美元附近?
USDT、USDC 這類法幣儲備型穩定幣,主要依靠儲備資產、發行與贖回機制以及市場套利,共同把價格維持在 1 美元附近。
可以簡單理解成三層機制。
1. 儲備資產
發行方持有儲備資產,用來支援已經發行出去的穩定幣。
不同穩定幣的儲備結構不同,可能包括:
- 現金;
- 短期美國國債;
- 隔夜回購;
- 其他符合發行方儲備政策的資產。
所以判斷一個穩定幣風險時,不能只看「現在是不是 1 美元」,還應該看「背後到底有什麼資產」。
2. 發行與贖回
符合發行方條件的機構客戶通常可以按照規則 美元 → 鑄造穩定幣,或者 穩定幣 → 贖回美元。只要這一套發行和贖回體系運行正常,當穩定幣價格明顯偏離 1 美元時,市場就可能出現套利機會。
3. 市場套利
舉一個簡化例子:假設某美元穩定幣跌到 1 枚 = 0.98 美元,如果市場參與者仍然相信它最終能夠按照接近 1 美元的價值贖回,就可能低價買入。
反過來,如果穩定幣明顯高於 1 美元,也可能有人透過發行或賣出增加市場供應。
所以法幣儲備型穩定幣的價格穩定,通常來自 儲備資產 + 發行贖回 + 市場套利 共同作用。
正文圖 1:穩定幣為什麼能接近 1 美元——儲備資產、發行/贖回與市場套利三層機制
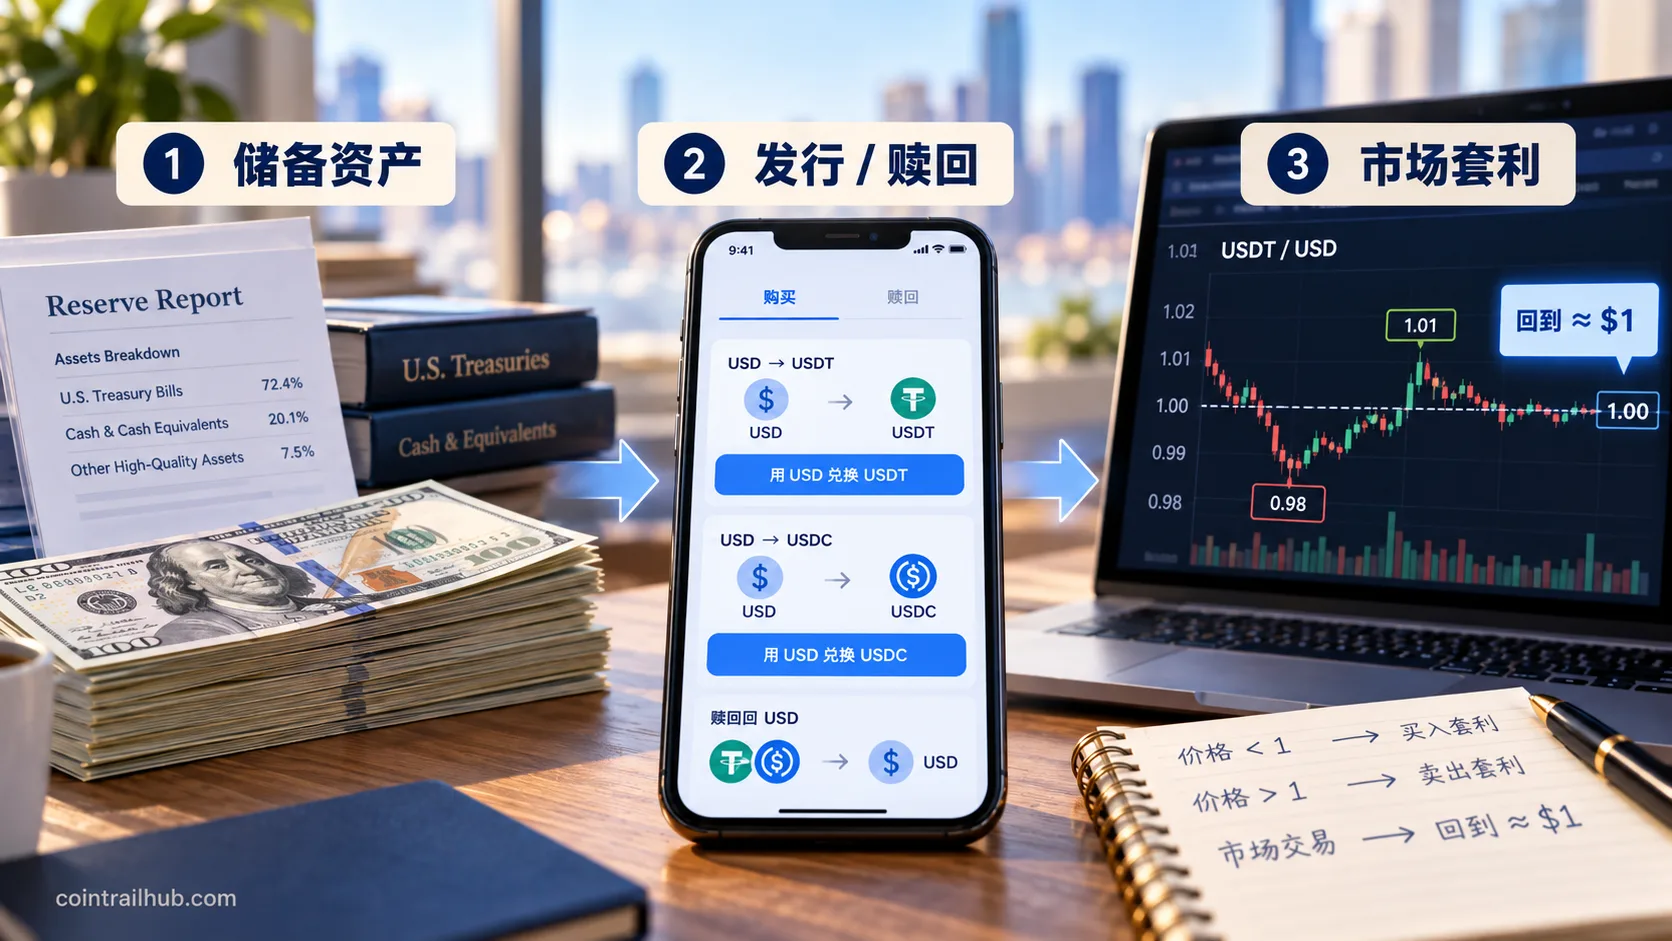
圖:法幣儲備型穩定幣維持錨定的基本機制。儲備資產提供基礎支援,發行與贖回形成兌換通道,市場套利則幫助價格在偏離後重新接近 1 美元。
這也解釋了為什麼當市場突然開始懷疑:
- 儲備夠不夠;
- 儲備是真是假;
- 銀行有沒有問題;
- 還能不能順利贖回;
穩定幣就可能出現脫錨。
穩定幣和美元、銀行存款有什麼區別?
最大的區別在於法律屬性和保障機制:穩定幣是加密資產,美元是法定貨幣,銀行存款則是銀行對儲戶形成的存款負債。
三者不能簡單畫等號。
| 對比維度 | USDT / USDC 等穩定幣 | 美元現金 | 銀行美元存款 |
|---|---|---|---|
| 本質 | 區塊鏈上的加密資產 | 美國法定貨幣 | 銀行對儲戶形成的存款負債 |
| 價值基礎 | 儲備資產、贖回機制和市場信心 | 美國貨幣體系 | 銀行體系及相關法律保障 |
| 目標價格 | 通常錨定 1 美元 | 本身就是美元 | 按美元計價 |
| 可能脫錨嗎? | 可能 | 不存在美元對自身脫錨的問題 | 帳戶餘額通常不會因為二級市場交易而脫錨 |
| 存款保險 | 穩定幣本身不等於受保存款 | 不適用 | 符合條件的存款可能受當地存款保險制度保護 |
| 能否鏈上轉帳 | 可以 | 不能直接鏈上轉帳 | 通常透過銀行支付網路 |
| 可能被凍結嗎? | 部分中心化穩定幣可限制特定地址 | 不適用 | 帳戶可能因司法、制裁或銀行風控被限制 |
正文圖 2:穩定幣、美元現金和銀行存款的核心區別
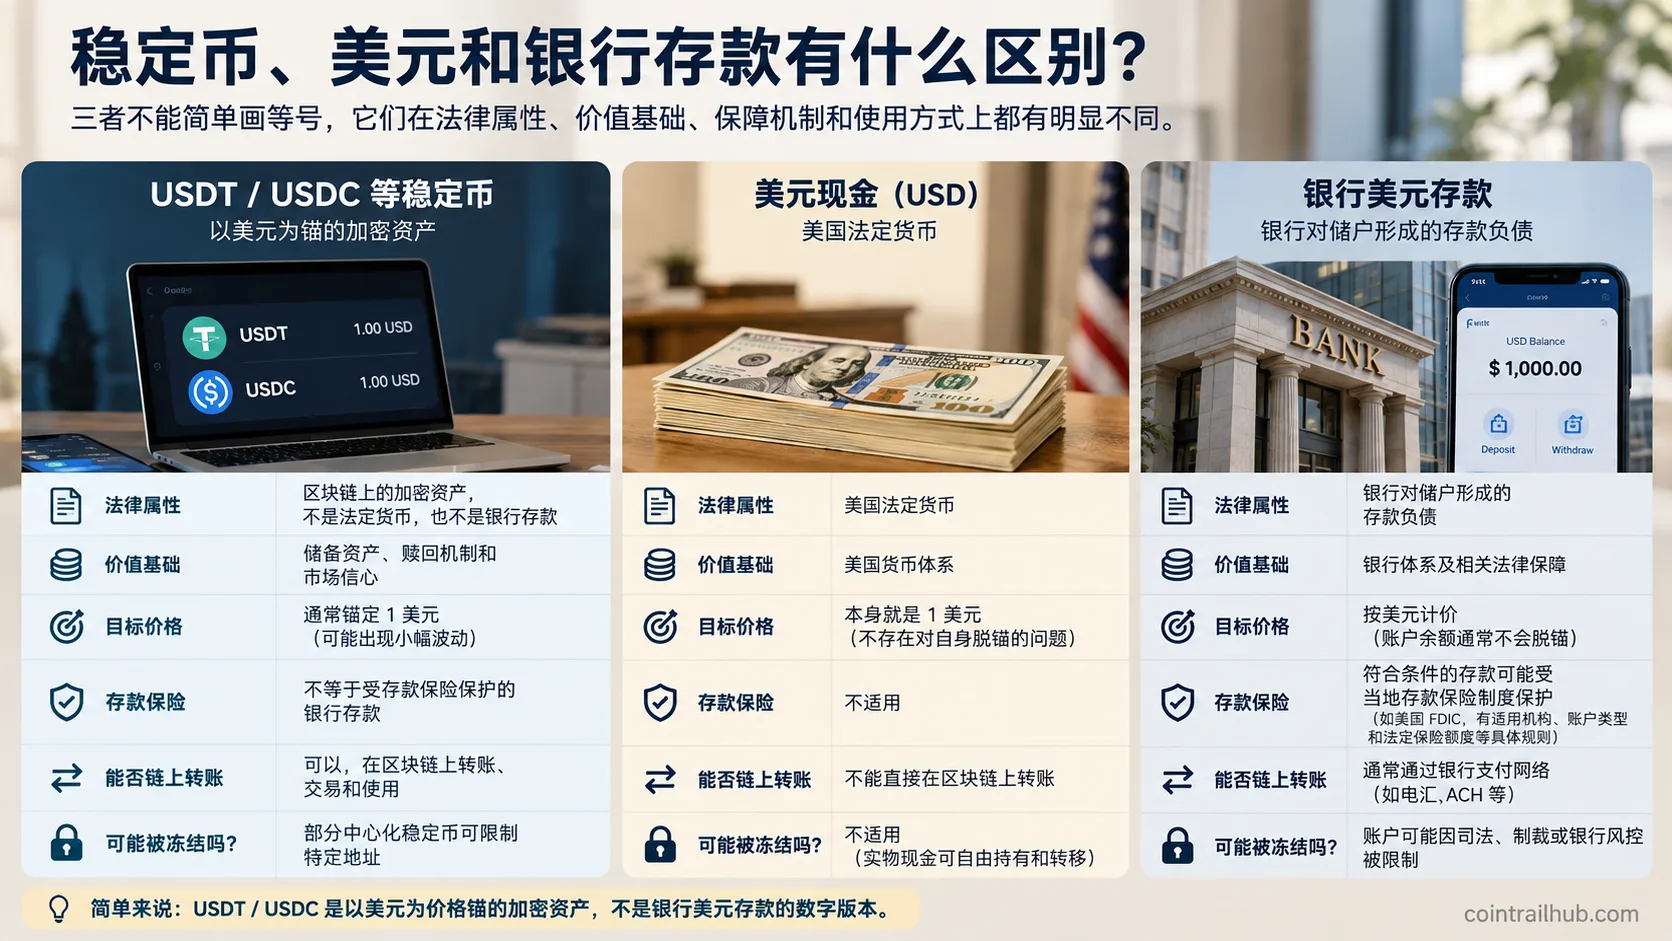
圖:USDT、USDC 雖然以美元為錨定目標,但它們仍屬於加密資產,不等於美元現金,也不等於銀行存款。三者在法律屬性、存款保險、轉帳方式和帳戶限制機制上存在明顯差異。
這裡最容易產生誤解的是:「銀行存款有存款保險」 並不等於 「所有國家、所有銀行、所有帳戶、任何金額都無限保障」。例如美國 FDIC 存款保險存在適用機構、帳戶類型和法定保險額度等具體規則;而穩定幣也不會因為名字裡帶 USD 就自動變成銀行存款。
因此更準確的說法是:
USDT、USDC 是以美元為價格錨的加密資產,不是銀行美元存款的數位版本。
穩定幣有哪幾種類型?
穩定幣可以按照「靠什麼維持價格穩定」進行分類。新手最常見的是法幣儲備型穩定幣,例如 USDT 和 USDC。
主要可以分為三類。
第一類:法幣儲備型穩定幣
常見代表:
- USDT
- USDC
- RLUSD
這類穩定幣通常由中心化機構發行,並持有現金、美國國債等儲備資產。
優點通常包括:
- 機制比較容易理解;
- 交易所支援廣;
- 市場流動性較好;
- 可以形成比較明確的發行和贖回機制。
主要風險包括:
- 發行方風險;
- 儲備資產風險;
- 託管機構風險;
- 銀行風險;
- 監管風險;
- 地址凍結風險。
對於絕大多數新手來說,首先接觸的就是這一類。
第二類:加密資產抵押或鏈上穩定幣
常見代表體系包括:
- DAI
- USDS
這類穩定幣通常透過:
- 加密資產抵押;
- 超額抵押;
- 清算機制;
- 鏈上治理;
- 多種儲備資產組合;
來維持價格。
判斷這類穩定幣風險,需要額外看:
- 抵押品是什麼;
- 抵押率是多少;
- 誰能修改協議參數;
- 極端行情如何清算;
- 儲備中是否還包含其他中心化穩定幣或現實資產。
因此不能簡單把 「去中心化穩定幣」 理解成 「完全沒有中心化風險」。
第三類:演算法型或主要依賴激勵機制的穩定幣
這類穩定幣可能主要依靠:
- 演算法;
- 套利;
- 雙代幣機制;
- 市場激勵;
維持價格,而不是直接依靠足額美元儲備。
最著名的風險案例之一是 TerraUSD(UST):2022 年 5 月,UST 嚴重脫錨,其相關機制最終陷入死亡螺旋。
這個案例給新手最重要的提醒是:
幣名裡出現 Stable、USD、Dollar,不代表它就是低風險資產。
主流穩定幣有哪些?
USDT(Tether)是由 Tether 發行、以 1 美元為錨定目標的中心化法幣儲備型穩定幣;USDC 是由 Circle 發行、以 1 美元為錨定目標的中心化法幣儲備型穩定幣。 新手沒有必要一開始研究幾十種穩定幣,先理解這兩個,通常已經能覆蓋大部分實際使用場景。
| 穩定幣 | 發行方 / 體系 | 主要特點 |
|---|---|---|
| USDT | Tether | 規模大,交易所、C2C、轉帳場景覆蓋廣 |
| USDC | Circle | 儲備資訊披露較頻繁,機構和鏈上場景廣 |
| RLUSD | Ripple | Ripple 推出的美元穩定幣 |
| DAI / USDS | Maker / Sky 生態 | 機制與中心化法幣儲備型穩定幣不同 |
判斷穩定幣時,不要只看名字,至少要看:
- 誰發行?
- 靠什麼資產支撐?
- 能不能贖回?
- 儲備有沒有公開披露?
- 發行方有沒有凍結權限?
USDT、USDC、RLUSD、USDS 是什麼關係?
為了讓新手更容易理解,可以把幾個常見穩定幣放在同一個實體關係表裡。
| 穩定幣 | 類型 | 發行方 / 體系 | 主要錨定目標 | 是否中心化發行 |
|---|---|---|---|---|
| USDT | 法幣儲備型 | Tether | 1 美元 | 是 |
| USDC | 法幣儲備型 | Circle | 1 美元 | 是 |
| RLUSD | 法幣儲備型 | Ripple | 1 美元 | 是 |
| USDS | 鏈上穩定幣體系 | Sky | 1 美元 | 機制不同於 USDT / USDC |
因此,USDT、USDC、RLUSD 都屬於美元穩定幣,但發行方不同、儲備結構不同、監管和使用場景也不同——名字相似,不代表風險完全相同。
新手該選 USDT 還是 USDC?
如果主要用於交易、C2C、買賣 BTC/ETH 和跨交易所轉帳,通常先看 USDT;如果更關注儲備透明度和公開核查,可以重點了解 USDC。
這不是「誰一定更安全」的問題,而是「誰更適合你的用途」;想直接看兩者的逐項對比,可看 USDT 和 USDC 有什麼區別?哪個更安全、怎麼選。
正文圖 3:新手該選 USDT 還是 USDC?按使用場景判斷
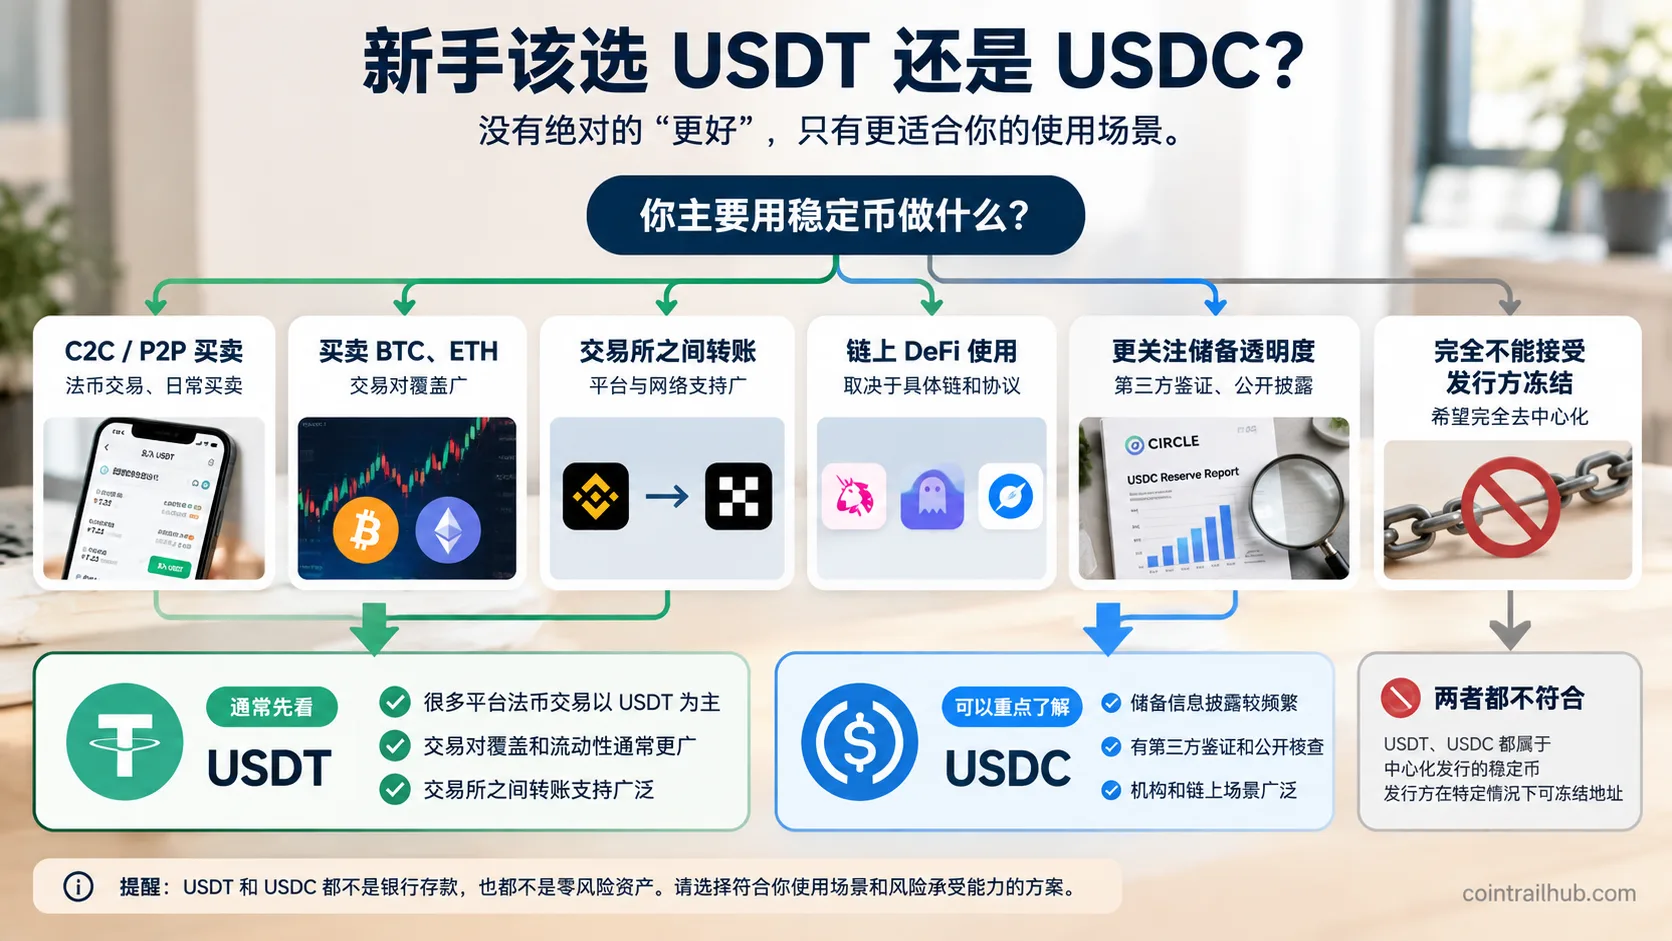
圖:USDT 和 USDC 沒有絕對的「誰更好」。C2C、交易和跨平台轉帳通常更常見 USDT;更關注儲備透明度和公開核查,可以重點了解 USDC;如果完全不能接受中心化發行方凍結地址,兩者都不符合這一要求。
USDT 更適合什麼人?
如果你主要是:
- 在幣安、OKX 等交易所交易;
- C2C 買賣穩定幣;
- 買 BTC、ETH 前做資金中轉;
- 多個平台之間轉帳;
通常會更早接觸到 USDT。
USDT 的主要優勢是流動性、交易深度、平台覆蓋和使用範圍。但需要明確:USDT 使用更廣,不代表它一定比 USDC 更安全。 想單獨搞懂 USDT,可以從 什麼是 USDT?泰達幣的用途和風險 開始。
USDC 更適合什麼人?
如果你特別關注:
- 儲備構成;
- 儲備資訊披露;
- 第三方鑑證;
- 機構級鏈上應用;
USDC 值得重點了解。
Circle 持續公開 USDC 的儲備相關資訊,其儲備體系主要包括:
- 現金;
- 短期美國國債;
- 隔夜美國國債回購等高流動性資產。
因此,USDC 的一個主要優勢是儲備資訊比較容易持續公開核查,但仍然不能得出 USDC = 無風險 這樣的結論。想進一步了解 USDC 的風險,可看 USDC 安全嗎?Circle 儲備、凍結機制與 USDT 的區別。
USDT 和 USDC 最核心的區別
可以簡單記成:USDT 覆蓋廣、交易深度強、C2C 和交易場景多;USDC 儲備披露透明度較高、公開核查更直觀。 而不是 USDT = 不安全、USDC = 安全 這種二分法。
穩定幣為什麼會脫錨?
穩定幣脫錨通常發生在市場開始懷疑發行方、儲備資產、贖回能力、銀行管道或穩定機制的時候。
所謂脫錨(Depeg),就是穩定幣市場價格明顯偏離其目標價格。例如目標原本是 1 枚 = 1 美元,市場壓力下可能變成 0.99 美元、0.98 美元,甚至更低。
常見原因主要有以下幾種。
1. 儲備受到質疑
市場可能突然開始懷疑:
- 儲備是真是假;
- 儲備夠不夠;
- 儲備資產品質怎麼樣;
- 能不能快速變現。
一旦信心下降,市場賣壓就可能上升。
2. 贖回管道受阻
即使帳面儲備足夠,如果短時間出現大量贖回,而:
- 銀行管道;
- 發行方流程;
- 資金結算;
- 流動性;
出現問題,也可能引起二級市場價格波動。
3. 銀行或託管機構出現風險
法幣穩定幣不是完全脫離傳統金融系統運行。
它的儲備仍然可能涉及:
- 銀行;
- 託管機構;
- 美國國債市場;
- 回購市場。
其中某個關鍵環節出現問題,也可能影響市場信心。
4. 市場出現極端恐慌
穩定幣也會在交易所和鏈上市場自由交易,極端情況下,大量用戶同時賣出,價格短時間就可能偏離 1 美元。
因此:
穩定幣的「穩定」是機制持續運行產生的結果,不是程式碼保證它永遠等於 1 美元。
穩定幣有哪些風險?
穩定幣最大的誤區,是把「價格穩定」理解成「資金沒有風險」。實際上,穩定幣還存在發行方、儲備、脫錨、凍結、交易所、錢包和智慧合約等多層風險。
| 風險 | 具體是什麼意思 |
|---|---|
| 發行方風險 | 中心化穩定幣依賴發行機構持續正常營運 |
| 儲備風險 | 儲備資產品質、流動性和託管方式會影響兌付能力 |
| 脫錨風險 | 市場價格可能暫時甚至長期偏離目標價格 |
| 凍結風險 | 部分中心化穩定幣發行方可以限制特定地址 |
| 交易所風險 | 穩定幣放在交易所,還要承擔平台託管風險 |
| 錢包風險 | 自己保管需要承擔私鑰和助記詞遺失、洩露風險 |
| 智慧合約風險 | 進入 DeFi 後還要承擔協議漏洞和智慧合約風險 |
| 網路風險 | 轉錯鏈、轉錯地址可能導致資產難以找回 |
特別要注意:把 USDT 或 USDC 提到自己的錢包,不代表發行方的合約權限消失。 自託管主要解決的是「資產不再由交易所代為保管」,但它不能自動解決:
- 穩定幣發行方風險;
- 儲備風險;
- 脫錨風險;
- 合約層凍結風險。
所以 自託管 ≠ 消除穩定幣本身的全部風險。
2026 年穩定幣監管發生了什麼變化?
截至 2026 年,穩定幣監管正在明顯制度化,美國 GENIUS Act 已經簽署成法,但不能簡單理解為整個監管框架已經全面實施完成。
GENIUS Act 已經成為法律
美國 GENIUS Act 於 2025 年 7 月 18 日正式簽署成為法律。
它建立了美國聯邦層面的支付穩定幣監管框架,並涉及:
- 儲備資產要求;
- 資訊披露;
- 發行主體資格;
- 合規要求;
- 風險管理;
- 贖回機制。
其中一個核心方向是讓支付穩定幣的儲備、發行和披露標準更加制度化。
但「已經成法」不等於「全部規則已經完成實施」
截至 2026 年 10 月 4 日,更準確的說法是:GENIUS Act 已經立法通過,相關監管機構仍在推進具體實施規則和監管框架落地,所以不建議簡單寫成「美國穩定幣法已經全面實施」。
對於普通新手來說,不需要記住所有法律細節,只需要理解一個趨勢:
主流美元穩定幣未來將面對更明確的儲備、發行資格、披露和監管要求。
但即使監管更清晰,也不能推出「以後穩定幣就沒有風險」——監管只能降低部分風險,不能消除所有風險。
USDT、USDC 的儲備現在是什麼情況?
判斷法幣儲備型穩定幣是否可靠,儲備資產是最重要的觀察指標之一,但儲備結構會變化,所以應以發行方最新官方披露為準。
USDT
Tether 在 官方儲備披露頁 的 2026 年第二季披露中表示,截至 2026 年 6 月 30 日,約有 1,846 億美元 USDT 在外流通,其儲備繼續大量集中在短久期、高品質、高流動性的資產。
新手需要理解的重點不是記住某一個百分比,而是看:
- 儲備總額;
- 美國國債佔比;
- 現金和現金等價物;
- 其他資產比例;
- 最新儲備報告;
- 第三方核驗文件。
因為這些數字會隨著時間變化。
USDC
Circle 在 官方透明度頁面 持續公開 USDC 儲備相關資訊。
USDC 儲備主要包含:
- 現金;
- 短期美國國債;
- 隔夜美國國債回購等高流動性資產。
Circle 還持續披露儲備構成、USDC 流通量、鑄造和贖回變化、第三方鑑證。所以如果你非常在意「我自己能不能持續檢查儲備情況」,USDC 的公開資料通常比較容易查詢;不過 儲備披露充分 ≠ 沒有風險。
新手最容易踩的兩個坑
坑 1:看到 1.00 美元,就以為和銀行存款一樣
這是穩定幣最常見的認知錯誤。交易所裡可能長期顯示 USDT $1.00,但這個價格只告訴你現在市場大約願意用 1 美元買賣 1 USDT。它不會自動告訴你:
- 誰發行;
- 儲備在哪裡;
- 儲備品質怎麼樣;
- 有沒有存款保險;
- 能不能正常贖回;
- 誰有凍結權限;
- 平台倒閉時怎麼處理。
所以不要把 價格穩定 直接推導成 本金絕對安全。
坑 2:名字裡有 USD 就認為安全
市場上存在很多 XXXUSD、USDXXX、XXX Dollar、XXX Stable 這樣的代幣。但 USD 不是安全認證,Stable 也不是監管認證。
判斷一個穩定幣,至少應該檢查:
- 誰發行?
- 靠什麼資產支撐?
- 能不能贖回?
- 有沒有公開披露?
- 有沒有凍結或管理權限?
如果這五個問題完全回答不出來,就不要只因為名稱像美元就認為它風險低。
什麼情況下適合使用穩定幣?
穩定幣更適合作為交易、轉帳、鏈上結算和短期資金中轉工具,而不是簡單當成銀行存款的替代品。
| 你的情況 | 更實用的選擇 |
|---|---|
| 準備買 BTC、ETH | USDT 通常更常見 |
| C2C / P2P 買賣 | 優先查看平台上的 USDT 市場 |
| 短期交易資金 | USDT / USDC 均可,根據交易對選擇 |
| 跨錢包轉帳 | 先確認雙方支援的幣種和區塊鏈網路 |
| DeFi | 根據具體協議選擇 USDT 或 USDC |
| 特別關注儲備披露 | 可以重點研究 USDC |
| 大額長期儲蓄 | 不要把穩定幣簡單當成銀行存款替代品 |
| 完全不能接受發行方凍結 | USDT、USDC 都不能滿足這一要求 |
一個簡單的決策順序是:
第一步:我要拿穩定幣做什麼?
↓
第二步:平台、錢包和網路支援什麼?
↓
第三步:再比較 USDT、USDC 的便利性和風險。
這比先問 「哪個穩定幣最好?」 更有實際意義。
第一次使用穩定幣,還要學什麼?
第一次接觸穩定幣,除了理解 USDT 和 USDC 的區別,更重要的是學會怎麼買、怎麼選網路、買完放哪裡。
1. 怎麼買穩定幣?
第一步通常是 法幣 → USDT / USDC。如果你主要使用幣安或歐易,可以繼續看:新手第一次買 USDT 怎麼操作?從註冊到到帳完整教學(幣安/歐易 OKX 通用)。
這類教學重點應該解決:
- 註冊;
- KYC;
- 購買;
- C2C;
- 到帳確認;
- 第一次轉帳。
2. 轉帳到底選什麼網路?
這是新手最容易出現實際資金損失的地方。同樣是 USDT,可以存在於不同區塊鏈網路,例如:
- Ethereum
- Tron
- BNB Smart Chain
- Arbitrum
- Solana
- 其他支援網路
所以 幣種一樣,不代表網路可以隨便選——轉帳時必須確認發送平台支援的網路和接收平台支援的網路能夠對應。例如 USDT-TRC20 → 對方必須支援 USDT-TRC20,不能因為都是 USDT,就隨便選擇另一條鏈。
3. 買完放交易所還是錢包?
買到穩定幣以後,還要決定繼續放交易所,還是提到自己的錢包?——兩者的風險不同。
放交易所
優點:
- 操作簡單;
- 交易方便;
- 不需要自己管理助記詞。
風險:
- 需要承擔平台託管風險;
- 帳戶可能受到風控或限制。
放個人錢包
優點:
- 自己控制私鑰;
- 不再完全依賴交易所託管。
風險:
- 私鑰遺失;
- 助記詞洩露;
- 轉錯鏈;
- 轉錯地址;
- 釣魚授權。
可以繼續看:幣安/歐易買的 USDT 放哪?交易所還是提到錢包(2026)。
常見問題 FAQ
穩定幣是什麼意思?
穩定幣是一類目標價格保持相對穩定的加密資產。 最常見的是美元穩定幣,例如 USDT 和 USDC,它們通常以 1 枚接近 1 美元為目標,但並不意味著價格永遠不變。
穩定幣就是美元嗎?
不是。 美元是法定貨幣;USDT、USDC 是以美元為錨定目標的加密資產。所以 1 USDT ≈ 1 美元 不等於 1 USDT 就是銀行帳戶中的 1 美元。
穩定幣是銀行存款嗎?
不是。 穩定幣不是銀行存款,也不會因為價格接近 1 美元就自動獲得銀行存款保險;銀行存款和穩定幣的法律關係、資產保障和風險結構完全不同。
USDT 是穩定幣嗎?
是。 USDT(Tether)是目前最常見的美元穩定幣之一,目標價格通常是 1 USDT ≈ 1 USD,廣泛用於交易所交易、C2C / P2P、跨平台轉帳、鏈上支付。
USDC 是穩定幣嗎?
是。 USDC 是由 Circle 發行的美元穩定幣,同樣以 1 USDC 接近 1 美元為目標,主要特點之一是儲備資訊披露較頻繁,公開核查比較方便。
穩定幣會脫錨嗎?
會。 如果市場懷疑發行方、儲備資產、銀行管道或贖回能力,穩定幣價格就可能偏離 1 美元,這種偏離被稱為 脫錨(Depeg)。
穩定幣會歸零嗎?
任何穩定幣都不能承諾絕對不會失敗。 風險大小取決於:
- 穩定機制;
- 儲備資產;
- 發行方;
- 贖回能力;
- 市場流動性;
- 監管環境。
歷史上已經出現 UST 等穩定機制失敗的案例,所以不能因為一個幣叫「穩定幣」,就認為它不存在極端風險。
USDT 和 USDC 哪個更安全?
不能簡單說誰絕對更安全。 USDT 的主要優勢是:
- 流動性強;
- 交易所覆蓋廣;
- C2C 和轉帳場景多。
USDC 的主要優勢之一是:
- 儲備披露較頻繁;
- 公開核查更方便;
- 第三方鑑證機制比較清晰。
兩者都屬於中心化發行穩定幣,都存在發行方、監管和地址限制風險。
USDT 和 USDC 哪個更適合新手?
主要用於交易、C2C 和跨平台轉帳,新手通常會更早接觸 USDT;如果更關注儲備透明度,可以重點了解 USDC。 最終選擇應該根據用途決定,而不是只問哪個幣「最好」。
USDT、USDC 可以被凍結嗎?
存在這種可能。 USDT、USDC 都屬於中心化發行穩定幣,發行方具有一定的智慧合約管理權限,在涉及制裁、司法要求、非法活動調查、合規要求等情況下,特定地址可能受到限制。即使穩定幣已經提到個人錢包,也不代表發行方的合約權限消失。
穩定幣適合長期存錢嗎?
不建議把穩定幣簡單當成銀行存款的替代品。 穩定幣還要承擔:
- 發行方風險;
- 儲備風險;
- 脫錨風險;
- 凍結風險;
- 錢包風險;
- 交易所風險。
涉及大額長期資金時,應先理解這些風險。
第一次使用穩定幣最應該注意什麼?
先確認幣種、網路和地址。 第一次使用尤其要記住:
- 確認買的是正確穩定幣;
- 確認發送和接收網路一致;
- 檢查收款地址;
- 較大金額轉帳前先進行小額測試。
對於新手來說,這些實際操作問題通常比糾結 USDT 和 USDC 幾分錢的價格差異更重要。
相關推薦
什麼是 USDT?泰達幣的用途和風險(2026) —— 想單獨搞懂 USDT,可以從這篇開始。
USDT 和 USDC 有什麼區別?哪個更安全、怎麼選(2026) —— 兩種主流穩定幣的直接對比。
USDT 靠譜嗎?Tether 儲備、脫錨風險與凍結機制(2026) —— 重點了解 Tether 儲備、脫錨和凍結風險。
USDC 安全嗎?Circle 儲備、凍結機制與 USDT 的區別(2026) —— 重點了解 Circle 儲備與 USDC 風險。
新手第一次買 USDT 怎麼操作?從註冊到到帳完整教學(幣安/歐易 OKX 通用) —— 從註冊、購買到到帳的完整步驟。
幣安/歐易買的 USDT 放哪?交易所還是提到錢包(2026) —— 買完穩定幣以後怎麼保管。
免責聲明
本文僅用於穩定幣基礎知識科普和實際使用說明,不構成任何投資建議、理財建議或交易建議。
穩定幣可能涉及:
- 發行方風險;
- 儲備風險;
- 脫錨風險;
- 地址凍結風險;
- 監管風險;
- 交易所風險;
- 錢包安全風險;
- 智慧合約風險;
- 區塊鏈網路風險。
穩定幣不是銀行存款,也不能因為價格長期接近 1 美元,就認為它與銀行帳戶裡的美元具有完全相同的風險屬性。
涉及購買、充值、提現、轉帳或鏈上授權時,請確認:
- 使用官方管道;
- 幣種正確;
- 區塊鏈網路一致;
- 收款地址正確;
- 大額轉帳前先進行小額測試。
在理解相關風險後再進行操作。
CoinTrailHub 編輯團隊,專注加密貨幣新手教育、交易所安全與 P2P 交易風險研究。本文基於官方資料、公開鏈上資料與區塊瀏覽器資訊整理,內容經人工審核,力求準確但不構成投資建議。
最後更新:2026-10-04 · 內容經人工審核 · 了解更多
© 2026 CoinTrailHub · 本文為原創內容,未經授權禁止轉載、採集或改寫。