
穩定幣安全嗎?脫錨、儲備、凍結與交易所風險(2026)
本文目錄

手裡有一筆 USDT,幾個月都貼在 1 美元附近,很容易冒出「這不就是美元嗎,能不能當存款放著不動」的念頭。
這個念頭,恰恰是理解穩定幣風險最好的起點。因為穩定幣最容易被誤解的地方,就是把「價格穩定」當成了「安全」。
先說結論:穩定幣可以正常用來交易、轉帳和短期周轉,但它不是銀行存款,也不是零風險資產。 它的「穩」只解決了一件事——讓價格盡量靠近 1 美元;至於發行方會不會出問題、儲備夠不夠、幣會不會被凍結、交易所會不會出事,穩定幣一樣都不替你兜。
所以「穩定幣安全嗎」不該是一個是非題。真正該問的是:你放進去多少錢、放在誰手裡、放多久,以及能不能接受最壞情況。 這篇就把脫錨、儲備、凍結、交易所、錢包這五類風險一個個講清楚,再說怎麼判斷自己該不該放、放多少、放哪裡。
如果你連穩定幣和美元、銀行存款的區別都還沒分清,先看這篇:什麼是穩定幣?和美元、銀行存款的差別(2026)。
讀完約 8 分鐘,先記住兩件事:脫錨不等於歸零,但「曾經恢復」也不保證「下次一定恢復」;自己掌握私鑰,取消不了發行方在合約層的凍結能力。
穩定幣的「穩」和「安全」,是兩碼事
穩定幣的「穩」,靠的是發行方持有儲備、發行和贖回、以及市場套利三件事共同把價格拉回 1 美元附近。這套機制確實有用——它解決了「用 BTC 計價,今天一個價明天另一個價」這種大幅波動的問題。
但它解決不了另外一大類問題。下面這張表能一眼看清:
| 風險 | 穩定幣的「穩」能不能替你解決 |
|---|---|
| BTC、ETH 那種價格大起大落 | 主要目標就是降低這類波動 |
| 發行方出問題 | 不能 |
| 儲備不夠、贖不回來 | 不能 |
| 暫時脫錨 | 不能 |
| 地址被發行方凍結 | 不能 |
| 交易所倒閉、帳戶風控 | 不能 |
| 錢包助記詞外洩 | 不能 |
| 轉錯鏈、轉錯地址 | 不能 |
一句話:穩定幣解決的是「計價和價格波動」問題,不負責替你解決發行方、儲備、凍結、平台和錢包風險。 所以「它貼著 1 美元」和「它絕對安全」之間,隔著上面一整張表。這套機制本身,可以參考 Ethereum.org 對穩定幣的解釋。[1]
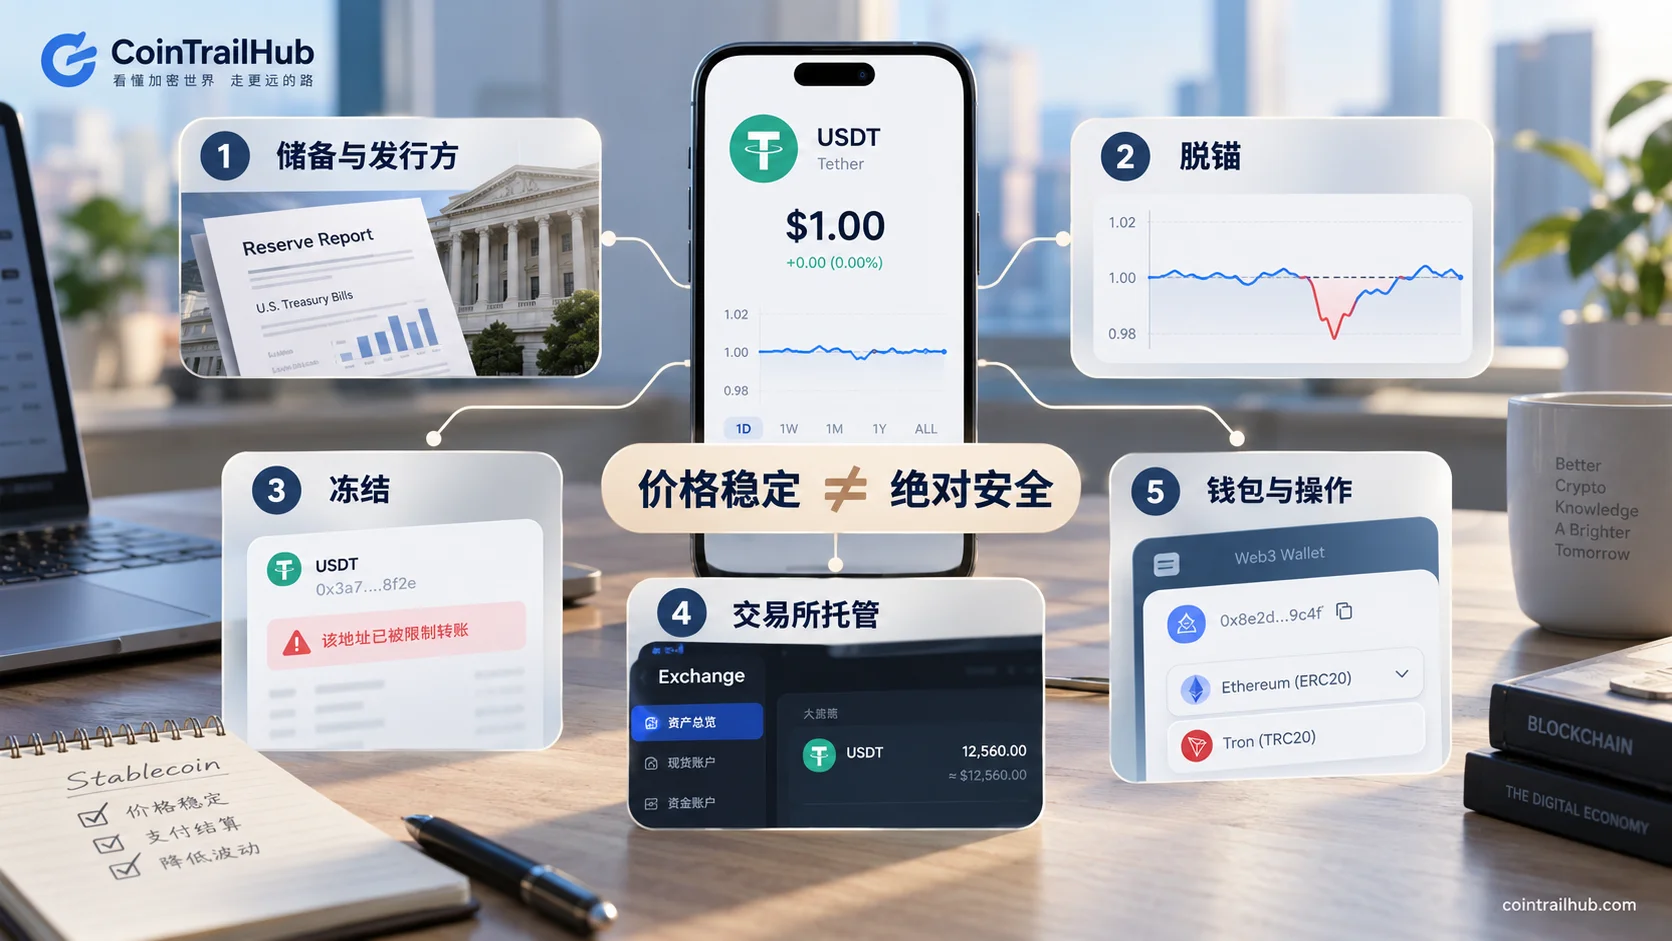
穩定幣價格接近 1 美元,只代表價格波動較低,並不代表儲備、脫錨、凍結、交易所託管和錢包操作風險消失。
風險一:儲備和發行方——背後到底有沒有足夠的資產
中心化穩定幣(USDT、USDC)的價格,本質上建立在「發行方手裡有對應的儲備、並且用戶相信能贖回」之上。所以第一個風險就是:發行方靠不靠譜、儲備夠不夠、能不能兌現。
這塊現在的情況比幾年前好了不少,但「好」不等於「沒有風險」:
- USDT 的 Tether,儲備已經明顯集中到美國國債等高流動性資產,2026 年 8 月還宣布完成了首次完整年度財務報表審計,儲備資料可查 Tether Transparency。[2]詳細拆解看:USDT 靠譜嗎?儲備、脫錨與凍結(2026)。
- USDC 的 Circle,儲備以現金和短期美國國債為主,揭露頻率高、相對容易自己核對,見 Circle Transparency。[3]詳細看:USDC 安全嗎?儲備與凍結機制(2026)。
但「完成審計」不等於「你能查到一切」
這裡有一個很多人沒注意到的細節,值得單獨說。
2026 年 8 月,KPMG U.S. 對 Tether 的發行實體完成了首次完整財務報表審計,出具無保留意見,並揭露儲備超過相關負債約 68.14 億美元。[4]這確實是透明度上的大進步。
但 Tether 只發布了新聞稿,審計報告全文和財務報表本身並沒有向公眾完整公開——它的透明度頁面上,普通用戶能直接看到的仍然主要是 BDO 的季度儲備鑑證報告(attestation),而不是 KPMG 那份完整審計報告。而且這次審計覆蓋的是一個實體、一個財年(2025 財年)。
所以正確的理解是:
Tether 完成了首次完整審計,是事實;但「完成審計」不等於「審計報告全文公開可查」。 審計提高的是資訊可核查的程度,不代表穩定幣從此變成零風險資產。
對你意味著什麼:小額周轉,這類風險對你的影響很小;大額長期放在單一穩定幣裡,就等於把風險集中到某一家發行方身上。
風險二:脫錨——「貼著 1 美元」不是「永遠 1 美元」
脫錨(depeg),就是穩定幣在二級市場暫時偏離 1 美元。這發生過,而且不止一次:
| 時間 | 事件 | 結果 |
|---|---|---|
| 2018 | Tether 信任危機,USDT 明顯低於 1 美元 | 後來恢復錨定 |
| 2022 | UST 崩盤引發穩定幣市場恐慌,USDT 短暫明顯偏離 | 後來恢復錨定 |
| 2023 | 矽谷銀行倒閉,Circle 部分儲備受影響,USDC 大幅脫錨 | 後來恢復錨定 |
| 2022 | UST 演算法穩定機制失效,陷入死亡螺旋 | 未恢復 1 美元錨定 |
這張表說明一個很重要的區別:「曾經脫錨」不等於「必然歸零」,但「叫穩定幣」也不代表「脫錨以後一定會回來」。 USDT、USDC 的短期脫錨最終都恢復了;而 UST 的機制崩潰,說明穩定幣也可能永久失去錨定。
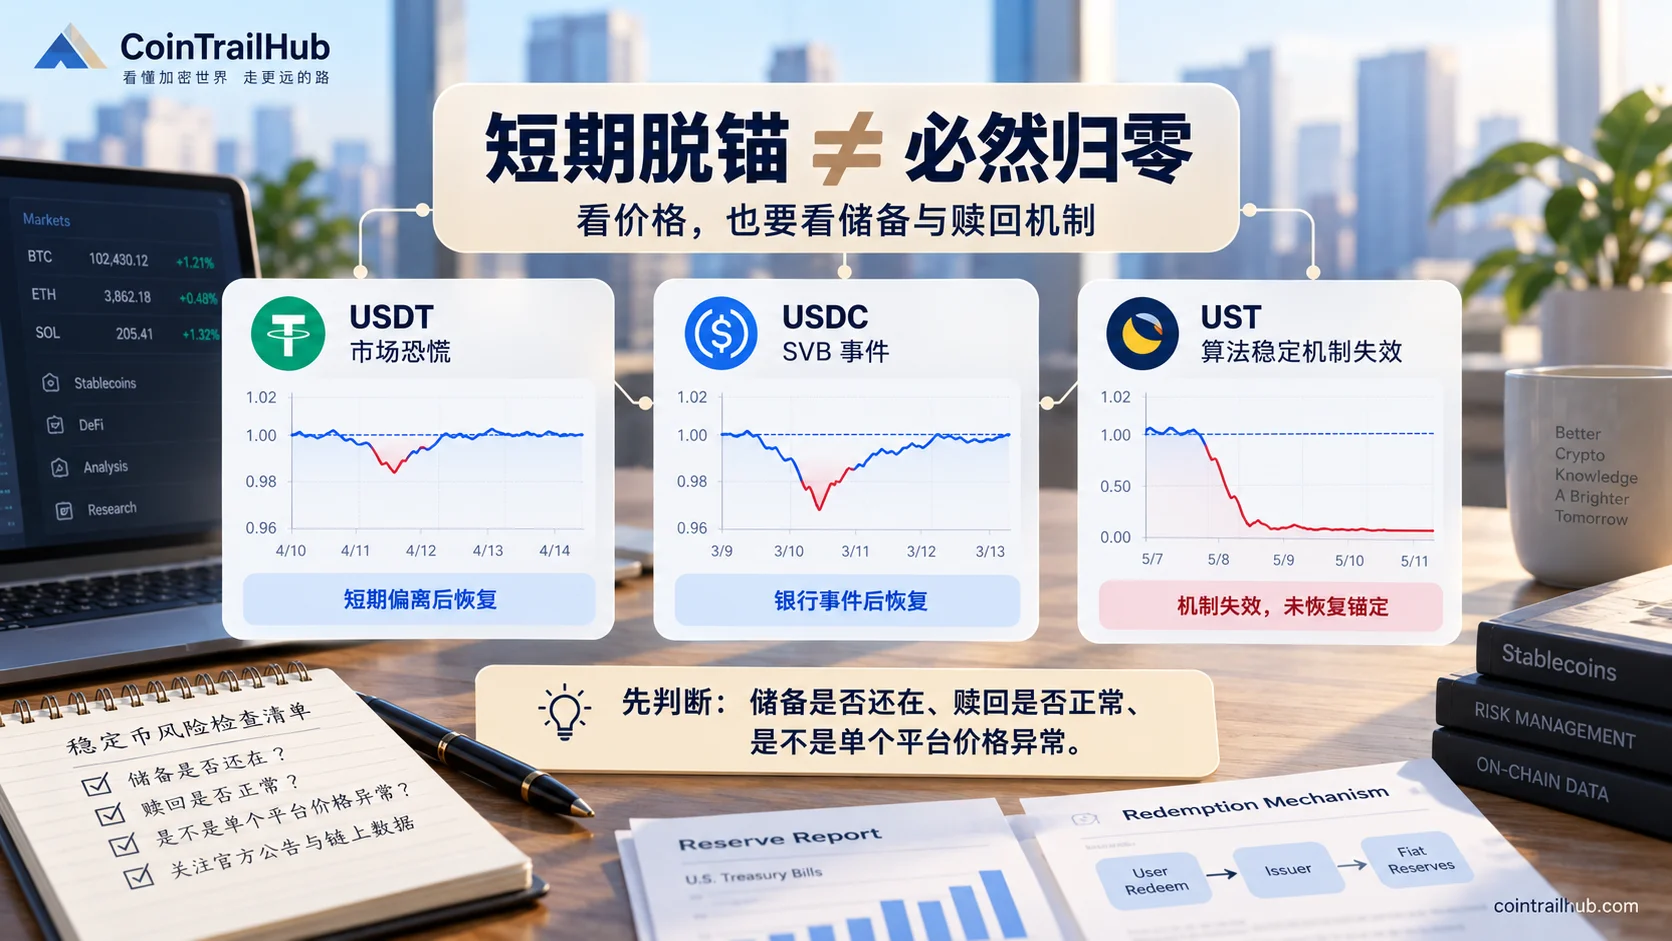
短期脫錨不等於歸零。判斷風險時,更重要的是看儲備是否仍然存在、贖回是否正常,以及穩定機制本身有沒有失效。
所以真正要記住的是:「錨定 1 美元」是一個目標,不是一份合約。 一旦市場懷疑儲備、贖回通道或銀行關係出了問題,價格就會先跌為敬,哪怕最後證明儲備沒問題。判斷能不能恢復,看的不是價格跌了多少,而是儲備和贖回機制是否還有效。
對你意味著什麼:如果你要在某個時點必須把穩定幣按 1 美元換成錢(比如馬上要付一筆款),脫錨期間哪怕只差幾個百分點,也可能讓你臨時吃虧。反之,如果不是急著變現,短期脫錨對你的影響通常有限——前提是它最後能恢復。
風險三:凍結——你控制私鑰,不等於控制這個幣
這是新手最容易理解錯的一點。
USDT、USDC 都有中心化發行方,代幣合約裡帶有黑名單/凍結能力。發行方可以在配合執法、打擊駭客、制裁等情況下,凍結某個地址裡的穩定幣——即使這個地址的私鑰完全在你手裡。
所以「把穩定幣提到自己的錢包」解決的是「交易所託管風險」,它不會把 USDT/USDC 變成「誰也動不了的美元」。你的錢包私鑰只能證明你控制「錢包地址」,而「這個代幣能不能被轉走」,由發行方的合約說了算。
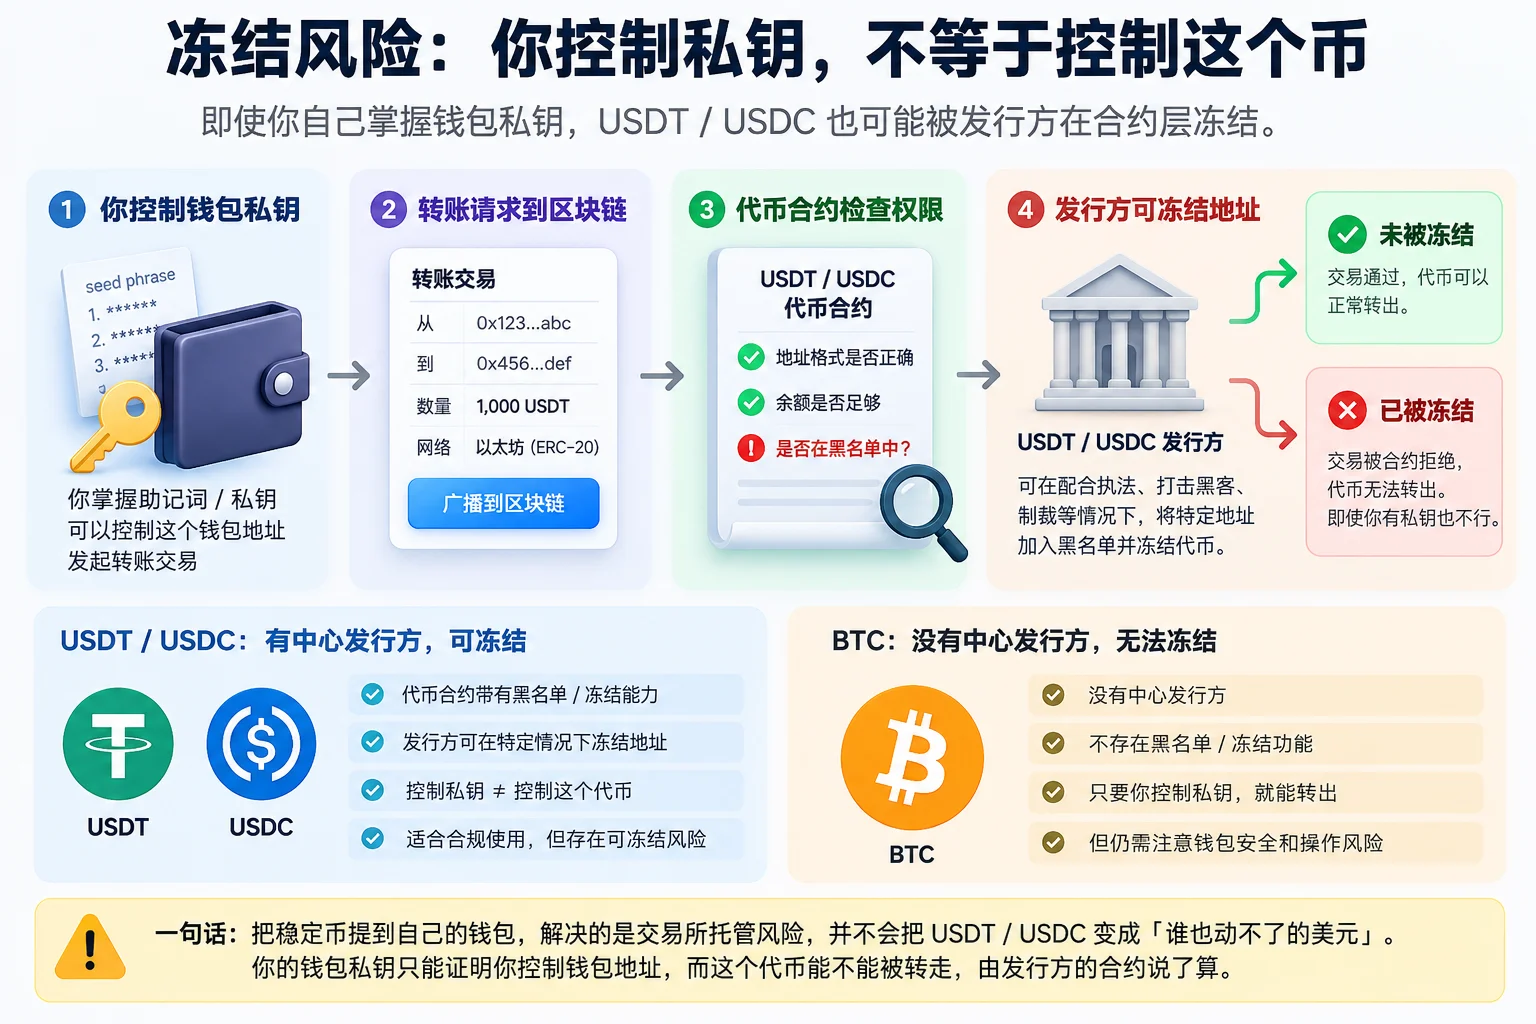
自己掌握錢包私鑰,可以控制錢包地址並降低交易所託管風險,但 USDT、USDC 仍屬於中心化發行的穩定幣,特定地址在合規、執法或制裁等情況下仍可能被發行方凍結。
這是穩定幣和 BTC 這類沒有中心發行方的資產,最本質的區別之一。
對你意味著什麼:正常合規使用,不會莫名其妙被凍結(凍結通常針對執法、制裁、被盜資金等場景);但「可凍結」這個能力本身客觀存在,你需要知情。尤其當你特別在意「資產絕對不可被干預」時——那 USDT、USDC 都不是答案。
風險四:放交易所——託管風險是另一層
穩定幣本身的發行方風險是一層,你把幣放在交易所,又疊加了一層「平台託管風險」。
放交易所:買賣方便、不用自己保管助記詞,但你要承擔這家交易所的營運、風控、帳戶凍結風險,而且你並不直接掌握鏈上私鑰。
放自己錢包:自己掌握私鑰,不承擔某一家交易所的託管風險,但要自己扛助記詞外洩、轉錯鏈、惡意授權、忘記備份這些操作風險。
兩者沒有「絕對安全」的一方,解決的是不同問題。詳細怎麼選,看這篇:幣安/歐易買的 USDT 放哪?交易所還是提到錢包(2026)。
對你意味著什麼:小額、頻繁交易放交易所通常更方便;大額、長期不動,全部壓在某一家的風險就更高——這時候更該考慮的是分散,而不是糾結「放哪個交易所最安全」。
風險五:錢包和操作——坑大多在你自己這邊
最後一類風險,恰恰是普通用戶最容易踩、也最常出問題的:
- 轉錯鏈、轉錯地址——網路選錯,幣可能很難找回,見:轉錯鏈還能找回來嗎?(2026);
- 助記詞外洩、截圖保存、存雲端——別人拿到助記詞,等於拿到錢包;
- 亂授權、點了來路不明的 DApp——惡意授權能把你的幣轉走;
- 為了省手續費選錯網路、小額不測試直接大額轉。
這類風險和「穩定幣本身安不安全」關係不大,但它真實地決定了你的幣最後還在不在。很多人最後虧錢,不是穩定幣爆雷,而是自己操作出了錯。
穩定幣和銀行存款,風險差在哪
很多人問「穩定幣安不安全」,背後真正想問的是「它能不能替代銀行存款」。答案在下面這張表裡:
| 維度 | USDT / USDC | 銀行存款 |
|---|---|---|
| 價格 | 目標是維持 1 美元附近 | 本身就是法定貨幣 |
| 信用來源 | 發行方 + 儲備資產 | 銀行體系 |
| 存款保障 | 通常不適用傳統存款保險 | 符合條件的存款受當地制度保障 |
| 脫錨 | 可能 | 沒有同概念 |
| 凍結 | 發行方可凍結地址 | 帳戶可依法凍結 |
| 自己掌握私鑰 | 可以 | 不適用 |
結論一句話:穩定幣更像運行在區塊鏈上的美元計價數位資產,而不是把銀行帳戶裡的美元原封不動搬到了鏈上。 兩者承擔的風險結構不同,不能互相替代。
發生風險時,先判斷是哪一層出了問題
看到 USDT 或 USDC 價格異常,別只看跌了多少,按這個順序排查:
- 是不是整個加密市場都在劇烈波動?
- 發行方的儲備和揭露有沒有變化?
- 贖回還是不是正常?
- 是不是只有某一家交易所自己的價格異常?
- 穩定機制本身是不是失效了?(最嚴重,參考 UST 那次)
短期脫錨先看「儲備和贖回還在不在」;機制失效,才是比價格暫時跌幾個點更危險的訊號。
所以,怎麼用才相對穩?先對號入座
回到開頭的問題:穩定幣安全嗎?把「你」放進去,答案才成立。看下面這張表:
| 你的情況 | 該重點在意什麼 |
|---|---|
| 少量 USDT 做日常交易、轉帳 | 網路、地址、平台對不對,別轉錯 |
| 經常 P2P 買賣 | 商家、付款、平台風控 |
| 大額長期放著不動 | 發行方集中風險,別全押一家 |
| 全部資金只放一種穩定幣 | 單一發行方風險 |
| 全部放一家交易所 | 單一平台託管風險 |
| 特別在意「不可被凍結」 | USDT/USDC 都不是答案 |
| 拿穩定幣玩 DeFi | 穩定幣穩 ≠ 協議安全,是兩回事 |
真正要避免的,是把「USDT 貼著 1 美元」誤解成「所有風險都不存在」。價格穩定能降低波動,但發行方、儲備、脫錨、凍結、平台、錢包這五層風險,一層都不會自動消失。
常見問題 FAQ
穩定幣安全嗎?
能正常用於交易、轉帳和短期周轉,但它不是銀行存款、不是零風險。它的「穩」只解決價格波動問題,發行方、儲備、脫錨、凍結、交易所、錢包風險依然存在。
穩定幣和銀行存款一樣安全嗎?
不一樣。銀行存款在多數國家有存款保險和銀行體系支撐;穩定幣是發行方發行的加密資產,靠發行方的儲備和贖回機制維持價格,不享受同等的存款保障。
穩定幣會歸零嗎?
任何穩定幣理論上都存在極端失敗風險。USDT、USDC 這類有儲備支撐的中心化穩定幣,和 UST 那種靠演算法維持的機制不同,風險形態不一樣;但「風險不同」不等於「不可能出問題」。
穩定幣脫錨了怎麼辦?
先別慌,判斷是一時恐慌還是機制真出了問題:看儲備揭露、看贖回是否正常、看是不是整個市場一起脫錨。如果只是短期恐慌、發行方儲備沒問題,通常有回歸的動力;但「過去恢復」不保證「這次一定恢復」。
USDT 放冷錢包就不會被凍結了嗎?
不是。冷錢包讓你掌握自己的私鑰,但取消不了發行方在合約層的凍結能力。控制私鑰 ≠ 控制合約。
穩定幣適合長期存大額資金嗎?
不適合當「無風險存款」用。小額周轉沒問題;大額長期全部集中在一種穩定幣、一家發行方,等於把風險集中,更該考慮分散,而不是二選一。
資料核驗說明
本文關鍵事實均於 2026-10-05 核對自 Tether、Circle 官方揭露與公開資料,逐條如下:
- 穩定幣的穩定機制:靠發行方持有儲備、發行與贖回、市場套利三件事把價格拉回 1 美元附近;價格貼近 1 美元不代表發行方、儲備、凍結等風險消失。來源:Ethereum.org Stablecoins。
- Tether 儲備構成:儲備已明顯集中於美國國債等高流動性資產,並定期在透明度頁面揭露儲備資料。來源:Tether Transparency / Tether 官方儲備報告。
- Circle 儲備構成:USDC 儲備以現金和短期美國國債為主,揭露頻率較高,可在官方透明度頁面自行核查。來源:Circle Transparency / USDC Reserve Disclosures。
- Tether 首次完整審計:2026 年 8 月 KPMG U.S. 完成首次完整年度財務報表審計並出具無保留意見,揭露儲備超過相關負債約 68.14 億美元;審計報告全文未向公眾完整公開。來源:Tether KPMG 首次完整審計公告。
下一步可以繼續看
什麼是穩定幣?和美元、銀行存款的差別(2026) — 先搞懂穩定幣的基礎機制
USDT 靠譜嗎?儲備、脫錨與凍結(2026) — 儲備、審計、凍結機制的專項拆解
USDC 安全嗎?儲備與凍結機制(2026) — Circle 儲備揭露與脫錨歷史
幣安/歐易買的 USDT 放哪?交易所還是提到錢包(2026) — 決定穩定幣放在哪裡
轉錯鏈還能找回來嗎?提幣網路和錢包地址(2026) — 轉帳前必須理解的網路問題
免責聲明
本文僅用於穩定幣機制和風險科普,不構成投資建議、理財建議、交易建議或法律意見。
穩定幣均可能面臨發行方風險、儲備風險、脫錨風險、地址凍結風險、監管風險、交易所風險、錢包安全風險和智慧合約風險。穩定幣不是銀行存款,也不能因為名稱中包含「USD」或價格長期接近 1 美元,就認為它與銀行帳戶中的美元具有完全相同的風險屬性。
涉及充值、提現、轉帳和授權操作時,請確認官方網站、正確區塊鏈網路和收款地址。
- 2026-10-17更新補充證據鏈上標與「資料核驗說明」。
CoinTrailHub 編輯團隊,專注加密貨幣新手教育、交易所安全與 P2P 交易風險研究。本文基於官方資料、公開鏈上資料與區塊瀏覽器資訊整理,內容經人工審核,力求準確但不構成投資建議。
最後更新:2026-10-05 · 內容經人工審核 · 了解更多
© 2026 CoinTrailHub · 本文為原創內容,未經授權禁止轉載、採集或改寫。