
Por que o Bitcoin é valioso? Escassez, descentralização, efeitos de rede
Índice

Benefícios para novos usuários Binance
20% de reembolso em taxas
Registro oficial da Binance. Complete a verificação de identidade (KYC) para negociar e sacar.
Muitas pessoas acreditam que o Bitcoin não tem valor porque, ao contrário das ações, não gera lucros, e ao contrário dos títulos, não paga juros. Mas na última década, o Bitcoin passou de uma moeda digital experimental a um ativo global que encabeça constantemente os rankings de capitalização de mercado cripto — e entrou no sistema financeiro tradicional. Em 2024, os EUA aprovaram os ETFs de Bitcoin à vista, permitindo que instituições financeiras tradicionais acessem o mercado de Bitcoin por canais regulados e ampliando ainda mais sua base de investidores.
Então, por que o Bitcoin vale alguma coisa?
A resposta não é um único fator — é que escassez, descentralização, segurança, liquidez global e efeitos de rede sustentam juntos o consenso do mercado sobre o valor do Bitcoin.
Se você está no mundo cripto há mais de um mês, certamente já ouviu: "Bitcoin é uma bolha. Não tem valor intrínseco."
A crítica soa razoável. As ações são respaldadas pelos lucros das empresas, os títulos pagam juros, os imóveis podem ser alugados. E o Bitcoin? Não produz fluxo de caixa, não paga dividendos, não tem empresa por trás nem garantia governamental. Julgado por um marco de avaliação tradicional — o modelo de fluxo de caixa descontado (DCF) — que só considera fluxos de caixa previsíveis, o Bitcoin não consegue produzir um resultado de avaliação no sentido convencional.
Mas o problema é: o modelo DCF é projetado para ativos que produzem fluxo de caixa. Usá-lo para medir algo que não produz fluxo de caixa é como medir comprimento com um termômetro. Isso não significa que o Bitcoin necessariamente tenha valor; significa que essa classe de ativo exige um marco analítico diferente. O ouro também não produz fluxo de caixa, e mesmo assim ninguém nega que o ouro tem valor. O mesmo vale para arte e colecionáveis — seu valor vem do consenso, não do lucro.
Este artigo não tenta convencê-lo a comprar Bitcoin. Mas se você quer entender por que um ativo "sem fluxo de caixa" pôde crescer do zero, ao longo de mais de 17 anos, até ser incluído em ETFs à vista dos EUA e figurar nos balanços de empresas públicas — este artigo dá uma resposta sistemática.
Recomendamos ler primeiro O que é o Bitcoin (BTC)? Princípios, valor e riscos (2026) para entender o básico do BTC e depois voltar — este artigo fluirá melhor.
Este artigo não constitui aconselhamento de investimento; é conteúdo educacional sobre a lógica do valor.
TL;DR: Por que o Bitcoin tem valor?
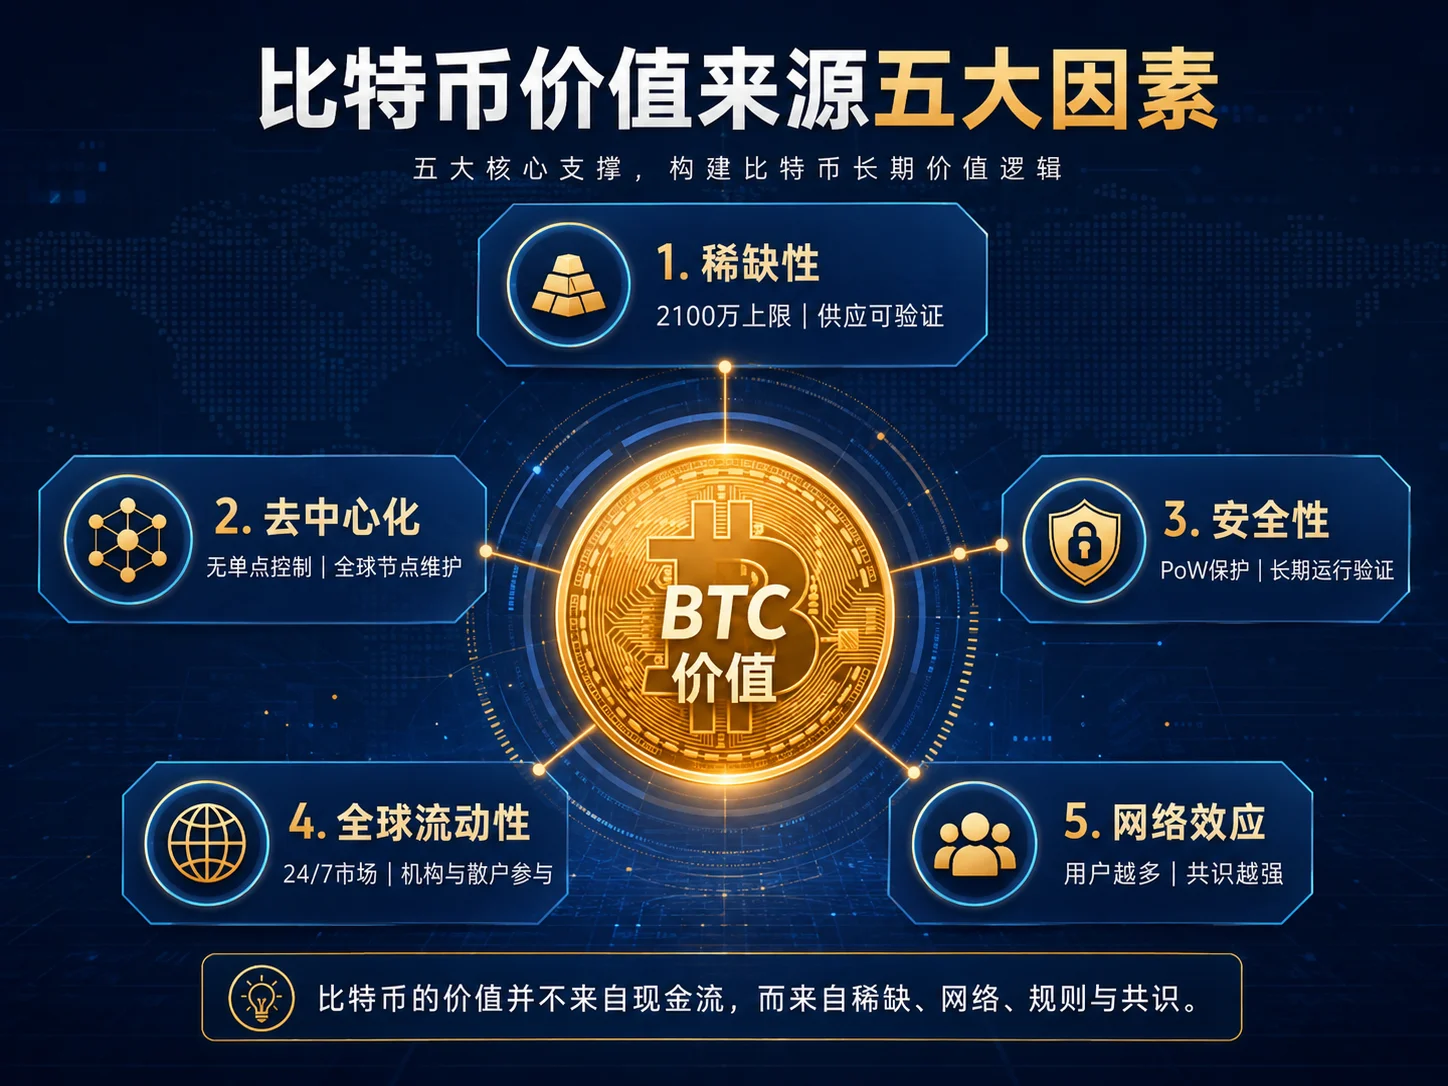
Em poucas palavras, o valor do Bitcoin vem de cinco fatores:
- Escassez: o protocolo limita o suprimento máximo a cerca de 21 milhões de moedas, com regras de suprimento públicas, transparentes e verificáveis de forma independente.
- Descentralização: nenhuma empresa ou governo controla a operação da rede; nós completos distribuídos globalmente verificam juntos as regras de transação e a validade dos blocos.
- Segurança: a prova de trabalho (PoW) e os incentivos econômicos protegem o registro de transações; o protocolo central foi testado em combate por mais de 17 anos sem nenhum ataque importante no nível de protocolo que cause falha de rede.
- Liquidez global: usuários, plataformas de trading e instituições financeiras do mundo inteiro formam um mercado ininterrupto 24/7.
- Efeitos de rede: quanto mais holders, desenvolvedores e infraestrutura houver, maior é o valor da rede e mais difícil é substituí-la.
Cada fator é analisado em detalhe abaixo.
Tese central
O valor do Bitcoin não vem dos lucros corporativos, mas de:
- Suprimento escasso verificável — um limite total de 21 milhões com regras de emissão públicas e transparentes
- Uma rede global sem permissão — qualquer pessoa pode enviar e verificar transações sem aprovação
- Um histórico de segurança de longa trajetória — um protocolo central verificado ao longo de mais de 17 anos de operação
- Liquidez e consenso formados pelos participantes do mercado — um mercado de trading global e ininterrupto 24/7
Mas ele ainda enfrenta riscos regulatórios, de volatilidade e técnicos; um julgamento de valor deve se basear em uma compreensão abrangente desses fatores.
O Bitcoin tem valor intrínseco? Por que os marcos de avaliação tradicionais não se aplicam
Os pressupostos implícitos do modelo DCF
Nas finanças tradicionais, o "valor intrínseco" de um ativo costuma ser estimado com DCF (Discounted Cash Flow, fluxo de caixa descontado): projeta-se quanto fluxo de caixa o ativo gerará no futuro e depois desconta-se para o presente.
Valor DCF = a soma dos fluxos de caixa de cada período futuro / (1 + taxa de desconto)^n
Este modelo assume implicitamente várias coisas:
- O ativo deve produzir fluxos de caixa previsíveis. Ações têm lucros, títulos têm cupons, imóveis têm aluguel.
- Existe uma taxa de desconto "razoável". Normalmente a taxa livre de risco (como o rendimento dos títulos do Tesouro dos EUA) mais um prêmio de risco.
- Os fluxos de caixa futuros podem ser projetados de forma razoável. Pelo menos dentro de um intervalo.
O Bitcoin não atende a nenhum desses pressupostos. Ele não produz fluxo de caixa, não tem "taxa de desconto" para falar, nem "lucros futuros" para projetar.
E o ouro?
O ouro também não produz fluxo de caixa, e mesmo assim, por milhares de anos, a humanidade o tratou como reserva de valor. A capitalização de mercado do ouro é de cerca de US$13 trilhões, dos quais o uso industrial representa apenas parte da demanda — uma grande parte vem de joias e reservas de investimento, o que é essencialmente consenso humano.
Se você avaliasse o ouro com o modelo DCF, a conclusão também seria "valor intrínseco zero". Mas ninguém chama o ouro de bolha — porque ele passou no teste do tempo.
Bitcoin e ouro compartilham uma característica: seu valor não vem do fluxo de caixa, mas da escassez + consenso + custos de armazenamento seguro. A diferença é que o consenso do ouro se acumulou ao longo de milhares de anos, enquanto o do Bitcoin se acumulou ao longo de mais de 17 anos.
De onde vem o valor do dinheiro?
Indo além, mesmo as moedas fiduciárias que usamos todos os dias (o dólar americano, o euro, etc.) não obtêm seu valor do "valor intrínseco", mas de:
- Escassez (os bancos centrais controlam a emissão)
- Efeitos de rede (todo mundo a aceita)
- Curso forçado (você deve usá-la para pagar impostos)
- Confiança (fé de que o governo não a deixará colapsar)
O Bitcoin carece do elemento de "curso forçado", mas em termos de transparência das regras de suprimento, o Bitcoin difere notavelmente do sistema monetário tradicional: o limite de 21 milhões é mantido por regras de código e consenso de toda a rede, enquanto a emissão fiduciária depende das decisões do banco central.
Para os fundamentos do Bitcoin, consulte Por que o Bitcoin não precisa de bancos: UTXO, nós, PoW.
Por que o Bitcoin é mais escasso que os ativos digitais comuns? O limite de 21 milhões explicado
Por que "escasso" não equivale a "valioso"
A escassez é uma condição necessária para o valor, mas não suficiente. A impressão digital da minha mão esquerda é única no mundo, mas não vale nada — porque ninguém precisa dela.
Para que a escassez crie valor, duas condições devem se cumprir ao mesmo tempo: as pessoas a querem (demanda) e o suprimento não pode aumentar facilmente (rigidez da oferta).
A escassez do Bitcoin é significativa porque:
- O limite de 21 milhões é mantido por regras de código públicas e consenso de rede, não pela promessa de uma única instituição.
- Centenas de milhões de pessoas já o querem.
- A única forma de aumentar o suprimento é mudar as regras de consenso — o que exige o acordo da grande maioria dos nós de toda a rede.
Quão dura é realmente a escassez do Bitcoin
O limite total de 21 milhões do Bitcoin não é uma "promessa" escrita no whitepaper — é uma regra matemática codificada no software:
- A cada 210.000 blocos (cerca de 4 anos), a recompensa do bloco cai pela metade
- Recompensa inicial: 50 BTC por bloco
- Após o halving de 2024: 3,125 BTC por bloco
- Por volta do ano de 2140: o último satoshi (1 sat = 0,00000001 BTC) é minerado
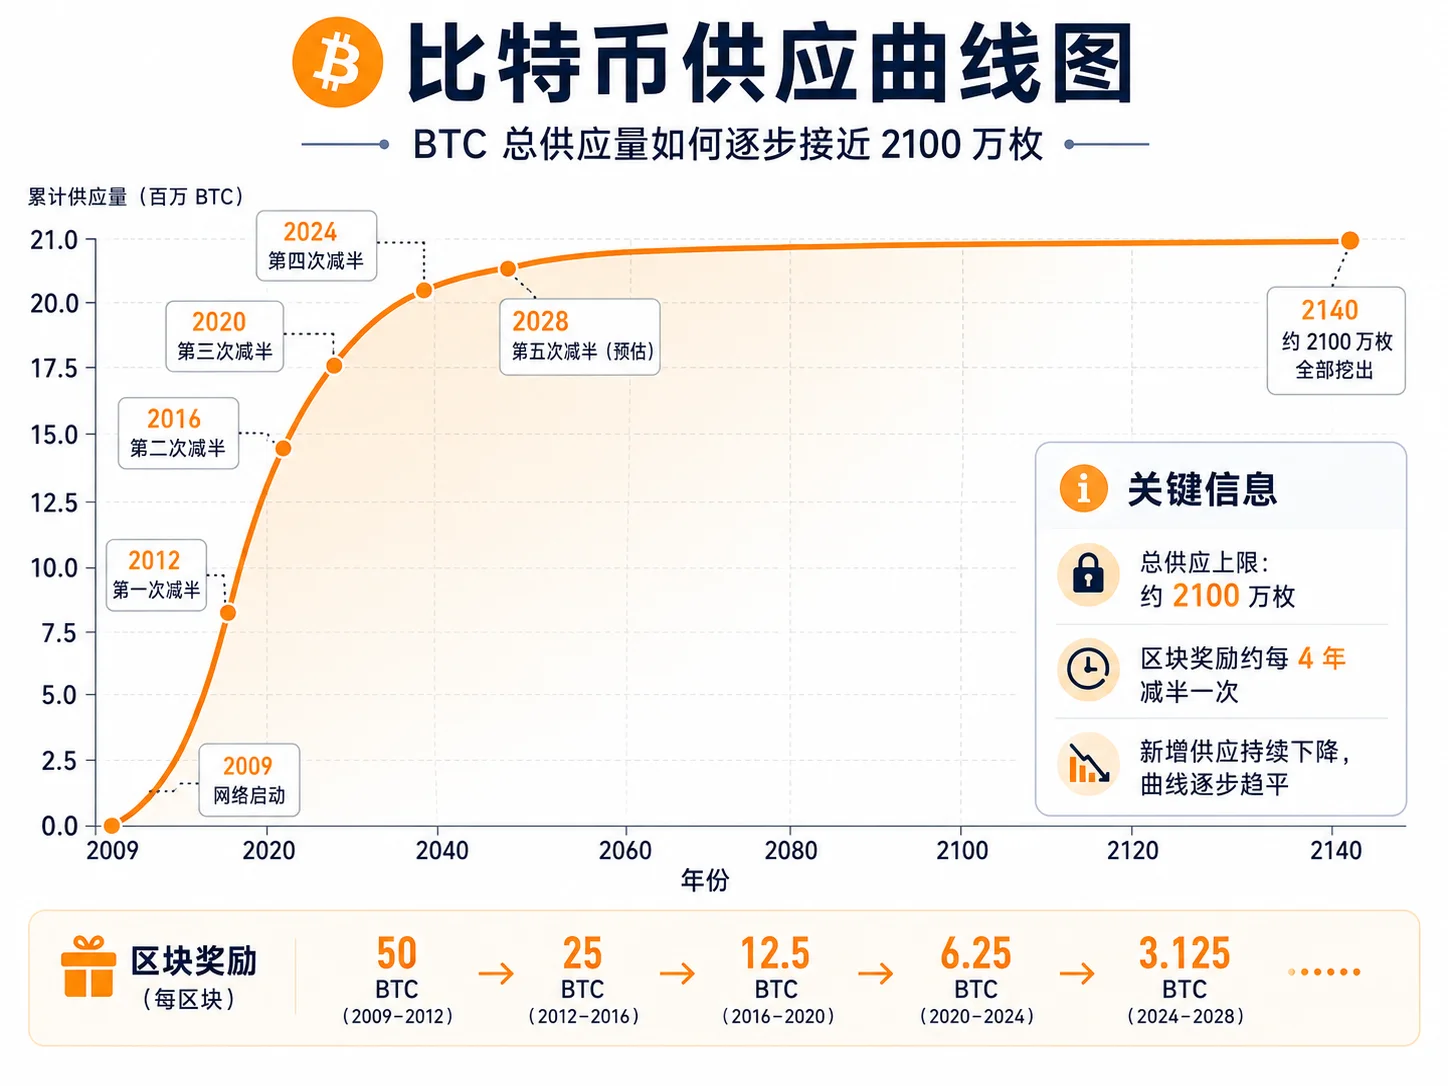
Isso significa que, sob as regras de consenso atuais, nenhuma entidade pode "imprimir" mais Bitcoin de forma unilateral. O Federal Reserve pode imprimir mais dólares, o Banco Central Europeu pode imprimir mais euros, e o Banco Popular da China pode ajustar a oferta monetária — mas as regras de suprimento do Bitcoin são aplicadas conjuntamente pelos nós de toda a rede, e mudá-las exige que um grande número de participantes aceite novas regras de consenso; caso contrário, as regras modificadas não podem se tornar as regras da rede principal. Isso nunca aconteceu em mais de 17 anos.
Mesmo que 51% do hashrate se unisse para mudar as regras, tudo o que poderiam fazer é reorganizar os blocos recentes (um ataque de gasto duplo) — não podem criar mais de 21 milhões de Bitcoin, porque os nós completos rejeitam blocos não conformes.
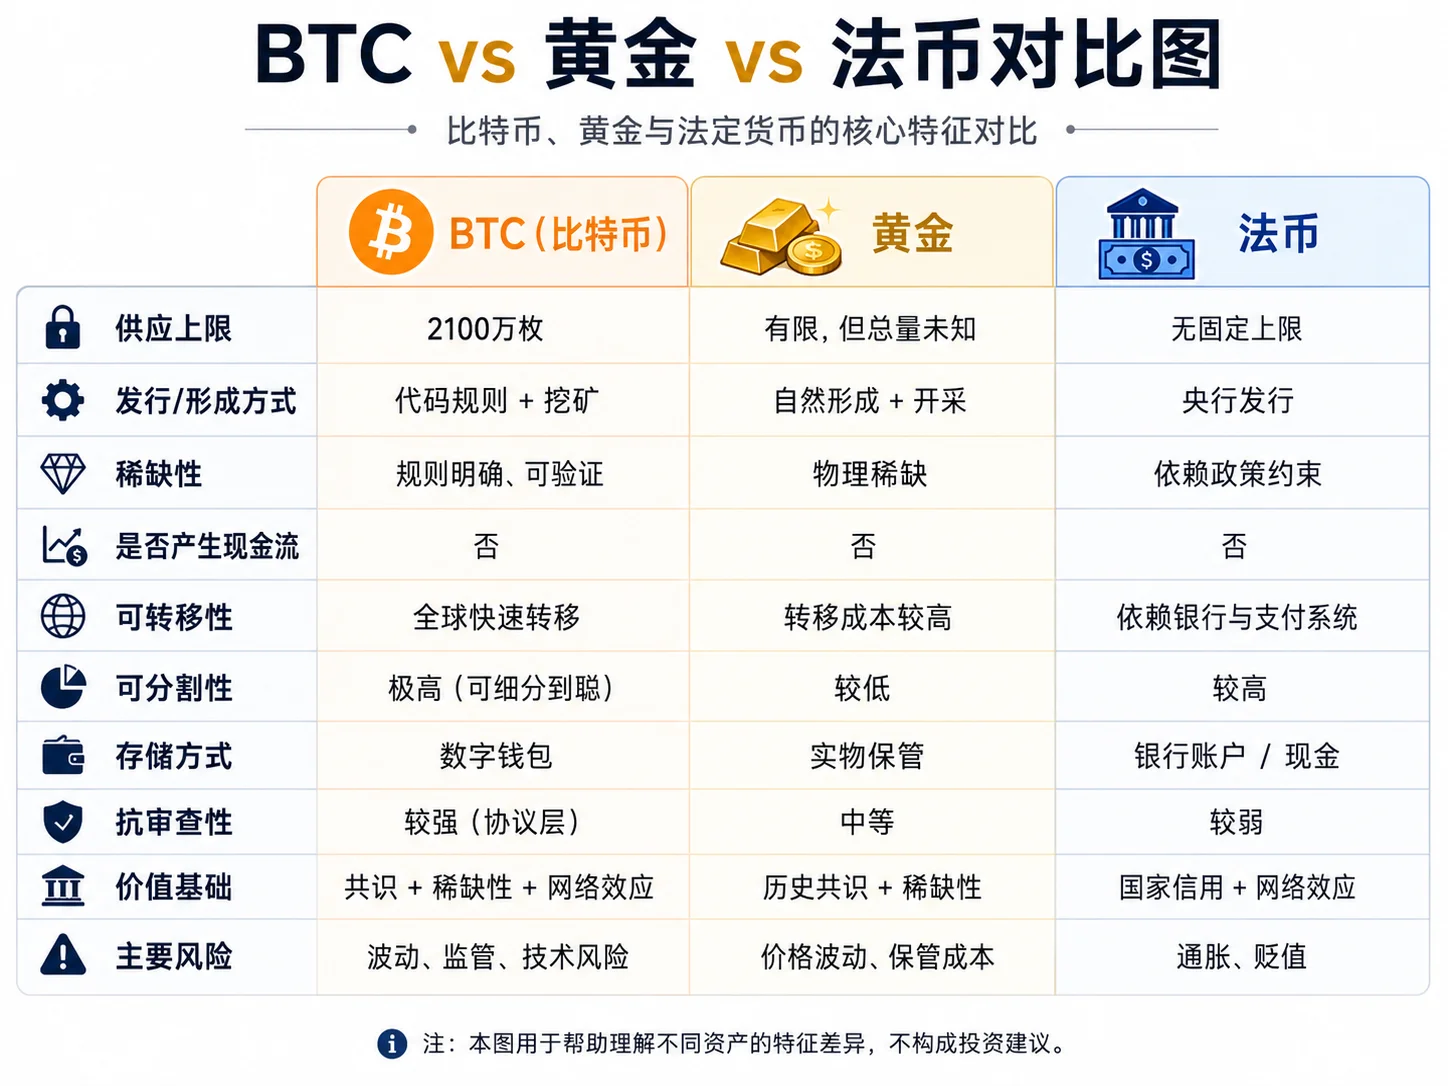
Escassez comparada com o ouro e o dinheiro fiduciário
| Ativo | Fonte de escassez | Limite de suprimento | Previsibilidade do suprimento | Pode ser inflado unilateralmente |
|---|---|---|---|---|
| Bitcoin | Código + consenso | 21 milhões | Precisamente previsível | Não |
| Ouro | Abundância na crosta + custo de mineração | Desconhecido (cerca de 200.000 toneladas mineradas até agora) | Depende da exploração e da tecnologia de mineração | Teoricamente (mineração de asteroides) |
| Dólar dos EUA | Decisões do Federal Reserve | Sem limite | Depende dos votos do FOMC | Sim |
| Euro | Decisões do BCE | Sem limite | Depende da política monetária | Sim |
Uma distinção essencial: a escassez do Bitcoin é escassez digital com regras claras e um limite de suprimento verificável — você sabe exatamente qual é o total, quanto já foi minerado, quanto resta e a produção diária futura. As reservas restantes de ouro são estimativas, e a emissão futura do dinheiro fiduciário é completamente imprevisível.
O modelo Stock-to-Flow e suas controvérsias
Stock-to-Flow (S2F) é uma métrica comum para medir a escassez:
S2F = estoque existente / produção anual nova
- S2F do ouro: cerca de 60 (são necessários 60 anos de produção para dobrar o estoque existente)
- S2F da prata: cerca de 22
- S2F estimado atual do Bitcoin (2026): cerca de 120 (diferentes métodos de cálculo podem diferir)
- S2F estimado do Bitcoin após o halving de 2028: cerca de 240
Do ponto de vista do S2F, o Bitcoin já é uma das commodities mais escassas da Terra.
Mas uma ressalva: o modelo S2F não é uma ferramenta de previsão de preço. O paper original do PlanB assume que "a escassez determina diretamente o preço", mas ignora variáveis como mudanças de demanda, choques regulatórios e substituição tecnológica. Em 2022, o preço do BTC caiu muito abaixo do valor previsto pelo modelo S2F, o que já provou esse ponto. O S2F é um marco útil para entender a escassez, não uma base para decisões de investimento. Vale acrescentar que muitos economistas e pesquisadores de mercado acreditam que explicar os preços dos ativos apenas pela escassez de suprimento é insuficiente — demanda, liquidez, regulação e o ambiente macro também afetam os preços. O valor do S2F está em oferecer uma perspectiva quantificada da escassez, não um modelo de precificação completo.
O que significa a descentralização do Bitcoin? Por que é difícil uma única força controlá-la
O que a "descentralização" realmente protege
Muitos recém-chegados acreditam que "descentralização" significa "sem líder, todos votam igual" — é um mal-entendido.
A descentralização do Bitcoin protege realmente três coisas:
- Sem ponto único de falha: não há um único servidor, data center ou país que, se desligado, paralisaria a rede.
- Sem ponto único de controle: nenhuma pessoa, empresa ou governo pode mudar as regras unilateralmente.
- Sem permissão (permissionless): qualquer pessoa pode executar um nó, verificar transações e participar da rede sem aprovação.
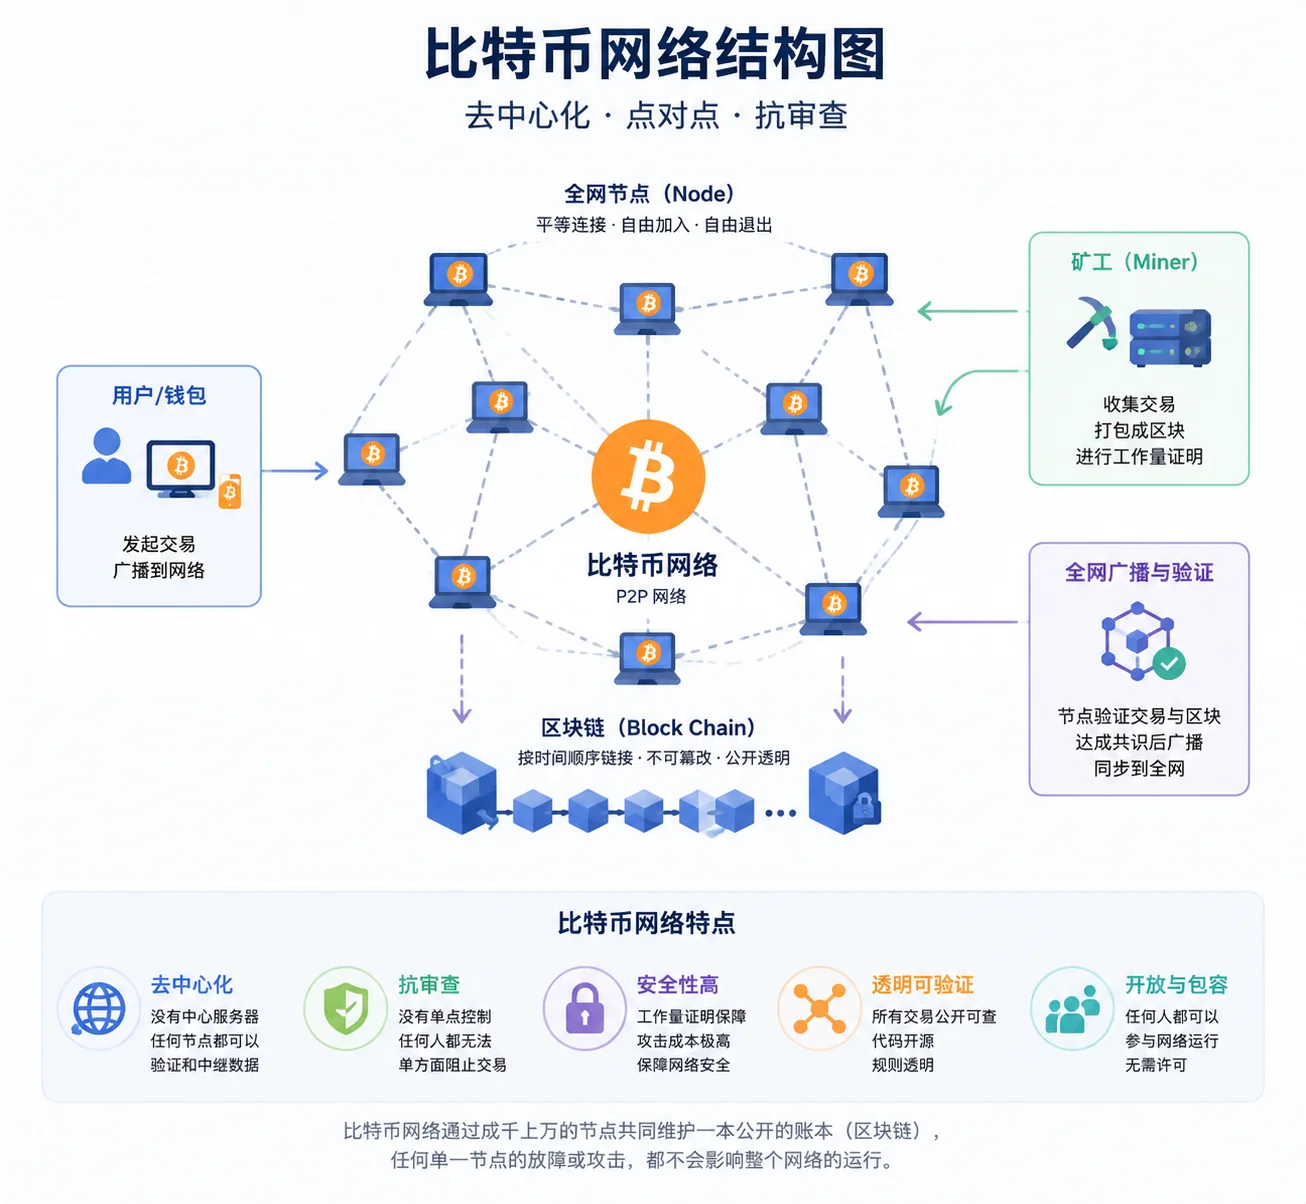
Juntos, esses três atributos fazem do Bitcoin uma rede global de transferência de valor que, por design, é extremamente difícil de desligar ou controlar por uma única entidade — ela não depende de um único servidor, uma única instituição ou uma única jurisdição para continuar funcionando.
As quatro camadas da descentralização
Muitas discussões misturam a "descentralização", mas na verdade ela ocorre em quatro camadas diferentes:
1. Descentralização de nós. Existe uma grande quantidade de nós completos de Bitcoin publicamente visíveis em todo o mundo (ver dados ao vivo do Bitnodes), com uma contagem que varia conforme o método de medição e o estado da rede, distribuídos em mais de cem países e regiões. Cada nó completo verifica de forma independente cada transação e cada bloco. Se todos os nós de um país fossem desligados, os nós de outros países continuariam funcionando e a rede não seria afetada.
2. Descentralização do hashrate. A mineração de Bitcoin está distribuída pelo mundo. Embora o hashrate tenha uma tendência à concentração geográfica (algumas regiões têm eletricidade mais barata), nenhuma entidade controla mais de 51% do hashrate. E mesmo com 51% do hashrate, só seria possível reorganizar os blocos mais recentes (um ataque de gasto duplo) — não mudar as regras de consenso nem cunhar moedas do nada.
3. Descentralização do desenvolvimento. O Bitcoin Core é a implementação principal do protocolo Bitcoin, mas é mantido por centenas de desenvolvedores voluntários, sem CEO e sem empresa controladora. Qualquer pessoa insatisfeita pode fazer fork do código e criar sua própria versão — mas isso só afeta quem segue o fork, não a mainnet.
4. Descentralização da governança. A governança do Bitcoin não é um sistema de votação, mas um sistema de "saída" — se um grupo não está feliz com uma mudança de regras, pode continuar executando as regras originais (um hard fork), e o mercado decide qual cadeia é mais valiosa. Isso não é democracia; é seleção de mercado.
Para os princípios técnicos subjacentes da blockchain, consulte Como a blockchain registra transações? Blocos, hash, prova de trabalho (2026).
A guerra SegWit de 2017: um teste real de poder
Em 2017, a comunidade Bitcoin explodiu em um conflito feroz sobre "como escalar" — conhecido na história como a "Blocksize War" (guerra do tamanho do bloco) ou a "guerra SegWit".
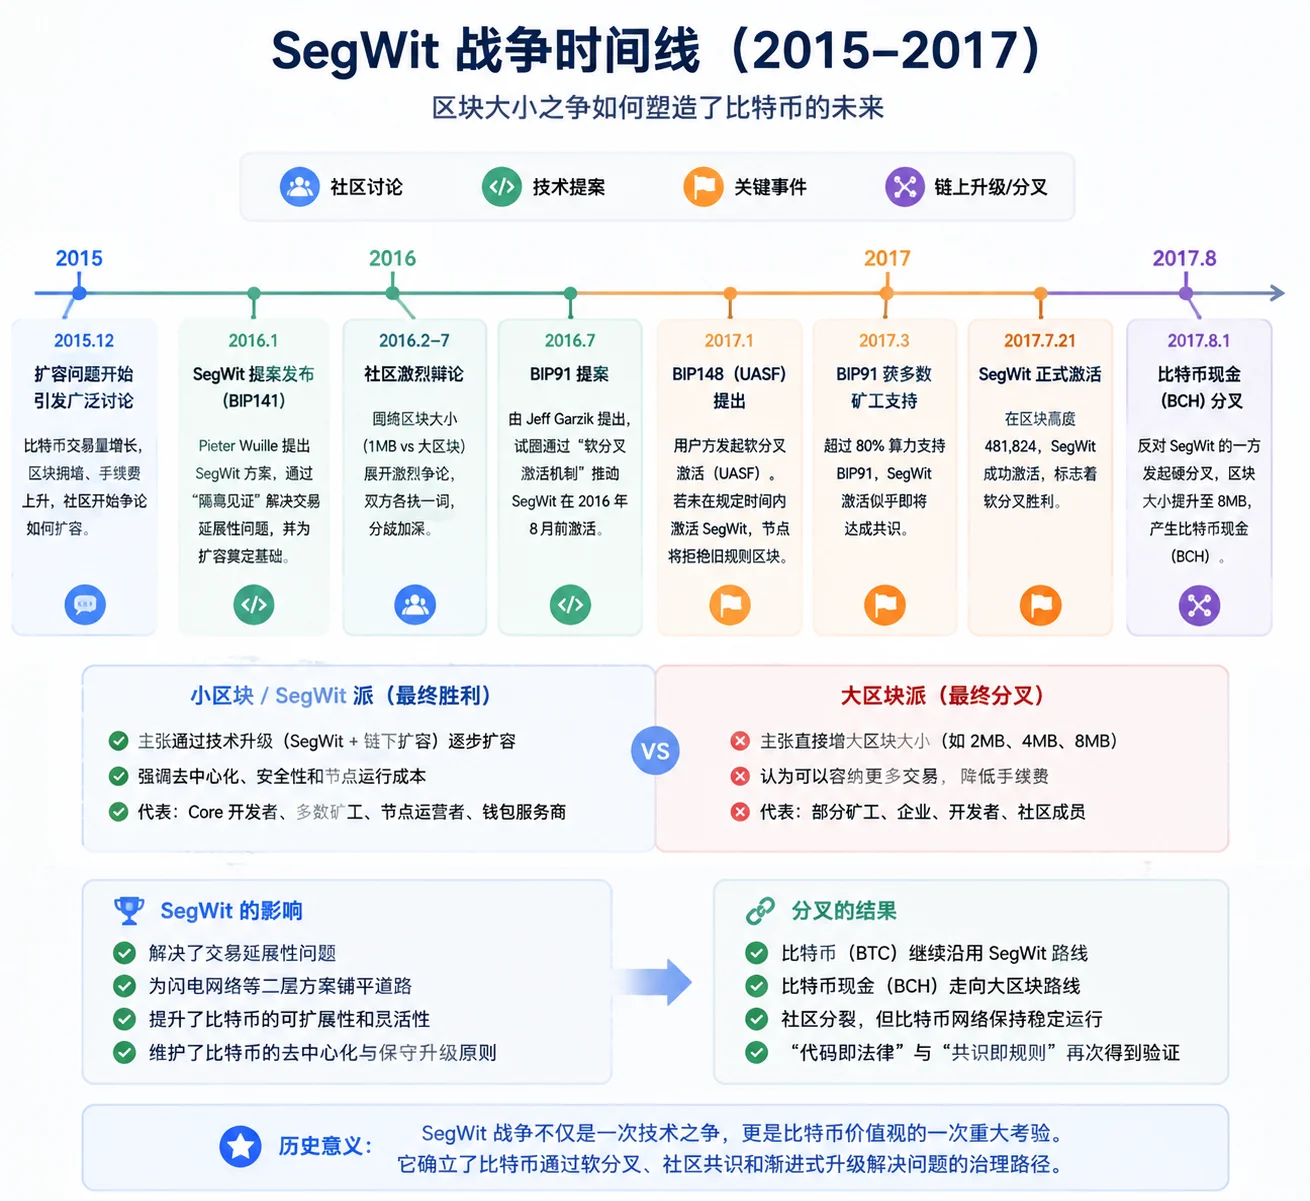
Contexto: o volume de transações do Bitcoin estava crescendo, a capacidade de bloco de 1 MB já não era suficiente, e as confirmações ficaram lentas enquanto as taxas dispararam.
Os dois campos:
- Blocos grandes: aumentar diretamente o limite do bloco de 1 MB para 8 MB (ou até mais) — simples e bruto.
- Campo SegWit: usar Segregated Witness (ver BIP 141) para tirar os dados de assinatura do corpo do bloco, escalando efetivamente cerca de 2 vezes e abrindo caminho para redes de segunda camada (a Lightning Network). Mais tarde, a comunidade também aprovou o BIP 148 (um soft fork ativado por usuários) para impulsionar a ativação final do SegWit.
O evento-chave: na época, a grande maioria dos grandes pools de mineração e das principais exchanges apoiava a solução de blocos grandes (o New York Agreement). Se o Bitcoin fosse "os mineradores mandam", a proposta de escalonamento teria passado há muito tempo. Mas os operadores de nós completos e os usuários se recusaram a atualizar para clientes que suportassem blocos grandes — os blocos que os mineradores produziam não eram aceitos por ninguém; hashrate sozinho era inútil.
O resultado: o SegWit foi ativado, e o campo dos blocos grandes se bifurcou no Bitcoin Cash (BCH). O BCH continua existindo como um ativo cripto independente, mas seu tamanho de mercado e influência ficaram claramente abaixo do BTC por muito tempo.
A guerra SegWit provou três coisas:
- Os mineradores fornecem o serviço de segurança, mas a palavra final sobre as regras está com os nós completos e os usuários.
- A governança descentralizada é ineficiente (o debate durou mais de dois anos), mas impede que um único grupo de interesse sequestre o protocolo.
- O que é verdadeiramente escasso é o consenso — copiar código é fácil, copiar consenso é impossível.
Resistência à censura: qualquer pessoa pode enviar e receber BTC
Por que a "resistência à censura" é o valor central do Bitcoin
No sistema financeiro tradicional, seu dinheiro fica em uma conta bancária. Essa conta pode ser:
- Congelada (ordens judiciais, requisitos regulatórios)
- Limitada (limites de transferência diária, restrições a remessas transfronteiriças)
- Ter serviço negado (os bancos podem se recusar a abrir uma conta para você)
- Monitorada (cada transação é registrada e analisada)
Para a maioria das pessoas, esses limites não são um problema — você não precisa de dinheiro resistente à censura, assim como uma pessoa saudável não precisa de remédios de emergência. Mas para algumas pessoas — as que vivem em países com inflação descontrolada, as excluídas do sistema bancário, as que precisam mover ativos através de fronteiras — pagamentos resistentes à censura não são uma necessidade teórica, mas uma necessidade real e prática.
Como a resistência à censura do Bitcoin funciona tecnicamente
Não há um "aprovador" centralizado. A rede Bitcoin não distingue entre transações "boas" e "ruins", e não verifica as identidades do remetente e do destinatário. Desde que você tenha um UTXO válido e a assinatura de chave privada correspondente, a transação é aceita pela rede.
Especificamente:
- Os nós completos verificam apenas se o formato da transação é válido (assinatura correta, UTXO não gasto, valores de entrada/saída equilibrados), não quem você é nem por que está transferindo.
- Os mineradores ordenam as transações por taxa, não pela identidade do remetente.
- Não há uma "lista negra de endereços" que toda a rede possa rejeitar à força — um minerador individual pode optar por não incluir certas transações, mas outros mineradores as incluirão.
Isso não é um bug; é uma característica projetada deliberadamente.
Vale notar que a resistência à censura significa principalmente que a camada de protocolo não depende de uma única autoridade de aprovação — não significa que todas as portas de entrada de transações (como exchanges ou canais de conversão bancária) não sejam reguladas. Na prática, converter BTC em moeda fiduciária ou bens ainda pode estar sujeito às leis da sua jurisdição.
Casos de uso reais: por que algumas pessoas realmente precisam disso
Caso um: países com alta inflação. A inflação da Argentina superou 200% em 2023, com o peso local se desvalorizando continuamente. As pessoas comuns não conseguem abrir facilmente contas em dólar, mas podem comprar Bitcoin para proteger o poder de compra. Para elas, o Bitcoin não é um "investimento" — é um bote salva-vidas.
Caso dois: remessas transfronteiriças. Cerca de 200 milhões de trabalhadores migrantes em todo o mundo enviam para casa mais de US$600 bilhões por ano. As remessas tradicionais (Western Union, SWIFT) cobram taxas de 5-10% e levam de 3 a 5 dias úteis. Uma transferência transfronteiriça de Bitcoin pode custar tão pouco quanto alguns dólares (on-chain) ou alguns centavos (Lightning Network), confirmando em 10 minutos a 1 hora.
Caso três: os não bancarizados. Cerca de 1,4 bilhão de pessoas no mundo não têm conta bancária, mas muitas têm smartphones. Bitcoin + a Lightning Network permitem que participem da economia global sem precisar da permissão de um banco.
Efeitos de rede: quanto mais pessoas usam, maior o valor
A lei de Metcalfe e o Bitcoin
A lei de Metcalfe afirma: o valor de uma rede é proporcional ao quadrado do número de usuários. Em mercados reais, o valor da rede não cresce estritamente de forma quadrática, mas a teoria ajuda a explicar as sinergias que vêm com a escala da rede — quanto mais usuários, maior é a utilidade que cada usuário obtém da rede.
Valor da rede ∝ n² (n = número de usuários)
Intuitivamente faz sentido: se apenas duas pessoas têm telefones, o valor da rede telefônica é baixo. Se um bilhão de pessoas os têm, o valor é enorme — porque você pode se comunicar com qualquer um.
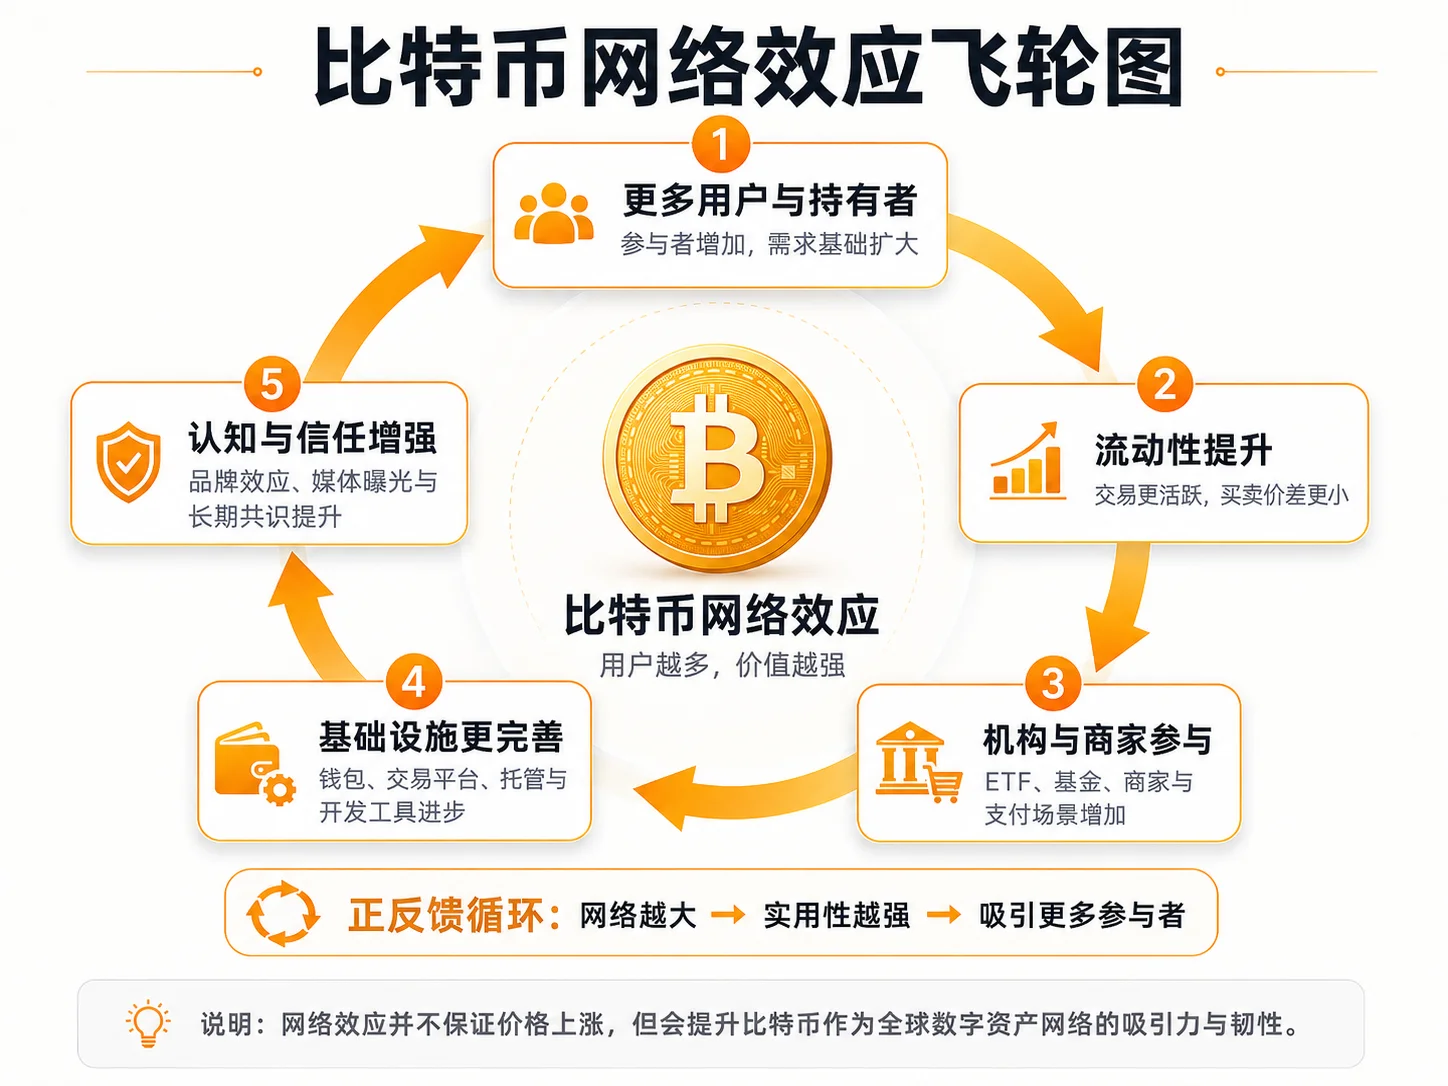
Os efeitos de rede do Bitcoin se manifestam em múltiplos níveis:
- Mais holders → melhor liquidez → mais pessoas dispostas a holdar.
- Mais comerciantes aceitando Bitcoin → Bitcoin é mais útil → mais comerciantes dispostos a aceitar.
- Mais desenvolvedores → melhor infraestrutura → mais casos de uso → mais desenvolvedores se juntam.
- Mais cobertura da mídia → maior conscientização pública → mais pessoas entendem → mais cobertura da mídia.
Este é um loop de feedback positivo.
O efeito Lindy: quanto mais vive, mais vive
O efeito Lindy afirma: para coisas não perecíveis (como tecnologias, ideias, instituições), a expectativa de vida restante é proporcional a quanto tempo elas já existiram.
Em poucas palavras: um livro que está em impressão há 100 anos provavelmente continuará em impressão por mais 100. Uma tecnologia que existe há mais de 17 anos sem morrer provavelmente continuará existindo por muitos anos.
A rede Bitcoin foi lançada em 2009 e, até 2026, funcionou por mais de 17 anos, passando por múltiplos ciclos de mercado, mudanças regulatórias e evolução tecnológica:
- Múltiplas quedas de 80%+
- "Proibições" em vários países
- Inúmeros obituários de "Bitcoin está morto" (mais de 470)
- O colapso da Mt.Gox (2014)
- A proibição total da mineração na China (2021)
- O colapso da FTX (2022)
Após cada crise, o Bitcoin não desapareceu — ficou mais forte: o hashrate se recuperou, os usuários cresceram, a infraestrutura continuou sendo construída. Isso não é sorte; é o efeito Lindy em ação.
Contagem de holders e curva de adoção
Segundo plataformas de dados on-chain como CoinMetrics, a contagem de endereços do Bitcoin continua crescendo:
- 2016: cerca de 5 milhões de endereços não vazios
- 2020: cerca de 30 milhões
- 2024: mais de 50 milhões
- 2026: continua crescendo
Mais importante ainda, a aprovação em 2024 dos ETFs de Bitcoin à vista nos EUA permitiu que instituições financeiras tradicionais aloquem em Bitcoin por canais conformes. Segundo análises de instituições como Binance Research, isso significa que a base de holders do Bitcoin se expandiu dos "nativos cripto" para os "investidores institucionais" — uma nova fonte de demanda foi aberta.
Para mais sobre ETFs, consulte Como comprar um ETF de Bitcoin? Comparação IBIT vs FBTC e taxas (2026).
Efeito de rede de liquidez: o fosso do Bitcoin
Um dos maiores efeitos de rede do Bitcoin vem da liquidez. Quanto mais traders e formadores de mercado, mais apertado é o spread de compra/venda e menor é o impacto das grandes operações no preço de mercado. Isso forma um loop que se reforça:
- Melhor liquidez → mais fácil para as instituições entrarem. Quando grandes fundos alocam em Bitcoin, precisam de profundidade de mercado suficiente para absorver ordens sem derrapagem. O volume médio diário de trading do Bitcoin é muito maior que o de outras criptomoedas, o que o torna a primeira escolha para a alocação institucional.
- Instituições entram → liquidez melhora ainda mais. Após a aprovação dos ETFs à vista em 2024, a profundidade de trading do Bitcoin e a participação dos formadores de mercado aumentaram notavelmente, o que por sua vez reduziu os custos de trading para todos os participantes.
- Alta liquidez → melhor descoberta de preços. O mecanismo global de trading 24/7 do Bitcoin lhe dá capacidade contínua de descoberta de preços, embora o preço ainda seja afetado conjuntamente pela liquidez, pelo ambiente macro, pela regulação e pelo sentimento do mercado — essa estrutura de mercado ininterrupta é relativamente rara entre os ativos tradicionais.
É por isso também que a "tecnologia melhor" tem dificuldade de substituir o Bitcoin: uma cadeia nova pode copiar o código, mas não pode copiar a profundidade de liquidez e a infraestrutura de trading global que o Bitcoin acumulou ao longo de mais de 17 anos.
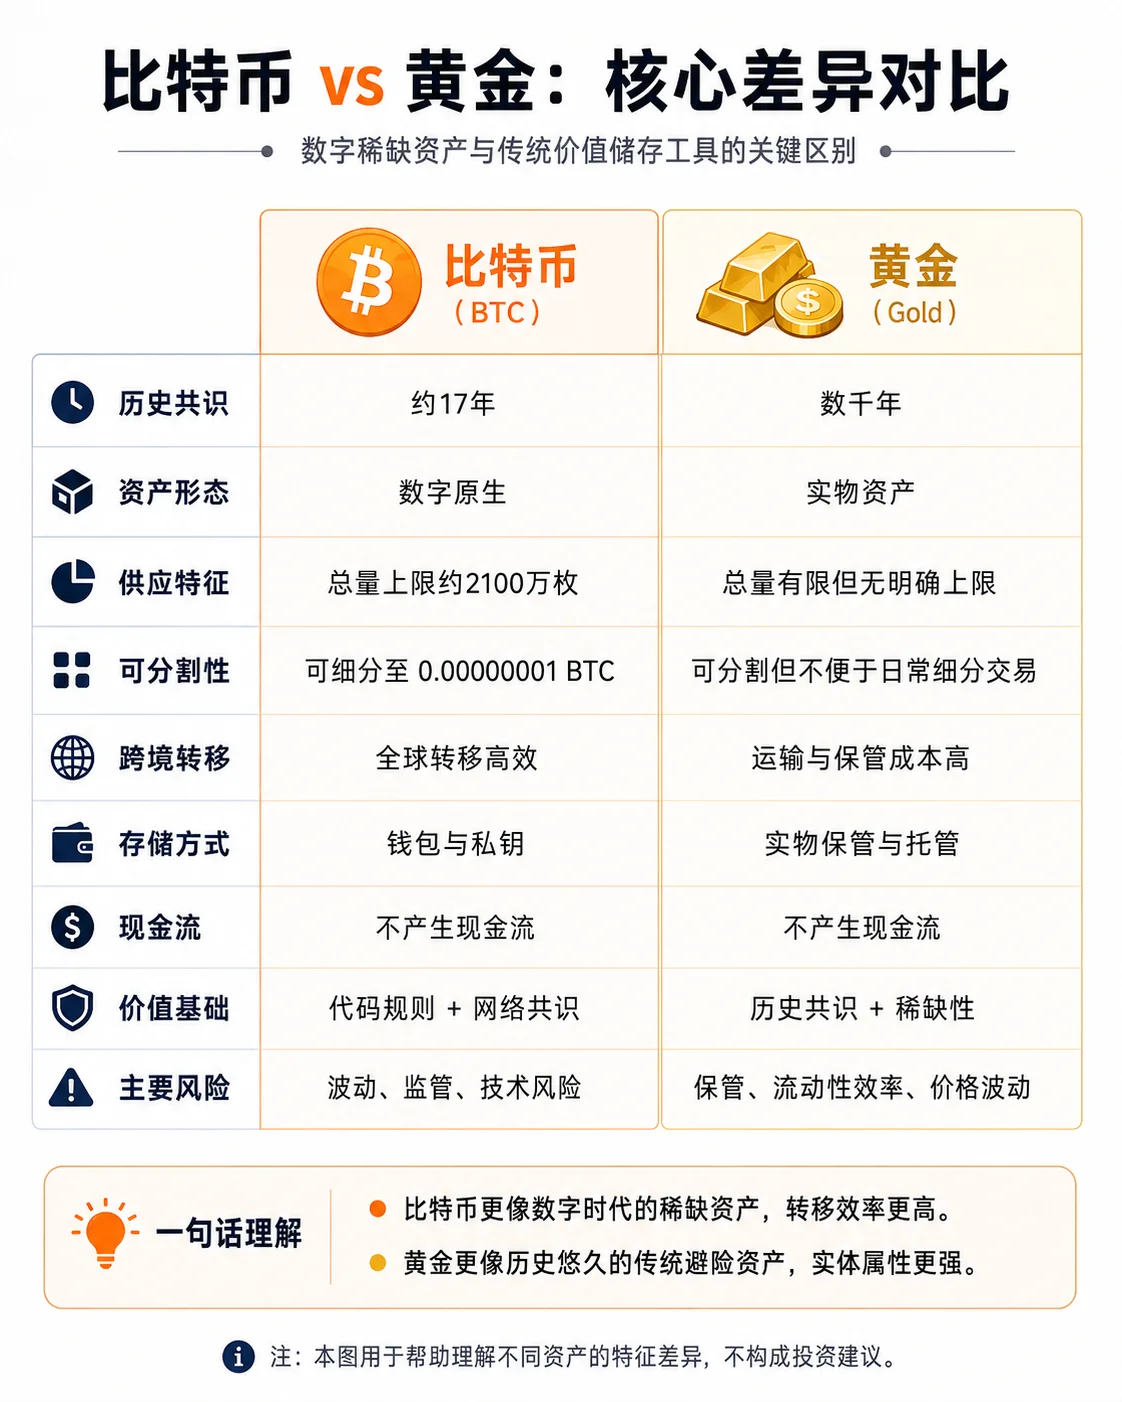
Qual é a diferença entre Bitcoin e ouro?
O ouro tem "valor intrínseco"?
Um quadro de Picasso — a tela e a tinta valem cerca de US$100. Mas foi vendido em leilão por US$100 milhões.
De onde vieram os outros US$99,99 milhões? Do consenso. Pessoas suficientes acreditam que vale esse preço, e estão dispostas a negociar a esse preço, então vale esse preço.
A diferença central entre Bitcoin e ouro
Os usos industriais do ouro (eletrônicos, materiais dentários) representam apenas uma pequena fração de sua demanda total. A maior parte do valor do ouro vem de milhares de anos de consenso humano em torno dele como "reserva de valor". O ouro em si não produz fluxo de caixa e não "dará à luz" mais ouro — assim como o Bitcoin.
Mas as diferenças são igualmente significativas: o ouro tem milhares de anos de consenso histórico e tangibilidade física, e pode ser mantido e transferido sem depender de nenhuma infraestrutura tecnológica; o Bitcoin é uma reserva de valor digital nativa, programável, infinitamente divisível, com custos de transferência transfronteiriça quase nulos. Os dois não estão em uma relação de "quem substitui quem" — é mais provável que coexistam a longo prazo, cada um servindo a cenários e populações diferentes.
O "valor" em si é consenso humano
O que é dinheiro? Uma nota de US$100 custa cerca de 14 centavos para imprimir. De onde vêm os outros US$99,86? De todos acreditarmos coletivamente que este papel pode ser trocado por bens e serviços no valor de US$100.
Todo valor — ações, títulos, imóveis, arte, ouro, moeda fiduciária — em sua base, repousa sobre o consenso humano. As únicas diferenças são:
- Quantos anos este consenso se acumulou
- Quantas pessoas participam deste consenso
- Quão robustas são as instituições que sustentam este consenso
O Bitcoin atraiu atenção global massiva em um tempo relativamente curto, tornando-se um dos ativos digitais de crescimento mais rápido da história. Isso não significa que subirá para sempre — significa que a crítica "não tem valor intrínseco", se aplicada com a mesma lógica ao ouro e ao dinheiro fiduciário, chega à mesma conclusão.
Quais são os maiores riscos do Bitcoin? Três incertezas que você precisa enfrentar
Falar do valor do Bitcoin significa não falar só do lado positivo e ignorar os riscos. Aqui estão as três incertezas mais centrais:
Risco um: incerteza regulatória
Em 2024, os EUA aprovaram os ETFs de Bitcoin à vista, marcando uma mudança importante na atitude regulatória. Mas as posturas regulatórias diferem enormemente em todo o mundo:
- EUA: avançando para a normalização (aprovação de ETFs, marco regulatório em discussão)
- UE: regulamento MiCA aprovado, fornecendo um marco claro
- China: proibição total de trading e mineração
- Índia: mudanças de postura repetidas, múltiplos rumores de proibição
A regulação não é uma questão binária de "boa" ou "ruim". Uma regulação apropriada pode abrir um canal de entrada para o capital institucional (positivo), enquanto o excesso de regulação pode restringir os casos de uso do Bitcoin (negativo). A futura direção regulatória global é uma das maiores incertezas que o Bitcoin enfrenta.
Risco dois: volatilidade de preço
A volatilidade do preço do Bitcoin é muito maior que a dos ativos tradicionais:
- Caiu de US$69.000 em 2021 para US$16.000 em 2022, uma queda de 77%
- Quedas diárias de mais de 10% não são raras
- Mercados de alta e baixa se alternam, com ciclos claros
Alta volatilidade significa: o Bitcoin não é adequado para dinheiro que você precisa no curto prazo, nem para dinheiro que você não pode se dar ao luxo de perder. Invista apenas o que você está disposto a ver ir a zero — isso não é uma piada, é o conselho mais prático que existe.
Risco três: risco técnico
Embora o protocolo Bitcoin tenha sido testado em combate por mais de 17 anos, os riscos técnicos permanecem:
- Ameaça da computação quântica: teoricamente, um computador quântico suficientemente poderoso poderia quebrar o algoritmo de assinatura de curva elíptica (ECDSA) do Bitcoin. Ainda não existe um computador quântico prático, mas uma vez que apareça, a comunidade precisaria atualizar para assinaturas resistentes a quântico — tecnicamente viável, mas coordenar dezenas de milhares de nós para atualizar simultaneamente é um grande desafio.
- Vulnerabilidades do protocolo: embora a probabilidade seja extremamente baixa, o código do Bitcoin ainda pode conter bugs não descobertos.
- Segurança do usuário: a maioria dos "roubos" de Bitcoin não acontece porque o protocolo foi quebrado, mas por má gestão de chaves privadas, hacks de exchanges e ataques de phishing. A segurança do protocolo Bitcoin não é a mesma coisa que a sua segurança pessoal.
Um marco de pensamento: risco vs incerteza
- Risco: você sabe o que poderia acontecer, e conhece a distribuição de probabilidade. Por exemplo, "qual é a probabilidade de o Bitcoin cair 50% no próximo ano" — você pode consultar dados históricos.
- Incerteza: você nem sabe o que poderia acontecer. Por exemplo, "como será a regulação global em cinco anos" — você não pode atribuir uma probabilidade a essa pergunta.
O Bitcoin enfrenta ambas ao mesmo tempo. Se você só vê seus pontos fortes e ignora os riscos, comprará alto e venderá baixo. Se você só vê os riscos e ignora sua lógica de valor, perderá um experimento monetário que está acontecendo agora.
Por que o Bitcoin não desaparecerá facilmente?
Muitas pessoas se preocupam: será que algum dia o Bitcoin vai a zero de repente? A preocupação é compreensível, mas de um ponto de vista histórico e técnico, a probabilidade de o Bitcoin "ir a zero" vem diminuindo com o tempo.
Ele sobreviveu a múltiplos "testes de morte" e continua vivo
Em mais de 17 anos desde seu nascimento, o Bitcoin passou por muitos momentos de ser declarado "morto":
- Colapso da Mt.Gox em 2014: a maior exchange do mundo na época colapsou e 850.000 BTC foram roubados. Muitos disseram "o Bitcoin acabou". A rede continuou funcionando.
- Fork do BCH em 2017: a comunidade se dividiu, o hashrate tomou partido, e o mercado temeu que uma "guerra civil" destruísse o consenso. O Bitcoin continuou funcionando.
- Proibição total da mineração na China em 2021: cerca de 50% do hashrate da rede saiu da China em um mês. O Bitcoin nunca parou de produzir blocos, e o hashrate se recuperou rapidamente.
- Colapso da FTX em 2022: a segunda maior exchange do mundo colapsou em fraude, e o mercado despencou. A camada de protocolo do Bitcoin não foi afetada.
Após cada crise, o Bitcoin não só não morreu — continuou crescendo em hashrate, número de usuários e infraestrutura. Isso não é sorte — é a arquitetura descentralizada deixando o sistema sem nenhum ponto fatal único.
Tecnicamente difícil de "desligar"
A rede Bitcoin não tem servidor central, nem sede, nem CEO. Dezenas de milhares de nós completos em todo o mundo estão distribuídos em mais de cem países; desligá-los todos simultaneamente é quase impossível. Mesmo que um país cortasse completamente a internet, enquanto um nó ainda funcionar em outro país, o estado histórico do Bitcoin é preservado por completo.
Mas "não ir a zero" não significa "não se depreciar bruscamente"
Precisamos distinguir dois conceitos: "ir a zero" (a rede morrer por completo) e "depreciação brusca" (o preço cair 80-90%). O primeiro tem uma probabilidade extremamente baixa; o segundo já aconteceu muitas vezes na história do Bitcoin. O futuro do Bitcoin é mais provável de se situar entre "ir a zero" e "sucesso inevitável" — um ativo global de alto risco, alta volatilidade e ainda em evolução.
Para os detalhes técnicos de como a rede de nós torna o Bitcoin "impossível de desligar", consulte O que são os nós do Bitcoin? Nós completos, leves e mineradores explicados.
Perguntas frequentes (FAQ)
O Bitcoin não tem respaldo físico — por que vale alguma coisa?
A moeda fiduciária também não tem respaldo físico — o dólar americano está fora do padrão-ouro desde 1971. A essência do valor não é "que coisa física está por trás", mas "quantas pessoas estão dispostas a aceitá-la como meio de pagamento ou reserva de valor". O limite de 21 milhões do Bitcoin, seu modelo de segurança descentralizado e seus efeitos de rede globais formam a base de seu papel como reserva de valor da era digital. Se a lógica "sem respaldo físico não há valor" se mantivesse, então os saldos no Pix (todos apenas números em um banco de dados) também não deveriam ter valor — mas ninguém pensa isso.
Um governo poderia proibir o Bitcoin e fazê-lo ir a zero?
Um único país pode proibir o trading de Bitcoin (como a proibição total da China em 2021), mas a rede Bitcoin em si funciona em dezenas de milhares de nós em todo o mundo — nenhum país pode "desligar o protocolo Bitcoin". A história mostra que as proibições muitas vezes apenas deslocam a atividade de trading de uma região para outra. O cenário mais provável não é "ir a zero", mas diferentes jurisdições adotando diferentes graus de marcos regulatórios — assim como a internet tem regras de acesso diferentes em países diferentes, mas a internet em si não desapareceu.
O Bitcoin é um esquema Ponzi?
Não. A característica central de um esquema Ponzi é: usar o dinheiro dos novos investidores para pagar os "retornos" dos investidores antigos, sem criação de valor real, colapsando inevitavelmente no final. As diferenças do Bitcoin são: (1) ele não promete retornos — ninguém garante "um rendimento anualizado de X%"; (2) seu valor vem da utilidade de rede — uma utilidade real, mesmo que não de fluxo de caixa (reserva de valor, transferências transfronteiriças, pagamentos resistentes à censura); (3) sobreviveu a múltiplas quedas de 80%+ ao longo de mais de 17 anos — um esquema Ponzi colapsa uma vez e termina para sempre.
Se aparecer uma criptomoeda melhor que o Bitcoin, o Bitcoin irá a zero?
"Tecnologia melhor" não equivale a "maior valor". O fosso do Bitcoin não é seu código (código pode ser copiado), mas: hashrate (a maior rede PoW), tempo (mais de 17 anos de história), consenso (a base de holders mais ampla), liquidez (a melhor profundidade de trading) e um histórico de segurança (um protocolo central verificado ao longo de operação de longo prazo). Uma tecnologia nova pode ser mais rápida, mais barata e mais inteligente que o Bitcoin, mas não pode copiar mais de 17 anos de histórico de segurança e consenso global. O resultado mais provável é diferentes criptomoedas servindo a cenários diferentes — não um vencedor que leva tudo, mas uma divisão do trabalho.
A mineração de Bitcoin usa tanta eletricidade — isso não é imoral?
Esta é uma questão controversa. Segundo a pesquisa do Índice de Consumo de Eletricidade do Bitcoin de Cambridge (CBECI): (1) o consumo de energia é um design deliberado do modelo de segurança PoW — custo de energia = o limiar para o custo de ataque; (2) a indústria de mineração usa uma grande proporção de energia renovável (hidrelétrica, eólica, solar), porque os mineradores buscam a eletricidade mais barata — e a eletricidade mais barata muitas vezes vem de renováveis excedentes; (3) o especial do PoW é que ele paga um custo contínuo diretamente pela segurança, o que em si pode ser visto como um modelo de investir energia em troca da segurança de uma rede global de valor. Não há resposta simples, mas consumo de energia ≠ desperdício.
O preço do Bitcoin está tão alto agora — ainda vale a pena comprar?
Este artigo não fornece aconselhamento de investimento. Mas do ângulo da lógica de valor, o que você deve pensar não é "o preço está alto demais?", mas "você entende e aceita a lógica de valor de longo prazo do Bitcoin?". Se você aceita essas lógicas de valor, seu próximo passo deve ser estudar tolerância ao risco, dimensionamento de posição e alocação de ativos — não simplesmente julgar se o preço está alto ou baixo. A média de custo em dólar (DCA) é um método comum para iniciantes reduzirem o risco de timing. Se você não aceita sua lógica de valor, então mesmo US$1 é caro demais.
O Bitcoin realmente só tem 21 milhões de moedas? Alguém poderia cunhar mais em segredo?
As regras de suprimento do Bitcoin são publicamente verificáveis — qualquer pessoa pode executar um nó completo e auditar de forma independente a origem de cada BTC. O limite de 21 milhões é mantido por código e consenso de toda a rede; quanto mais nós completos participam da manutenção das regras, mais difícil é mudá-las unilateralmente. Mas para ser objetivo: se, hipoteticamente, a grande maioria dos participantes algum dia concordasse em mudar as regras de suprimento (por exemplo, para pagar pela segurança da rede), é teoricamente possível — mas esse cenário exigiria que dezenas de milhares de operadores independentes concordassem coletivamente, o que nunca aconteceu em mais de 17 anos e é extremamente improvável. Para os investidores reais, o que importa mais é entender que os mantenedores desse limite são nós distribuídos globalmente, não uma única empresa ou governo.
O que é mais valioso, Bitcoin ou ouro?
Ambos são ativos de reserva de valor "sem fluxo de caixa", mas cada um tem pontos fortes e fracos. A vantagem do ouro são 5.000 anos de consenso histórico e tangibilidade física — você segura uma peça de metal na mão, sem depender de infraestrutura tecnológica. A vantagem do Bitcoin é a programabilidade, a divisibilidade e a transferência transfronteiriça eficiente que vêm de ser digital nativo — tecnicamente, o Bitcoin permite que o valor se mova globalmente em alta velocidade, sem os processos de compensação de múltiplas camadas do sistema financeiro tradicional. Os dois não estão em uma relação de "quem substitui quem"; é mais provável que coexistam a longo prazo, cada um servindo a cenários e populações diferentes. Para uma comparação mais detalhada, consulte Bitcoin vs ouro: uma comparação completa.
O Bitcoin não tem respaldo governamental — por que ainda existe?
Porque não precisa de respaldo governamental. O Bitcoin depende da criptografia para verificar a propriedade, de uma rede distribuída para propagar transações e de incentivos econômicos para impulsionar os participantes a manter o sistema — esses três mecanismos substituem conjuntamente o papel de uma "parte de confiança centralizada" nas finanças tradicionais. O Bitcoin não depende de confiança em nenhuma instituição, mas de confiança em regras públicas e incentivos egoístas. Isso é semelhante a como a internet funciona — a internet não tem "CEO da internet", e mesmo assim bilhões de pessoas a usam todos os dias. Para o Bitcoin, o respaldo governamental não é uma necessidade, mas um marco regulatório razoável pode reduzir a barreira para as pessoas comuns participarem — e essa é a direção em que a indústria está evoluindo.
Por que o Bitcoin não pode gerar retornos como uma ação?
Uma ação representa a propriedade de uma empresa; a empresa gera lucros por meio de suas operações, e parte desses lucros retorna aos acionistas como dividendos ou recompras — essa é a fonte dos retornos de uma ação. O Bitcoin está mais próximo de um ativo de reserva de valor (como o ouro): não opera um negócio nem produz fluxo de caixa, e suas mudanças de preço vêm principalmente de mudanças na oferta e demanda do mercado. Entender essa distinção é importante: comprar uma ação é investir na lucratividade de uma empresa; comprar Bitcoin é manter um ativo digital escasso — as duas lógicas de valor são completamente diferentes. Para investidores que buscam fluxo de caixa regular, ações e títulos são mais adequados; para investidores que buscam reserva de valor de longo prazo e diversificação de ativos, o Bitcoin oferece uma opção diferente.
Por que o preço do Bitcoin sobe? Uma breve olhada nos impulsionadores de preço
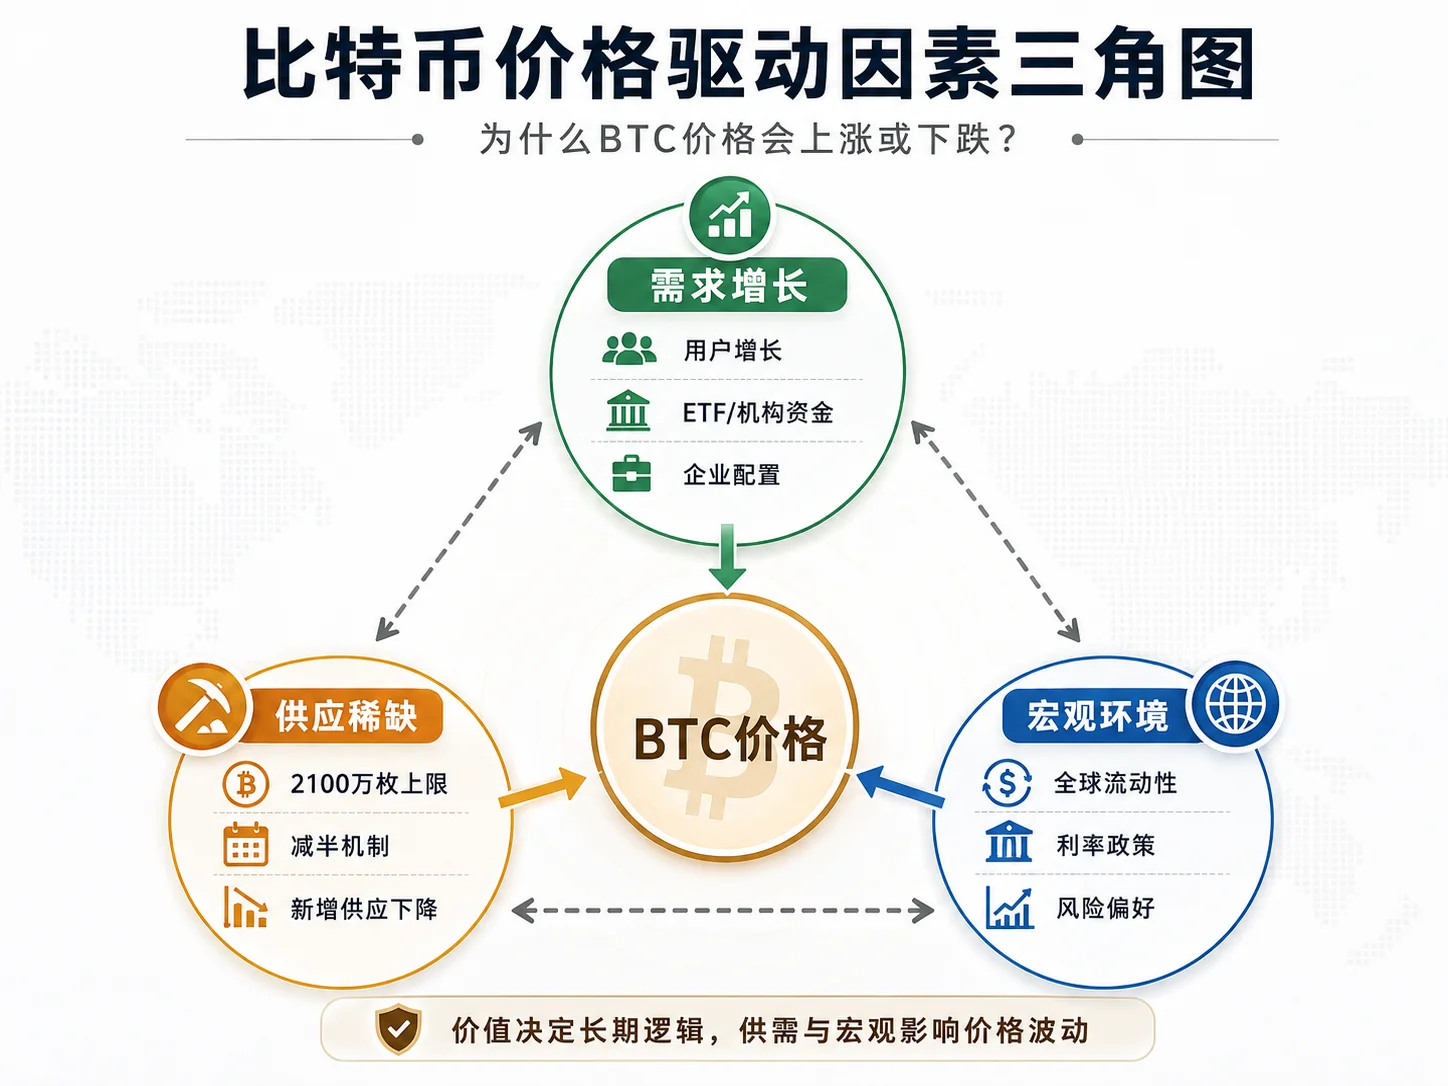
Os movimentos de preço do Bitcoin são o resultado de muitos fatores atuando juntos. Aqui estão os três impulsionadores mais centrais:
1. Crescimento da demanda. Quando mais indivíduos, instituições ou empresas estão dispostos a manter BTC, o poder de compra se fortalece. A aprovação dos ETFs à vista em 2024 é um caso de livro-texto — abriu um canal de entrada conforme para o capital tradicional, trazendo uma nova fonte de demanda.
2. Oferta fixa. O novo suprimento do Bitcoin é estritamente limitado pelo mecanismo de halving. A recompensa do bloco cai pela metade a cada quatro anos, o que significa que, mantendo a demanda constante, o suprimento novo reduzido sustenta o preço. Mas note: oferta escassa não significa que o preço deve subir — se a demanda cair ao mesmo tempo, o preço ainda pode cair.
3. O ambiente macro global. Como ativo de alto risco, o preço do Bitcoin também é afetado pela liquidez global, pela política de taxas de juros e pelo apetite de risco do mercado. Em condições monetárias frouxas, o capital tende a fluir para ativos de risco; em ciclos de aperto, o Bitcoin costuma enfrentar maior pressão de venda.
O valor de entender esses impulsionadores não está em "prever o preço", mas em construir uma compreensão racional da volatilidade do mercado — saber por que sobe e por que cai é o que permite que você mantenha a calma durante condições extremas do mercado.
Para mais sobre volatilidade de preço, consulte a seção acima Quais são os maiores riscos do Bitcoin?.
Resumo
O valor do Bitcoin não vem do fluxo de caixa, mas de um sistema completo de regras — a matemática garantindo a escassez, os incentivos econômicos garantindo a segurança, a descentralização garantindo a resistência à censura e os efeitos de rede garantindo que ele não pode ser replicado.
Revisando as quatro dimensões analíticas deste artigo:
Escassez: o limite de 21 milhões é mantido por código e consenso de toda a rede, com suprimento precisamente previsível. Isso é extremamente raro entre os principais ativos globais — você sabe exatamente o total, a quantidade já minerada e a liberação diária futura, uma transparência que os ativos tradicionais dificilmente conseguem fornecer.
Descentralização: dezenas de milhares de nós em todo o mundo mantêm a rede, sem ponto único de falha e sem ponto único de controle. A guerra SegWit de 2017 provou — mesmo quando grandes pools de mineração impulsionaram conjuntamente uma mudança, se os nós completos e os usuários não a aceitassem, a mudança não poderia ser imposta.
Resistência à censura: qualquer pessoa pode enviar e receber BTC sem a aprovação de um banco. Para as pessoas que vivem em países inflacionários, excluídas do sistema bancário ou que precisam mover ativos através de fronteiras, isso não é uma vantagem teórica, mas uma necessidade real e prática.
Efeitos de rede: a lei de Metcalfe e o efeito Lindy trabalham juntos — quanto mais pessoas usam, maior o valor; quanto mais tempo existe, mais difícil é matá-lo. Mais de 17 anos, centenas de previsões de "Bitcoin está morto", inúmeras quedas — a resiliência do Bitcoin foi verificada repetidamente.
As finanças tradicionais usam DCF para avaliar ativos de fluxo de caixa. O Bitcoin, como o ouro, é um "ativo de reserva de valor sem fluxo de caixa" — precisa de um marco diferente. Nem todo valor pode ser medido por lucros descontados — se essa lógica se mantivesse, ouro, arte e moeda fiduciária também "não teriam valor intrínseco".
Uma vez que você reconhece um fato, seu pensamento se esclarece: o Bitcoin não é nem uma "revolução certa" destinada a chegar a US$1 milhão, nem uma "bolha Ponzi" destinada a zero. É um experimento global de ativos digitais em evolução, e a primeira tentativa da humanidade de usar criptografia e redes distribuídas para criar um ativo digital escasso não soberano — com inovação real, lógica de valor real, e também risco real e enorme.
Leituras relacionadas
- O que é o Bitcoin (BTC)? Princípios, valor e riscos (2026) — sua primeira lição de BTC
- Por que o Bitcoin não precisa de bancos: UTXO, nós, PoW — uma imersão profunda em UTXO, nós e PoW
- Como a blockchain registra transações? Blocos, hash, prova de trabalho (2026) — os detalhes técnicos de blocos e cadeias
- O que são os nós do Bitcoin? Nós completos, leves e mineradores explicados — como a rede de nós garante a descentralização
- Como comprar um ETF de Bitcoin? Comparação IBIT vs FBTC e taxas (2026) — como o capital institucional está mudando o mercado de BTC
- Como fazer DCA em cripto? Um método sem complicações para acumular BTC/ETH (2026) — uma forma de reduzir o risco de timing
Aviso legal
Este artigo é para fins educacionais sobre a lógica do valor do Bitcoin e não constitui aconselhamento de investimento, aconselhamento financeiro nem aconselhamento de trading.
Os preços dos ativos cripto são voláteis, e os serviços relacionados podem envolver risco de plataforma, risco de mercado, risco de cibersegurança e risco operacional. Os usuários devem emitir julgamentos cuidadosos conforme sua própria tolerância ao risco e as leis e regulamentos de sua localização.
Qualquer ação que envolva gestão de chaves privadas, transferências e custódia de ativos deve ser totalmente compreendida quanto aos seus riscos antes de testar com uma quantia pequena.
- Bitcoin.orgRecurso oficial do Bitcoin e documentação fundacional
Veja aPolítica editorial e o processo de correção naPolítica de correções.
A equipe editorial da CoinTrailHub foca em educação cripto para iniciantes, segurança em exchanges e riscos do trading P2P. Este artigo é compilado a partir de fontes oficiais e dados públicos, com revisão humana; busca precisão, mas não é recomendação de investimento.
Última atualização:2026-08-08 · Conteúdo revisado por humanos · Saiba mais
© 2026 CoinTrailHub · Conteúdo original. É proibida a reprodução ou reescrita sem autorização.