
¿Por qué es valioso Bitcoin? Escasez, descentralización, efectos de red
Tabla de contenido

Beneficios para nuevos en Binance
20% de reembolso en comisiones
Registro oficial de Binance. Completa la verificación de identidad (KYC) para operar y retirar.
Muchas personas creen que Bitcoin no tiene valor porque, a diferencia de las acciones, no genera ganancias, y a diferencia de los bonos, no paga intereses. Pero en la última década, Bitcoin ha pasado de ser una moneda digital experimental a un activo global que encabeza constantemente los rankings de capitalización del mercado cripto — y ha entrado en el sistema financiero tradicional. En 2024, Estados Unidos aprobó los ETF de Bitcoin al contado, permitiendo que las instituciones financieras tradicionales accedan al mercado de Bitcoin por canales regulados y ampliando aún más su base de inversores.
Entonces, ¿por qué vale algo Bitcoin?
La respuesta no es un solo factor — es que la escasez, la descentralización, la seguridad, la liquidez global y los efectos de red sostienen juntos el consenso del mercado sobre el valor de Bitcoin.
Si llevas más de un mes en el mundo cripto, seguro has escuchado: "Bitcoin es una burbuja. No tiene valor intrínseco."
La crítica suena razonable. Las acciones están respaldadas por las ganancias de las empresas, los bonos pagan intereses, los inmuebles se pueden alquilar. ¿Y Bitcoin? No produce flujo de caja, no paga dividendos, no tiene empresa detrás ni garantía gubernamental. Juzgado con un marco de valoración tradicional — el modelo de flujo de caja descontado (DCF) — que solo considera flujos de caja predecibles, Bitcoin no puede producir un resultado de valoración en el sentido convencional.
Pero el problema es: el modelo DCF está diseñado para activos que producen flujo de caja. Usarlo para medir algo que no produce flujo de caja es como medir longitud con un termómetro. Esto no significa que Bitcoin necesariamente tenga valor; significa que esta clase de activo requiere un marco analítico diferente. El oro tampoco produce flujo de caja, y sin embargo nadie niega que el oro tiene valor. Lo mismo ocurre con el arte y los objetos de colección: su valor proviene del consenso, no de las ganancias.
Este artículo no intenta convencerte de comprar Bitcoin. Pero si quieres entender por qué un activo "sin flujo de caja" pudo crecer desde cero, durante más de 17 años, hasta ser incluido en ETF al contado de EE. UU. y figurar en los balances de empresas públicas — este artículo te da una respuesta sistemática.
Te recomendamos leer primero ¿Qué es Bitcoin (BTC)? Principios, valor y riesgos (2026) para entender lo básico de BTC, y luego volver — este artículo se leerá con más fluidez.
Este artículo no constituye asesoramiento de inversión; es contenido educativo sobre la lógica del valor.
TL;DR: ¿Por qué tiene valor Bitcoin?
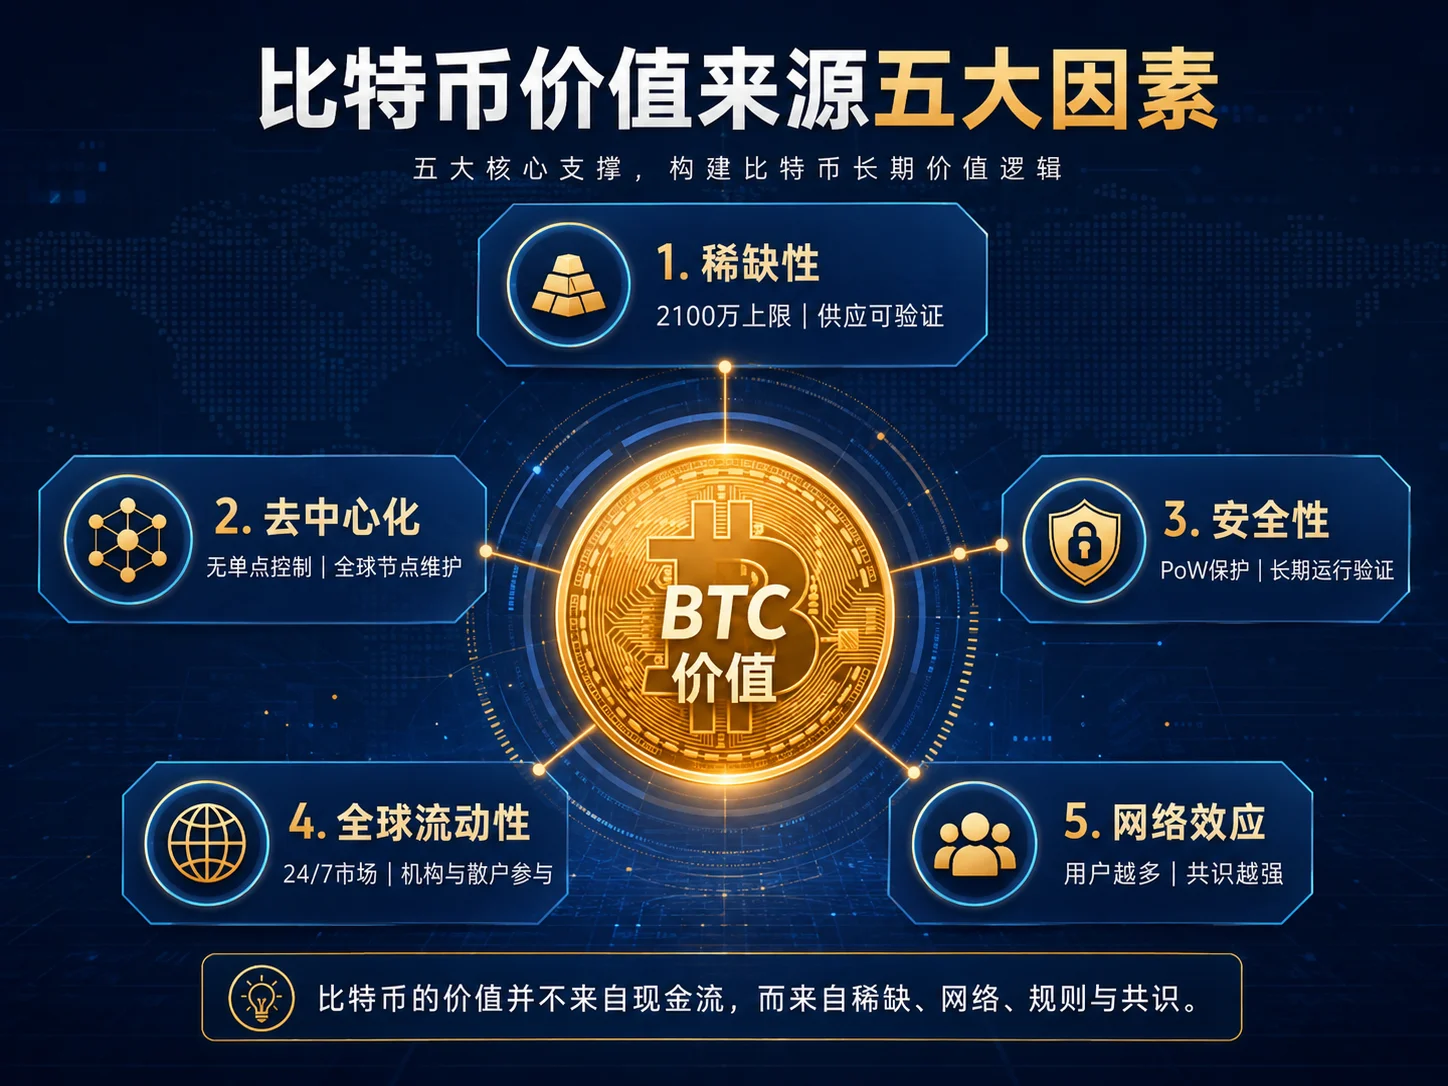
En pocas palabras, el valor de Bitcoin proviene de cinco factores:
- Escasez: el protocolo limita el suministro máximo a unos 21 millones de monedas, con reglas de suministro públicas, transparentes y verificables de forma independiente.
- Descentralización: ninguna empresa o gobierno controla la operación de la red; nodos completos distribuidos globalmente verifican juntos las reglas de transacción y la validez de los bloques.
- Seguridad: la prueba de trabajo (PoW) y los incentivos económicos protegen el registro de transacciones; el protocolo central ha sido probado en combate durante más de 17 años sin ningún ataque importante a nivel de protocolo que cause falla de red.
- Liquidez global: usuarios, plataformas de trading e instituciones financieras de todo el mundo forman un mercado ininterrumpido 24/7.
- Efectos de red: cuantos más holders, desarrolladores e infraestructura haya, mayor es el valor de la red y más difícil es reemplazarla.
Cada factor se analiza en detalle a continuación.
Tesis central
El valor de Bitcoin no proviene de las ganancias corporativas, sino de:
- Suministro escaso verificable — un límite total de 21 millones con reglas de emisión públicas y transparentes
- Una red global sin permisos — cualquiera puede enviar y verificar transacciones sin aprobación
- Un historial de seguridad de larga trayectoria — un protocolo central verificado a lo largo de más de 17 años de operación
- Liquidez y consenso formados por los participantes del mercado — un mercado de trading global e ininterrumpido 24/7
Pero aún enfrenta riesgos regulatorios, de volatilidad y técnicos; un juicio de valor debe basarse en una comprensión integral de estos factores.
¿Tiene Bitcoin valor intrínseco? Por qué no aplican los marcos de valoración tradicionales
Los supuestos implícitos del modelo DCF
En las finanzas tradicionales, el "valor intrínseco" de un activo suele estimarse con DCF (Discounted Cash Flow, flujo de caja descontado): pronostica cuánto flujo de caja generará el activo en el futuro, y luego lo descuenta al presente.
Valor DCF = la suma de los flujos de caja de cada período futuro / (1 + tasa de descuento)^n
Este modelo asume implícitamente varias cosas:
- El activo debe producir flujos de caja predecibles. Las acciones tienen ganancias, los bonos tienen cupones, los inmuebles tienen renta.
- Existe una tasa de descuento "razonable". Normalmente la tasa libre de riesgo (como el rendimiento de los bonos del Tesoro de EE. UU.) más una prima de riesgo.
- Los flujos de caja futuros se pueden pronosticar razonablemente. Al menos dentro de un rango.
Bitcoin no cumple ninguno de estos supuestos. No produce flujo de caja, no tiene "tasa de descuento" de la que hablar, ni "ganancias futuras" que pronosticar.
¿Y el oro?
El oro tampoco produce flujo de caja, y sin embargo durante miles de años la humanidad lo ha tratado como reserva de valor. La capitalización de mercado del oro es de unos US$13 billones, de los cuales el uso industrial representa solo una parte de la demanda — una gran parte proviene de la joyería y las reservas de inversión, lo que es esencialmente consenso humano.
Si valoraras el oro con el modelo DCF, la conclusión también sería "valor intrínseco cero". Pero nadie llama al oro una burbuja — porque ha pasado la prueba del tiempo.
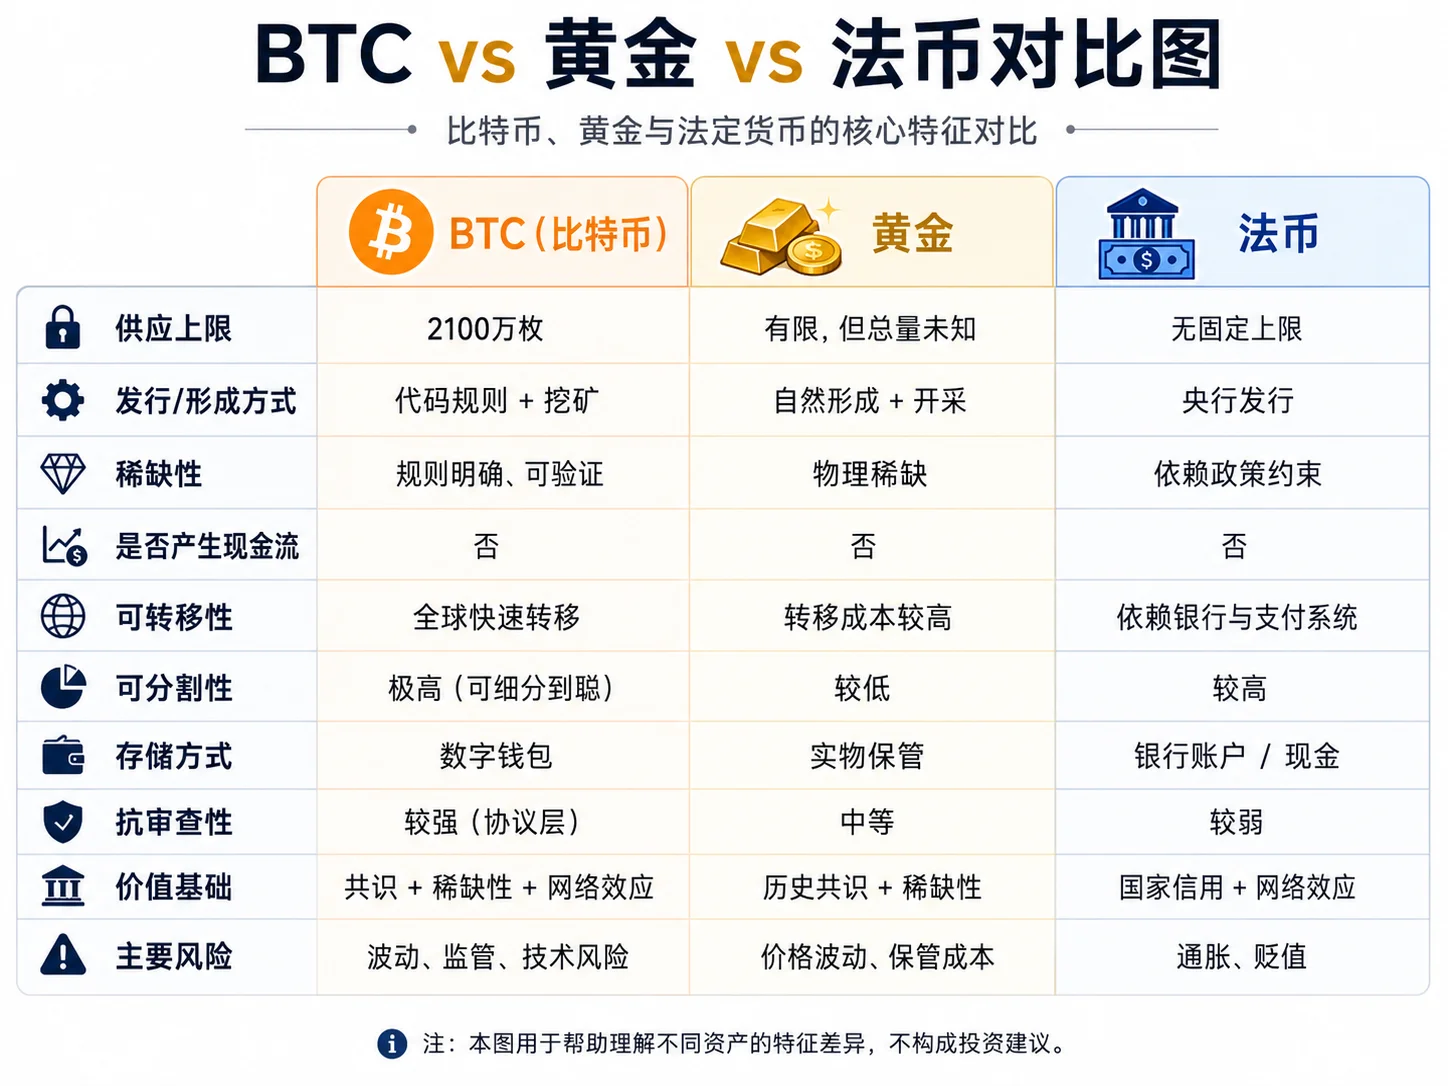
Bitcoin y el oro comparten una característica: su valor no proviene del flujo de caja, sino de la escasez + el consenso + los costos de almacenamiento seguro. La diferencia es que el consenso del oro se ha acumulado durante miles de años, mientras que el de Bitcoin se ha acumulado durante más de 17 años.
¿De dónde viene el valor del dinero?
Yendo más allá, incluso las monedas fiduciarias que usamos todos los días (el dólar estadounidense, el euro, etc.) no obtienen su valor del "valor intrínseco", sino de:
- Escasez (los bancos centrales controlan la emisión)
- Efectos de red (todo el mundo la acepta)
- Curso legal (debes usarla para pagar impuestos)
- Confianza (fe en que el gobierno no la dejará colapsar)
Bitcoin carece del elemento de "curso legal", pero en cuanto a la transparencia de las reglas de suministro, Bitcoin difiere notablemente del sistema monetario tradicional: el límite de 21 millones se mantiene mediante reglas de código y consenso de toda la red, mientras que la emisión fiduciaria depende de las decisiones del banco central.
Para los fundamentos de Bitcoin, consulta Por qué Bitcoin no necesita bancos: UTXO, nodos, PoW.
¿Por qué Bitcoin es más escaso que los activos digitales ordinarios? El límite de 21 millones explicado
Por qué "escaso" no equivale a "valioso"
La escasez es una condición necesaria para el valor, pero no suficiente. La huella digital de mi mano izquierda es única en el mundo, pero no vale nada — porque nadie la necesita.
Para que la escasez cree valor, deben cumplirse dos condiciones a la vez: la gente la quiere (demanda) y el suministro no puede aumentar fácilmente (rigidez de la oferta).
La escasez de Bitcoin es significativa porque:
- El límite de 21 millones se mantiene mediante reglas de código públicas y consenso de red, no por la promesa de una sola institución.
- Cientos de millones de personas ya lo quieren.
- La única forma de aumentar el suministro es cambiar las reglas de consenso — lo que requiere el acuerdo de la gran mayoría de los nodos de toda la red.
Qué tan dura es realmente la escasez de Bitcoin
El límite total de 21 millones de Bitcoin no es una "promesa" escrita en el whitepaper — es una regla matemática codificada en el software:
- Cada 210.000 bloques (unos 4 años), la recompensa de bloque se reduce a la mitad
- Recompensa inicial: 50 BTC por bloque
- Después del halving de 2024: 3,125 BTC por bloque
- Alrededor del año 2140: se mina el último satoshi (1 sat = 0,00000001 BTC)
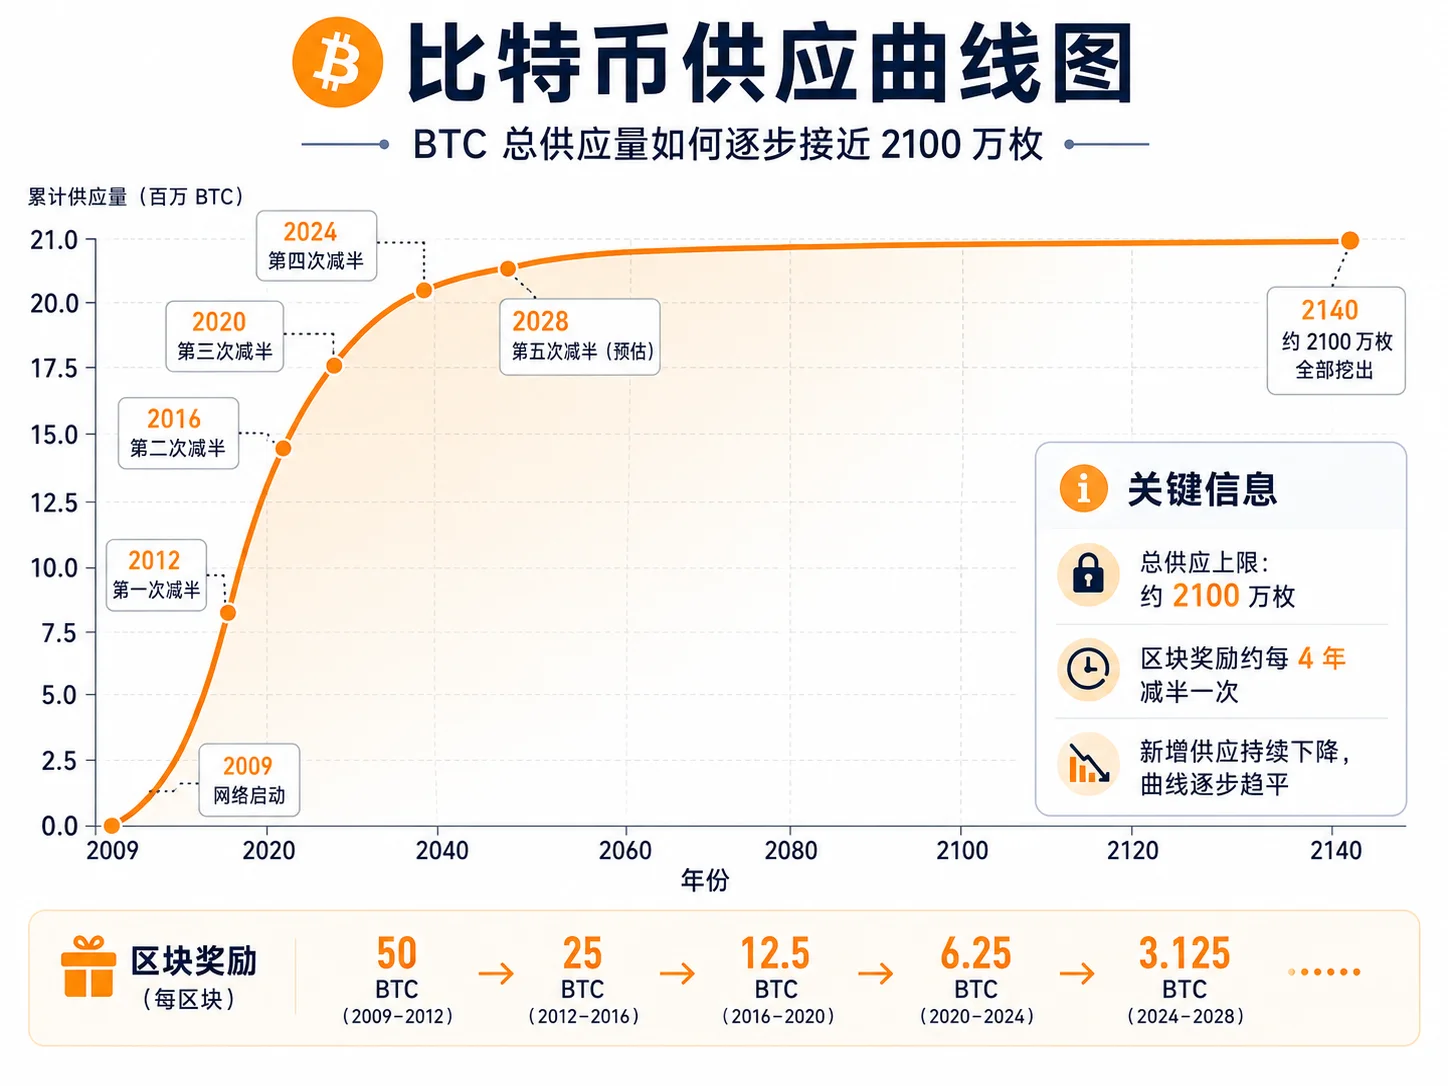
Esto significa que, bajo las reglas de consenso actuales, ninguna entidad puede "imprimir" más Bitcoin de forma unilateral. La Reserva Federal puede imprimir más dólares, el Banco Central Europeo puede imprimir más euros, y el Banco Popular de China puede ajustar la oferta monetaria — pero las reglas de suministro de Bitcoin se aplican conjuntamente por los nodos de toda la red, y cambiarlas requiere que un gran número de participantes acepte nuevas reglas de consenso; de lo contrario, las reglas modificadas no pueden convertirse en las reglas de la red principal. Esto nunca ha ocurrido en más de 17 años.
Incluso si el 51% del hashrate se uniera para cambiar las reglas, lo único que podrían hacer es reorganizar los bloques recientes (un ataque de doble gasto) — no pueden crear más de 21 millones de Bitcoin, porque los nodos completos rechazan los bloques no conformes.
Escasez comparada con el oro y el dinero fiduciario
| Activo | Fuente de escasez | Límite de suministro | Previsibilidad del suministro | Puede inflarse unilateralmente |
|---|---|---|---|---|
| Bitcoin | Código + consenso | 21 millones | Precisamente predecible | No |
| Oro | Abundancia en la corteza + costo de minería | Desconocido (unas 200.000 toneladas minadas hasta ahora) | Depende de la exploración y la tecnología minera | Teóricamente (minería de asteroides) |
| Dólar EE. UU. | Decisiones de la Reserva Federal | Sin límite | Depende de los votos del FOMC | Sí |
| Euro | Decisiones del BCE | Sin límite | Depende de la política monetaria | Sí |
Una distinción clave: la escasez de Bitcoin es escasez digital con reglas claras y un límite de suministro verificable — sabes exactamente cuál es el total, cuánto se ha minado, cuánto queda y la producción diaria futura. Las reservas restantes de oro son estimaciones, y la emisión futura del dinero fiduciario es completamente impredecible.
El modelo Stock-to-Flow y sus controversias
Stock-to-Flow (S2F) es una métrica común para medir la escasez:
S2F = stock existente / producción anual nueva
- S2F del oro: alrededor de 60 (se necesitan 60 años de producción para duplicar el stock existente)
- S2F de la plata: alrededor de 22
- S2F estimado actual de Bitcoin (2026): alrededor de 120 (diferentes métodos de cálculo pueden diferir)
- S2F estimado de Bitcoin después del halving de 2028: alrededor de 240
Desde el punto de vista del S2F, Bitcoin ya es una de las materias primas más escasas de la Tierra.
Pero una advertencia: el modelo S2F no es una herramienta de predicción de precios. El paper original de PlanB asume que "la escasez determina directamente el precio", pero ignora variables como los cambios de demanda, los shocks regulatorios y la sustitución tecnológica. En 2022, el precio de BTC cayó muy por debajo del valor predicho por el modelo S2F, lo que ya demostró este punto. S2F es un marco útil para entender la escasez, no una base para decisiones de inversión. Vale añadir que muchos economistas e investigadores de mercado creen que explicar los precios de los activos solo por la escasez de suministro es insuficiente — la demanda, la liquidez, la regulación y el entorno macro también afectan los precios. El valor de S2F radica en ofrecer una perspectiva cuantificada de la escasez, no un modelo de valoración completo.
¿Qué significa la descentralización de Bitcoin? Por qué es difícil que una sola fuerza la controle
Qué protege realmente la "descentralización"
Muchos recién llegados creen que "descentralización" significa "sin líder, todos votan por igual" — es un malentendido.
La descentralización de Bitcoin protege realmente tres cosas:
- Sin punto único de falla: no hay un solo servidor, centro de datos o país que, si se apagara, paralizaría la red.
- Sin punto único de control: ninguna persona, empresa o gobierno puede cambiar las reglas unilateralmente.
- Sin permisos (permissionless): cualquiera puede ejecutar un nodo, verificar transacciones y participar en la red sin aprobación.
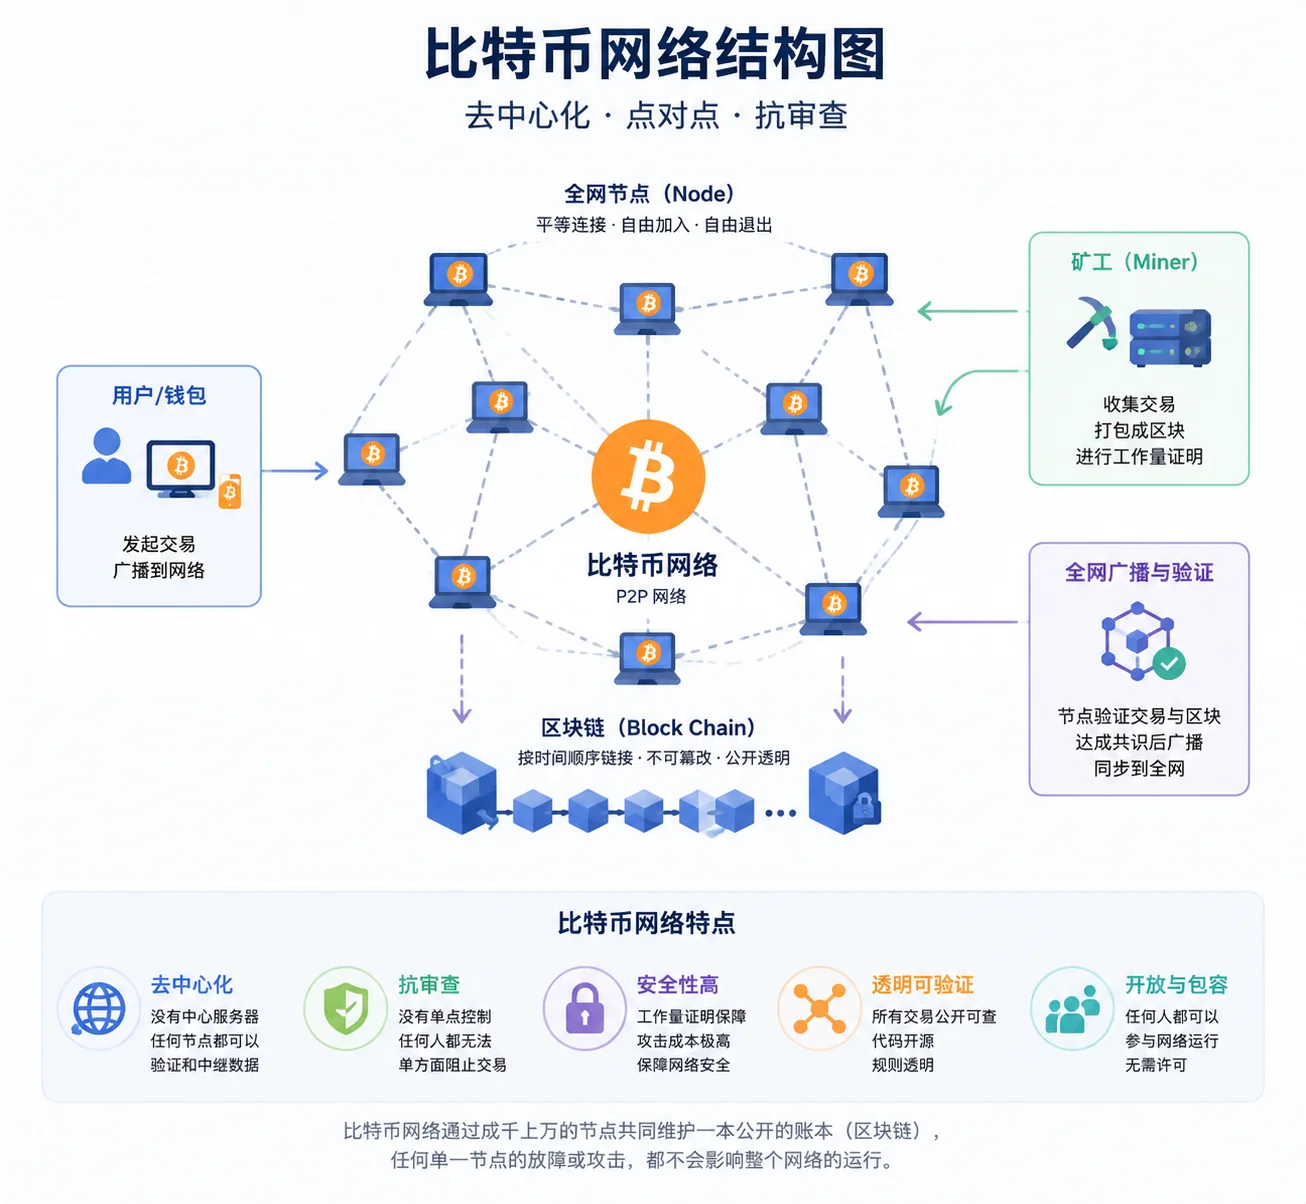
Juntos, estos tres atributos hacen de Bitcoin una red global de transferencia de valor que, por diseño, es extremadamente difícil de apagar o controlar por una sola entidad — no depende de un solo servidor, una sola institución o una sola jurisdicción para seguir funcionando.
Las cuatro capas de la descentralización
Muchas discusiones mezclan la "descentralización", pero en realidad ocurre en cuatro capas diferentes:
1. Descentralización de nodos. Existe una gran cantidad de nodos completos de Bitcoin visibles públicamente en todo el mundo (ver datos en vivo de Bitnodes), con un conteo que varía según el método de medición y el estado de la red, distribuidos en más de cien países y regiones. Cada nodo completo verifica de forma independiente cada transacción y cada bloque. Si todos los nodos de un país se apagaran, los nodos de otros países seguirían funcionando y la red no se vería afectada.
2. Descentralización del hashrate. La minería de Bitcoin se distribuye por todo el mundo. Aunque el hashrate tiene una tendencia a la concentración geográfica (algunas regiones tienen electricidad más barata), ninguna entidad controla más del 51% del hashrate. E incluso con el 51% del hashrate, solo se podrían reorganizar los bloques más recientes (un ataque de doble gasto) — no cambiar las reglas de consenso ni acuñar monedas de la nada.
3. Descentralización del desarrollo. Bitcoin Core es la implementación principal del protocolo de Bitcoin, pero lo mantienen cientos de desarrolladores voluntarios, sin CEO y sin empresa controladora. Cualquiera que no esté satisfecho puede hacer fork del código y crear su propia versión — pero eso solo afecta a quienes siguen el fork, no a la red principal.
4. Descentralización de la gobernanza. La gobernanza de Bitcoin no es un sistema de votación, sino un sistema de "salida" — si un grupo no está contento con un cambio de reglas, puede seguir ejecutando las reglas originales (un hard fork), y el mercado decide qué cadena es más valiosa. Esto no es democracia; es selección de mercado.
Para los principios técnicos subyacentes de la blockchain, consulta ¿Cómo registra las transacciones la blockchain? Bloques, hash, prueba de trabajo (2026).
La guerra SegWit de 2017: una prueba real de poder
En 2017, la comunidad de Bitcoin estalló en un conflicto feroz sobre "cómo escalar" — conocido en la historia como la "Blocksize War" (guerra del tamaño de bloque) o la "guerra SegWit".
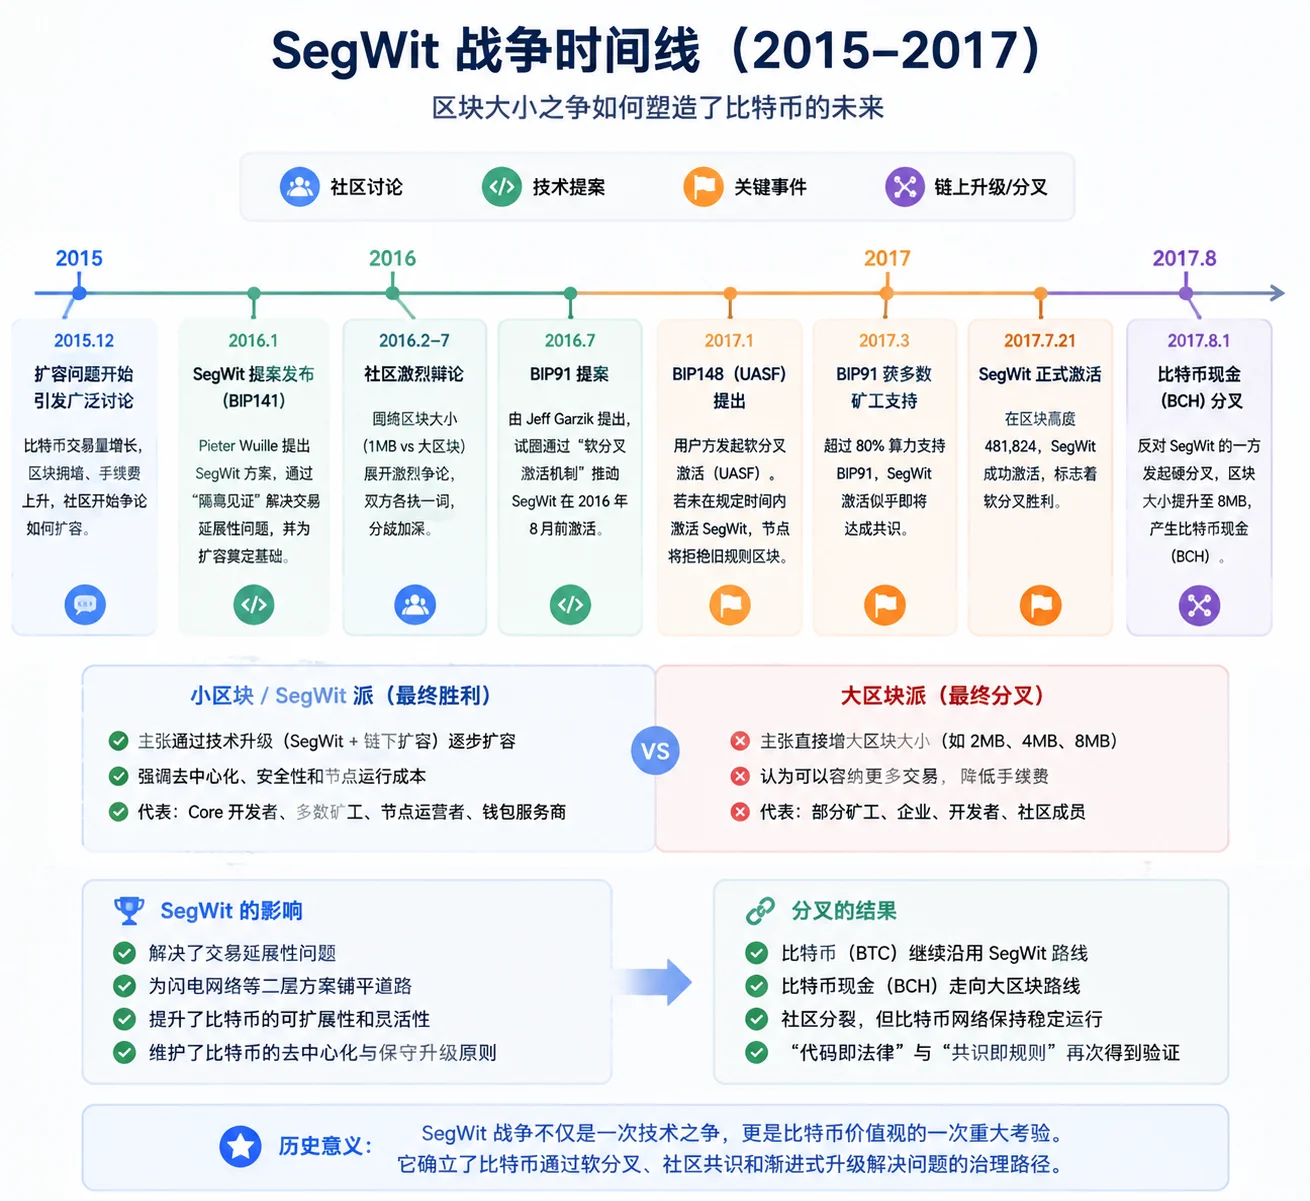
Contexto: el volumen de transacciones de Bitcoin estaba creciendo, la capacidad de bloque de 1 MB ya no era suficiente, y las confirmaciones se ralentizaban mientras las comisiones se disparaban.
Los dos bandos:
- Grandes bloques: subir directamente el límite del bloque de 1 MB a 8 MB (o incluso más) — simple y tosco.
- Bando SegWit: usar Segregated Witness (ver BIP 141) para sacar los datos de firma del cuerpo del bloque, escalando efectivamente unas 2 veces y allanando el camino para redes de segunda capa (la Lightning Network). Más tarde, la comunidad también aprobó BIP 148 (un soft fork activado por usuarios) para impulsar la activación final de SegWit.
El evento clave: en ese momento, la gran mayoría de los grandes pools de minería y las principales exchanges apoyaban la solución de grandes bloques (el New York Agreement). Si Bitcoin fuera "los mineros mandan", la propuesta de escalado habría pasado hace mucho. Pero los operadores de nodos completos y los usuarios se negaron a actualizar a clientes que admitieran bloques grandes — los bloques que producían los mineros no eran aceptados por nadie; el hashrate por sí solo era inútil.
El resultado: SegWit se activó, y el bando de los grandes bloques se bifurcó en Bitcoin Cash (BCH). BCH sigue existiendo como un activo cripto independiente, pero su tamaño de mercado e influencia han estado claramente por debajo de BTC durante mucho tiempo.
La guerra SegWit demostró tres cosas:
- Los mineros brindan el servicio de seguridad, pero la última palabra sobre las reglas la tienen los nodos completos y los usuarios.
- La gobernanza descentralizada es ineficiente (el debate duró más de dos años), pero evita que un solo grupo de interés secuestre el protocolo.
- Lo verdaderamente escaso es el consenso — copiar código es fácil, copiar consenso es imposible.
Resistencia a la censura: cualquiera puede enviar y recibir BTC
Por qué la "resistencia a la censura" es el valor central de Bitcoin
En el sistema financiero tradicional, tu dinero está en una cuenta bancaria. Esa cuenta puede ser:
- Congelada (órdenes judiciales, requisitos regulatorios)
- Limitada (límites de transferencia diaria, restricciones a las remesas transfronterizas)
- Denegada (los bancos pueden negarse a abrirte una cuenta)
- Monitoreada (cada transacción se registra y analiza)
Para la mayoría de las personas, estos límites no son un problema — no necesitas dinero resistente a la censura, así como una persona sana no necesita medicamentos de emergencia. Pero para algunas personas — las que viven en países con inflación descontrolada, las excluidas del sistema bancario, las que necesitan mover activos a través de fronteras — los pagos resistentes a la censura no son una necesidad teórica, sino una necesidad real y práctica.
Cómo funciona técnicamente la resistencia a la censura de Bitcoin
No hay un "aprobador" centralizado. La red de Bitcoin no distingue entre transacciones "buenas" y "malas", y no verifica las identidades del remitente y el receptor. Siempre que tengas un UTXO válido y la firma de clave privada correspondiente, la transacción es aceptada por la red.
Específicamente:
- Los nodos completos verifican solo si el formato de la transacción es válido (firma correcta, UTXO no gastado, montos de entrada/salida equilibrados), no quién eres ni por qué transfieres.
- Los mineros ordenan las transacciones por comisión, no por la identidad del remitente.
- No hay una "lista negra de direcciones" que toda la red pueda rechazar por la fuerza — un minero individual puede optar por no incluir ciertas transacciones, pero otros mineros las incluirán.
Esto no es un bug; es una característica diseñada deliberadamente.
Vale señalar que la resistencia a la censura significa principalmente que la capa de protocolo no depende de una sola autoridad de aprobación — no significa que todas las puertas de entrada de transacciones (como exchanges o canales de conversión bancaria) no estén reguladas. En la práctica, convertir BTC a moneda fiduciaria o bienes aún puede estar sujeto a las leyes de tu jurisdicción.
Casos de uso reales: por qué algunas personas realmente lo necesitan
Caso uno: países con alta inflación. La inflación de Argentina superó el 200% en 2023, con el peso local devaluándose continuamente. Las personas comunes no pueden abrir fácilmente cuentas en dólares, pero pueden comprar Bitcoin para proteger su poder adquisitivo. Para ellos, Bitcoin no es una "inversión" — es un bote salvavidas.
Caso dos: remesas transfronterizas. Alrededor de 200 millones de trabajadores migrantes en todo el mundo envían a casa más de US$600.000 millones cada año. Las remesas tradicionales (Western Union, SWIFT) cobran comisiones del 5-10% y tardan de 3 a 5 días hábiles. Una transferencia transfronteriza de Bitcoin puede costar tan poco como unos pocos dólares (on-chain) o unos pocos centavos (Lightning Network), confirmándose en 10 minutos a 1 hora.
Caso tres: los no bancarizados. Alrededor de 1.400 millones de personas en el mundo no tienen cuenta bancaria, pero muchas tienen teléfonos inteligentes. Bitcoin + la Lightning Network les permiten participar en la economía global sin necesidad del permiso de un banco.
Efectos de red: cuantas más personas lo usan, mayor es el valor
La ley de Metcalfe y Bitcoin
La ley de Metcalfe establece: el valor de una red es proporcional al cuadrado del número de usuarios. En los mercados reales, el valor de la red no crece estrictamente de forma cuadrática, pero la teoría ayuda a explicar las sinergias que vienen con la escala de la red — cuantos más usuarios, mayor es la utilidad que cada usuario obtiene de la red.
Valor de red ∝ n² (n = número de usuarios)
Intuitivamente tiene sentido: si solo dos personas tienen teléfonos, el valor de la red telefónica es bajo. Si mil millones de personas los tienen, el valor es enorme — porque puedes comunicarte con cualquiera.
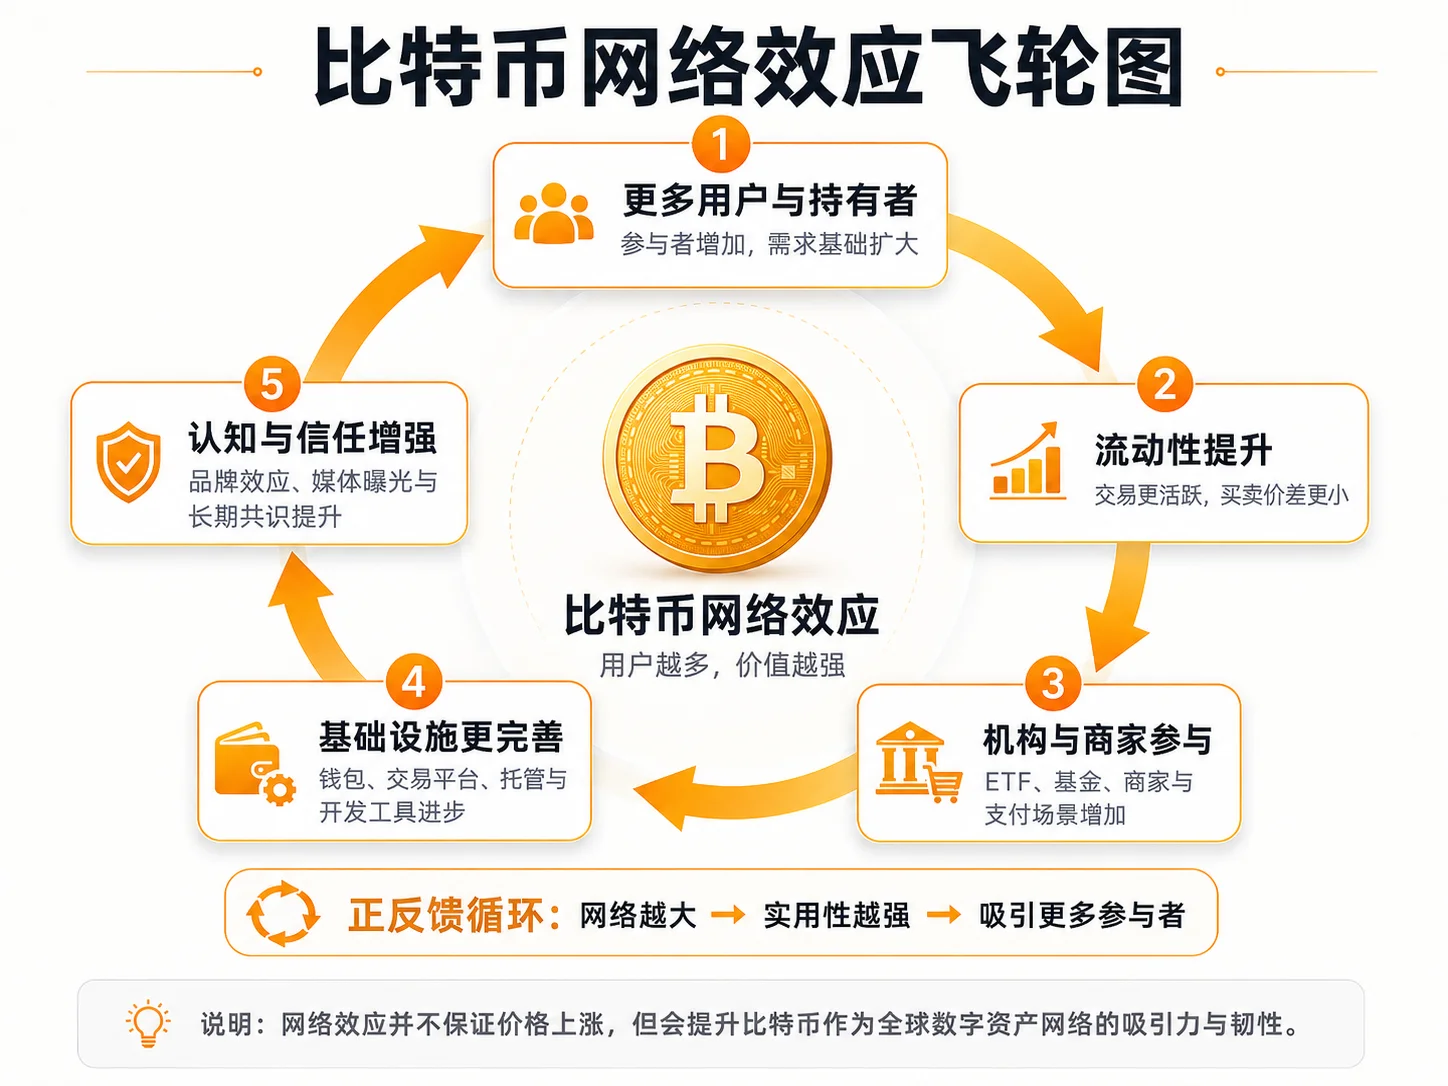
Los efectos de red de Bitcoin se manifiestan en múltiples niveles:
- Más holders → mejor liquidez → más personas dispuestas a holdear.
- Más comercios que aceptan Bitcoin → Bitcoin es más útil → más comercios dispuestos a aceptarlo.
- Más desarrolladores → mejor infraestructura → más casos de uso → más desarrolladores se unen.
- Más cobertura mediática → mayor conciencia pública → más personas entienden → más cobertura mediática.
Este es un bucle de retroalimentación positiva.
El efecto Lindy: cuanto más vive, más vive
El efecto Lindy establece: para las cosas no perecederas (como tecnologías, ideas, instituciones), la esperanza de vida restante es proporcional a cuánto tiempo han existido ya.
En pocas palabras: un libro que lleva 100 años imprimiéndose probablemente siga imprimiéndose otros 100. Una tecnología que ha existido durante más de 17 años sin morir probablemente siga existiendo muchos años más.
La red de Bitcoin se lanzó en 2009 y, a fecha de 2026, ha funcionado durante más de 17 años, a través de múltiples ciclos de mercado, cambios regulatorios y evolución tecnológica:
- Múltiples caídas del 80%+
- "Prohibiciones" en múltiples países
- Innumerables obituarios de "Bitcoin ha muerto" (más de 470)
- El colapso de Mt.Gox (2014)
- La prohibición total de la minería en China (2021)
- El colapso de FTX (2022)
Después de cada crisis, Bitcoin no desapareció — se fortaleció: el hashrate se recuperó, los usuarios crecieron, la infraestructura siguió construyéndose. Esto no es suerte; es el efecto Lindy en acción.
Recuento de holders y curva de adopción
Según plataformas de datos on-chain como CoinMetrics, el recuento de direcciones de Bitcoin sigue creciendo:
- 2016: unos 5 millones de direcciones no vacías
- 2020: unos 30 millones
- 2024: más de 50 millones
- 2026: sigue creciendo
Más importante aún, la aprobación en 2024 de los ETF de Bitcoin al contado en EE. UU. permitió que las instituciones financieras tradicionales asignen a Bitcoin por canales conformes. Según análisis de instituciones como Binance Research, esto significa que la base de holders de Bitcoin se expandió de los "nativos cripto" a los "inversores institucionales" — se abrió una nueva fuente de demanda.
Para más sobre ETF, consulta ¿Cómo comprar un ETF de Bitcoin? Comparación IBIT vs FBTC y comisiones (2026).
Efecto de red de liquidez: el foso de Bitcoin
Uno de los mayores efectos de red de Bitcoin proviene de la liquidez. Cuantos más traders y creadores de mercado, más ajustado es el spread de compra/venta y menor es el impacto de las grandes operaciones en el precio de mercado. Esto forma un bucle que se refuerza a sí mismo:
- Mejor liquidez → más fácil para las instituciones entrar. Cuando los grandes fondos asignan a Bitcoin, necesitan suficiente profundidad de mercado para absorber órdenes sin deslizamiento. El volumen promedio diario de trading de Bitcoin es mucho mayor que el de otras criptomonedas, lo que lo convierte en la primera opción para la asignación institucional.
- Las instituciones entran → la liquidez mejora aún más. Después de la aprobación de los ETF al contado en 2024, la profundidad de trading de Bitcoin y la participación de los creadores de mercado aumentaron notablemente, lo que a su vez redujo los costos de trading para todos los participantes.
- Alta liquidez → mejor descubrimiento de precios. El mecanismo global de trading 24/7 de Bitcoin le da una capacidad continua de descubrimiento de precios, aunque el precio sigue afectado conjuntamente por la liquidez, el entorno macro, la regulación y el sentimiento del mercado — esta estructura de mercado las 24 horas es relativamente rara entre los activos tradicionales.
Por eso también a la "mejor tecnología" le resulta difícil reemplazar a Bitcoin: una cadena nueva puede copiar el código, pero no puede copiar la profundidad de liquidez y la infraestructura de trading global que Bitcoin ha acumulado durante más de 17 años.
¿Cuál es la diferencia entre Bitcoin y el oro?
¿Tiene el oro "valor intrínseco"?
Un cuadro de Picasso — el lienzo y la pintura valen unos US$100. Pero se vendió en una subasta por US$100 millones.
¿De dónde salieron los otros US$99,99 millones? Del consenso. Suficientes personas creen que vale ese precio, y están dispuestas a comerciar a ese precio, así que vale ese precio.
La diferencia central entre Bitcoin y el oro
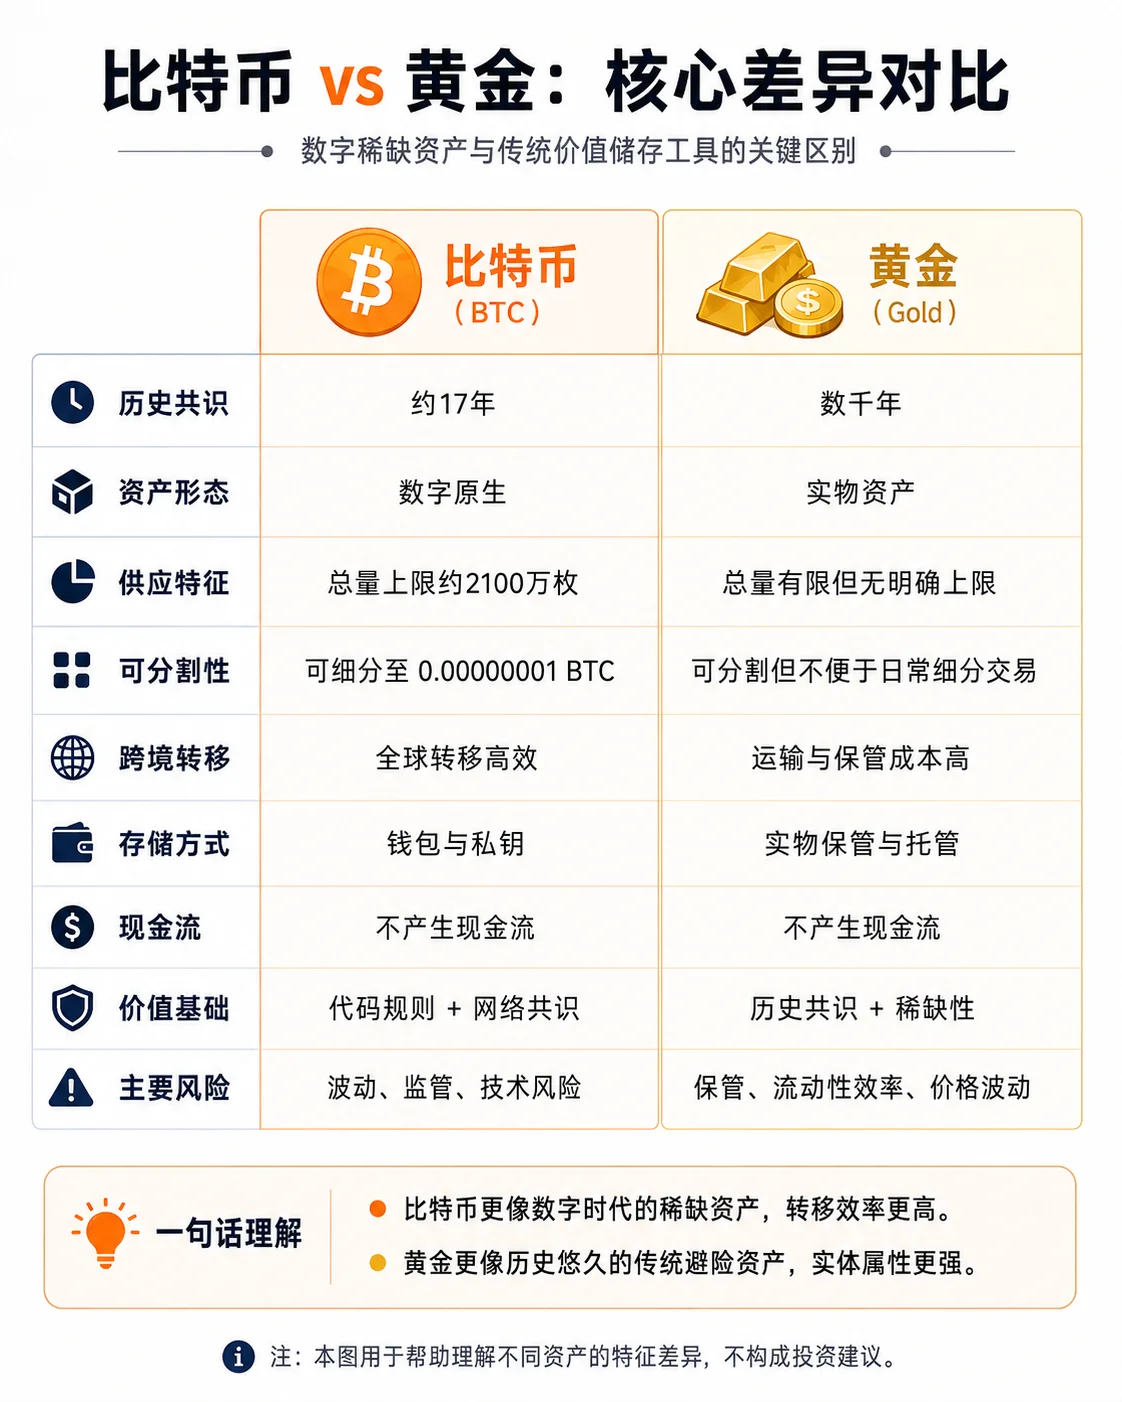
Los usos industriales del oro (electrónica, materiales dentales) representan solo una pequeña fracción de su demanda total. La mayor parte del valor del oro proviene de miles de años de consenso humano en torno a él como "reserva de valor". El oro en sí no produce flujo de caja y no "dará a luz" más oro — igual que Bitcoin.
Pero las diferencias son igualmente significativas: el oro tiene miles de años de consenso histórico y tangibilidad física, y puede mantenerse y transferirse sin depender de ninguna infraestructura tecnológica; Bitcoin es una reserva de valor digital nativa, programable, infinitamente divisible, con costos de transferencia transfronteriza casi nulos. Los dos no están en una relación de "quién reemplaza a quién" — es más probable que coexistan a largo plazo, cada uno sirviendo a escenarios y poblaciones diferentes.
El "valor" en sí es consenso humano
¿Qué es el dinero? Un billete de US$100 cuesta unos 14 centavos de imprimir. ¿De dónde salen los otros US$99,86? De que todos creemos colectivamente que este papel puede intercambiarse por bienes y servicios por valor de US$100.
Todo el valor — acciones, bonos, inmuebles, arte, oro, moneda fiduciaria — en su base, descansa sobre el consenso humano. Las únicas diferencias son:
- Cuántos años se ha acumulado este consenso
- Cuántas personas participan en este consenso
- Qué tan robustas son las instituciones que sostienen este consenso
Bitcoin atrajo una atención global masiva en un tiempo relativamente corto, convirtiéndose en uno de los activos digitales de más rápido crecimiento de la historia. Esto no significa que subirá para siempre — significa que la crítica "no tiene valor intrínseco", si se aplica con la misma lógica al oro y al dinero fiduciario, llega a la misma conclusión.
¿Cuáles son los mayores riesgos de Bitcoin? Tres incertidumbres que debes afrontar
Hablar del valor de Bitcoin significa no solo hablar de lo positivo e ignorar los riesgos. Aquí están las tres incertidumbres más centrales:
Riesgo uno: incertidumbre regulatoria
En 2024, EE. UU. aprobó los ETF de Bitcoin al contado, marcando un cambio importante en la actitud regulatoria. Pero las posturas regulatorias difieren enormemente en todo el mundo:
- EE. UU.: avanzando hacia la normalización (aprobación de ETF, marco regulatorio en discusión)
- UE: reglamento MiCA aprobado, proporcionando un marco claro
- China: prohibición total del trading y la minería
- India: cambios de postura repetidos, múltiples rumores de prohibición
La regulación no es una cuestión binaria de "buena" o "mala". Una regulación apropiada puede abrir un canal de entrada para el capital institucional (positivo), mientras que la sobrerregulación puede restringir los casos de uso de Bitcoin (negativo). La futura dirección regulatoria global es una de las mayores incertidumbres que enfrenta Bitcoin.
Riesgo dos: volatilidad del precio
La volatilidad del precio de Bitcoin es mucho mayor que la de los activos tradicionales:
- Cayó de US$69.000 en 2021 a US$16.000 en 2022, una caída del 77%
- Las caídas diarias de más del 10% no son raras
- Los mercados alcistas y bajistas se alternan, con ciclos claros
La alta volatilidad significa: Bitcoin no es adecuado para dinero que necesitas a corto plazo, ni para dinero que no puedes permitirte perder. Invierte solo lo que estás dispuesto a ver irse a cero — esto no es una broma, es el consejo más práctico que existe.
Riesgo tres: riesgo técnico
Aunque el protocolo de Bitcoin ha sido probado en combate durante más de 17 años, los riesgos técnicos permanecen:
- Amenaza de la computación cuántica: teóricamente, una computadora cuántica suficientemente poderosa podría romper el algoritmo de firma de curva elíptica (ECDSA) de Bitcoin. Aún no existe una computadora cuántica práctica, pero una vez que aparezca, la comunidad necesitaría actualizar a firmas resistentes a lo cuántico — técnicamente factible, pero coordinar decenas de miles de nodos para actualizar simultáneamente es un gran desafío.
- Vulnerabilidades del protocolo: aunque la probabilidad es extremadamente baja, el código de Bitcoin aún puede contener errores no descubiertos.
- Seguridad del usuario: la mayoría de los "robos" de Bitcoin no ocurren porque el protocolo fuera roto, sino por una mala gestión de claves privadas, hacks de exchanges y ataques de phishing. La seguridad del protocolo de Bitcoin no es lo mismo que tu seguridad personal.
Un marco de pensamiento: riesgo vs incertidumbre
- Riesgo: sabes qué podría pasar, y conoces la distribución de probabilidad. Por ejemplo, "cuál es la probabilidad de que Bitcoin caiga un 50% el próximo año" — puedes consultar datos históricos.
- Incertidumbre: ni siquiera sabes qué podría pasar. Por ejemplo, "cómo será la regulación global en cinco años" — no puedes asignar una probabilidad a esa pregunta.
Bitcoin enfrenta ambas a la vez. Si solo ves sus fortalezas e ignoras los riesgos, comprarás alto y venderás bajo. Si solo ves los riesgos e ignoras su lógica de valor, te perderás un experimento monetario que está ocurriendo ahora mismo.
¿Por qué Bitcoin no desaparecerá fácilmente?
Mucha gente se preocupa: ¿algún día Bitcoin se irá a cero de repente? La preocupación es comprensible, pero desde un punto de vista histórico y técnico, la probabilidad de que Bitcoin "llegue a cero" ha ido disminuyendo con el tiempo.
Ha sobrevivido a múltiples "pruebas de muerte" y sigue vivo
En más de 17 años desde su nacimiento, Bitcoin ha pasado por muchos momentos de ser declarado "muerto":
- Colapso de Mt.Gox en 2014: la mayor exchange del mundo en ese momento colapsó y se robaron 850.000 BTC. Muchos dijeron "Bitcoin está acabado". La red siguió funcionando.
- Fork de BCH en 2017: la comunidad se dividió, el hashrate tomó partido, y el mercado temió que una "guerra civil" destruyera el consenso. Bitcoin siguió funcionando.
- Prohibición total de la minería en China en 2021: alrededor del 50% del hashrate de la red salió de China en un mes. Bitcoin nunca dejó de producir bloques, y el hashrate se recuperó rápidamente.
- Colapso de FTX en 2022: la segunda mayor exchange del mundo colapsó por fraude, y el mercado se desplomó. La capa de protocolo de Bitcoin no se vio afectada.
Después de cada crisis, Bitcoin no solo no murió — siguió creciendo en hashrate, número de usuarios e infraestructura. Esto no es suerte — es la arquitectura descentralizada que deja al sistema sin ningún punto fatal único.
Técnicamente difícil de "apagar"
La red de Bitcoin no tiene servidor central, ni sede, ni CEO. Decenas de miles de nodos completos en todo el mundo están distribuidos en más de cien países; apagarlos todos simultáneamente es casi imposible. Incluso si un país cortara completamente internet, mientras un nodo siga funcionando en otro país, el estado histórico de Bitcoin se preserva por completo.
Pero "no llegar a cero" no significa "no depreciarse bruscamente"
Necesitamos distinguir dos conceptos: "llegar a cero" (que la red muera por completo) y "depreciación brusca" (que el precio caiga un 80-90%). Lo primero tiene una probabilidad extremadamente baja; lo segundo ya ha ocurrido muchas veces en la historia de Bitcoin. El futuro de Bitcoin es más probable que se sitúe entre "llegar a cero" y "éxito inevitable" — un activo global de alto riesgo, alta volatilidad y aún en evolución.
Para los detalles técnicos de cómo la red de nodos hace que Bitcoin sea "imposible de apagar", consulta ¿Qué son los nodos de Bitcoin? Nodos completos, ligeros y mineros explicados.
Preguntas frecuentes (FAQ)
Bitcoin no tiene respaldo físico — ¿por qué vale algo?
La moneda fiduciaria tampoco tiene respaldo físico — el dólar estadounidense está fuera del patrón oro desde 1971. La esencia del valor no es "qué cosa física hay detrás", sino "cuántas personas están dispuestas a aceptarla como medio de pago o reserva de valor". El límite de 21 millones de Bitcoin, su modelo de seguridad descentralizado y sus efectos de red globales forman la base de su papel como reserva de valor de la era digital. Si la lógica "sin respaldo físico no hay valor" se mantuviera, entonces los saldos en Mercado Pago (todos solo números en una base de datos) tampoco deberían tener valor — pero nadie piensa eso.
¿Podría un gobierno prohibir Bitcoin y hacer que llegue a cero?
Un solo país puede prohibir el trading de Bitcoin (como la prohibición total de China en 2021), pero la red de Bitcoin en sí funciona en decenas de miles de nodos en todo el mundo — ningún país puede "apagar el protocolo de Bitcoin". La historia muestra que las prohibiciones a menudo solo desplazan la actividad de trading de una región a otra. El escenario más probable no es "llegar a cero", sino que diferentes jurisdicciones adopten distintos grados de marcos regulatorios — así como internet tiene diferentes reglas de acceso en diferentes países, pero internet en sí no ha desaparecido.
¿Es Bitcoin un esquema Ponzi?
No. La característica central de un esquema Ponzi es: usar el dinero de los nuevos inversores para pagar los "retornos" de los inversores antiguos, sin creación de valor real, colapsando inevitablemente al final. Las diferencias de Bitcoin son: (1) no promete retornos — nadie te garantiza "un rendimiento anualizado del X%"; (2) su valor proviene de la utilidad de red — una utilidad real, aunque no sea de flujo de caja (reserva de valor, transferencias transfronterizas, pagos resistentes a la censura); (3) ha sobrevivido múltiples caídas del 80%+ durante más de 17 años — un esquema Ponzi colapsa una vez y termina para siempre.
Si aparece una criptomoneda mejor que Bitcoin, ¿Bitcoin llegará a cero?
"Mejor tecnología" no equivale a "mayor valor". El foso de Bitcoin no es su código (el código se puede copiar), sino: hashrate (la mayor red PoW), tiempo (más de 17 años de historia), consenso (la base de holders más amplia), liquidez (la mejor profundidad de trading) y un historial de seguridad (un protocolo central verificado a lo largo de una operación de largo plazo). Una tecnología nueva puede ser más rápida, más barata y más inteligente que Bitcoin, pero no puede copiar más de 17 años de historial de seguridad y consenso global. El resultado más probable es que diferentes criptomonedas sirvan a diferentes escenarios — no un ganador que se lo lleva todo, sino una división del trabajo.
La minería de Bitcoin usa tanta electricidad — ¿no es inmoral?
Esta es una cuestión controvertida. Según la investigación del Índice de Consumo de Electricidad de Bitcoin de Cambridge (CBECI): (1) el consumo de energía es un diseño deliberado del modelo de seguridad PoW — costo de energía = el umbral para el costo de ataque; (2) la industria minera usa una gran proporción de energía renovable (hidroeléctrica, eólica, solar), porque los mineros buscan la electricidad más barata — y la electricidad más barata a menudo proviene de renovables excedentes; (3) lo especial de PoW es que paga un costo continuo directamente por la seguridad, lo que en sí puede verse como un modelo de invertir energía a cambio de la seguridad de una red de valor global. No hay una respuesta simple, pero consumo de energía ≠ desperdicio.
El precio de Bitcoin es tan alto ahora — ¿todavía vale la pena comprar?
Este artículo no brinda asesoramiento de inversión. Pero desde el ángulo de la lógica de valor, lo que debes pensar no es "¿es el precio demasiado alto?", sino "¿entiendes y aceptas la lógica de valor a largo plazo de Bitcoin?". Si aceptas estas lógicas de valor, tu siguiente paso debería ser estudiar la tolerancia al riesgo, el dimensionamiento de posición y la asignación de activos — no simplemente juzgar si el precio es alto o bajo. El promedio de costo en dólares (DCA) es un método común para que los principiantes reduzcan el riesgo de sincronización. Si no aceptas su lógica de valor, entonces incluso US$1 es demasiado caro.
¿Bitcoin realmente solo tiene 21 millones de monedas? ¿Podría alguien acuñar más en secreto?
Las reglas de suministro de Bitcoin son públicamente verificables — cualquiera puede ejecutar un nodo completo y auditar de forma independiente el origen de cada BTC. El límite de 21 millones se mantiene mediante código y consenso de toda la red; cuantos más nodos completos participen en mantener las reglas, más difícil es cambiarlas unilateralmente. Pero para ser objetivo: si, hipotéticamente, la gran mayoría de los participantes algún día acordaran cambiar las reglas de suministro (por ejemplo, para pagar la seguridad de la red), es teóricamente posible — pero este escenario requeriría que decenas de miles de operadores independientes acordaran colectivamente, lo que nunca ha ocurrido en más de 17 años y es extremadamente improbable. Para los inversores reales, lo que importa más es entender que los mantenedores de este límite son nodos distribuidos globalmente, no una sola empresa o gobierno.
¿Cuál es más valioso, Bitcoin o el oro?
Ambos son activos de reserva de valor "sin flujo de caja", pero cada uno tiene fortalezas y debilidades. La ventaja del oro son 5.000 años de consenso histórico y tangibilidad física — sostienes una pieza de metal en tu mano, sin depender de infraestructura tecnológica. La ventaja de Bitcoin es la programabilidad, la divisibilidad y la transferencia transfronteriza eficiente que vienen de ser digital nativo — técnicamente, Bitcoin permite que el valor se mueva globalmente a velocidad, sin los procesos de compensación de múltiples capas del sistema financiero tradicional. Los dos no están en una relación de "quién reemplaza a quién"; es más probable que coexistan a largo plazo, cada uno sirviendo a escenarios y poblaciones diferentes. Para una comparación más detallada, consulta Bitcoin vs oro: una comparación completa.
Bitcoin no tiene respaldo gubernamental — ¿por qué sigue existiendo?
Porque no necesita respaldo gubernamental. Bitcoin se basa en la criptografía para verificar la propiedad, una red distribuida para propagar transacciones e incentivos económicos para impulsar a los participantes a mantener el sistema — estos tres mecanismos reemplazan conjuntamente el papel de una "parte de confianza centralizada" en las finanzas tradicionales. Bitcoin no depende de la confianza en ninguna institución, sino de la confianza en reglas públicas e incentivos egoístas. Esto es similar a cómo funciona internet — internet no tiene "CEO de internet", y sin embargo miles de millones de personas lo usan todos los días. Para Bitcoin, el respaldo gubernamental no es una necesidad, pero un marco regulatorio razonable puede reducir la barrera para que la gente común participe — y esa es la dirección en la que evoluciona la industria.
¿Por qué Bitcoin no puede generar retornos como una acción?
Una acción representa la propiedad de una empresa; la empresa genera ganancias a través de sus operaciones, y parte de esas ganancias regresan a los accionistas como dividendos o recompras — esa es la fuente de los retornos de una acción. Bitcoin está más cerca de un activo de reserva de valor (como el oro): no opera un negocio ni produce flujo de caja, y sus cambios de precio provienen principalmente de los cambios en la oferta y la demanda del mercado. Entender esta distinción es importante: comprar una acción es invertir en la rentabilidad de una empresa; comprar Bitcoin es mantener un activo digital escaso — las dos lógicas de valor son completamente diferentes. Para los inversores que buscan flujo de caja regular, las acciones y los bonos son más adecuados; para los inversores que buscan reserva de valor a largo plazo y diversificación de activos, Bitcoin ofrece una opción diferente.
¿Por qué sube el precio de Bitcoin? Una breve mirada a los impulsores del precio
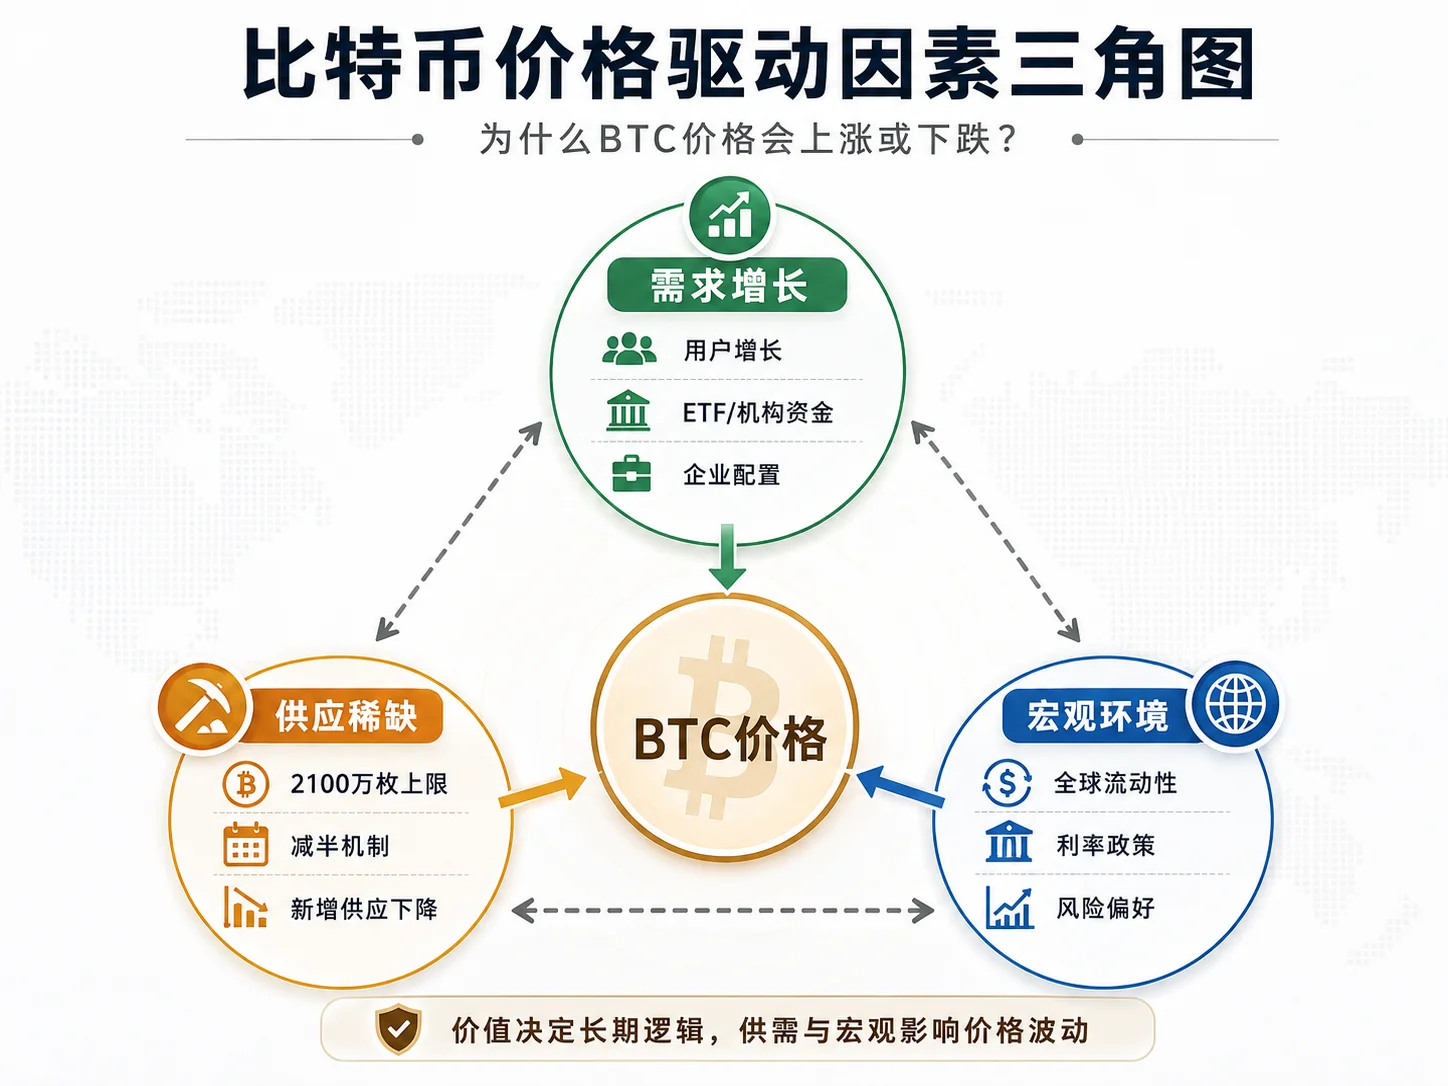
Los movimientos del precio de Bitcoin son el resultado de muchos factores que actúan juntos. Aquí están los tres impulsores más centrales:
1. Crecimiento de la demanda. Cuando más individuos, instituciones o empresas están dispuestos a mantener BTC, el poder de compra se fortalece. La aprobación de los ETF al contado en 2024 es un caso de libro de texto — abrió un canal de entrada conforme para el capital tradicional, trayendo una nueva fuente de demanda.
2. Oferta fija. El nuevo suministro de Bitcoin está estrictamente limitado por el mecanismo de halving. La recompensa de bloque se reduce a la mitad cada cuatro años, lo que significa que, manteniendo la demanda constante, el suministro nuevo reducido respalda el precio. Pero nota: oferta escasa no significa que el precio deba subir — si la demanda cae al mismo tiempo, el precio aún puede bajar.
3. El entorno macro global. Como activo de alto riesgo, el precio de Bitcoin también se ve afectado por la liquidez global, la política de tasas de interés y el apetito de riesgo del mercado. En condiciones monetarias laxas, el capital tiende a fluir hacia los activos de riesgo; en ciclos de endurecimiento, Bitcoin suele enfrentar una mayor presión de venta.
El valor de entender estos impulsores no está en "predecir el precio", sino en construir una comprensión racional de la volatilidad del mercado — saber por qué sube y por qué baja es lo que te permite mantener la calma durante condiciones extremas del mercado.
Para más sobre la volatilidad del precio, consulta la sección anterior ¿Cuáles son los mayores riesgos de Bitcoin?.
Resumen
El valor de Bitcoin no proviene del flujo de caja, sino de un sistema completo de reglas — las matemáticas garantizando la escasez, los incentivos económicos garantizando la seguridad, la descentralización garantizando la resistencia a la censura y los efectos de red garantizando que no se puede replicar.
Repasando las cuatro dimensiones analíticas de este artículo:
Escasez: el límite de 21 millones se mantiene mediante código y consenso de toda la red, con suministro precisamente predecible. Esto es extremadamente raro entre los principales activos globales — sabes exactamente el total, la cantidad ya minada y la liberación diaria futura, una transparencia que los activos tradicionales difícilmente pueden proporcionar.
Descentralización: decenas de miles de nodos en todo el mundo mantienen la red, sin punto único de falla y sin punto único de control. La guerra SegWit de 2017 demostró — incluso cuando grandes pools de minería impulsaron conjuntamente un cambio, si los nodos completos y los usuarios no lo aceptaban, el cambio no podía imponerse.
Resistencia a la censura: cualquiera puede enviar y recibir BTC sin la aprobación de un banco. Para las personas que viven en países inflacionarios, excluidas del sistema bancario o que necesitan mover activos a través de fronteras, esto no es una ventaja teórica, sino una necesidad real y práctica.
Efectos de red: la ley de Metcalfe y el efecto Lindy trabajan juntos — cuantas más personas lo usan, mayor es el valor; cuanto más tiempo existe, más difícil es matarlo. Más de 17 años, cientos de predicciones de "Bitcoin ha muerto", innumerables caídas — la resiliencia de Bitcoin ha sido verificada repetidamente.
Las finanzas tradicionales usan DCF para valorar activos de flujo de caja. Bitcoin, como el oro, es un "activo de reserva de valor sin flujo de caja" — necesita un marco diferente. No todo el valor puede medirse por ganancias descontadas — si esa lógica se mantuviera, el oro, el arte y la moneda fiduciaria también "no tendrían valor intrínseco".
Una vez que reconoces un hecho, tu pensamiento se aclara: Bitcoin no es ni una "revolución cierta" destinada a llegar a US$1 millón, ni una "burbuja Ponzi" destinada a cero. Es un experimento global de activos digitales en evolución, y el primer intento de la humanidad de usar criptografía y redes distribuidas para crear un activo digital escaso no soberano — con innovación real, lógica de valor real, y también un riesgo real y enorme.
Lecturas relacionadas
- ¿Qué es Bitcoin (BTC)? Principios, valor y riesgos (2026) — tu primera lección de BTC
- Por qué Bitcoin no necesita bancos: UTXO, nodos, PoW — una inmersión profunda en UTXO, nodos y PoW
- ¿Cómo registra las transacciones la blockchain? Bloques, hash, prueba de trabajo (2026) — los detalles técnicos de bloques y cadenas
- ¿Qué son los nodos de Bitcoin? Nodos completos, ligeros y mineros explicados — cómo la red de nodos asegura la descentralización
- ¿Cómo comprar un ETF de Bitcoin? Comparación IBIT vs FBTC y comisiones (2026) — cómo el capital institucional está cambiando el mercado de BTC
- ¿Cómo hacer DCA en cripto? Un método sin complicaciones para acumular BTC/ETH (2026) — una forma de reducir el riesgo de sincronización
Aviso legal
Este artículo es para fines educativos sobre la lógica del valor de Bitcoin y no constituye asesoramiento de inversión, asesoramiento financiero ni asesoramiento de trading.
Los precios de los activos cripto son volátiles, y los servicios relacionados pueden conllevar riesgo de plataforma, riesgo de mercado, riesgo de ciberseguridad y riesgo operativo. Los usuarios deben emitir juicios cuidadosos según su propia tolerancia al riesgo y las leyes y regulaciones de su ubicación.
Cualquier acción que implique gestión de claves privadas, transferencias y custodia de activos debe entenderse completamente en cuanto a sus riesgos antes de probar con una cantidad pequeña.
- Bitcoin.orgRecurso oficial de Bitcoin y documentación fundacional
Consulta laPolítica editorial y el proceso de corrección en laPolítica de correcciones.
El equipo editorial de CoinTrailHub se centra en educación cripto para principiantes, seguridad en exchanges y riesgos del trading P2P. Este artículo se elabora a partir de fuentes oficiales y datos públicos, con revisión humana; busca precisión pero no es asesoramiento de inversión.
Última actualización:2026-08-08 · Contenido revisado por humanos · Saber más
© 2026 CoinTrailHub · Contenido original. Prohibida su reproducción o reescritura sin autorización.