
Como sacar USDT para sua conta bancária: passos, taxas, prazos e risco de congelamento (2026)
Índice

Benefícios para novos usuários Binance
20% de reembolso em taxas
Registro oficial da Binance. Complete a verificação de identidade (KYC) para negociar e sacar.
As formas comuns de converter USDT em dinheiro local incluem o trading P2P da exchange, o OTC privado, o saque de fiat em plataforma regulada e o gasto com cartão cripto. Para a maioria dos iniciantes, o difícil não é encontrar o botão de "vender", mas saber quem realmente paga o dinheiro, se o registro da transação está completo e quais riscos sua conta bancária pode enfrentar.
Se você ainda não decidiu qual rota de saída tomar — venda P2P, saque on-chain, saque de fiat (SWIFT) ou OTC — comece por Guia de saque da Binance: taxas, prazos e risco de congelamento comparados em 4 métodos, e volte aqui para a operação passo a passo e a solução de problemas.
Os quatro métodos parecem "transformar moedas em dinheiro", mas as rotas de fundos são diferentes:
- O P2P normalmente significa receber uma transferência de um indivíduo ou comerciante desconhecido;
- Depois de vender em uma plataforma regulada, você normalmente saca o dinheiro suportado pela plataforma para sua própria conta bancária em nome próprio;
- Um cartão cripto resolve principalmente o gasto, não converter diretamente para sua moeda local;
- O OTC privado carece da custódia da plataforma, dificultando verificar a contraparte e a origem dos fundos.
Uma nota para leitores em jurisdições que restringem a atividade com ativos virtuais: a troca de ativos virtuais, o emparelhamento de operações e os serviços financeiros relacionados podem ser estritamente regulados ou restritos, e podem envolver riscos de lavagem de dinheiro e de controle cambial.[1] A validade civil, o tratamento de ativos e a responsabilidade legal de qualquer posse pessoal ou operação ocasional dependem da conduta e dos fatos específicos do caso. Este artigo não tira nenhuma conclusão de legalidade sobre uma transação específica.
Este artigo não oferece nenhum método para dividir operações, trocar de conta ou evadir o monitoramento bancário. A seção de operação apenas explica como uma ordem P2P é estruturada. Se os serviços relevantes estão disponíveis, deve se basear nas suas regras locais e nas páginas reais da plataforma.
A custódia da plataforma pode reduzir o risco de um comprador não liberar as moedas depois que você paga, mas não substitui sua própria verificação do recebimento real, não garante que o pagamento em fiat tenha uma origem limpa e não garante que sua conta bancária não seja restringida pelo banco ou pelas autoridades.[2]
Lembrete: Este artigo apenas explica diferentes formas de converter ativos virtuais e seus riscos, e não é aconselhamento de investimento, trading nem jurídico. O escopo do serviço, os requisitos de conta e as regras relacionadas variam por região. Consulte suas regras locais e as páginas reais da plataforma.
Visão geral rápida
Se você lembrar apenas de uma frase:
Julgue primeiro sua região e a situação da sua conta bancária, depois considere velocidade e custo; não existe um "valor seguro de saída" que funcione para todos.
| Sua situação | O que considerar primeiro |
|---|---|
| Sua região restringe ou proíbe o trading de ativos virtuais | Entenda o risco regulatório e jurídico local; não trate o P2P como uma transferência bancária comum |
| Sua região permite plataformas reguladas | Verifique a licença da plataforma, o fiat suportado e a exigência de conta em nome próprio |
| Você só pode receber dinheiro de desconhecidos | Foque no risco de não conseguir verificar por completo os fundos de origem do pagador |
| Primeira vez aprendendo sobre rotas de saída | Estude as regras da plataforma e os requisitos locais; não aja apenas por um tutorial |
| Sua conta bancária já está restrita | Confirme o tipo de restrição com o banco, guarde registros e consulte um advogado se necessário |
Muitos artigos antigos classificam as saídas por valor — "alguns milhares via P2P, dezenas de milhares dividindo, valores grandes via OTC" — mas isso não é confiável. Se uma conta bancária é restrita depende não só do valor, mas também da origem dos fundos do pagador, da frequência das transações, do histórico da conta, das consultas judiciais e do modelo de risco do banco. Dividir em valores menores não muda a natureza dos fundos envolvidos.
Índice
- Primeiro, distinga: vender, sacar e saque de fiat
- As 4 rotas para converter USDT em dinheiro local
- Julgue 4 condições antes de escolher uma rota de saída
- Os 7 passos da venda P2P: o que verificar em cada passo
- Os 4 erros de julgamento mais comuns na venda P2P
- Por que uma conta bancária pode ser restringida
- O que fazer depois que uma conta bancária é restringida
- Métodos de saída comuns, verificados: o que cada um resolve
- Perguntas frequentes
- Leitura relacionada
Se tudo correr bem, uma venda P2P pode ser feita em cerca de 10 minutos. Os dois pontos onde é mais provável você tropeçar: liberar moedas após ver apenas uma captura de pagamento, e tratar o "período de liquidação de fundos" do comerciante como uma garantia de segurança.
1. Primeiro, distinga: vender, sacar e saque de fiat
Muitos iniciantes travam no primeiro passo: misturar vários termos que soam parecidos.
Vamos esclarecer três coisas primeiro.
Venda P2P: vender USDT a uma contraparte pareada pela plataforma; o dinheiro normalmente é transferido pela contraparte para sua conta de recebimento em nome real.
Saque (on-chain): mover USDT de uma conta de plataforma ou endereço de carteira para outra conta ou endereço. O ativo ainda é USDT, não convertido em dinheiro local.
Saque de fiat: primeiro vender o ativo virtual por moeda fiduciária (como USD, EUR, BRL ou outra moeda suportada) em uma plataforma que suporte trading de fiat, e depois sacar esse fiat para sua própria conta bancária em nome próprio.[3]
A maior diferença entre o saque de fiat e a venda P2P é a estrutura de pagamento. No P2P, a contraparte normalmente transfere para você; o saque de fiat de uma plataforma regulada normalmente é processado pela plataforma ou por um banco parceiro, e exige que o nome da sua conta bancária coincida com sua identidade na plataforma.
Então, quando as pessoas buscam "USDT para dinheiro local", a necessidade real normalmente cai em quatro categorias:
- Vender USDT no mercado P2P e receber o dinheiro pago pela contraparte;
- Operar com uma contraparte OTC privada;
- Vender USDT em uma plataforma regulada e sacar o fiat suportado para sua conta bancária em nome próprio;
- Gastar com um cartão cripto em vez de sacar fiat diretamente para uma conta bancária.
Se você ainda não entende o que é USDT, comece aqui:
O que é USDT? Usos e riscos da Tether (2026)
2. As 4 rotas para converter USDT em dinheiro local
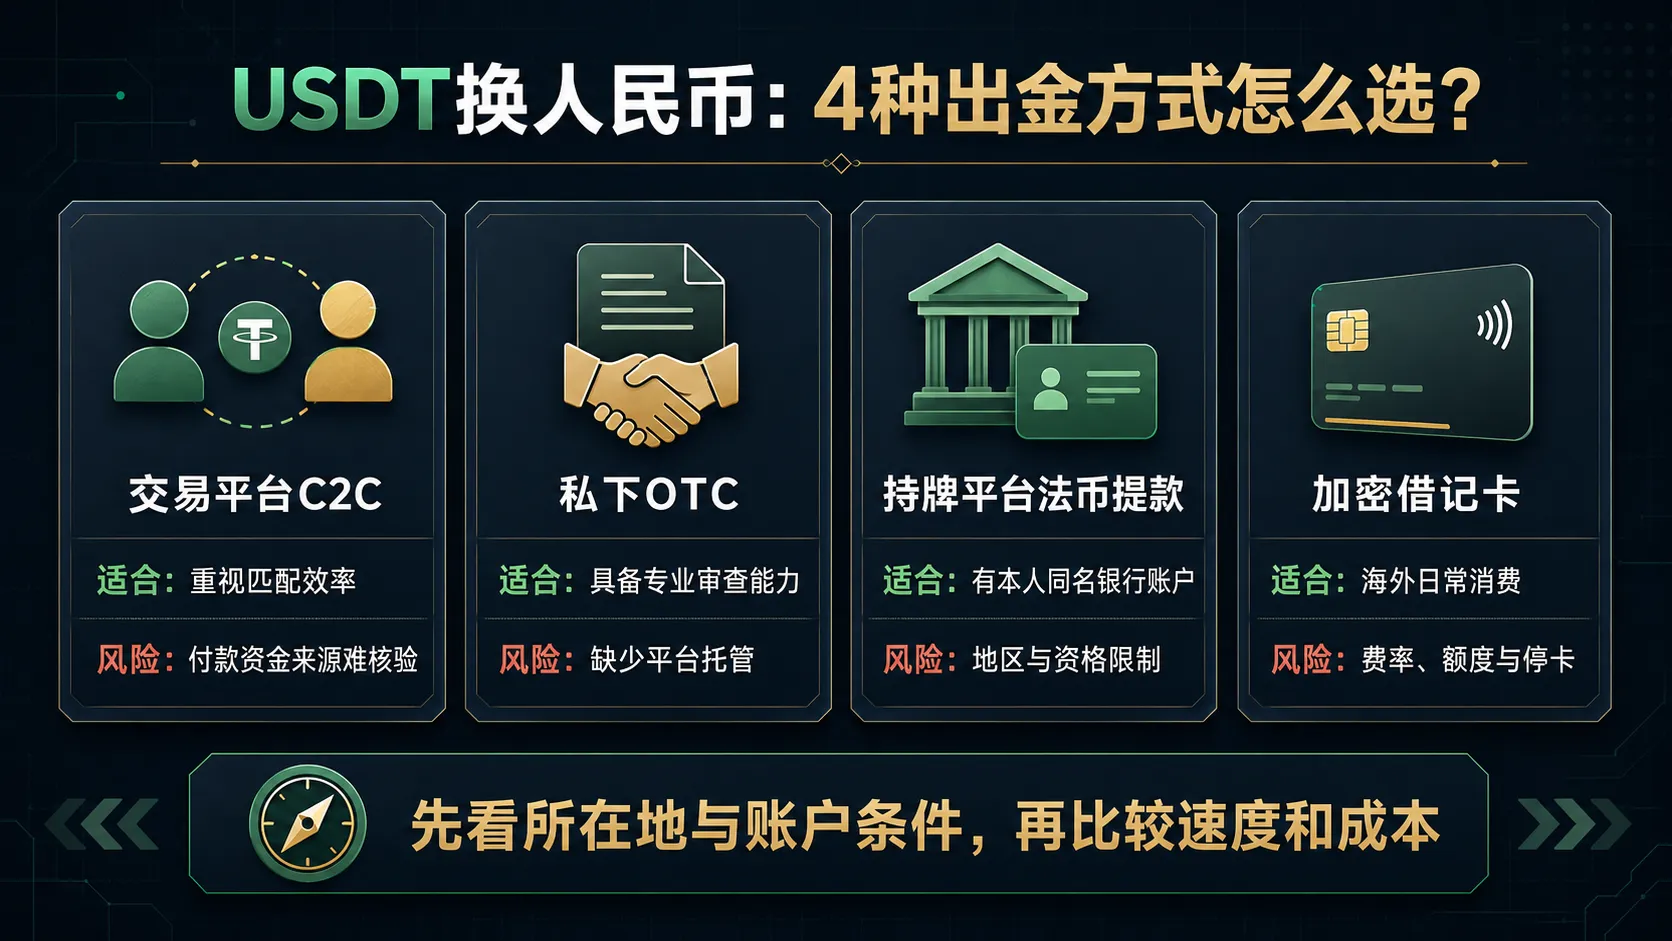
| Rota | Quem paga o dinheiro | Vantagem principal | Risco principal | Melhor para |
|---|---|---|---|---|
| P2P da exchange | Indivíduo desconhecido ou comerciante verificado | Pareamento fácil, custódia da plataforma | Não é possível verificar por completo a origem dos fundos do pagamento | Usuários em regiões onde é permitido e que entendem o risco |
| OTC privado | Contraparte privada | Valor e taxa negociáveis | Sem custódia da plataforma; maior risco de fraude e fundos ilícitos | Usuários ou instituições com grande capacidade de due diligence |
| Saque de fiat em plataforma regulada | Plataforma ou banco parceiro | Normalmente vai para sua conta em nome próprio, registro relativamente completo | Restrições de região, elegibilidade, moeda e banco | Usuários com conta elegível que valorizam registros de fundos |
| Cartão cripto | Emissor do cartão e rede de pagamentos | Útil para gasto diário em certas regiões | Risco de taxas, limites, região e suspensão de cartão | Usuários com necessidade de gasto no exterior |
P2P da exchange: a plataforma custodia o ativo virtual, reduzindo o risco de inadimplência direta entre as duas partes. Mas o dinheiro normalmente é pago pela contraparte, e a verificação da plataforma não prova que os fundos de origem de cada pagamento sejam limpos.
OTC privado: carece de custódia da plataforma e de registros de ordens, dificultando verificar a identidade da contraparte, a taxa, a conta de pagamento e a origem dos fundos. Para iniciantes, se você não consegue verificar a contraparte real, a conta de pagamento e o registro completo da ordem, não deve escolher OTC privado só porque a cotação é mais alta ou a chegada é mais rápida. Se o pagamento ainda vier, em última análise, da conta pessoal de um desconhecido, você não obtém nenhuma garantia de conformidade adicional, e a origem dos fundos ainda precisa ser julgada.
Saque de fiat em plataforma regulada: a aplicabilidade depende da sua localização, da licença da plataforma, das moedas suportadas e da conta bancária. Algumas plataformas exigem sacar o fiat apenas para uma conta em nome próprio.[4] Não é simplesmente o mesmo que "uma conta bancária local recebendo dinheiro diretamente".
Cartão cripto: essencialmente uma ferramenta de gasto. As taxas de emissão, recarga, o spread de câmbio, as taxas de saque em caixa eletrônico e as restrições regionais variam muito de cartão para cartão e não podem ser escritas uniformemente como "2%–3%"; guie-se sempre pela tabela de taxas do emissor específico.
3. Julgue 4 condições antes de escolher uma rota de saída
Ao escolher uma rota de saída, muitas pessoas classificam primeiro por valor: valores pequenos via P2P, valores maiores por outros canais. Mas o valor é apenas uma variável de risco e não pode decidir sozinho se uma rota é adequada.
Antes de comparar velocidade de chegada, cotações e taxas, responda estas quatro perguntas primeiro.
1. Sua região permite este serviço?
A mesma plataforma pode abrir diferentes P2P, saque de fiat e métodos de pagamento em regiões distintas. Ver uma entrada no App apenas significa que sua conta pode mostrar atualmente a função; não significa que o serviço esteja em conformidade com as regras locais, nem que o banco deva aceitar os fundos.
2. Quem paga o dinheiro?
Esta é a diferença mais importante entre P2P e o saque em plataforma regulada.
- P2P: normalmente pago pela contraparte;
- Saque em plataforma regulada: normalmente processado pela plataforma ou um banco parceiro;
- OTC privado: o pagador e a contraparte real podem diferir;
- Cartão cripto: liquidado por meio do emissor do cartão e da rede de pagamentos.
3. A conta de recebimento é sua própria conta em nome próprio?
Plataformas legítimas normalmente exigem que sua identidade na plataforma coincida com o nome da conta bancária. Pagamento de terceiros em seu nome, usar o cartão bancário de um familiar, ou receber e transferir em nome de outros aumenta significativamente a dificuldade de explicar a relação de fundos.
4. Esta rota pode deixar um registro completo?
No mínimo, deve incluir:
- Número da ordem da plataforma;
- Informações da página da contraparte;
- Registros de chat da ordem;
- Nome real do pagador;
- Extrato bancário ou da plataforma de pagamento;
- Registro da origem da moeda;
- Hash de transação on-chain quando aplicável.
O valor não é a única variável de risco. Não existe uma regra pública uniforme de que "valores acima de X definitivamente disparam controle de risco" ou de que "abaixo de certo valor é seguro". Dividir, trocar de conta ou trocar a moeda também não muda a verdadeira fonte do pagamento.
4. Os 7 passos da venda P2P: o que verificar em cada passo
Abaixo se usa uma página de plataforma comum como exemplo para explicar a estrutura básica de uma ordem P2P. Os nomes de conta, as entradas de página, o fiat suportado e os métodos de pagamento diferem por plataforma.
O processo a seguir apenas ajuda você a entender como uma ordem P2P funciona, e não significa que o serviço esteja disponível ou em conformidade na sua região. Antes de operar, verifique o escopo do serviço da plataforma e seus requisitos locais.
Passo 1: Mova USDT para a conta de fundos
Abra o App → Carteira → Transferir, e mova USDT da "conta spot" para a "conta de fundos".
Transferências internas dentro da mesma plataforma normalmente não envolvem taxas de rede on-chain e geralmente chegam rápido, mas as regras e o status específicos dependem da página atual da plataforma.
Os nomes de conta diferem por plataforma; não aplique as regras de "conta de fundos" de uma plataforma a todas.
Passo 2: Configure o método de pagamento
Vá em P2P → Configurações → Métodos de pagamento, e adicione uma conta bancária ou método de pagamento local.
O nome da conta de recebimento normalmente precisa coincidir com seu nome KYC na plataforma. Uma discrepância pode causar apelações de ordem, devoluções de pagamento ou revisão de conta; o pagamento de terceiros também pode anular a proteção de ordem da plataforma.
Passo 3: Entre na página de venda
Se a plataforma abriu o serviço para sua conta, entre na página P2P, selecione "Vender" e veja os ativos virtuais, o fiat e os métodos de pagamento suportados atualmente. Algumas regiões ou contas podem não mostrar certas opções de fiat e pagamento.
Passo 4: Escolha um comerciante — minha ordem real de julgamento
Quando vendo USDT no P2P, eu costumava comparar valor e cotação primeiro. Depois de mais experiência, ajustei a ordem: primeiro olho o histórico da conta do comerciante, o número acumulado de ordens, a taxa de conclusão recente e meu próprio histórico de operações, e só comparo a cotação por último.
Em geral, foco em:
- Data de criação da conta e da primeira transação;
- Pessoalmente prefiro contas com mais de um ano, mas não trato "mais de um ano" como um padrão de segurança;
- Número de ordens e taxa de conclusão em 30 dias;
- Número acumulado de ordens e de contrapartes;
- Se é um anunciante verificado pela plataforma;
- Os métodos de pagamento que o anúncio atual suporta;
- Se o limite de trading se ajusta às suas necessidades;
- Se exige comunicação fora da plataforma;
- Se a ordem atual está coberta pela proteção da plataforma.
Minha ordem real de escolha é: primeiro excluir comerciantes que exigem comunicação fora da plataforma ou cuja informação de ordem é claramente anormal, depois comparar idade da conta, dados de ordens e meu próprio histórico, e só olhar a cotação por último. Se um comerciante familiar e um desconhecido diferirem por apenas alguns centavos, normalmente não troco de contraparte só por essa diferença.
Tomemos como exemplo um comerciante com quem operei repetidamente: no momento da captura, a conta havia sido criada há 1.772 dias, a primeira operação foi há 1.541 dias, as ordens acumuladas superavam 70.000, e 3.418 foram concluídas nos últimos 30 dias, com taxa de conclusão de 100%. Entre os registros de ordens recentes que guardei, os valores concluídos com este comerciante incluem 650, 1.000, 2.000 e 2.500 (em fiat).
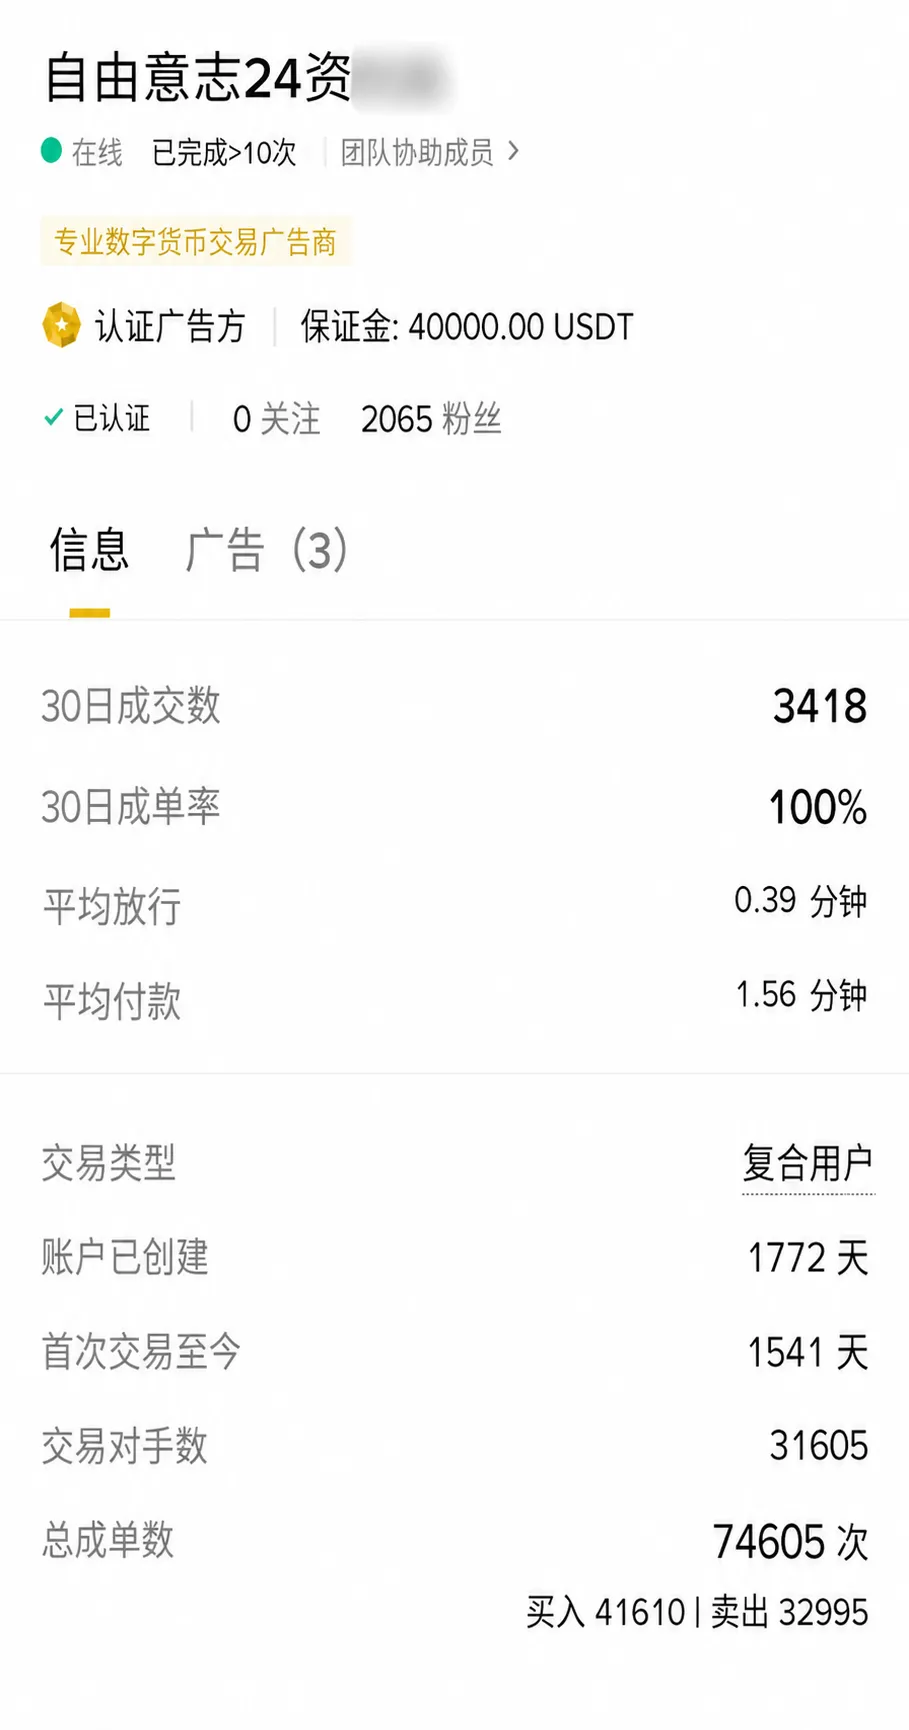
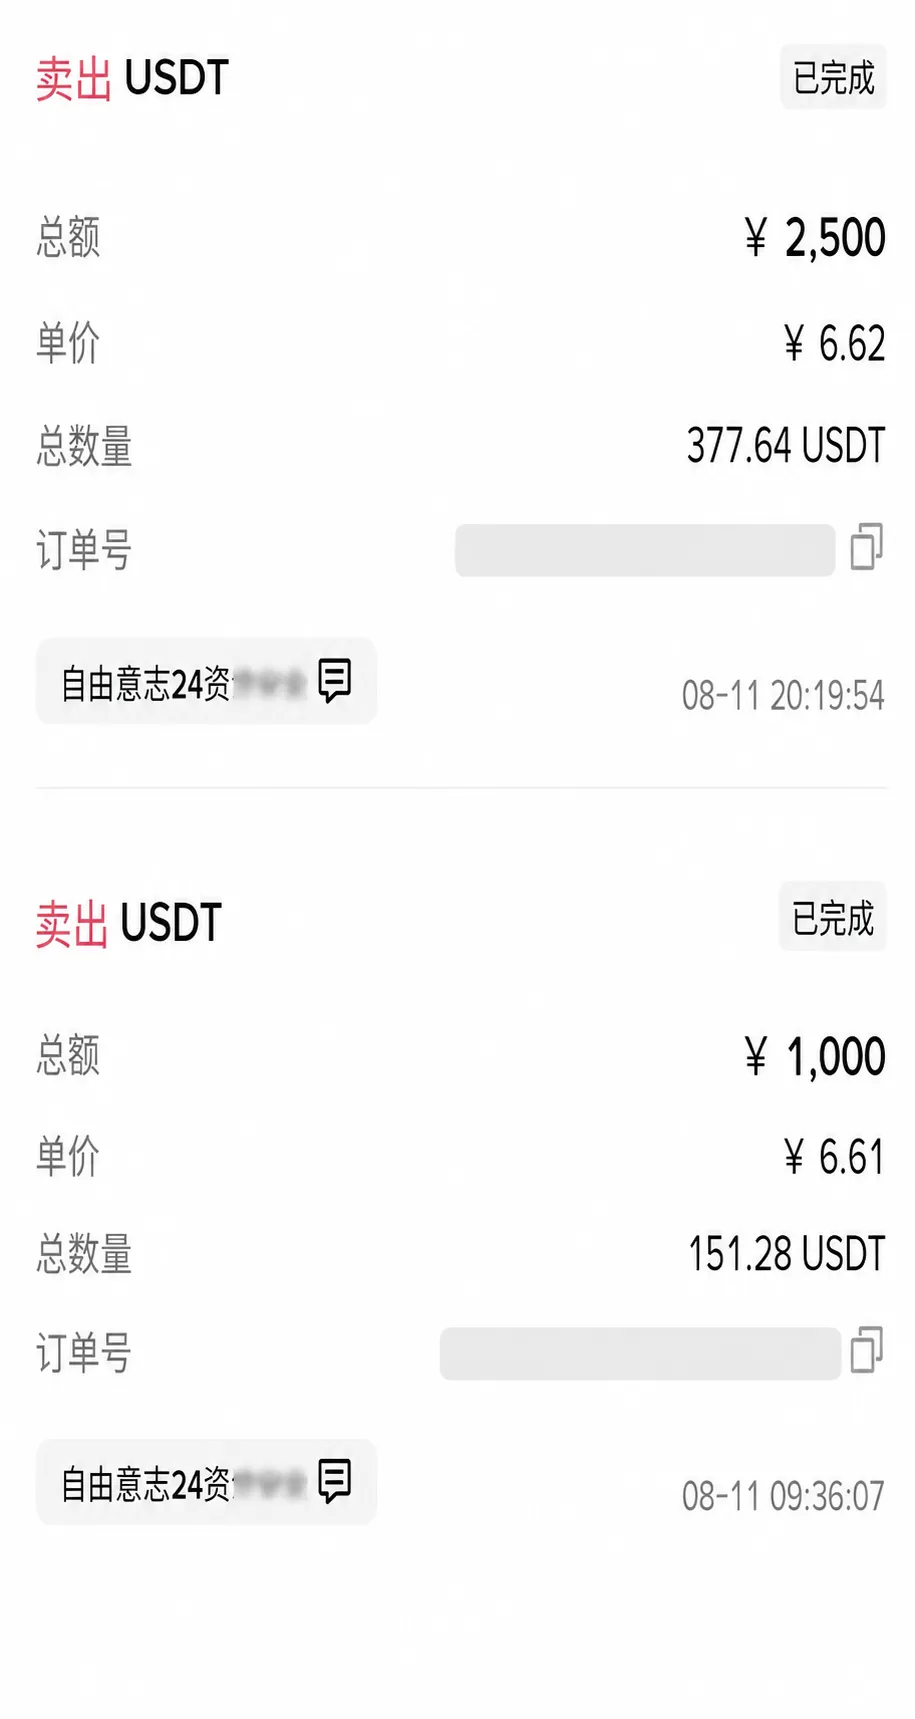
Esses registros mostram que a conta existe há muito tempo com um alto volume histórico de operações, e são consistentes com as múltiplas ordens históricas que guardei. Mas essas métricas só refletem o desempenho passado; não provam que a origem dos fundos do pagamento atual seja limpa. Mesmo com um comerciante com quem já operei, eu reconfirmo o pagador, o valor recebido e a informação da ordem.
Pessoalmente uso principalmente um app de pagamento para receber, porque consultar o registro de recebimento é conveniente. Isso é só meu hábito, não uma afirmação de que um app de pagamento seja mais seguro que uma conta bancária.
Limite da experiência: esses registros podem mostrar como filtro comerciantes, mas não provam que "um comerciante fixo + um app de pagamento" elimine o risco de congelamento de conta.
Algumas plataformas ou zonas P2P específicas podem oferecer um mecanismo de compensação por contas congeladas, mas a proporção de compensação, o teto de valor, as ordens aplicáveis, as exclusões e os documentos exigidos podem mudar. Antes de colocar uma ordem, verifique as regras que realmente se aplicam à ordem atual e salve a página de regras. A compensação da plataforma não é o mesmo que o banco levantar uma restrição, e nem todo congelamento qualifica para compensação.
Se você não encontrar termos oficiais que se apliquem à ordem atual, não trate "100% de compensação" ou "até X USDT" como uma conclusão confirmada.
Passo 5: Coloque a ordem e aguarde o comprador pagar
Confirme a quantidade, o preço unitário e o total, e coloque a ordem. Seu USDT fica em custódia da plataforma.
Depois que o comprador clicar em "já paguei", não se apresse a liberar as moedas.
Passo 6: Confirme que sua conta realmente recebeu o dinheiro
Este é o passo onde é mais provável você ser enganado.
Uma captura de pagamento enviada pelo comprador não significa que sua conta realmente recebeu o dinheiro. Capturas de pagamento podem ser forjadas, e notificações SMS podem ser falsas. Abra seu próprio app bancário ou de pagamento e verifique se o saldo real aumentou.
Só depois de confirmar o recebimento real, clique em "Confirmar recebimento e liberar".
Além de confirmar que o valor realmente chegou, verifique também se o nome real do pagador coincide com a identidade da ordem. Se você receber pagamentos de várias contas com nomes diferentes, o valor da ordem não coincidir com o recebimento real, ou a contraparte pedir para reembolsar para outra conta, pause a liberação e trate o assunto pela apelação de ordem da plataforma.
Se a ordem realmente precisar de reembolso, deixe a plataforma intervir primeiro para confirmar a rota de pagamento original e o método de reembolso. Não reembolse para um novo número de conta fornecido casualmente no chat, e não envie dinheiro a um terceiro não relacionado ao pagador original; caso contrário, você pode sofrer uma perda secundária.
Quando o pagador, o valor recebido ou a rota de reembolso forem anormais, não libere as moedas só porque a contraparte está pressionando. Mantenha o USDT em custódia da plataforma e aguarde o resultado da apelação.
Passo 7: Libere as moedas e termine
Depois de confirmar o recebimento, clique em liberar; o USDT vai para o comprador e o dinheiro fica na sua conta.
O tempo de pagamento de uma ordem P2P é determinado pelos termos do anúncio, pelo canal de pagamento e pela ação da contraparte; não pode ser prometido uniformemente que "chega em um dia". Guie-se pela contagem regressiva da ordem atual e pela página da plataforma.
Recurso oficial: Guia de segurança P2P da Binance
5. Os 4 erros de julgamento mais comuns na venda P2P
Erro 1: Misturar a conta spot e a conta de fundos
Em algumas plataformas, o trading P2P só pode usar ativos da conta de fundos. Se a página mostrar saldo insuficiente, primeiro verifique em qual conta os ativos estão e as regras atuais da plataforma; não recarregue nem transfira repetidamente.
Os nomes de conta diferem por plataforma; não aplique as regras de "conta de fundos" de uma plataforma a todas.
Erro 2: Olhar só a captura de pagamento sem verificar o recebimento real
Capturas de pagamento, notificações SMS e páginas bancárias enviadas pela contraparte não substituem sua própria verificação.
Antes de liberar, no mínimo confirme:
- Seu próprio app bancário ou de pagamento mostra um crédito real;
- O valor coincide com a ordem;
- O pagador real coincide com a informação da ordem;
- Os fundos não vêm de múltiplos pagamentos divididos;
- A contraparte não pede para sair da plataforma.
Erro 3: Tratar um "período de liquidação de fundos" como garantia de segurança
Online, as pessoas costumam sugerir esperar 24 horas, 48 horas ou até 3 dias antes de mover o dinheiro. Mas não há uma regra bancária pública uniforme que prove que esperar certo tempo previne a restrição.
Se os fundos de origem estão ligados a um caso, esperar não mudará sua natureza. A abordagem correta não é adivinhar um "tempo seguro", mas manter registros completos de transações, evitar receber/transferir em nome de outros e cooperar com o banco ou as autoridades depois que uma restrição aparecer.
Erro 4: Assumir que um comerciante com quem você já operou é sempre seguro
Pessoalmente prefiro comerciantes com mais de um ano, com mais ordens acumuladas e com histórico de operações comigo. Isso reduz a lacuna de informação frente a um completo desconhecido, mas não garante que cada pagamento futuro seja limpo.
As contas de recebimento/pagamento de um comerciante, o pagador real e a rota de fundos podem mudar. Então, mesmo para um comerciante fixo com quem você já operou, verifique novamente cada ordem:
- Se o pagador real coincide com a identidade da ordem;
- Se várias contas com nomes diferentes estão pagando;
- Se o valor recebido coincide com a ordem;
- Se exige comunicação fora da plataforma;
- Se a ordem atual está coberta pela proteção da plataforma.
Um comerciante antigo e as ordens históricas são informação de filtragem, não uma promessa de segurança.
6. Por que uma conta bancária pode ser restringida?
O problema central da venda P2P é: você normalmente não consegue verificar por completo a origem dos fundos do pagador.
Um cenário típico:
- Uma vítima é enganada e paga conforme instruído;
- O fraudador pode controlar os fundos para comprar USDT, ou pode induzir a vítima a pagar diretamente para a conta do vendedor P2P;
- O vendedor libera USDT depois de ver o dinheiro chegar;
- Depois que a vítima denuncia, as autoridades rastreiam a cadeia de fundos;
- As contas que receberam os fundos envolvidos podem ser objeto de medidas de restrição.
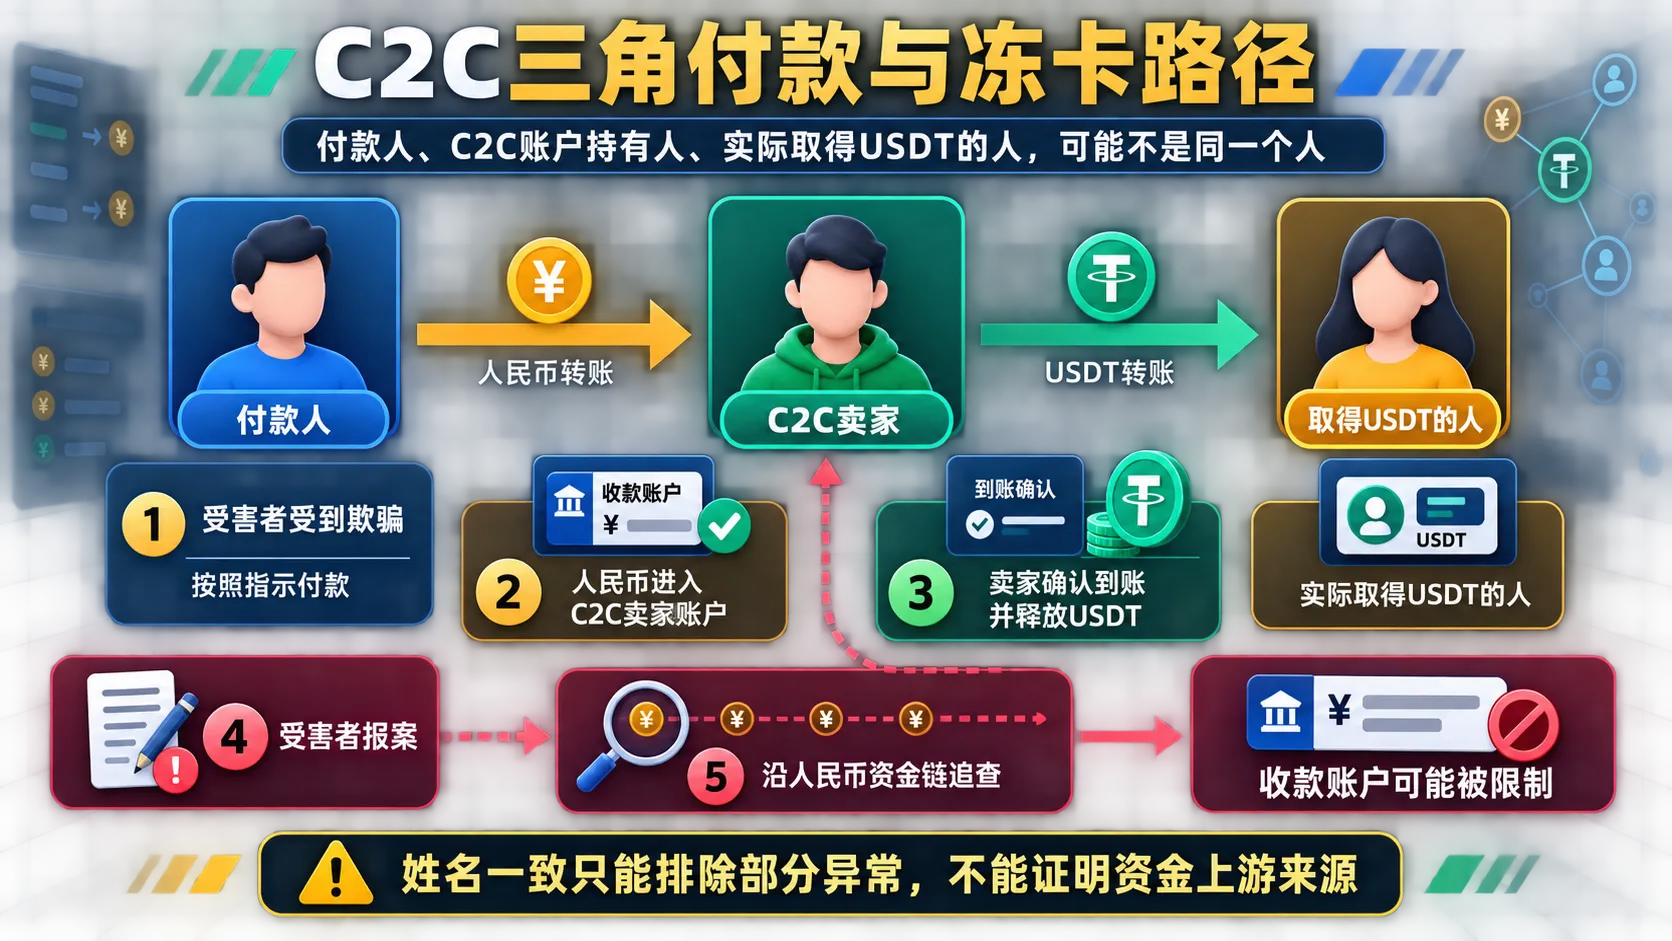
Neste "pagamento triangular", o pagador, o titular da conta P2P e a pessoa que realmente obtém o USDT podem não ser a mesma pessoa. Por isso você precisa verificar se o pagador real coincide com a identidade da ordem. Uma discrepância de nome é um sinal anormal claro, mas uma coincidência de nome só descarta parte do problema de pagamento de terceiros e não prova a origem completa dos fundos.
Isso não significa que toda operação P2P tenha um problema, nem que os fundos de um comerciante verificado sejam necessariamente problemáticos. A chave é: um usuário comum não consegue, apenas com uma conta de plataforma, o volume de operações e a taxa de conclusão, julgar a fonte completa de cada pagamento em dinheiro.
Práticas que reduzem parte do risco operacional e ajudam a preservar evidências
- Use apenas sua própria conta em nome real
Sua identidade na plataforma, sua conta bancária e sua conta de recebimento devem ser consistentes. Não pegue emprestada a conta de um familiar ou amigo, e não receba nem transfira em nome de outros.
- Recuse pagamento de terceiros
Se o pagador real não coincidir com a contraparte da ordem, pause a operação e contate a plataforma. Não ignore a discrepância de nome só porque o dinheiro já chegou.
- Não saia da plataforma para se comunicar
Não mude para outros canais de chat a pedido do comprador. O registro de chat da ordem é evidência importante em uma disputa.
- Não participe de receber/transferir em nome de outros nem de inflar transações
Os chamados "ajude-me a receber", "embale o extrato", "compre moedas em meu nome" ou "saque por mim" podem fazer sua conta parte de uma cadeia ilegal de transferência de fundos.
- Guarde evidências completas
Guarde ordens, chats, o nome do pagador, extratos bancários, origem do ativo e hashes on-chain. Guardar apenas uma captura de ordem normalmente não é suficiente.
- Não acredite em um "valor seguro" fixo
Não existe uma regra pública uniforme de "abaixo de X não dispara controle de risco". O valor, a frequência, a contraparte, a origem dos fundos e o histórico da conta podem afetar o resultado.
- Não tente evadir o controle de risco
Dividir, trocar de cartão, trocar de pagador, ocultar a natureza da transação ou fabricar o propósito dos fundos não muda a verdadeira fonte dos fundos, e pode dificultar a explicação posterior.
Nota: essas práticas apenas ajudam a preservar evidências e reduzir parte do risco operacional e de fraude; não garantem que sua conta bancária não seja restringida. Nenhuma verificação de plataforma, etiqueta de comerciante ou plano de compensação pode substituir o julgamento do banco ou das autoridades sobre a cadeia de fundos em dinheiro.
7. O que fazer depois que uma conta bancária é restringida?
Primeiro confirme com o banco a razão específica pela qual a conta "não pode ser usada". O que as pessoas chamam de "conta congelada" pode corresponder a situações diferentes:
- Controle de risco da conta bancária;
- Restrição de transações não presenciais;
- Restrição do canal de pagamento;
- Congelamento ou suspensão de pagamento por autoridades;
- Medidas tomadas por outras autoridades judiciais.
Situações diferentes têm autoridades, documentos e prazos de tratamento diferentes; não julgue por conta própria apenas pelo aviso do App.
Passo 1: Contate o banco para confirmar o tipo de restrição
Pergunte ao banco:
- Se é uma restrição interna do banco ou uma medida judicial;
- Se a restrição cobre todo o cartão ou parte das funções;
- Se você consegue descobrir qual autoridade tomou a medida;
- Quais documentos de identidade e de transação são necessários;
- Se há número de caso, informações de contato ou notificação por escrito.
Passo 2: Organize documentos completos
Prepare com antecedência:
- Informações de identificação e do cartão bancário;
- Informações de identidade na plataforma;
- Número da ordem P2P;
- Registros de chat da ordem;
- Nome e valor real do pagador;
- Extratos bancários;
- Origem do USDT e registros de transação;
- Hash de transação on-chain;
- Registros de apelação ou de atendimento ao cliente da plataforma.
Passo 3: Explique a transação com veracidade
Não apague chats, não falsifique contratos, não invente uma relação de empréstimo nem uma transação de produto. Contradições entre documentos podem complicar a verificação.
Passo 4: Não desvie usando o cartão bancário de outra pessoa
Não continue recebendo com a conta de um familiar ou amigo, e não ajude outros a mover os fundos envolvidos. Isso não resolverá o problema da conta original e pode trazer mais contas para a investigação.
Passo 5: Não reembolse em privado sem verificar
Se alguém pedir para você reembolsar para uma conta designada citando "fundos envolvidos" ou "ajuda para descongelar", não transfira baseado apenas em uma ligação, registro de chat ou documentos que forneçam. Primeiro verifique a identidade da pessoa, a autoridade de congelamento e as informações do caso; para reembolsos, restituições ou devoluções de fundos, siga o procedimento confirmado pelo banco, pela autoridade investigadora ou por um advogado qualificado.
Transferir dinheiro em privado para outra conta pode não levantar a restrição original e pode causar novas perdas de fundos.
Passo 6: Consulte um advogado se necessário
Se envolver autoridades judiciais, um valor grande, tratamento entre regiões ou uma exigência de restituição, não dependa apenas de tutoriais online. Consulte um advogado familiarizado com casos criminais, de lavagem de dinheiro ou de ativos virtuais.
8. Métodos de saída comuns, verificados: o que cada um resolve
Em torno das saídas de USDT, circulam online muitos métodos que parecem específicos — esperar alguns dias, dividir em valores pequenos, trocar contas de recebimento, converter primeiro para outra moeda, ou só operar com um comerciante fixo.
Esses métodos resolvem problemas diferentes. Alguns reduzem parte do risco operacional, alguns são apenas experiência pessoal e alguns não conseguem mudar a fonte do pagamento em dinheiro.
| Método comum | O que realmente resolve | O que não consegue resolver |
|---|---|---|
| Escolher um comerciante verificado antigo | Reduz a lacuna de informação frente a um completo desconhecido | Não prova a origem dos fundos do pagamento atual |
| Operar repetidamente com o mesmo comerciante | Pode referenciar velocidade de pagamento e registro de comunicação passados | Não garante que pagamentos futuros tenham a mesma origem de fundos |
| Usar a custódia da plataforma | Reduz parte do risco de inadimplência | Não impede o banco ou as autoridades de investigar a cadeia de fundos |
| Verificar o nome do pagador | Detecta pagamento de terceiros e anomalias de pagamento múltiplo | Não verifica por completo os fundos de origem do pagador |
| Receber via app de pagamento | Conveniente para ver e guardar registros de recebimento | Não muda a origem dos fundos nem garante que a conta não seja restringida |
| Esperar 2–3 dias após receber | Não há evidência confiável de um efeito protetor uniforme | Não muda a natureza dos fundos envolvidos |
| Dividir um valor grande em vários | Só muda o valor de uma ordem | Não cria um "valor seguro" nem muda a origem dos fundos |
| Converter USDT para BTC ou ETH primeiro | Muda o tipo de ativo virtual vendido | Não muda o pagador final em dinheiro nem a cadeia de fundos de origem |
| Saque de fiat em plataforma regulada | A rota de fundos e a relação de conta costumam ser mais claras | Não elimina revisão de elegibilidade, verificação de origem, impostos e revisão bancária |
Esses métodos são fáceis de acreditar porque as pessoas costumam interpretar "nada deu errado depois desta operação" como "esta operação evita que algo dê errado". Mas uma única transação normal só mostra que nenhuma anomalia visível ocorreu naquela vez; não prova que o tempo de espera, o valor, a ferramenta de recebimento ou a moeda tenham tido papel protetor.
O mais valioso é verificar e guardar registros
As práticas relativamente valiosas incluem:
- Use sua própria conta de recebimento em nome real;
- Verifique o histórico da conta do comerciante e os dados de trading de longo prazo;
- Verifique se o pagador real coincide com a identidade da ordem;
- Recuse pagamento de terceiros e pagamento múltiplo;
- Não saia da plataforma para se comunicar;
- Guarde ordens, chats, extratos e registros de origem do ativo;
- Trate anomalias pelo processo de apelação da plataforma.
Essas práticas não garantem que sua conta bancária ou de pagamento não seja restringida, mas podem reduzir parte do risco operacional e de fraude, e deixar um registro relativamente completo se ocorrer um problema.
Conclusão: um comerciante fixo, o recebimento por app de pagamento e as ordens históricas podem ser experiência pessoal de filtragem, mas não são prova de "não congelamento". Cada ordem ainda precisa ser verificada novamente.
9. Perguntas frequentes
P1: Quanto custa converter USDT em dinheiro local?
O custo real do P2P pode incluir taxas de trading da plataforma, spreads de compra-venda e diferenças de cotação do comerciante. Algumas ordens podem não cobrar uma taxa de trading separada, mas não pode ser entendido uniformemente como "completamente grátis".
Plataformas reguladas também podem envolver taxas de trading spot, taxas de saque de fiat e taxas de transferência bancária; cartões cripto podem envolver taxas de recarga, spread de câmbio, taxas de gasto e de saque em caixa eletrônico. Guie-se pela sua conta atual, pela página da ordem e pela tabela de taxas do provedor.
P2: Quanto é adequado para uma primeira saída?
Um teste pequeno ajuda a se familiarizar com o fluxo da ordem, verificar a informação de recebimento e entender a entrada de apelação da plataforma, mas não existe um "valor de teste seguro" com garantia legal ou bancária. Um teste bem-sucedido também não prova que o próximo pagamento do mesmo comerciante tenha a mesma origem de fundos.
Então, o ponto de uma primeira operação não é encontrar algum número seguro, mas confirmar as regras locais, o escopo do serviço da plataforma, a relação de nome real e o método de preservação de evidências.
P3: O que é mais seguro: uma conta bancária ou um app de pagamento?
Atualmente recebo principalmente via app de pagamento, porque ver a informação de recebimento real e os extratos históricos é conveniente; é um hábito formado em muitas operações P2P.
Mas isso não significa que um app de pagamento seja mais seguro que uma conta bancária. Todas as ferramentas de recebimento podem estar sujeitas a medidas de restrição conforme o comportamento da transação, o histórico da conta, a cadeia de fundos e as consultas judiciais. O método de recebimento só muda o canal; não muda a origem dos fundos do pagador.
Ao escolher um método de recebimento, foco em três condições:
- Deve ser minha própria conta em nome real;
- Consigo verificar claramente o pagador real e o valor recebido;
- Consigo guardar um extrato de transação completo.
Não anuncie nenhuma ferramenta de recebimento como "à prova de congelamento".
P4: Posso descongelar uma conta bancária restringida por mim mesmo?
Primeiro contate o banco para confirmar o tipo de restrição. Para controle de risco interno do banco e restrições não presenciais, você pode enviar prova de identidade, extratos de conta e documentos de transação conforme o banco exige, mas se será restaurado e quanto tempo leva depende do resultado da revisão. Para medidas tomadas por autoridades judiciais, contate a autoridade correspondente e coopere com a verificação. Não julgue por conta própria pelo aviso do App, e não desvie usando a conta de outra pessoa.
P5: Comerciantes verificados e antigos evitam receber fundos ilícitos?
Não há garantia. O status de verificação, a idade da conta, o volume de operações e a taxa de conclusão refletem principalmente o status de verificação do comerciante na plataforma e seu desempenho histórico, e não provam a origem completa dos fundos do pagamento atual. Podem ser indicadores de filtragem, mas cada ordem ainda precisa verificar o pagador real, o valor recebido e os pagamentos anormais.
P6: É mais seguro converter USDT para BTC ou ETH antes de sacar?
Não se torna mais seguro automaticamente só por trocar de moeda.
O risco da conta bancária depende principalmente do pagador final em dinheiro e da cadeia de fundos de origem, não de você vender USDT, BTC ou ETH. Se uma contraparte P2P desconhecida pagar finalmente o dinheiro, o risco de origem de fundos ainda existe.
Converter para BTC ou ETH primeiro também adiciona taxas de trading, spreads, volatilidade de preço e complexidade de registros, por isso não deve ser usado como forma de reduzir o risco de congelamento de conta.
P7: Qual é a diferença entre saída e saque?
Saída normalmente significa vender um ativo virtual e receber dinheiro; saque significa mover USDT de uma conta ou endereço para outro, com o ativo ainda sendo USDT.
Também existe o saque de fiat em plataforma regulada, que significa, depois de vender o ativo virtual, sacar o fiat suportado para sua própria conta bancária em nome próprio.
Antes de operar, primeiro julgue se você precisa de venda P2P, saque de fiat em plataforma regulada ou simplesmente transferir USDT, para evitar escolher a função errada.
Leitura relacionada
- Como comprar USDT na Binance 2026: processo P2P, escolher comerciante e pagamento — comprar e vender envolvem filtragem de comerciante, mas vender exige atenção extra ao pagador real e ao risco de origem dos fundos
- Como comprar USDT na OKX: processo P2P e armadilhas (2026) — para entender a estrutura de conta P2P e o fluxo de ordens de outra plataforma; as funções específicas dependem da página real da sua região
- Enviei cripto para a cadeia errada? Redes de saque e endereços de carteira (2026) — se houver saque antes de vender, entenda primeiro a diferença TRC20/ERC20
- O que é BEP20 USDT? Binance-Peg BSC-USD vs USDT nativo — antes de sacar, distinga as redes e moedas TRC20/ERC20/BEP20
- Onde guardo o USDT comprado na Binance/OKX? Na exchange ou em uma carteira (2026) — pense onde guardar suas moedas antes de sacar
- O que é USDT? Usos e riscos da Tether (2026) — se não tem certeza do que é USDT, comece aqui
- Binance vs OKX: qual é melhor para iniciantes? Comparação prática em 5 dimensões — ainda decidindo uma plataforma? Comece aqui
- Guia de segurança de trading para iniciantes: não confie em grupos de sinais, evite alta alavancagem — para mais sobre suporte falso, operações privadas e receber/transferir em nome de outros
Notas de verificação de dados
Os dados-chave deste artigo foram verificados em 2026-10-16 contra recursos oficiais do GAFI (FATF), Binance, HashKey e OSL, ponto a ponto:
- Escopo regulatório: a troca de ativos virtuais, o emparelhamento de operações e os serviços financeiros relacionados podem ser estritamente regulados ou restritos em algumas jurisdições, e podem envolver riscos de lavagem de dinheiro e de controle cambial. Fonte: recursos de ativos virtuais do GAFI (FATF).
- Limite da custódia da plataforma: a custódia da plataforma pode reduzir o risco de inadimplência, mas não garante que o pagamento em dinheiro seja limpo, nem que a conta bancária não seja restringida pelo banco ou pelas autoridades. Fonte: guia de segurança P2P da Binance.
- Rota de saque de fiat: primeiro vender o ativo virtual por fiat em uma plataforma que suporte trading de fiat, depois sacar o fiat para sua própria conta bancária em nome próprio. Fonte: guia de conversão para fiat da OSL.
- Exigência de conta em nome próprio: algumas plataformas reguladas exigem sacar o fiat apenas para uma conta em nome próprio. Fonte: diretrizes de saque de fiat da HashKey Exchange.
Aviso legal
Este artigo é apenas para educação de riscos sobre rotas de saída de USDT, e não constitui aconselhamento de investimento, gestão patrimonial ou trading, nem qualquer forma de opinião de conformidade ou jurídica.
Os preços dos criptoativos são voláteis, e a saída também envolve riscos legais e regulatórios de lavagem de dinheiro e controle cambial. Regiões diferentes têm atitudes e regras diferentes quanto ao trading de ativos virtuais. Consulte suas leis e regulamentações locais e consulte um profissional antes de qualquer operação grande.
Este artigo não fornece serviços de venda de moedas, saque nem operação em nome de outros, e não coleta informações pessoais dos usuários.
- Recursos de ativos virtuais do GAFI (FATF)Risco de lavagem de dinheiro e de controle cambial
- Guia de segurança P2P da BinanceA custódia da plataforma não garante a segurança dos fundos em fiat
- Guia de conversão para fiat da OSLRota de saque de fiat por meio de plataforma regulada
- Diretrizes de saque de fiat da HashKey ExchangeExigência de conta em nome próprio para saque de fiat
- 2026-10-16AtualizaçãoAdicionadas citações de cadeia de evidência e "Notas de verificação de dados", e atualizada a data de verificação de dados-chave.
Veja aPolítica editorial e o processo de correção naPolítica de correções.
A equipe editorial da CoinTrailHub foca em educação cripto para iniciantes, segurança em exchanges e riscos do trading P2P. Este artigo é compilado a partir de fontes oficiais e dados públicos, com revisão humana; busca precisão, mas não é recomendação de investimento.
Última atualização:2026-09-15 · Conteúdo revisado por humanos · Saiba mais
© 2026 CoinTrailHub · Conteúdo original. É proibida a reprodução ou reescrita sem autorização.