
Cómo retirar USDT a tu cuenta bancaria: pasos, comisiones, tiempos y riesgo de congelación (2026)
Tabla de contenido

Beneficios para nuevos en Binance
20% de reembolso en comisiones
Registro oficial de Binance. Completa la verificación de identidad (KYC) para operar y retirar.
Las formas comunes de convertir USDT a dinero local incluyen el trading P2P del exchange, el OTC privado, el retiro de fiat en plataforma regulada y el gasto con tarjeta cripto. Para la mayoría de los principiantes, lo difícil no es encontrar el botón de "vender", sino saber quién paga realmente el dinero, si el registro de la transacción está completo y qué riesgos puede enfrentar tu cuenta bancaria.
Si aún no has decidido qué ruta de salida tomar — venta P2P, retiro on-chain, retiro de fiat (SWIFT) u OTC — empieza por Guía de retiro de Binance: comisiones, tiempos y riesgo de congelación comparados en 4 métodos, y vuelve aquí para la operación paso a paso y la resolución de problemas.
Los cuatro métodos parecen "convertir monedas en dinero", pero las rutas de fondos son distintas:
- El P2P suele significar recibir una transferencia de un individuo o comerciante desconocido;
- Después de vender en una plataforma regulada, normalmente retiras el dinero respaldado por la plataforma a tu propia cuenta bancaria a nombre propio;
- Una tarjeta cripto resuelve principalmente el gasto, no convertir directamente a tu moneda local;
- El OTC privado carece del depósito en custodia de la plataforma, lo que dificulta verificar a la contraparte y el origen de los fondos.
Una nota para lectores en jurisdicciones que restringen la actividad con activos virtuales: el intercambio de activos virtuales, el emparejamiento de operaciones y los servicios financieros relacionados pueden estar estrictamente regulados o restringidos, y pueden implicar riesgos de lavado de dinero y de control de cambios.[1] La validez civil, el tratamiento de activos y la responsabilidad legal de cualquier tenencia personal u operación ocasional dependen de la conducta y los hechos específicos del caso. Este artículo no emite ninguna conclusión de legalidad sobre una transacción específica.
Este artículo no ofrece ningún método para dividir operaciones, cambiar de cuenta o evadir el monitoreo bancario. La sección de operación solo explica cómo se estructura una orden P2P. Si los servicios relevantes están disponibles, debe basarse en tus normas locales y en las páginas reales de la plataforma.
El depósito en custodia de la plataforma puede reducir el riesgo de que un comprador no libere las monedas después de que pagues, pero no reemplaza tu propia verificación del recibo real, no garantiza que el pago en fiat tenga un origen limpio y no garantiza que tu cuenta bancaria no sea restringida por el banco o por las autoridades.[2]
Recordatorio: Este artículo solo explica diferentes formas de convertir activos virtuales y sus riesgos, y no es asesoría de inversión, trading ni legal. El alcance del servicio, los requisitos de cuenta y las normas relacionadas varían según la región. Consulta tus normas locales y las páginas reales de la plataforma.
Resumen rápido
Si solo recuerdas una frase:
Juzga primero tu región y la situación de tu cuenta bancaria, luego considera velocidad y costo; no existe un "monto seguro de salida" que sirva para todos.
| Tu situación | Qué considerar primero |
|---|---|
| Tu región restringe o prohíbe el trading de activos virtuales | Entiende el riesgo regulatorio y legal local; no trates el P2P como una transferencia bancaria común |
| Tu región permite plataformas reguladas | Verifica la licencia de la plataforma, el fiat admitido y el requisito de cuenta a nombre propio |
| Solo puedes recibir dinero de desconocidos | Enfócate en el riesgo de no poder verificar por completo los fondos de origen del pagador |
| Primera vez aprendiendo sobre rutas de salida | Estudia las reglas de la plataforma y los requisitos locales; no actúes solo por un tutorial |
| Tu cuenta bancaria ya está restringida | Confirma el tipo de restricción con el banco, guarda registros y consulta a un abogado si es necesario |
Muchos artículos antiguos clasifican las salidas por monto — "unos miles por P2P, decenas de miles dividiendo, montos grandes por OTC" — pero esto no es confiable. Si una cuenta bancaria se restringe depende no solo del monto, sino también del origen de los fondos del pagador, la frecuencia de las transacciones, el historial de la cuenta, las consultas judiciales y el modelo de riesgo del banco. Dividir en montos más pequeños no cambia la naturaleza de los fondos involucrados.
Tabla de contenidos
- Primero, distingue: vender, retirar y retiro de fiat
- Las 4 rutas para convertir USDT a dinero local
- Juzga 4 condiciones antes de elegir una ruta de salida
- Los 7 pasos de la venta P2P: qué verificar en cada paso
- Los 4 errores de juicio más comunes en la venta P2P
- Por qué una cuenta bancaria puede verse restringida
- Qué hacer después de que una cuenta bancaria se restringe
- Métodos de salida comunes, verificados: qué resuelve cada uno
- Preguntas frecuentes
- Lectura relacionada
Si todo va bien, una venta P2P se puede hacer en unos 10 minutos. Los dos puntos donde es más probable que tropieces: liberar monedas tras ver solo una captura de pago, y tratar el "período de asentamiento de fondos" del comerciante como una garantía de seguridad.
1. Primero, distingue: vender, retirar y retiro de fiat
Muchos principiantes se atascan en el primer paso: mezclar varios términos que suenan parecidos.
Aclaremos tres cosas primero.
Venta P2P: vender USDT a una contraparte emparejada por la plataforma; el dinero suele transferirlo la contraparte a tu cuenta de recepción a nombre real.
Retiro (on-chain): mover USDT de una cuenta de plataforma o dirección de billetera a otra cuenta o dirección. El activo sigue siendo USDT, no convertido a dinero local.
Retiro de fiat: primero vender el activo virtual por moneda fiat (como USD, EUR, MXN u otra moneda admitida) en una plataforma que admita trading de fiat, y luego retirar ese fiat a tu propia cuenta bancaria a nombre propio.[3]
La mayor diferencia entre el retiro de fiat y la venta P2P es la estructura de pago. En P2P, la contraparte normalmente te transfiere a ti; el retiro de fiat de una plataforma regulada suele procesarlo la plataforma o un banco asociado, y exige que el nombre de tu cuenta bancaria coincida con tu identidad en la plataforma.
Así que cuando la gente busca "USDT a dinero local", la necesidad real suele caer en cuatro categorías:
- Vender USDT en el mercado P2P y recibir el dinero que paga la contraparte;
- Operar con una contraparte OTC privada;
- Vender USDT en una plataforma regulada y retirar el fiat admitido a tu cuenta bancaria a nombre propio;
- Gastar con una tarjeta cripto en lugar de retirar fiat directamente a una cuenta bancaria.
Si aún no entiendes qué es USDT, empieza aquí:
¿Qué es USDT? Usos y riesgos de Tether (2026)
2. Las 4 rutas para convertir USDT a dinero local
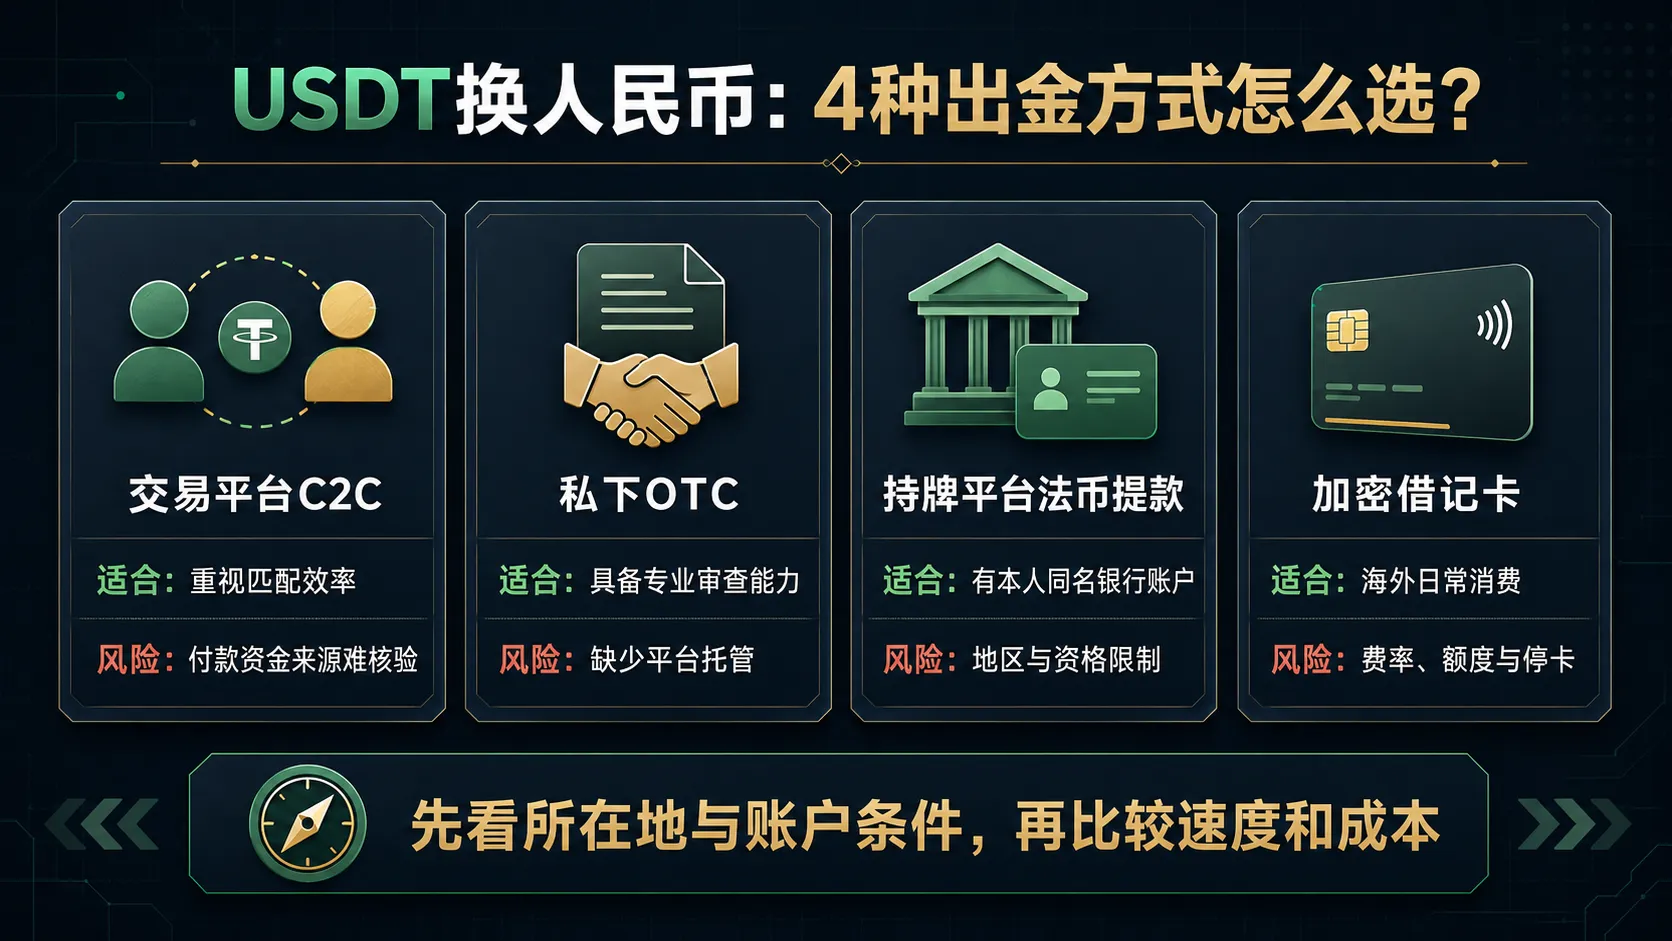
| Ruta | Quién paga el dinero | Ventaja principal | Riesgo principal | Mejor para |
|---|---|---|---|---|
| P2P del exchange | Individuo desconocido o comerciante verificado | Emparejamiento fácil, custodia de la plataforma | No se puede verificar por completo el origen de los fondos del pago | Usuarios en regiones donde está permitido y que entienden el riesgo |
| OTC privado | Contraparte privada | Monto y tipo negociables | Sin custodia de la plataforma; mayor riesgo de fraude y fondos ilícitos | Usuarios o instituciones con gran capacidad de debida diligencia |
| Retiro de fiat en plataforma regulada | Plataforma o banco asociado | Suele ir a tu cuenta a nombre propio, registro relativamente completo | Restricciones de región, elegibilidad, moneda y banco | Usuarios con cuenta elegible que valoran los registros de fondos |
| Tarjeta cripto | Emisor de la tarjeta y red de pagos | Útil para gasto diario en ciertas regiones | Riesgo de comisiones, límites, región y suspensión de tarjeta | Usuarios con necesidad de gasto en el exterior |
P2P del exchange: la plataforma custodia el activo virtual, reduciendo el riesgo de incumplimiento directo entre ambas partes. Pero el dinero suele pagarlo la contraparte, y la verificación de la plataforma no prueba que los fondos de origen de cada pago sean limpios.
OTC privado: carece de custodia de la plataforma y de registros de órdenes, lo que dificulta verificar la identidad de la contraparte, el tipo, la cuenta de pago y el origen de los fondos. Para principiantes, si no puedes verificar la contraparte real, la cuenta de pago y el registro completo de la orden, no deberías elegir OTC privado solo porque la cotización es más alta o la llegada es más rápida. Si el pago finalmente proviene de la cuenta personal de un desconocido, no obtienes ninguna garantía de cumplimiento adicional, y el origen de los fondos aún debe juzgarse.
Retiro de fiat en plataforma regulada: la aplicabilidad depende de tu ubicación, la licencia de la plataforma, las monedas admitidas y la cuenta bancaria. Algunas plataformas exigen retirar el fiat solo a una cuenta a nombre propio.[4] No es simplemente lo mismo que "una cuenta bancaria local que recibe dinero directamente".
Tarjeta cripto: esencialmente una herramienta de gasto. Las comisiones de emisión, recarga, el diferencial de cambio, las comisiones de retiro en cajero y las restricciones regionales varían mucho de una tarjeta a otra y no se pueden escribir uniformemente como "2%–3%"; guíate siempre por la tabla de comisiones del emisor específico.
3. Juzga 4 condiciones antes de elegir una ruta de salida
Al elegir una ruta de salida, muchas personas clasifican primero por monto: montos pequeños por P2P, montos mayores por otros canales. Pero el monto es solo una variable de riesgo y no puede decidir por sí solo si una ruta es adecuada.
Antes de comparar velocidad de llegada, cotizaciones y comisiones, responde estas cuatro preguntas primero.
1. ¿Tu región permite este servicio?
La misma plataforma puede abrir diferentes P2P, retiro de fiat y métodos de pago en distintas regiones. Ver una entrada en la App solo significa que tu cuenta puede mostrar actualmente la función; no significa que el servicio cumpla con las normas locales, ni que el banco deba aceptar los fondos.
2. ¿Quién paga el dinero?
Esta es la diferencia más importante entre P2P y el retiro en plataforma regulada.
- P2P: suele pagarlo la contraparte;
- Retiro en plataforma regulada: suele procesarlo la plataforma o un banco asociado;
- OTC privado: el pagador y la contraparte real pueden diferir;
- Tarjeta cripto: se liquida a través del emisor de la tarjeta y la red de pagos.
3. ¿La cuenta de recepción es tu propia cuenta a nombre propio?
Las plataformas legítimas suelen exigir que tu identidad en la plataforma coincida con el nombre de la cuenta bancaria. El pago de terceros en tu nombre, usar la tarjeta bancaria de un familiar, o recibir y transferir en nombre de otros aumenta significativamente la dificultad de explicar la relación de fondos.
4. ¿Puede esta ruta dejar un registro completo?
Como mínimo, debe incluir:
- Número de orden de la plataforma;
- Información de la página de la contraparte;
- Registros de chat de la orden;
- Nombre real del pagador;
- Estado de cuenta bancario o de la plataforma de pago;
- Registro del origen de la moneda;
- Hash de transacción on-chain cuando corresponda.
El monto no es la única variable de riesgo. No existe una regla pública uniforme de que "montos por encima de X definitivamente dispararán control de riesgo" o de que "por debajo de cierto monto es seguro". Dividir, cambiar de cuenta o cambiar la moneda tampoco cambia la verdadera fuente del pago.
4. Los 7 pasos de la venta P2P: qué verificar en cada paso
A continuación se usa una página de plataforma común como ejemplo para explicar la estructura básica de una orden P2P. Los nombres de cuenta, las entradas de página, el fiat admitido y los métodos de pago difieren según la plataforma.
El siguiente proceso solo te ayuda a entender cómo funciona una orden P2P, y no significa que el servicio esté disponible o cumpla con las normas en tu región. Antes de operar, verifica el alcance del servicio de la plataforma y tus requisitos locales.
Paso 1: Mueve USDT a la cuenta de fondos
Abre la App → Billetera → Transferir, y mueve USDT de la "cuenta spot" a la "cuenta de fondos".
Las transferencias internas dentro de la misma plataforma normalmente no implican comisiones de red on-chain y suelen llegar rápido, pero las reglas y el estado específicos dependen de la página actual de la plataforma.
Los nombres de cuenta difieren según la plataforma; no apliques las reglas de "cuenta de fondos" de una plataforma a todas.
Paso 2: Configura el método de pago
Ve a P2P → Configuración → Métodos de pago, y añade una cuenta bancaria o método de pago local.
El nombre de la cuenta de recepción normalmente debe coincidir con tu nombre KYC en la plataforma. Una discrepancia puede causar apelaciones de orden, devoluciones de pago o revisión de cuenta; el pago de terceros también puede anular la protección de orden de la plataforma.
Paso 3: Entra en la página de venta
Si la plataforma ha abierto el servicio a tu cuenta, entra en la página P2P, selecciona "Vender" y revisa los activos virtuales, el fiat y los métodos de pago admitidos actualmente. Algunas regiones o cuentas pueden no mostrar ciertas opciones de fiat y pago.
Paso 4: Elige un comerciante — mi orden real de juicio
Cuando vendo USDT en P2P, solía comparar monto y cotización primero. Después de más experiencia, ajusté el orden: primero miro el historial de la cuenta del comerciante, el número acumulado de órdenes, la tasa de finalización reciente y mi propio historial de operaciones, y solo comparo la cotización al final.
En general, me enfoco en:
- Fecha de creación de la cuenta y de la primera transacción;
- Personalmente prefiero cuentas con más de un año, pero no trato "más de un año" como un estándar de seguridad;
- Número de órdenes y tasa de finalización en 30 días;
- Número acumulado de órdenes y de contrapartes;
- Si es un anunciante verificado por la plataforma;
- Los métodos de pago que admite el anuncio actual;
- Si el límite de trading se ajusta a tus necesidades;
- Si exige comunicarse fuera de la plataforma;
- Si la orden actual está cubierta por la protección de la plataforma.
Mi orden real de elección es: primero excluir a los comerciantes que exigen comunicación fuera de la plataforma o cuya información de orden es claramente anormal, luego comparar antigüedad de cuenta, datos de órdenes y mi propio historial, y solo mirar la cotización al final. Si un comerciante familiar y uno desconocido difieren por solo unos centavos, normalmente no cambiaré de contraparte solo por esa diferencia.
Tomemos como ejemplo a un comerciante con el que he operado repetidamente: en el momento de la captura, la cuenta había sido creada hace 1.772 días, la primera operación fue hace 1.541 días, las órdenes acumuladas superaban las 70.000, y 3.418 se completaron en los últimos 30 días, con una tasa de finalización del 100%. Entre los registros de órdenes recientes que guardé, los montos completados con este comerciante incluyen 650, 1.000, 2.000 y 2.500 (en fiat).
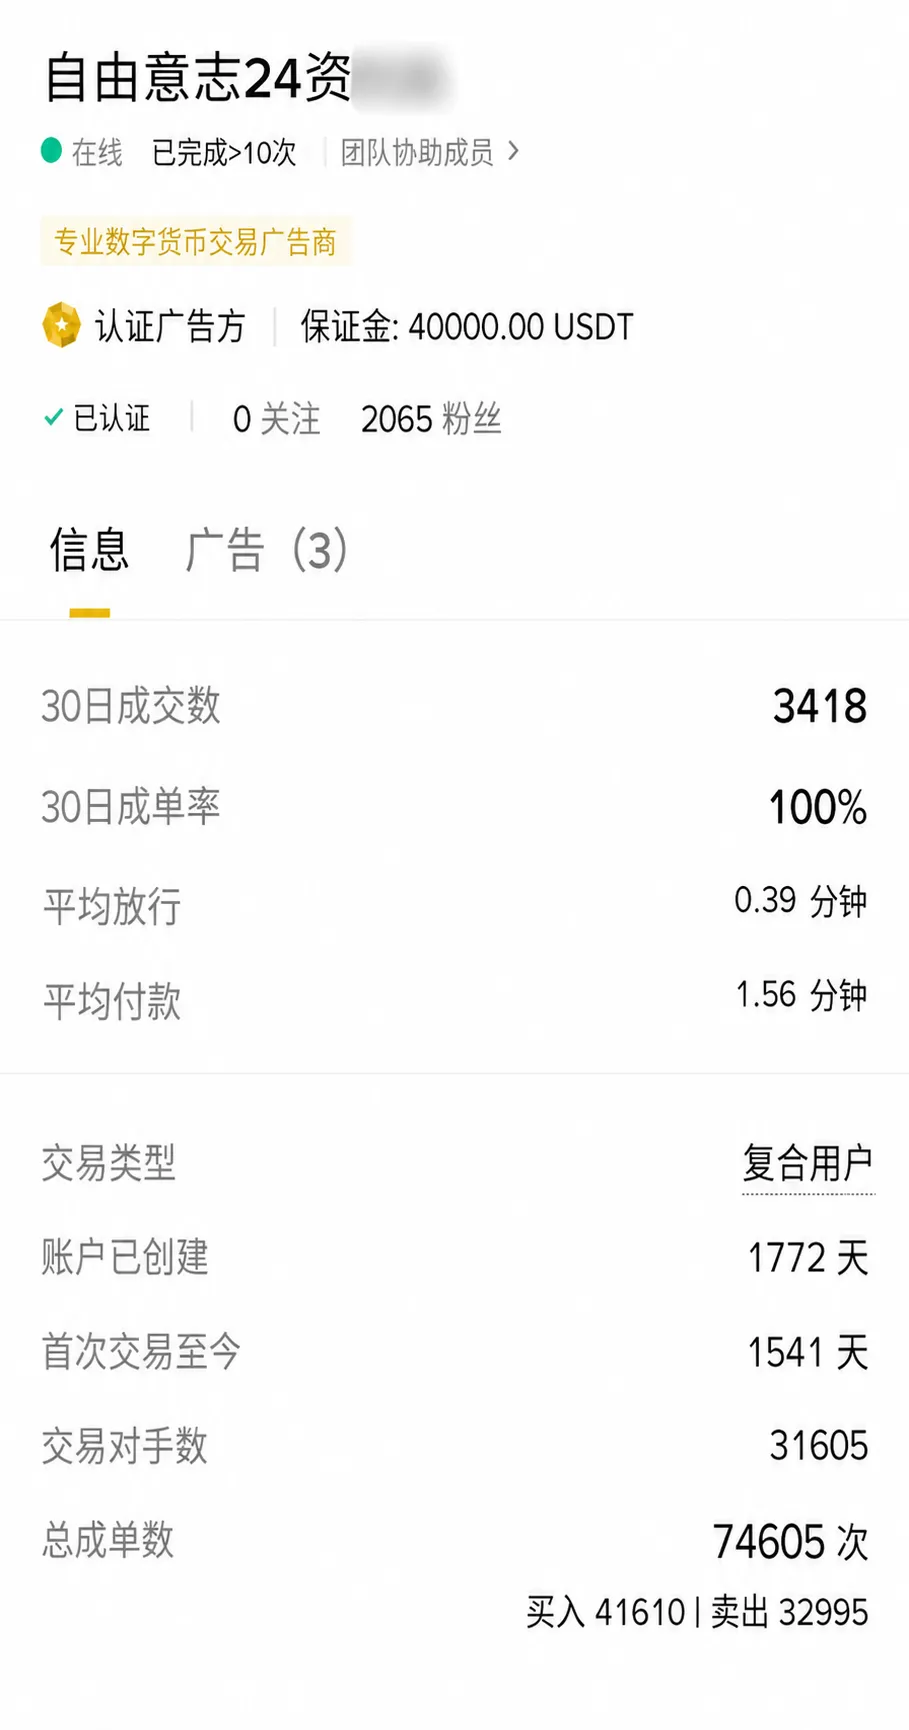
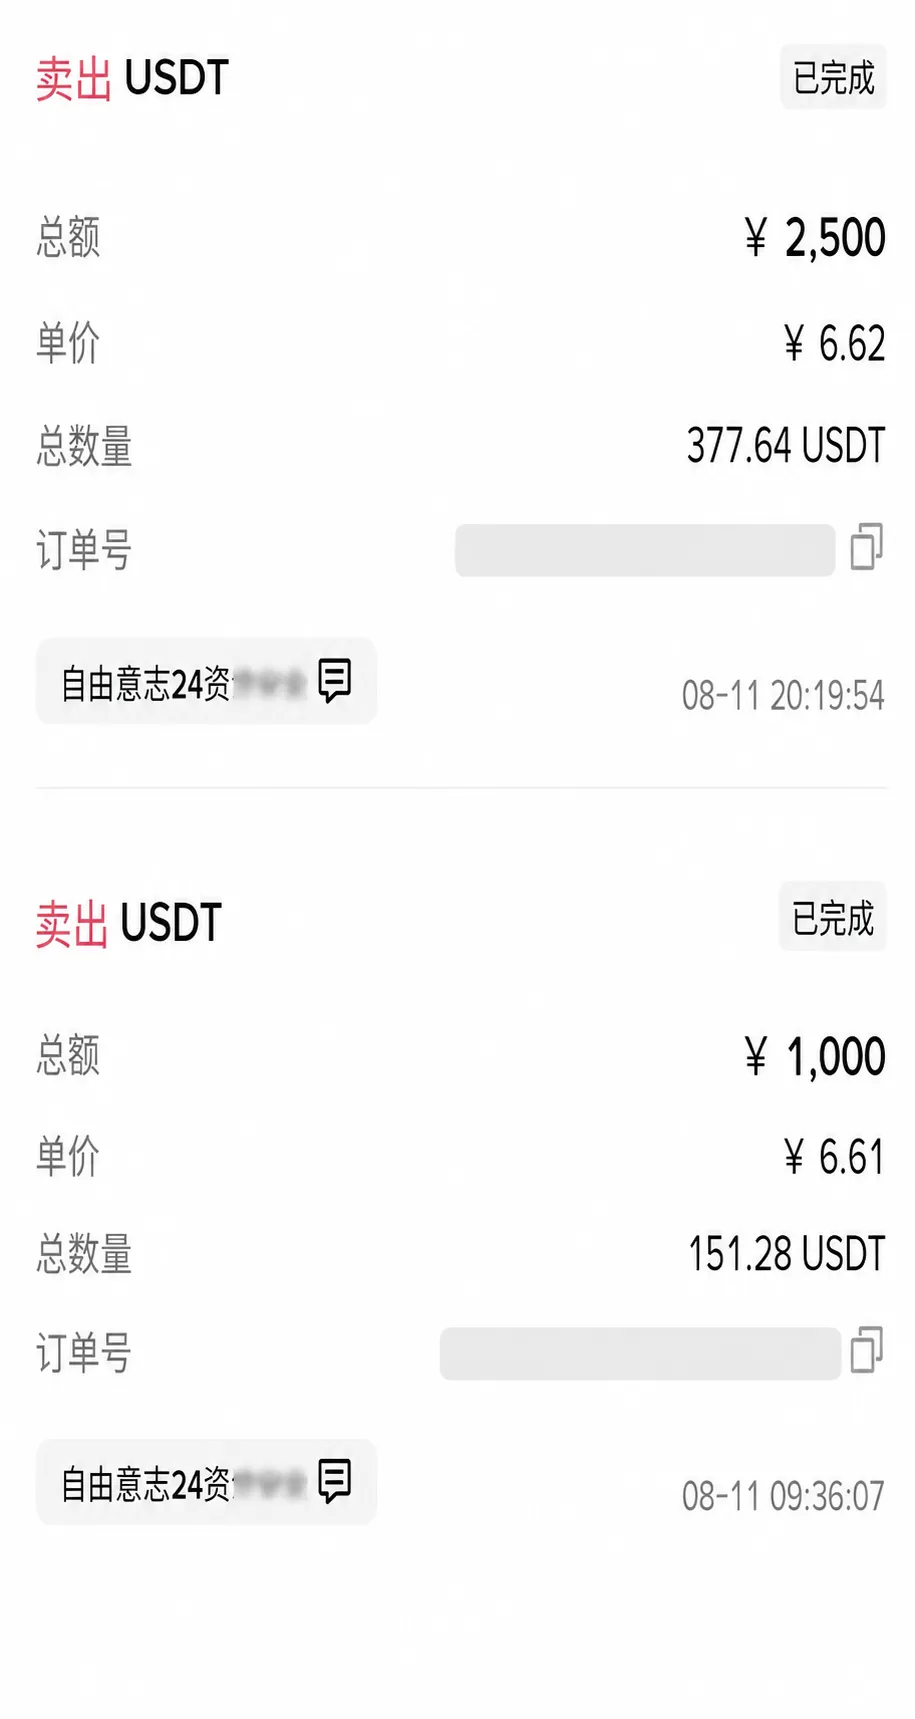
Estos registros muestran que la cuenta ha existido por mucho tiempo con un alto volumen histórico de operaciones, y son consistentes con las múltiples órdenes históricas que guardé. Pero estas métricas solo reflejan el rendimiento pasado; no prueban que el origen de los fondos del pago actual sea limpio. Incluso con un comerciante con el que ya he operado, vuelvo a confirmar el pagador, el monto recibido y la información de la orden.
Personalmente uso principalmente una app de pago para recibir, porque consultar el registro de recepción es conveniente. Esto es solo mi hábito, no una afirmación de que una app de pago sea más segura que una cuenta bancaria.
Límite de la experiencia: estos registros pueden mostrar cómo filtro comerciantes, pero no prueban que "un comerciante fijo + una app de pago" elimine el riesgo de congelación de cuenta.
Algunas plataformas o zonas P2P específicas pueden ofrecer un mecanismo de compensación por cuentas congeladas, pero la proporción de compensación, el tope de monto, las órdenes aplicables, las exclusiones y los documentos requeridos pueden cambiar. Antes de colocar una orden, revisa las reglas que realmente se aplican a la orden actual y guarda la página de reglas. La compensación de la plataforma no es lo mismo que el banco levante una restricción, y no todas las congelaciones califican para compensación.
Si no encuentras términos oficiales que se apliquen a la orden actual, no trates "100% de compensación" o "hasta X USDT" como una conclusión confirmada.
Paso 5: Coloca la orden y espera a que el comprador pague
Confirma la cantidad, el precio unitario y el total, y coloca la orden. Tu USDT queda en custodia de la plataforma.
Después de que el comprador haga clic en "ya pagué", no te apresures a liberar las monedas.
Paso 6: Confirma que tu cuenta realmente recibió el dinero
Este es el paso donde es más probable que te estafen.
Una captura de pago enviada por el comprador no significa que tu cuenta realmente recibió el dinero. Las capturas de pago se pueden falsificar, y las notificaciones SMS se pueden fingir. Abre tu propia app bancaria o de pago y verifica si el saldo real ha aumentado.
Solo después de confirmar el recibo real, haz clic en "Confirmar recepción y liberar".
Además de confirmar que el monto realmente llegó, verifica también si el nombre real del pagador coincide con la identidad de la orden. Si recibes pagos de varias cuentas con nombres distintos, el monto de la orden no coincide con el recibo real, o la contraparte te pide reembolsar a otra cuenta, pausa la liberación y maneja el asunto mediante la apelación de orden de la plataforma.
Si la orden realmente necesita un reembolso, deja que la plataforma intervenga primero para confirmar la ruta de pago original y el método de reembolso. No reembolses a un nuevo número de cuenta proporcionado casualmente en el chat, y no envíes dinero a un tercero no relacionado con el pagador original; de lo contrario, puedes sufrir una pérdida secundaria.
Cuando el pagador, el monto recibido o la ruta de reembolso sean anormales, no liberes las monedas solo porque la contraparte te esté presionando. Mantén el USDT en custodia de la plataforma y espera el resultado de la apelación.
Paso 7: Libera las monedas y termina
Después de confirmar el recibo, haz clic en liberar; el USDT va al comprador y el dinero queda en tu cuenta.
El tiempo de pago de una orden P2P está determinado por los términos del anuncio, el canal de pago y la acción de la contraparte; no se puede prometer uniformemente que "llega en un día". Guíate por la cuenta regresiva de la orden actual y la página de la plataforma.
Recurso oficial: Guía de seguridad P2P de Binance
5. Los 4 errores de juicio más comunes en la venta P2P
Error 1: Mezclar la cuenta spot y la cuenta de fondos
En algunas plataformas, el trading P2P solo puede usar activos de la cuenta de fondos. Si la página muestra saldo insuficiente, primero verifica en qué cuenta están los activos y las reglas actuales de la plataforma; no recargues ni transfieras repetidamente.
Los nombres de cuenta difieren según la plataforma; no apliques las reglas de "cuenta de fondos" de una plataforma a todas.
Error 2: Mirar solo la captura de pago sin verificar el recibo real
Las capturas de pago, las notificaciones SMS y las páginas bancarias que envía la contraparte no reemplazan tu propia verificación.
Antes de liberar, al menos confirma:
- Tu propia app bancaria o de pago muestra un crédito real;
- El monto coincide con la orden;
- El pagador real coincide con la información de la orden;
- Los fondos no provienen de múltiples pagos divididos;
- La contraparte no pide salir de la plataforma.
Error 3: Tratar un "período de asentamiento de fondos" como garantía de seguridad
En línea, la gente suele sugerir esperar 24 horas, 48 horas o incluso 3 días antes de mover el dinero. Pero no hay una regla bancaria pública uniforme que demuestre que esperar cierto tiempo previene la restricción.
Si los fondos de origen están vinculados a un caso, esperar no cambiará su naturaleza. El enfoque correcto no es adivinar un "tiempo seguro", sino mantener registros completos de transacciones, evitar recibir/transferir en nombre de otros y cooperar con el banco o las autoridades después de que aparezca una restricción.
Error 4: Asumir que un comerciante con el que ya operaste siempre es seguro
Personalmente prefiero comerciantes con más de un año, con más órdenes acumuladas y con historial de operaciones conmigo. Esto reduce la brecha de información frente a un completo desconocido, pero no garantiza que cada pago futuro sea limpio.
Las cuentas de recepción/pago de un comerciante, el pagador real y la ruta de fondos pueden cambiar. Así que incluso para un comerciante fijo con el que ya operaste, vuelve a verificar cada orden:
- Si el pagador real coincide con la identidad de la orden;
- Si varias cuentas con nombres distintos están pagando;
- Si el monto recibido coincide con la orden;
- Si se exige comunicación fuera de la plataforma;
- Si la orden actual está cubierta por la protección de la plataforma.
Un comerciante antiguo y las órdenes históricas son información de filtrado, no una promesa de seguridad.
6. ¿Por qué una cuenta bancaria puede verse restringida?
El problema central de la venta P2P es: normalmente no puedes verificar por completo el origen de los fondos del pagador del dinero.
Un escenario típico:
- Una víctima es engañada y paga según lo indicado;
- El estafador puede controlar los fondos para comprar USDT, o puede inducir a la víctima a pagar directamente a la cuenta del vendedor P2P;
- El vendedor libera USDT después de ver llegar el dinero;
- Después de que la víctima lo denuncia, las autoridades rastrean la cadena de fondos;
- Las cuentas que recibieron los fondos involucrados pueden ser objeto de medidas de restricción.
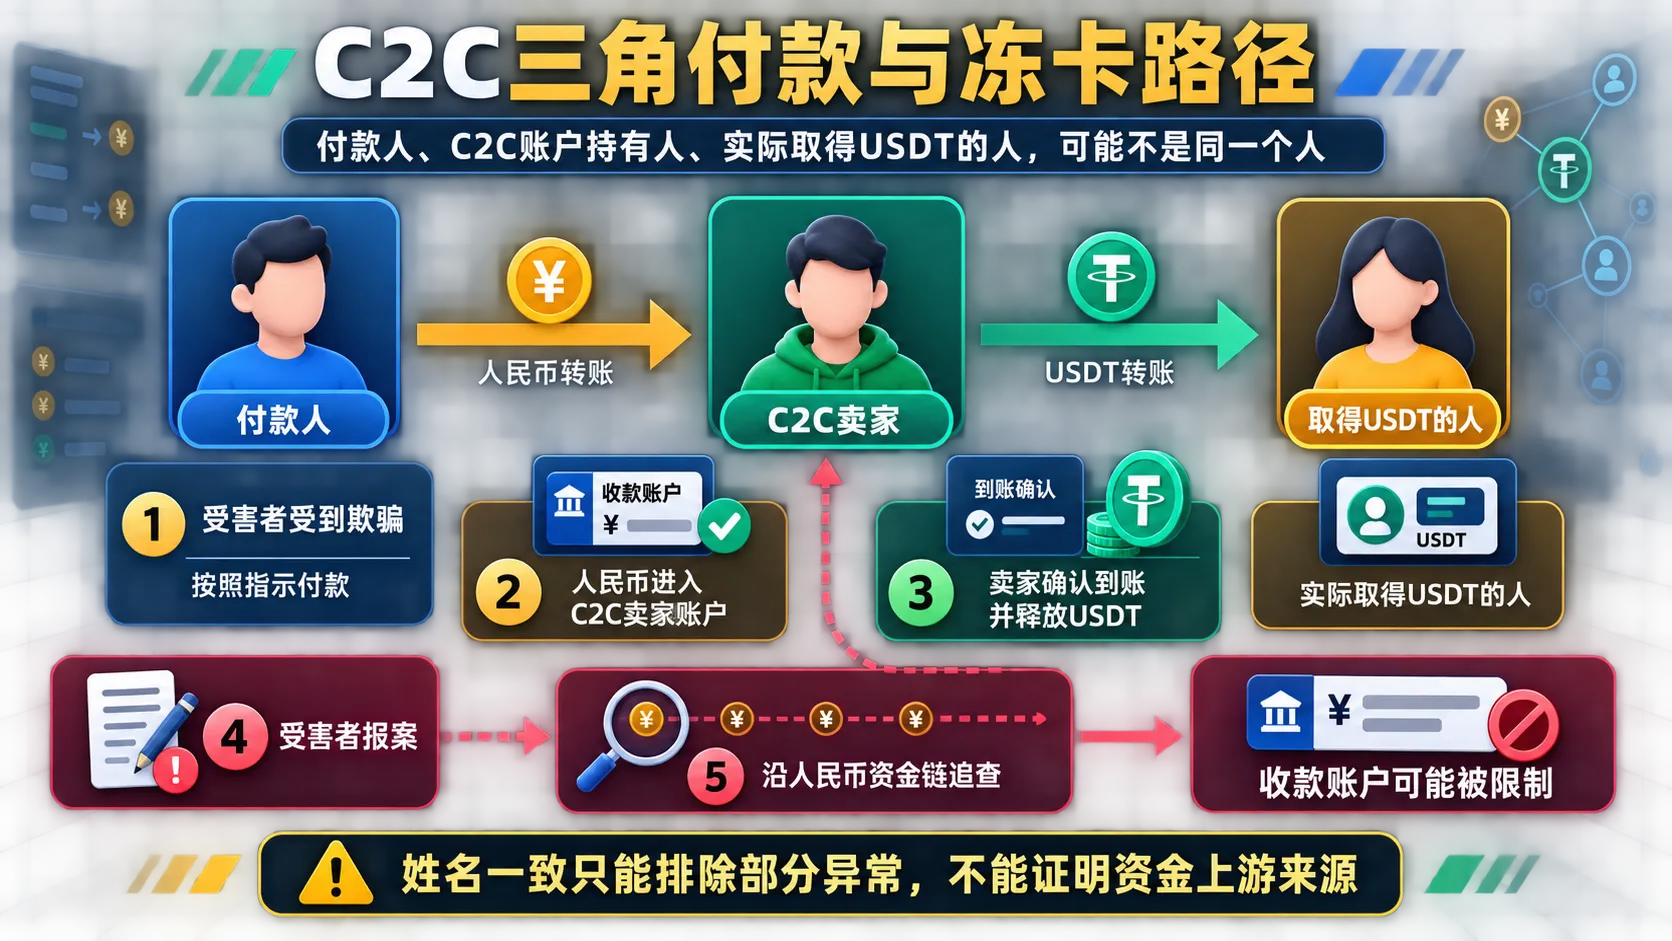
En este "pago triangular", el pagador, el titular de la cuenta P2P y la persona que realmente obtiene el USDT pueden no ser la misma persona. Por eso necesitas verificar si el pagador real coincide con la identidad de la orden. Una discrepancia de nombre es una señal anormal clara, pero una coincidencia de nombre solo descarta parte del problema de pago de terceros y no prueba el origen completo de los fondos.
Esto no significa que cada operación P2P tenga un problema, ni que los fondos de un comerciante verificado sean necesariamente problemáticos. La clave es: un usuario común no puede, solo con una cuenta de plataforma, el volumen de operaciones y la tasa de finalización, juzgar la fuente completa de cada pago en dinero.
Prácticas que reducen parte del riesgo operativo y ayudan a preservar evidencia
- Usa solo tu propia cuenta a nombre real
Tu identidad en la plataforma, tu cuenta bancaria y tu cuenta de recepción deben ser consistentes. No tomes prestada la cuenta de un familiar o amigo, y no recibas ni transfieras en nombre de otros.
- Rechaza el pago de terceros
Si el pagador real no coincide con la contraparte de la orden, pausa la operación y contacta a la plataforma. No ignores la discrepancia de nombre solo porque el dinero ya llegó.
- No salgas de la plataforma para comunicarte
No cambies a otros canales de chat a petición del comprador. El registro de chat de la orden es evidencia importante en una disputa.
- No participes en recibir/transferir en nombre de otros ni en inflar transacciones
Los llamados "ayúdame a recibir", "empaqueta el estado", "compra monedas en mi nombre" o "retira por mí" pueden hacer que tu cuenta forme parte de una cadena ilegal de transferencia de fondos.
- Guarda evidencia completa
Guarda órdenes, chats, el nombre del pagador, estados bancarios, origen del activo y hashes on-chain. Guardar solo una captura de orden normalmente no es suficiente.
- No creas en un "monto seguro" fijo
No existe una regla pública uniforme de "por debajo de X no disparará control de riesgo". El monto, la frecuencia, la contraparte, el origen de los fondos y el historial de la cuenta pueden afectar el resultado.
- No intentes evadir el control de riesgo
Dividir, cambiar de tarjeta, cambiar de pagador, ocultar la naturaleza de la transacción o fabricar el propósito de los fondos no cambia la verdadera fuente de los fondos, y puede dificultar la explicación posterior.
Nota: estas prácticas solo ayudan a preservar evidencia y reducir parte del riesgo operativo y de fraude; no garantizan que tu cuenta bancaria no sea restringida. Ninguna verificación de plataforma, etiqueta de comerciante o plan de compensación puede reemplazar el juicio del banco o de las autoridades sobre la cadena de fondos en dinero.
7. ¿Qué hacer después de que una cuenta bancaria se restringe?
Primero confirma con el banco la razón específica por la que la cuenta "no se puede usar". Lo que la gente llama una "cuenta congelada" puede corresponder a situaciones distintas:
- Control de riesgo de la cuenta bancaria;
- Restricción de transacciones no presenciales;
- Restricción del canal de pago;
- Congelación o suspensión de pago por autoridades;
- Medidas tomadas por otras autoridades judiciales.
Situaciones distintas tienen autoridades, documentos y plazos de manejo distintos; no juzgues por tu cuenta solo con el aviso de la App.
Paso 1: Contacta al banco para confirmar el tipo de restricción
Pregunta al banco:
- Si es una restricción interna del banco o una medida judicial;
- Si la restricción cubre toda la tarjeta o parte de las funciones;
- Si puedes averiguar qué autoridad tomó la medida;
- Qué documentos de identidad y de transacción se necesitan;
- Si hay un número de caso, información de contacto o notificación escrita.
Paso 2: Organiza documentos completos
Prepara con anticipación:
- Información de identificación y de la tarjeta bancaria;
- Información de identidad en la plataforma;
- Número de orden P2P;
- Registros de chat de la orden;
- Nombre y monto real del pagador;
- Estados bancarios;
- Origen del USDT y registros de transacción;
- Hash de transacción on-chain;
- Registros de apelación o de servicio al cliente de la plataforma.
Paso 3: Explica la transacción con veracidad
No borres chats, no falsifiques contratos, no inventes una relación de préstamo ni una transacción de producto. Las contradicciones entre documentos pueden complicar la verificación.
Paso 4: No desvíes usando la tarjeta bancaria de otra persona
No sigas recibiendo con la cuenta de un familiar o amigo, y no ayudes a otros a mover los fondos involucrados. Esto no resolverá el problema de la cuenta original y puede traer más cuentas a la investigación.
Paso 5: No reembolses en privado sin verificar
Si alguien te pide reembolsar a una cuenta designada citando "fondos involucrados" o "ayuda para descongelar", no transfieras basándote solo en una llamada, un registro de chat o documentos que proporcionen. Primero verifica la identidad de la persona, la autoridad de congelación y la información del caso; para reembolsos, restituciones o devoluciones de fondos, sigue el procedimiento confirmado por el banco, la autoridad investigadora o un abogado calificado.
Transferir dinero en privado a otra cuenta puede no levantar la restricción original y puede causar nuevas pérdidas de fondos.
Paso 6: Consulta a un abogado si es necesario
Si involucra a autoridades judiciales, un monto grande, manejo entre regiones o una exigencia de restitución, no dependas solo de tutoriales en línea. Consulta a un abogado familiarizado con casos penales, de lavado de dinero o de activos virtuales.
8. Métodos de salida comunes, verificados: qué resuelve cada uno
En torno a las salidas de USDT, circulan en línea muchos métodos que parecen específicos — esperar unos días, dividir en montos pequeños, cambiar cuentas de recepción, convertir primero a otra moneda, o solo operar con un comerciante fijo.
Estos métodos resuelven problemas distintos. Algunos reducen parte del riesgo operativo, algunos son solo experiencia personal y algunos no pueden cambiar la fuente del pago en dinero.
| Método común | Qué resuelve realmente | Qué no puede resolver |
|---|---|---|
| Elegir un comerciante verificado antiguo | Reduce la brecha de información frente a un completo desconocido | No prueba el origen de los fondos del pago actual |
| Operar repetidamente con el mismo comerciante | Puede referenciar velocidad de pago y registro de comunicación pasados | No garantiza que pagos futuros tengan el mismo origen de fondos |
| Usar la custodia de la plataforma | Reduce parte del riesgo de incumplimiento | No detiene al banco ni a las autoridades de investigar la cadena de fondos |
| Verificar el nombre del pagador | Detecta pago de terceros y anomalías de pago múltiple | No verifica por completo los fondos de origen del pagador |
| Recibir mediante una app de pago | Conveniente para ver y guardar registros de recepción | No cambia el origen de los fondos ni garantiza que la cuenta no se restrinja |
| Esperar 2–3 días tras recibir | No hay evidencia confiable de un efecto protector uniforme | No cambia la naturaleza de los fondos involucrados |
| Dividir un monto grande en varios | Solo cambia el monto de una orden | No crea un "monto seguro" ni cambia el origen de los fondos |
| Convertir USDT a BTC o ETH primero | Cambia el tipo de activo virtual vendido | No cambia el pagador final en dinero ni la cadena de fondos de origen |
| Retiro de fiat en plataforma regulada | La ruta de fondos y la relación de cuenta suelen ser más claras | No elimina revisión de elegibilidad, verificación de origen, impuestos y revisión bancaria |
Estos métodos son fáciles de creer porque la gente suele interpretar "nada salió mal después de esta operación" como "esta operación evita que algo salga mal". Pero una sola transacción normal solo muestra que no ocurrió ninguna anomalía visible esa vez; no prueba que el tiempo de espera, el monto, la herramienta de recepción o la moneda jugaran un papel protector.
Lo más valioso es verificar y guardar registros
Las prácticas relativamente valiosas incluyen:
- Usa tu propia cuenta de recepción a nombre real;
- Verifica el historial de la cuenta del comerciante y los datos de trading a largo plazo;
- Verifica si el pagador real coincide con la identidad de la orden;
- Rechaza el pago de terceros y el pago múltiple;
- No salgas de la plataforma para comunicarte;
- Guarda órdenes, chats, estados y registros de origen del activo;
- Maneja anomalías mediante el proceso de apelación de la plataforma.
Estas prácticas no garantizan que tu cuenta bancaria o de pago no se restrinja, pero pueden reducir parte del riesgo operativo y de fraude, y dejar un registro relativamente completo si ocurre un problema.
Conclusión: un comerciante fijo, la recepción por app de pago y las órdenes históricas pueden ser experiencia personal de filtrado, pero no son prueba de "no congelación". Cada orden aún debe volver a verificarse.
9. Preguntas frecuentes
P1: ¿Cuánto cuesta convertir USDT a dinero local?
El costo real del P2P puede incluir comisiones de trading de la plataforma, diferenciales de compra-venta y diferencias de cotización del comerciante. Algunas órdenes pueden no cobrar una comisión de trading separada, pero no se puede entender uniformemente como "completamente gratis".
Las plataformas reguladas también pueden implicar comisiones de trading spot, de retiro de fiat y de transferencia bancaria; las tarjetas cripto pueden implicar comisiones de recarga, diferencial de cambio, comisiones de gasto y de retiro en cajero. Guíate por tu cuenta actual, la página de la orden y la tabla de comisiones del proveedor.
P2: ¿Cuánto es adecuado para una primera salida?
Una prueba pequeña ayuda a familiarizarte con el flujo de la orden, verificar la información de recepción y entender la entrada de apelación de la plataforma, pero no existe un "monto de prueba seguro" con garantía legal o bancaria. Una prueba exitosa tampoco prueba que el próximo pago del mismo comerciante tenga el mismo origen de fondos.
Así que el punto de una primera operación no es encontrar algún número seguro, sino confirmar las normas locales, el alcance del servicio de la plataforma, la relación de nombre real y el método de conservación de evidencia.
P3: ¿Qué es más seguro: una cuenta bancaria o una app de pago?
Actualmente recibo principalmente mediante una app de pago, porque ver la información de recepción real y los estados históricos es conveniente; es un hábito formado en muchas operaciones P2P.
Pero esto no significa que una app de pago sea más segura que una cuenta bancaria. Todas las herramientas de recepción pueden estar sujetas a medidas de restricción según el comportamiento de la transacción, el historial de la cuenta, la cadena de fondos y las consultas judiciales. El método de recepción solo cambia el canal; no cambia el origen de los fondos del pagador.
Al elegir un método de recepción, me enfoco en tres condiciones:
- Debe ser mi propia cuenta a nombre real;
- Puedo verificar claramente el pagador real y el monto recibido;
- Puedo guardar un estado de transacción completo.
No anuncies ninguna herramienta de recepción como "a prueba de congelación".
P4: ¿Puedo descongelar una cuenta bancaria restringida por mí mismo?
Primero contacta al banco para confirmar el tipo de restricción. Para el control de riesgo interno del banco y las restricciones no presenciales, puedes enviar prueba de identidad, estados de cuenta y documentos de transacción como lo exige el banco, pero si se restaura y cuánto tarda depende del resultado de la revisión. Para medidas tomadas por autoridades judiciales, contacta a la autoridad correspondiente y coopera con la verificación. No juzgues por tu cuenta desde el aviso de la App, y no desvíes usando la cuenta de otra persona.
P5: ¿Los comerciantes verificados y antiguos evitan recibir fondos ilícitos?
No hay garantía. El estado de verificación, la antigüedad de la cuenta, el volumen de operaciones y la tasa de finalización reflejan principalmente el estado de verificación del comerciante en la plataforma y su rendimiento histórico, y no prueban el origen completo de los fondos del pago actual. Pueden ser indicadores de filtrado, pero cada orden aún necesita verificar el pagador real, el monto recibido y los pagos anormales.
P6: ¿Es más seguro convertir USDT a BTC o ETH antes de retirar?
No se vuelve más seguro automáticamente solo por cambiar de moneda.
El riesgo de la cuenta bancaria depende principalmente del pagador final en dinero y la cadena de fondos de origen, no de si vendes USDT, BTC o ETH. Si una contraparte P2P desconocida paga finalmente el dinero, el riesgo de origen de fondos sigue existiendo.
Convertir a BTC o ETH primero también añade comisiones de trading, diferenciales, volatilidad de precio y complejidad de registros, por lo que no debe usarse como forma de reducir el riesgo de congelación de cuenta.
P7: ¿Cuál es la diferencia entre salida y retiro?
Salida suele significar vender un activo virtual y recibir dinero; retiro significa mover USDT de una cuenta o dirección a otra, con el activo aún siendo USDT.
También existe el retiro de fiat en plataforma regulada, que significa, después de vender el activo virtual, retirar el fiat admitido a tu propia cuenta bancaria a nombre propio.
Antes de operar, primero juzga si necesitas venta P2P, retiro de fiat en plataforma regulada o simplemente transferir USDT, para evitar elegir la función equivocada.
Lectura relacionada
- Cómo comprar USDT en Binance 2026: proceso P2P, elegir comerciante y pago — comprar y vender implican filtrado de comerciante, pero vender además exige prestar atención al pagador real y al riesgo de origen de los fondos
- Cómo comprar USDT en OKX: proceso P2P y trampas (2026) — para entender la estructura de cuenta P2P y el flujo de órdenes de otra plataforma; las funciones específicas dependen de la página real de tu región
- ¿Envié cripto a la cadena equivocada? Redes de retiro y direcciones de billetera (2026) — si hay retiro antes de vender, entiende primero la diferencia TRC20/ERC20
- ¿Qué es BEP20 USDT? Binance-Peg BSC-USD vs USDT nativo — antes de retirar, distingue las redes y monedas TRC20/ERC20/BEP20
- ¿Dónde guardo el USDT comprado en Binance/OKX? ¿En el exchange o en una billetera (2026) — piensa dónde guardar tus monedas antes de retirar
- ¿Qué es USDT? Usos y riesgos de Tether (2026) — si no estás seguro de qué es USDT, empieza aquí
- Binance vs OKX: ¿cuál es mejor para principiantes? Comparación práctica en 5 dimensiones — ¿aún decidiendo una plataforma? Empieza aquí
- Guía de seguridad de trading para principiantes: no confíes en grupos de señales, evita el alto apalancamiento — para más sobre soporte falso, operaciones privadas y recibir/transferir en nombre de otros
Notas de verificación de datos
Los datos clave de este artículo fueron verificados el 2026-10-16 contra recursos oficiales del GAFI (FATF), Binance, HashKey y OSL, punto por punto:
- Alcance regulatorio: el intercambio de activos virtuales, el emparejamiento de operaciones y los servicios financieros relacionados pueden estar estrictamente regulados o restringidos en algunas jurisdicciones, y pueden implicar riesgos de lavado de dinero y de control de cambios. Fuente: recursos de activos virtuales del GAFI (FATF).
- Límite de la custodia de la plataforma: la custodia de la plataforma puede reducir el riesgo de incumplimiento, pero no garantiza que el pago en dinero sea limpio, ni que la cuenta bancaria no sea restringida por el banco o las autoridades. Fuente: guía de seguridad P2P de Binance.
- Ruta de retiro de fiat: primero vender el activo virtual por fiat en una plataforma que admita trading de fiat, luego retirar el fiat a tu propia cuenta bancaria a nombre propio. Fuente: guía de conversión a fiat de OSL.
- Requisito de cuenta a nombre propio: algunas plataformas reguladas exigen retirar el fiat solo a una cuenta a nombre propio. Fuente: guías de retiro de fiat de HashKey Exchange.
Aviso legal
Este artículo es solo para educación de riesgos sobre rutas de salida de USDT, y no constituye asesoría de inversión, gestión patrimonial ni trading, ni ninguna forma de opinión de cumplimiento o legal.
Los precios de los criptoactivos son volátiles, y la salida también implica riesgos legales y regulatorios de lavado de dinero y control de cambios. Distintas regiones tienen actitudes y normas distintas hacia el trading de activos virtuales. Consulta tus leyes y regulaciones locales, y consulta a un profesional antes de cualquier operación grande.
Este artículo no proporciona servicios de venta de monedas, retiro ni operación en nombre de otros, y no recopila información personal de los usuarios.
- Recursos de activos virtuales del GAFI (FATF)Riesgo de lavado de dinero y de control de cambios
- Guía de seguridad P2P de BinanceEl depósito en custodia de la plataforma no garantiza la seguridad de los fondos en fiat
- Guía de conversión a fiat de OSLRuta de retiro de fiat mediante una plataforma regulada
- Guías de retiro de fiat de HashKey ExchangeRequisito de cuenta a nombre propio para el retiro de fiat
- 2026-10-16ActualizaciónSe añadieron citas de cadena de evidencia y "Notas de verificación de datos", y se actualizó la fecha de verificación de datos clave.
Consulta laPolítica editorial y el proceso de corrección en laPolítica de correcciones.
El equipo editorial de CoinTrailHub se centra en educación cripto para principiantes, seguridad en exchanges y riesgos del trading P2P. Este artículo se elabora a partir de fuentes oficiales y datos públicos, con revisión humana; busca precisión pero no es asesoramiento de inversión.
Última actualización:2026-09-15 · Contenido revisado por humanos · Saber más
© 2026 CoinTrailHub · Contenido original. Prohibida su reproducción o reescritura sin autorización.